鋼材:聯儲局加息預期上升,鋼材價格承壓運行
(邱躍成,從業資格號:F3046854;交易諮詢資格號:Z0016941)
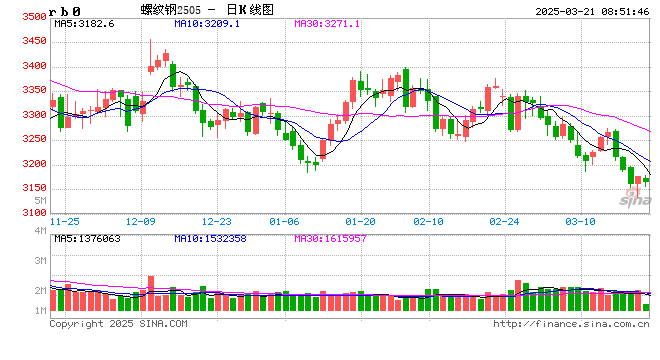
螺紋方面,全國螺紋產量按月回升2.47萬噸至171.6萬噸,按年減少40.33萬噸;社庫按月減少16.16萬噸至489.3萬噸,按年增加2.07萬噸;廠庫按月增加2.31萬噸至161.81萬噸,按年減少4.82萬噸;螺紋表需按月回升6.63萬噸至185.45萬噸,按年減少12.02萬噸。螺紋產量小幅回升,庫存連續第五周下降,表需回升,供需數據表現有所好轉。目前螺紋供需均處於低位,近期供應下降幅度大於需求,庫存表現好於去年同期,目前螺紋總庫存已低於去年同期2.75萬噸,庫存壓力得到明顯消化。據海關數據,2026年8月份我國出口鋼材1015.5萬噸,按年增長6.8%;1-8月我國出口鋼材7514.9萬噸,按年下降3.0%。鋼材月度出口量連續四個月均超過1000萬噸,且最近三個月均實現按年正增長,出口高位在一定程度上緩解了國內供應壓力。高盛經濟學家目前預計,聯儲局將在9月16日為期兩天的議息會議結束時加息25個點子,此前該行的預期是維持利率不變。團隊調整利率預測,是因為周五上午紐約公布的美國消費者物價指數數據高於市場預期;該數據出爐後,市場定價顯示9月加息概率已升至約90%。預計短期螺紋走勢仍窄幅震盪運行為主。
熱卷方面,本周全國熱卷產量按月回落4.53萬噸至290.55萬噸,按年減少34.59萬噸;社庫按月回升0.66萬噸至365.8萬噸,按年增加73.36萬噸;廠庫按月回落2.56萬噸至66.4萬噸,按年回落14.48萬噸;熱卷表需按月回落6.08萬噸至292.45萬噸,按年減少33.71萬噸。熱卷產量回落,庫存降幅收窄,表需回落,數據表現偏弱。據中汽協數據,8月我國汽車產銷分別完成268.4萬輛和271.2萬輛,按年分別降4.7%和5.1%。另據中國工程機械協會數據,8月我國挖掘機銷售19716台,按年增19.3%,其中出口增32.7%;1-8月累計銷售191557台,按年增24.2%。汽車行業表現依然偏弱,工程機械行業表現較強。本周寶鋼、鞍鋼、本鋼等鋼廠相繼出台10月價格政策,總體對熱卷、冷軋等多數品種出廠價格大幅上調200元/噸,顯示在成本壓力下,鋼材挺價意願較強。預計短期熱卷盤面或將呈現窄幅震盪走勢。
鐵礦石:鋼廠盈利率降至歷史低位,礦價震盪偏弱
(柳浠,從業資格號:F03087689;交易諮詢資格號:Z0019538)
供應端,本期發運量有所減少,全球發運量為3358.3萬噸,周按月減少213.3萬噸;其中澳洲發運量1926.4萬噸,按月減少101.7萬噸;巴西發運量772.5萬噸,按月減少67.8萬噸;非主流發貨量659.4萬噸,按月減少43.8萬噸。到港量大幅回升,本期47港到港量2699.6萬噸,按月增加747.8萬噸。到港量大幅增加,前期到港低位已得到修復,供應端收縮窗口階段性關閉。
需求端,本期247家鋼廠日均鐵水產量減少0.53萬噸至236.29萬噸,按年減少4.25萬噸。高爐開工率上升0.48個百分點至83.12%,產能利用率下降0.2個百分點至88.73%。本期新增6座高爐復產,3座高爐檢修,鋼廠虧損範圍大幅擴大,247家鋼廠盈利率下降22.51個百分點至7.79%。鋼廠盈利率大幅下降,已降至歷史低位,鐵水產量小幅回落。
庫存端,本周47港鐵礦石庫存為17023.22萬噸,按月減少107.58萬噸,比去年同期庫存高2567.1萬噸。在港船舶數141條,按月增加3條。全國247家鋼廠進口礦庫存9044.46萬噸,按月增加140.98萬噸,比去年同期庫存高51.41萬噸。港口鐵礦石庫存繼續下降,鋼廠庫存增加,部分鋼廠陸續進行補庫。
綜合來看,當前鐵礦石發運量依舊維持高位,到港大幅回升,前期到港低位已得到修復。需求端鐵水產量減少,鋼廠盈利率大幅下降,降至歷史低位,後期鐵水產量仍有下降預期,需求端支撐明顯減弱。供穩需弱格局下,預計短期鐵礦石盤面震盪偏弱運行。
雙焦:焦化虧損繼續減少,開工率有所回升
(張春傑,從業資格號:F03132960;交易諮詢資格號:Z0024275)
焦炭方面,本周天津準一級價格上漲100元/噸、呂梁準一級價格、唐山一級價格上漲110元/噸,日照準一級價格不變,期貨價格下跌,焦炭2701合約下跌108.5元/噸。供應方面,前期停產煤礦有所恢復,部分原料焦煤價格小幅回落,焦炭第五輪提漲落地,目前焦化企業現貨生產虧損縮小至20元/噸左右,焦企開工積極性有所回升,部分獨立焦企維持提高焦爐開工負荷,本周焦化企業開工負荷回升,其中獨立焦企日均產量增加1.46萬噸,247家鋼廠焦炭日均產量增加0.01萬噸,焦企整體焦炭產量有所回升。需求方面,終端需求小幅回升,本周螺紋表需按月回升6.63萬噸至185.45萬噸,按年減少12.02萬噸;247家鋼廠高爐開工率回升,鋼廠高爐產能利用回落0.19%,鐵水產量回落0.53萬噸/日至236.29萬噸/日,對於焦炭的需求有所減弱。庫存方面,本周230家獨立焦企庫存去庫10.05萬噸,鋼廠焦炭庫存累庫6.25萬噸,焦炭港口庫存去庫4.95萬噸,焦炭總庫存去庫12.55萬噸。綜合來看,前期停產煤礦個別復產,中蒙口岸蒙煤通關車輛有所恢復,個別持貨者小幅降價去庫,焦炭第五輪提漲100-110元/噸落地,焦企生產虧損減少至20元/噸左右,焦企開工積極性有所提升,同時247家鋼廠鐵水產量小幅回落,短期焦炭供應增加需求減少,焦炭短缺壓力有所回落,預計短期焦炭盤面呈現震盪運行態勢。
焦煤方面,本周柳林低硫主焦煤價格下跌223元/噸、山西中硫主焦價格上漲70元/噸;進口蒙煤價格下跌,蒙5#原煤價格跌40元/噸,蒙3精煤價格跌24元/噸,焦煤2701期貨價格下跌81元/噸。供給方面,前期停產煤礦個別復產,同時部分煤礦開工負荷小幅提升,原煤以及焦煤生產供應有所增加,本周523家樣本煤礦原煤產量增加6.59萬噸,精煤產量增加3.37萬噸至66.19萬噸/日,焦煤生產小幅恢復。進口方面,中蒙口岸通關量按月有所回升。需求方面,焦炭第五輪提漲100-110元/噸落地,焦企利潤虧損程度減小,目前焦企生產現貨虧損20元/噸左右,焦化企業生產積極性有所修復,焦炭供應存在供應小幅恢復預期。庫存方面,523家樣本礦山原煤庫存增加5.16萬噸,精煤庫存增加1.32萬噸,獨立焦企焦煤庫存增加3.19萬噸,鋼廠焦煤庫存增加4.57萬噸,港口焦煤庫存去庫12萬噸,焦煤總庫存減少1.37萬噸。綜合來看,前期停產煤礦個別復產,同時部分煤礦開工負荷小幅提升,原煤以及焦煤生產供應有所增加,中蒙甘其毛都口岸通關車輛有所提升,焦煤國內供應量邊際修復,焦煤煤礦庫存小幅累庫,部分持貨者降價出貨;第五輪焦炭提漲100-110元/噸後,焦企生產虧損縮減至20元/噸左右,焦企生產開工積極性有所提升,對於焦煤的需求小幅更好賺,部分焦企對於高價貨源有一定牴觸心態,維持剛需補庫為主,預計短期焦煤盤面呈現震盪運行態勢。
廢鋼:鐵廢價差縮小,廢鋼性價比降低
(張春傑,從業資格號:F03132960;交易諮詢資格號:Z0024275)
本周各地廢鋼價格下跌為主;全國廢鋼價格指數下跌4元/噸至2181.8元/噸。
供給端,本周鋼廠廢鋼日均到貨量減少,本周255家鋼廠廢鋼日均到貨量48.3萬噸,按月增加2.98萬噸。破碎料加工企業開工率回落、產能利用率回落、產量不變。
需求端,廢鋼需求回升,255家鋼廠廢鋼日耗按月增加1.15萬噸至48.16萬噸,其中89短流程鋼廠日耗按月增加1.27萬噸,132家長流程鋼廠日耗按月減少0.11萬噸;49家電爐廠產能利用率回升2.4%、89家短流程鋼廠產能利用率回升2.5%。利潤方面,短流程鋼廠虧損縮小,江蘇谷電虧損30元/噸左右,平電利潤虧損150元/噸左右。
庫存端,長流程鋼廠廢鋼庫存按月增加4.91噸至248萬噸,短流程鋼廠廢鋼庫存按月增加9.4萬噸至143萬噸。
綜合來看,終端需求小幅回升,本周螺紋表需按月回升6.63萬噸至185.45萬噸,鋼廠產能利用率回升,回落0.53萬噸/日至236.29萬噸/日,高爐對廢鋼需求減少;電爐開工負荷小幅回升,短流程對於廢鋼需求增加,電爐生產虧損有所減少,預計短期廢鋼價格震盪運行。
鐵合金:關注成本及市場情緒變化
(孫成震,從業資格號:F03099994;交易諮詢資格號:Z0021057)
錳硅:成本端變化較大,市場情緒降溫,錳硅期價重心下移。依據鋼聯數據,目前各地區6517錳硅市場價約5700-5920元/噸,周按月下降40-130元/噸。近期市場關注重點更多在於成本端,錳礦方面,目前港口錳礦庫存超600萬噸,位於近年來同期高位,錳礦價格重心周按月下移,截至本周末,天津港澳礦約39元/噸度、加蓬礦約39.3元/噸度、南非半碳酸價格約34元/噸度,周按月下降0.2-0.5元/噸度。各主產區中,除寧夏因電價小幅下調導致綜合生產成本周按月小幅下降外,其餘主產區生產成本均按月小幅增加,關注焦炭價格變化。供需層面來看,錳硅周產量連續五周按月增加,本周按月增加2.79%至17.92萬噸,廣西、寧夏、內蒙錳硅生產企業開工率均按月增加。需求端,鋼招持續進行中,河北主流鋼招詢盤價6000元/噸,關注最終定價情況。樣本鋼廠錳硅需求量當周值結束六連跌,本周按月增加0.19%至11.07萬噸。庫存端,63家錳硅樣本企業庫存周按月明顯下降,截至9月11日為38.4萬噸,周按月下降4.75萬噸,按年仍增加21.72萬噸,絕對值偏高。錳硅倉單有效預報增加,倉單+有效預報數量合計值周按月下降。綜合來看,成本端變動較大,供應持續增加,鋼招期間需求端有一定支撐,庫存雖按月下降但按年仍然偏高,基本面缺乏方向性驅動,預計短期錳硅期價仍寬幅震盪運行為主,關注鋼招、成本及市場情緒變化。
硅鐵:成本及情緒驅動。鋼聯數據顯示,目前各地區72硅匯總價格5800-5850元/噸,周按月下降100-200元/噸。成本端來看,本周蘭炭小料價格衝高回落,截至9月11日,陝西地區蘭炭小料市場主流價1030元/噸,周按月下降270元/噸。電價方面,各地區電價結算增減不一,青海按月上調約0.1元/度,寧夏微降1分左右。供需層面來看,硅鐵周產量連續五周按月增加,本周按月增加2.4%至11.94萬噸,增量主要來自寧夏、甘肅兩地,開工率周按月分別增加1.25%、1.11%。需求端,鋼招持續進行中,河北主流鋼招詢盤價6300元/噸,關注最終定價情況。截至9月11日當周,樣本鋼廠硅鐵需求量當周值1.79萬噸,周按月增加0.06%,絕對值仍然偏低。鎂錠產量周按月基本持平,本周日均鎂錠產量按月增加0.07%至3076噸。庫存端,60家硅鐵樣本企業庫存周按月增加2720噸至81040噸,絕對值位於近年來同期高位。硅鐵倉單+有效預報數量周按月大幅增加。綜合來看,近期硅鐵成本驅動明顯,波動較大,供應也在持續增加,鋼招期間需求端有一定支撐,但鋼廠硅鐵需求量當周值仍處於歷史同期偏低水平,倉單及樣本企業庫存按月增加,基本面整體來看缺乏持續上行驅動,預計短期硅鐵仍跟隨成本端波動為主,關注成本、鋼招及市場情緒變化。
免責聲明
本報告的信息均來源於公開資料,我公司對這些信息的準確性和完整性不作任何保證,也不保證所包含的信息和建議不會發生任何變更,報告僅面向我公司客戶中的專業投資者客戶。我們已力求報告內容的客觀、公正,但文中的觀點、結論和建議僅供參考,報告中的信息或意見並不構成所述品種的操作依據,投資者據此做出的任何投資決策與本公司和作者無關。