專題:下游車企加速「去寧德化」?寧德時代股價擊穿300元!股價續創1年以來新低
來源:魏工聊智造
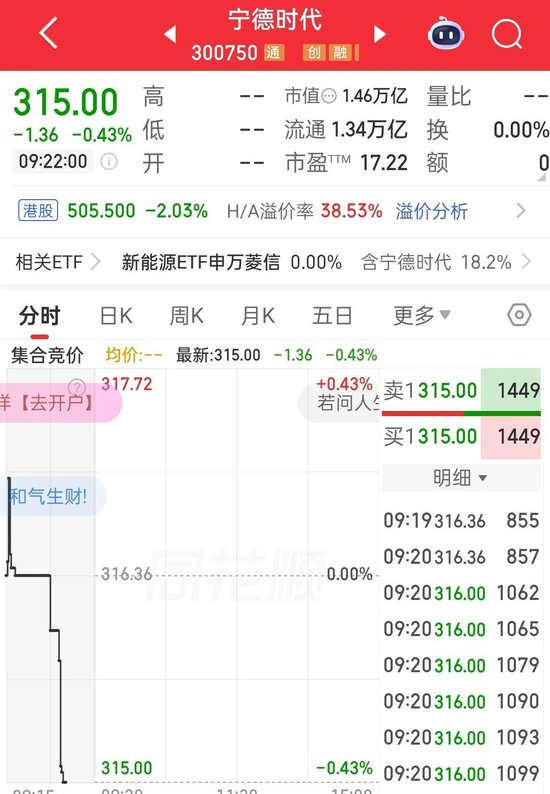
9月15日,創業板第一大權重股寧德時代低開低走,午後跳水,收盤暴跌6.16%,報316.36元,創下一年來新低。港股同步大跌6.01%,報516港元,創2026年3月以來新低。
A+H股總市值跌破1.5萬億元。單日A股市值蒸發約914億元。
由於寧德時代佔創業板指權重約16%,早盤一度翻紅的創業板被拖累收跌1.15%。
從5月7日盤中高點468.75元算起,四個月最大回撤超過32%,市值較高點蒸發約7000億元。
業績炸裂,股價崩了
這份下跌最反常識的地方在於:寧德時代的基本面沒有任何崩盤跡象。
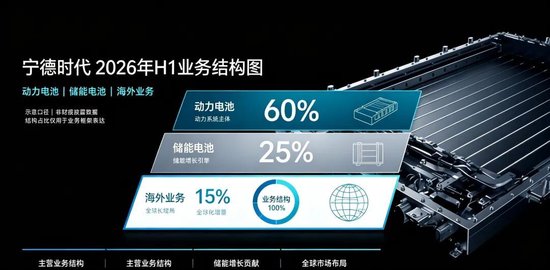
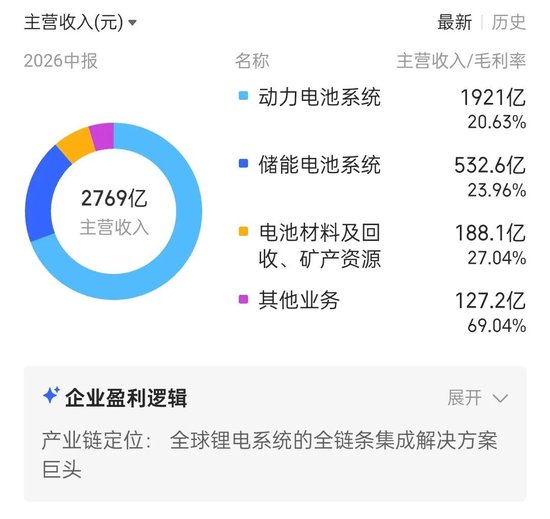
2026年上半年,公司實現營收2769.17億元,按年增長54.80%;歸母淨利潤432.84億元,按年增長41.98%。摺合日賺約2.4億元。動力電池收入1921.25億元,按年增46.02%;儲能電池收入532.61億元,按年增87.54%。

全球動力電池裝機量242.7GWh,市場份額39.9%,連續九年全球第一。國內乘用車裝車份額46.7%,按年提升5.6個百分點。三元鋰電池全球市佔率超過75%。
半年賺432億的公司,市場說不要就不要了。問題不在「現在賺多少」,而在「未來還能賺多少」。
導火索:車企集體「去寧德化」
引發本輪拋售的直接原因,是核心客戶加速「叛逃」。
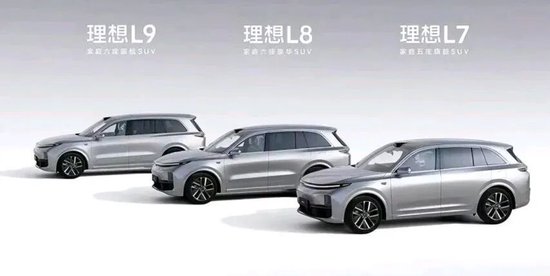
理想汽車——2026年2月還是寧德時代當月第一大客戶——6月上市的全新一代L8全系換用欣旺達電芯,寧德時代徹底退出該車型。9月7日理想宣佈全系車型搭載自研電池,此後鎖單的MEGA全部切換自研5C三元鋰。此外,理想斥資26.5億元增資欣旺達動力,持股升至11.17%,成為第二大股東。電池的產品定義、BMS算法全由理想主導,欣旺達負責代工。
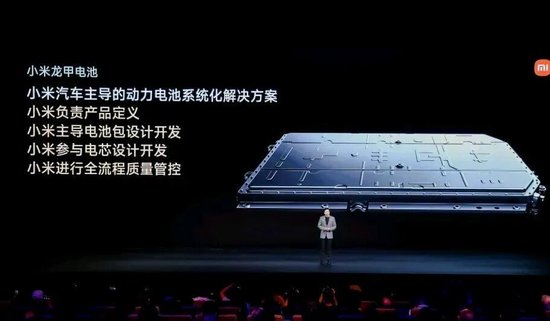
小米汽車——9月4日發布「龍甲電池」,澎程系列全系搭載,電芯由中創新航和欣旺達供應,寧德時代完全缺席。此前小米已交付車型中寧德時代佔比超過80%,龍甲之後這部分被分流。
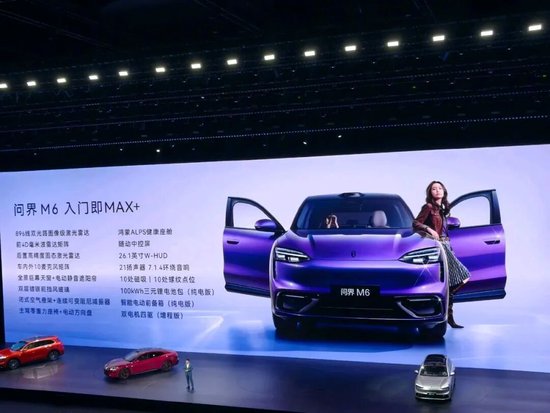
鴻蒙智行——問界M6純電版搭載國軒高科磷酸鐵鋰,打破寧德時代獨供格局。智界、尚界同步引入中創新航、欣旺達。
小鵬汽車——中創新航已成第一大供應商,MONA系列全系由中創新航獨家供應,寧德時代僅保留在少數高端長續航版本。
據第三方裝機數據估算,理想和小米合計約佔寧德時代國內裝機量的13.6%。
車企為什麼集體「換芯」?答案在利潤表裏。2026年上半年,15家主流上市車企歸母淨利潤合計僅210億元,寧德時代一家432.84億元,是15家車企總和的兩倍還多。動力電池佔整車成本30%到40%,廣汽前董事長曾慶洪2022年那句「我不是在給寧德時代打工嗎」,四年後依然是車企心頭的刺。
更深層的爭奪是產品定義權。續航、快充、安全、低溫性能早已不是普通零部件參數,而是新能源汽車最核心的賣點。過去車企買電池是「選寧德、等排產、接規格」,BMS策略、充放電曲線全由電池廠鎖定。現在變成「自己定標準、多供代工、掌握底層」。從「買電池」到「定電池」,產業鏈權力開始向整車廠迴流。
400億回購,只買了2億
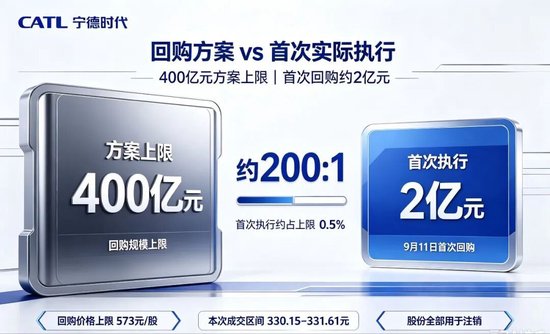
7月24日,寧德時代拋出一份A股史上最大回購方案:200億至400億元,回購價格上限573元/股,全部用於註銷。8月12日股東會通過。
然後呢?
截至8月31日,公告確認「尚未實施股份回購」。41天,一股沒買。股價從公告時的383元跌到350元附近,市場質疑聲不斷。
直到9月11日,首次回購姍姍來遲:回購60.43萬股,耗資約2億元,最高成交價331.61元。
2億元,只相當於回購下限200億的1%。400億承諾的第一筆買入,只有2億。當天股價仍然下跌2.23%。
公司賬上趴着3720億貨幣資金,400億上限僅佔淨資產的10.54%。錢不是問題,態度纔是問題。
市場期待的是數百億真金白銀,等來的是試探性的2億。鉅額回購本應傳遞「股價被低估」的強烈信號,遲遲不執行再極小比例入場,反而削弱了公信力。股吧裏「擠牙膏式回購」「為了低價回購故意壓盤」的吐槽鋪天蓋地。
雪上加霜:消費稅、固態電池、產能過剩
「去寧德化」之外,還有三把刀同時砍向寧德時代。
-
第一刀,消費稅。9月1日起,液態鋰電池開始徵收2%消費稅,2027年升至4%。而固態電池免徵至2028年底。這意味着寧德時代的核心產品——液態鋰電池——面臨長期成本劣勢,而固態技術路線正在加速替代現有產能。
-
第二刀,固態電池。上周寧德時代回覆稱2027年小批量量產固態電池,比亞迪隨即宣佈2027年固態電池上車。固態電池一旦量產,寧德時代數百GWh的液態電池產能、供應鏈和技術積累,很大一部分將變成沉沒成本。
-
第三刀,產能過剩。多地已基本停止受理新增動力電池、儲能電池產能備案。行業儲能電芯規劃擴產已超800GWh,規劃總產能接近2TWh,遠超全球真實需求。行業內卷加劇,價格承壓。
碳酸鋰期貨9月以來從16萬元/噸跌至14萬元/噸,累計跌幅超11%。鋰價是需求溫度計,跌了說明下游需求疲軟。

外資投行依然看好,但資金在用腳投票
分歧從未如此之大。
里昂證券維持「高度確信跑贏大市」,H股目標價770港元,認為當前股價已反映悲觀預期,無跡象顯示寧德時代正被系統性搶走市場份額。摩根士丹利維持「超配」,預測今明兩年淨利潤950億、1160億元。高盛給予H股目標價947港元。中金維持A股目標價500元。
但投行的高目標價沒能阻止資金撤離。近十個交易日,主力資金累計淨流出超48億元。基金持股從5.17億股砍到3.08億股。
業績在漲、利潤在增、全球份額在擴大,股價卻在跌。這不是基本面崩了,而是市場在給寧德時代換一套定價框架——從「不可替代的壟斷者」變成「面臨結構性份額流失的龍頭」。
寧德時代還是那個寧德時代,但市場已經不是那個市場了。當理想、小米、鴻蒙智行這些頭部車企集體降低依賴,當400億回購只買了2億,當消費稅和固態電池同時逼來——寧王的護城河還在,但水位確實在下降。
日賺2.4億擋不住一個月跌18%。這不是寧德時代的終局,但它必須回答一個越來越緊迫的問題:當車企不再「非你不可」,龍頭的溢價還剩多少?