2026年上半年財報披露了一個反常現象:智譜與MiniMax兩家公司的營收均實現了翻倍以上的增長,但銷售費用卻同時出現下降。
智譜營收9.54億元,按年增長399.7%,但銷售及營銷開支不增反降,按年縮減14.8%至1.78億元。
MiniMax也交出了類似的答卷。營收7.86億元,按年增長283.1%;銷售及分銷費用按年下降17.9%至1.81億元。
營收暴漲、銷售費用反降——這條在傳統行業或SaaS領域畫不出的曲線,揭示了大模型公司增長引擎的一次切換。
Part.
01
從「人推模型」到「模型自銷」
銷售費用下降不是「省錢」的結果,而是增長邏輯變了。
智譜砍銷售費用的底氣,源於平台獲客方式有了變化。
去年上半年,智譜的收入大頭還是企業級通用大模型的本地化部署——把模型打包賣進客戶機房,每單幾百萬到幾千萬不等,收入確認依賴交付驗收,復購依賴關係維護。這種生意天然需要一支龐大的銷售隊伍去跑項目、做關係。
但今年上半年,開放平台及API收入從去年同期的2910萬元暴增至8.25億元,佔總收入比重躍升至86.5%。客戶不再需要銷售上門推銷,而是直接在平台上按Token調用量自助充值。
交易方式變了,銷售的角色自然被稀釋。智譜在財報中的表述很直白:「收入從一次性確認轉為持續發生,本公司第一次擁有了可預見的經常性收入。」
智譜在財報後的動作也印證了這一趨勢:9月2日,智譜正式入駐天貓開設官方旗艦店,銷售GLM Coding Plan訂閱套餐,個人版Lite月付118元、Pro月付538元、Max月付1078元。
把大模型套餐放到電商平台上賣,這在傳統軟件時代難以想象,但今天它正在發生。模型的獲客成本正在趨近於電商的標準獲客成本。
MiniMax的邏輯類似,但路徑不同。MiniMax早期以海螺AI、星野等C端產品聞名,常被貼上「C端公司」的標籤。
但今年上半年,其開放平台及企業服務收入按年增長703.1%至4.97億元,佔總收入的63.4%,首次超過AI原生產品(2.87億元),成為第一大收入來源。
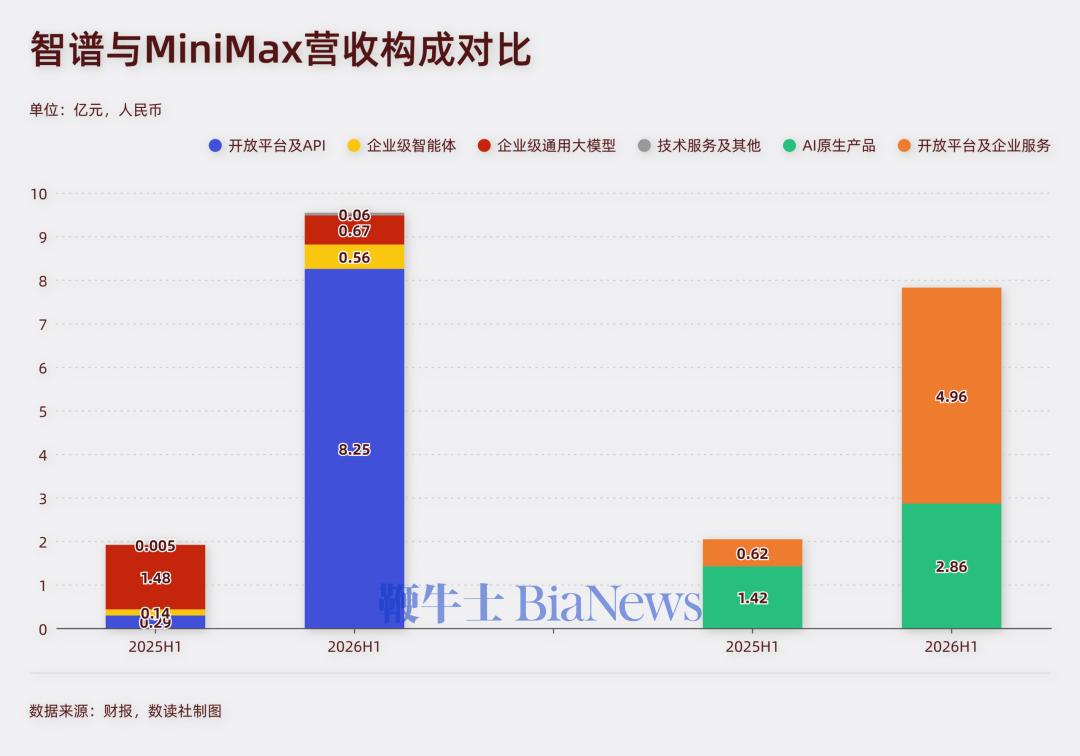
MiniMax的用戶增長主要依靠產品力和口碑驅動,不是靠買量,不是靠地推,是靠模型本身的能力吸引開發者和企業自主湧入。其企業客戶和開發者已超200萬,較2025年底增長至10倍。7月Token消耗量達到1月的20倍,8月ARR突破8億美元。
在業績會上,MiniMax披露,當前ARR中To B業務約佔80%,To C約佔20%。一年前還是C端為主的收入結構,如今B端已經成為絕對主力。這種結構調整的速度,同樣不是只靠銷售驅動能實現的。
當一個模型的能力足夠強、推理成本足夠低時,開發者和企業客戶會主動遷移過來,不是因為銷售打了電話,而是因為不用這個模型,競爭力就落後了。這種「產品能力驅動的自然增長」,正在從根本上改寫AI公司的銷售費用結構。
但是,兩家公司同時優化銷售費用,同樣可以理解為一種主動的戰略選擇:將資源從高投入、低邊際效用的地面推廣,集中轉向模型研發和基礎設施升級。
這既是"技術能力的提升",也是"戰略重心轉移與成本結構優化",兩者並非單向決定。銷售費用的下降不僅僅是"能力夠了所以不用推廣"的自然結果,更是管理層在資源有限的前提下,主動"把錢花在更有效率的地方"。
Part.
02
「深度轉化」與「服務缺口」
銷售費用可以一起砍,但背後展現的商業模式不同。
智譜86.5%的收入來自開放平台及API。API生意的優勢是自助充值、按量付費、經常性收入,但它的劣勢同樣明顯:客戶遷移成本有分層,需要花力氣推動用戶向深度調用轉化。
淺層調用的開發者和中小企業,切換模型確實只需要改幾行代碼。這類客戶對價格最敏感、對新模型最願意嚐鮮,幾乎沒有忠誠度可言。一旦競爭對手推出性能相當但價格更低的產品,這部分收入可能快速流失。
但對於將AI深度嵌入核心生產流程的企業客戶,情況則完全不同。
據Zapier的調查,2026年,在嘗試更換AI供應商的企業中,僅42%表示過程順利,其餘58%遭遇失敗或遠超預期的代價。
原因在於:AI系統涉及供應商專屬API、私有訓練數據、自定義部署工具和深度工作流集成,這些要素無法在不同供應商間無痛遷移。
換言之,API調用的切換成本確實不高,但企業客戶一旦將模型深度嵌入核心業務,就形成了事實上的「技術鎖定」。
這種鎖定效應,在一定程度上對沖了「零切換成本」的風險,它讓客戶黏性比想象中更強,也讓「壓縮銷售」這個動作,多了幾分合理性。
智譜的API客戶呈現「兩頭分化」:淺層客戶切換成本極低,價格或性能稍有波動就可能流失。深度客戶則因私有訓練數據、自定義部署和工作流集成,形成了較強的技術鎖定效應。
智譜MaaS開放平台的Token調用量較年初增長超過40倍,付費日活用戶增長603%,前十大客戶日均調用量增長98倍。這些數據印證了深度綁定的趨勢,頭部客戶正在將智譜模型嵌入核心業務。
但真正的考驗在於:在「優化高成本推廣」後,智譜能否以更低成本推動客戶深層次轉化?
深度調用客戶需要API穩定性保障、微調支持、行業解決方案參考和社區生態反哺。這些能力過去部分依賴銷售團隊居中協調,未來則需要更高效的自助服務工具、更完善的技術文檔和更活躍的開發者社區來承接。
智譜的潛在風險在於職能轉型的速度,能否跟上客戶從「淺層試用」到「深度綁定」的節奏。如果轉型慢了,深度客戶的粘性優勢可能還沒兌現,淺層客戶的價格敏感流失就已經先到了。

MiniMax的收入結構從C端為主切換到B端為主,費用開支卻因為用戶自然增長而下降,這是一個值得關注的結構性變化。
銷售費用下降的錢,去了哪裏?
如果壓縮的是低效的地推和品牌廣告,同時把資源傾斜到客戶成功、解決方案架構師、售後技術支持團隊上,那這就是一次精準的再配置——以更低的獲客成本,匹配更高的客戶服務密度。
但如果費用的下降是全面收縮,只管用戶自然增長,忽視售後能力,那問題就會積累:B端企業客戶,尤其是海外大客戶,需要的不僅是「一個好的模型」,還有SLA承諾、安全審計、定製化微調和專屬響應。這些服務並不天然附屬於API接口,需要人來交付。
MiniMax全球200萬企業客戶和開發者中,真正需要貼身服務的頭部客戶或許有限,但隨着B端收入佔比持續攀升,頭部客戶的絕對數量和服務深度都在增長。銷售可以砍,但交付和服務能力不能砍,否則收入越高,續約風險積累得越快。
真正的風險不是「銷售壓縮」,而是「壓縮的究竟是不必要的銷售開支,還是必要的客戶成功能力」,這取決於財務報表之外的管理細節,目前公開信息無法給出定論。
Part.
03
模型即銷售 銷售不止於模型
大模型的競爭從「賣軟件」變成「賣智商」。
傳統軟件公司的銷售費用率通常在20%-40%,需要銷售去說服客戶「你為什麼需要這個軟件」。
但大模型的邏輯不同:客戶不是因為被說服才用,而是因為不用就會在競爭中落後。當一個模型的智能水平足夠高時,採用它的決策成本趨近於零,銷售的價值自然趨近於零。
這解釋了為什麼兩家的銷售費用可以同時下降,而收入仍在暴漲。也解釋了為什麼兩家的研發費用仍然是銷售費用的10倍以上。智譜研發開支21.31億元,是銷售費用(1.78億元)的12倍,MiniMax研發開支20.0億元,是銷售費用(1.81億元)的11倍。

大模型公司的核心資產不是銷售團隊,而是模型本身的。誰能在更短的時間內把模型推到更好的體驗水平,誰就能以更低的獲客成本獲取更多的客戶。銷售費用下降既是模型能力提升的自然結果,也是管理層主動將資源向研發傾斜的戰略選擇。
大模型不再像過去那樣需要銷售了。或者說,不太需要傳統意義上的銷售了。當客戶從"要不要用AI"變成"怎麼用AI才能最大化價值"時,銷售的角色就從"說服客戶簽約"轉向"幫助客戶成功",這更接近於工程師、顧問與銷售人員的複合體。
這也就意味着,銷售的功能逐漸從售前轉向售中和售後。OKR從用戶量轉向用戶留存。模型自己就是最好的銷售,人更像是為模型吸引過來的客戶打工。