加息預期的提前兌現,黃金在迅速消化利空後迅速回補。從事件驅動的角度看,9月11日公布的美國核心CPI按月為0.3%(略超預期),CME對9月聯儲局加息概率向上突破90%,倫敦金現在短暫下跌後快速反彈,預防式加息預期的提前兌現反而在一定程度緩解了市場的顧慮。那麼,黃金為何強勢回補?金價短期是否回調到位了?未來金價將如何演繹?
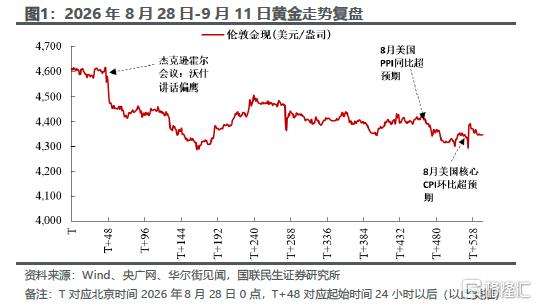
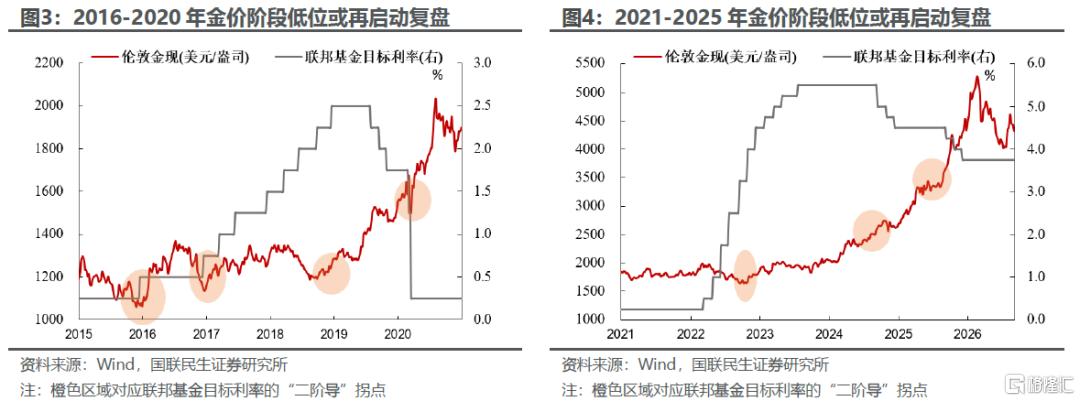
核心CPI超預期下,黃金為何強勢回補?本質上是市場對後續加息節奏放緩的期待。根據歷史覆盤,黃金階段低位拐點或上漲行情再啓動,往往對應聯儲局加息斜率「相對溫和」或「邊際放緩」,亦或是降息周期的重啓。
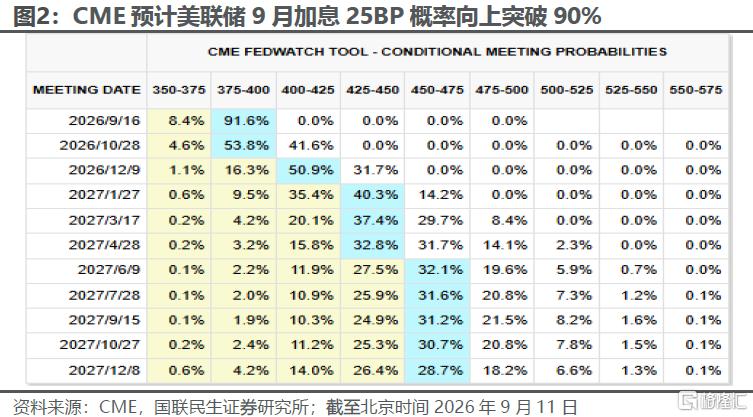
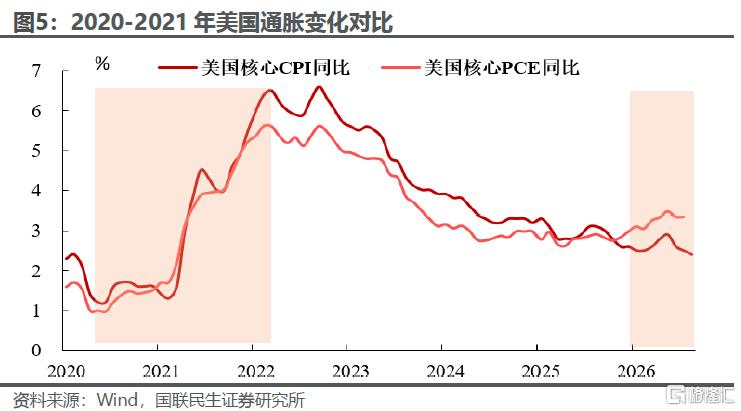
那市場為何認為加息兌現是「靴子落地」?本質上是聯儲局對通脹誤判的空間較小。對比2020-2022年,2020年3月聯儲局無底線QE以及2021年拜登政府的採取強寬鬆的財政政策,美國通脹上行的斜率加速(波動率提升)"聯儲局始終認為「通脹是暫時的」"通脹誤判空間較大"2022年聯儲局激進加息。
現在與之相反,美國通脹溫和波動"聯儲局對通脹誤判的空間較小,因此加息大概率以溫和加息的形式呈現,即「通脹和就業數據明朗化之前可能不會連續加息」,意味着市場對9月加息兌現後「聯儲局加息節奏放緩」的期待較高。
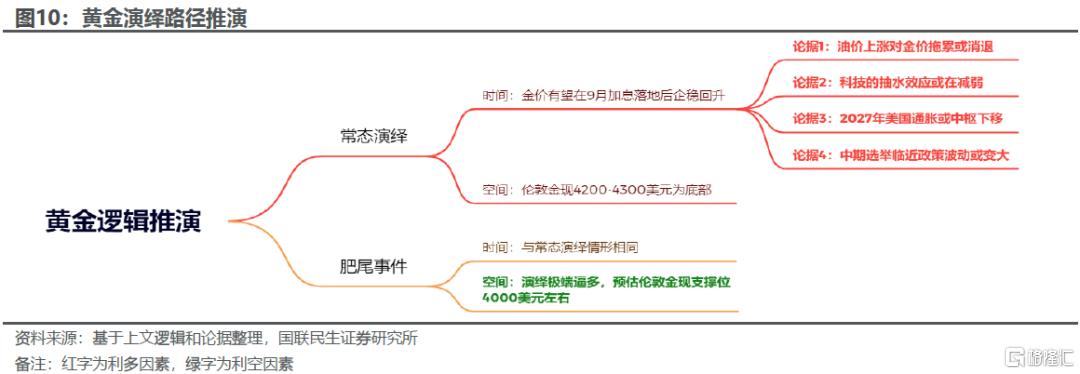
從時間的角度看,我們認為黃金短期利空和壓制因素有望逐步消退,11月中期選舉的臨近或對金價有利:
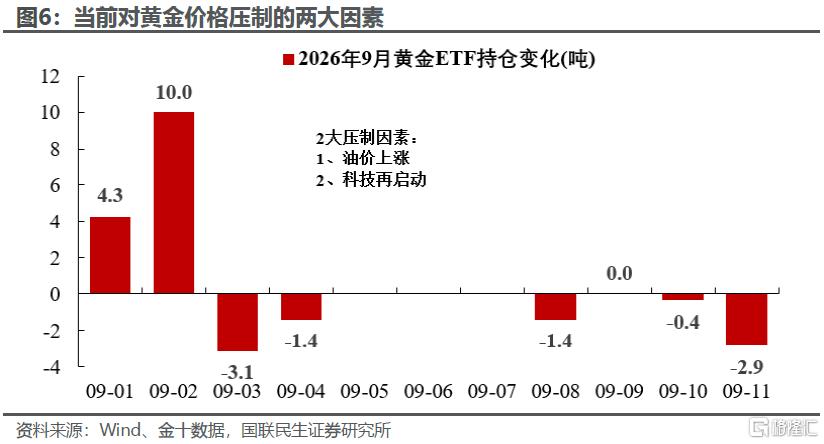
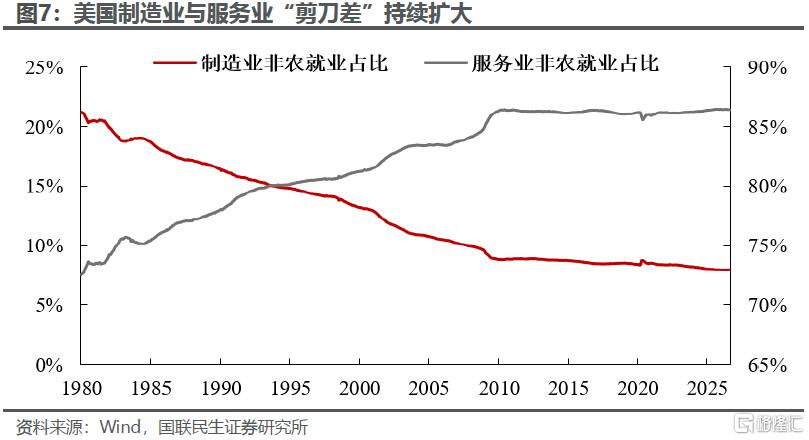
其一,若9月聯儲局加息「靴子落地」,油價上漲的通脹因子對金價的壓制或減弱。從本質上來看,通脹上行尤其是滯脹階段中長期利好金價,此時「通脹"加息」是黃金最重要的壓制因素,而美國製造業空心化"利率敏感部門佔比偏低"美國缺乏單獨擴大供給壓制通脹的能力(參考圖7),意味着聯儲局難以通過單獨加息遏制通脹。
我們認為通脹對黃金的支撐作用有望在加息「靴子落地」後逐步顯現,黃金可能對油價逐步「脫敏」。
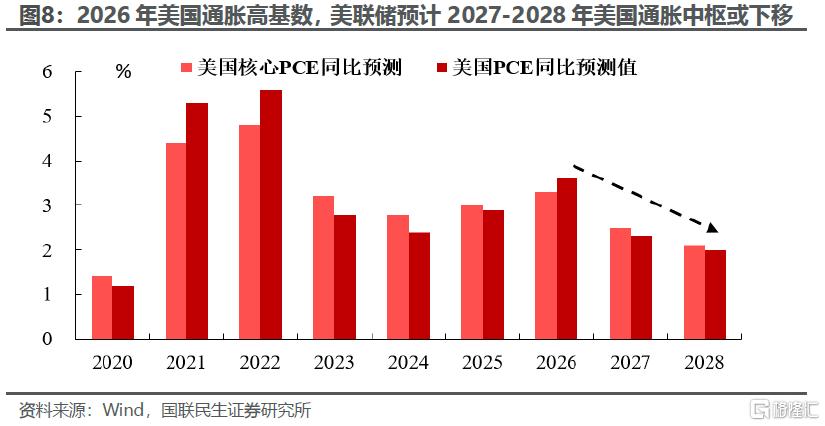
其二,2026年美國通脹高基數或導致2027年美國通脹中樞下移,短暫加息後2027年有望重返降息周期。截至目前,在2026年美國通脹高基數的作用下,聯儲局預計2027年美國PCE按年、核心PCE按年分別降至2.3%和2.5%,本就2.4%的美國核心CPI按年有望向聯儲局2%的目標水平進一步收斂,通脹約束減弱下或助推聯儲局重返降息周期。
其三,科技對黃金的「抽水作用」或減弱,配置黃金符合「啞鈴型策略」的審美。9月以博通、甲骨文等業績超預期,科技板塊資金迴流對金價短期有所壓制,但是10月隨着Anthropic上市,美國超級IPO開始進入下半場,美股流動性或面臨挑戰;另外,11月中期選舉結束"意味着特朗普維穩股市的訴求可能減弱(參考《市場觀察:美股回調風險幾何?》),在科技邏輯無法證實或證僞的情況下,配置部分黃金符合「啞鈴型策略」的需要或審美。
從空間的角度看,我們認為倫敦金現有望在4000-4300美元/盎司獲得支撐。
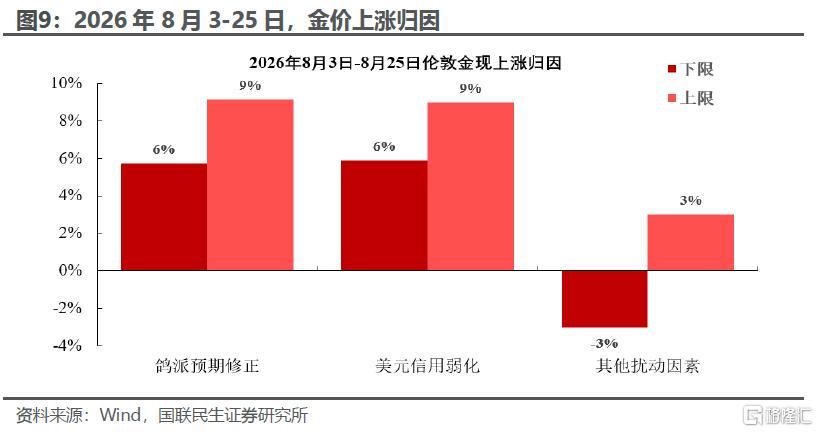
為什麼倫敦金現4300美元如此重要?本質上是因為倫敦金現4300美元反映了金價完全回吐8月3-25日因貨幣寬鬆糾偏帶來的漲幅,昨夜金價觸及4300美元后強勢反彈是對此的充分驗證(參考圖9)。
若油價繼續脈衝等肥尾事件發生,預計倫敦金現底線支撐位4000美元左右。當前3個月滬金平值期權IV已經上升至26.56%左右,如果9月16日聯儲局加息前金銀上演「流動性擠壓下的集中拋售」,倫敦金現最大回撤或向15%的極限靠攏,支撐下限大約為4000美元/盎司附近(參考報告《 7 張圖讀懂黃金是否回調到位》)。
綜上所述,倫敦金現4200-4300美元/盎司反映了基本面利空兌現後的價格區間,4000美元/盎司則對應極端情況下的「壓力測試」。
投資建議:以「TACO」交易的方式關注黃金機會。9月16日聯儲局議息會議前,油價、科技兩大利空短期導致倫敦金現日跌幅超過2%或者跌破4300美元/盎司,建議重點關注 「TACO」交易機會;9月16日議息會議若加息,通脹對金價的拖累作用或減弱,此時應當積極關注非農、通脹超預期等提前博弈二次加息的回調機會。
風險提示:聯儲局對通脹預判與現實存在偏差;霍爾木茲海峽關閉長期化;AI邏輯和敘事被超預期強化等。
注:本文來自國聯民生證券2026年9月14日發布的《大類資產觀察:黃金是否充分定價短期利空?》,報告分析師:林彥 S0590525110007;陳藝鑫 S0590526030001