(來源:木魚ETF)
(注:以後覆盤儘量盤後發,早報只做數據和隔夜動態分析)
周三科技強勢反擊,一掃陰霾!

我們上周五以來持續指出,藍籌和避險周期主題表現弱於預期,加之高盛等投行風向變化,活躍資金將關注科技成長的低位配置機會。這幾日大局符合預期,只是周三反擊力度超預期。
短期如此,但視角不應這麼窄!
兩派ETF如何爭?
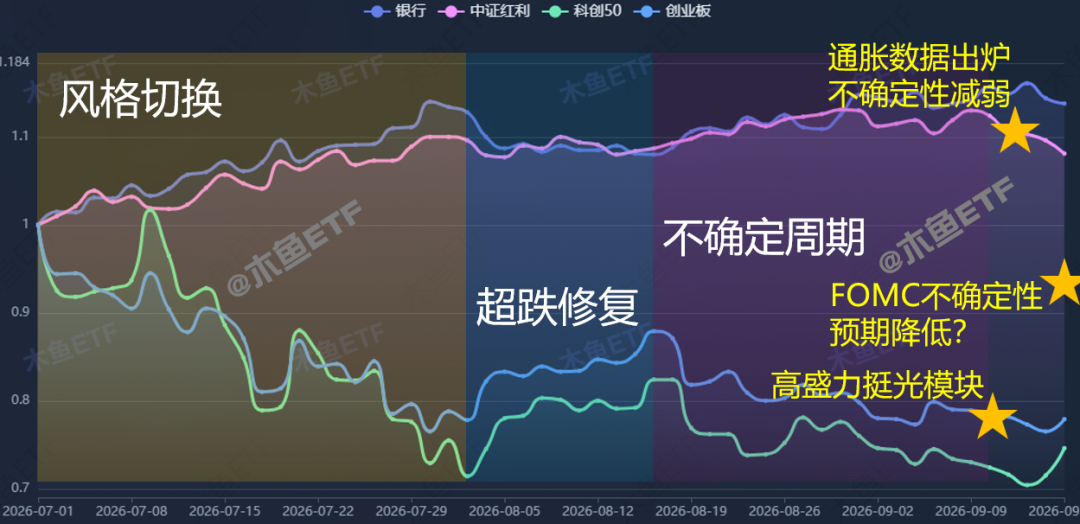
其實市場的活躍資金,並沒有什麼產業情懷,在合適的時候去更容易抱團順風的地方,就是他們的策略。而現在ETF按風格可分兩派:金融紅利能源一派、AI半導體新興概念算另外一派,大多數時候要選一路。
踩對風格,90%的時候可無視市場牛熊,因為總有一幫人會找地方抱團。
如上圖,從7月以來,活躍資金持續賣出兩創為首的科技成長,調倉到金融、能源為首的避險和藍籌低估值方向。8月科技主題超跌修復是,也未動搖低估值品種的走勢,風格上並未明顯重新切換。

而進入8月下旬,利率、美債、中東問題發酵,全球市場進入新的不確定周期。金融、紅利們繼續高舉高打,對沖基金押注金融使藍籌這一派再攀新高。
然而在9月初,高盛全面看多光模塊,本我們認為是重大事件,這標誌着機構資金開始關注科技成長的低位配置機會。接下來,油價大漲但能源板塊漲不動,則表明避險情緒回落,活躍資金派發。
上周,美國通脹數據落地降低了不確定性,避險主題配置的價值進一步降低,這也是我們看好科技成長的主要原因。
接下來還剩一個主要的不確定性:FOMC(聯儲議息會議),周三資金搶先押注了!

主要指數收盤顯著放量,科創50打出人氣!
一方面是活躍資金階段佈局之後,今日要賺錢了,所以一波做多。當然從科創50ETF放量來看,或有大資金運作,但邏輯是暢通的。

ETF收盤升跌來看,半導體上游、光模塊集體、AI芯片主題領升,此外遊資品種衛星也很活躍。日本光刻膠漲價、外界評估東大光刻機進步也成為情緒因素。而工程機械領跌,則是老美髮起調查導致,也對出海品種整體有負面影響。
資金量還是不足,所以一定是找景氣強、共識高的方向。港股依賴外資,情緒沒回歸。養殖農業,我們分析過,難以與科技一起漲,博弈因素。
明早或見更明朗
另一方面,押注加息落地之後,超跌修復!
-市場押注聯儲局周三加息概率高達94%
-白宮經濟顧問稱加息將是錯誤,釋放反對緊縮政策信號
-若聯儲局維持不變,將成30餘年來最大"鴿派意外"
今晚議息會議,加息一次是符合預期,兩次或略超預期,不加息纔是不符合預期的新不確定因素。
而如果符合市場預期,那麼銀行、紅利、能源這些老登們的配置價值又降低了,而且相對而言處於高位,這一派ETF壓力就大了。相反,科技成長為首的超跌就還有慣性,小微概念也會從量化的風格因子受益。
但如果出現意外情況,加息節奏太猛、鷹聲太響或者不加息,市場一亂就又要避險了。
所以,這周以來,活躍資金押注確定性將提升。
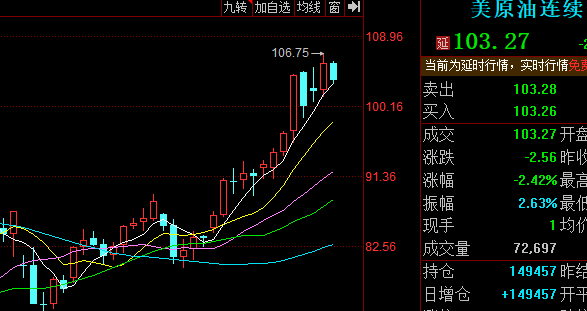
油價、美債收益率可當做風向,明早明確回落,則科技成長、小微還有慣性修復機會,否則今日漲幅可能回吐壓力就大了。
相對而言,科技成長容錯率較高的,還是雙創(50)、消費電子、成長、工業母機等,小微概念容錯高的有中證2000、科創200等可關注。
此外,油價如果繼續回落,有色金屬也有望出現有力修復,這些都是明早要關注的品種。
盤中其他可關注的消息。
【海外宏觀】
- 聯儲局加息概率升至95%,市場定價本周加息25個點子,12月加息概率亦升至七成,就業數據強勁強化緊縮預期,沃什將主持新聞發布會。
- 10年期美債收益率突破5%創2007年以來新高,分析認為真正的壓力或在12至18個月後顯現,高利率將逐步暴露金融體系脆弱性,傳導至住房、商業地產及高負債企業。
看明早歐美債收益率走勢。
【機構觀點】
- 摩根士丹利預測中國銀行業淨息差將較早企穩並自2026年起溫和復甦,ROE穩定在約9%水平,偏好建行、中行;未來三年金孖展產收益率有望回升50個點子。
- 中信證券看好PCB周期持續性,短期受益AI迭代放量及傳統領域漲價,26H2業績有望表現強勢,中長期受益工藝材料持續迭代升級。
- 小摩維持寧德時代增持評級,目標價725港元,認為公司收購吉利旗下電池廠股權標誌中國電池行業進入整合階段。
宏觀數據弱化了金融的基本面。
【海外科技】
- 黃仁勳表示人工智能行業不需要新法律,安全與速度可以兼得
- 美施壓墨西哥限制AI硬件非北美零部件,以防中企規避關稅,AI硬件涵蓋芯片、服務器等,今年已超越汽車成墨西哥對美出口頭號商品。
易中天仍有未來風險,但老美產能沒上來前大致還有修復機會。
【國產科技】
- 中國存儲芯片技術差距大幅收窄,NAND僅落後韓國一年,DRAM落後兩年,HBM落後三年,長江存儲2027年將躍升至400層。
- 日本光刻膠巨頭JSR、東京應化、信越化學宣佈2026年10月起全球漲價,高端ArF系列漲幅15%-38%,HBM專用浸沒式ArF最高上調24%。
- DeepSeek V4.1 Flash發布,原生多模態、100萬Token上下文、384K輸出,七項測試中代碼與智能體五項超V4 Pro。
- 智譜完成50億美元再孖展用於算力擴容,GLM-5發布後調用量暴增10倍,7月再完成40億美元再孖展。
- 字節跳動獲296億美元銀團貸款用於經營含AI研發,公司估值超4000億美元,員工限制性股票估值上調5%至每股241.35美元。
國產半導體,強景氣共識
【港股(互聯網)】
- 港股三大指數收漲,恒指漲0.5%,恒生科技指數漲0.47%,百度、阿里巴巴上漲,機器人概念股集體強勢,汽車股普漲。
【儲能/新能源】
- 中汽協:1-8月新能源汽車產銷分別完成1066.8萬輛和1065萬輛,8月銷量佔比創新高達60.6%;8月新能源車出口52.6萬輛按年增長1.3倍。
- 寧德時代股價跌超5%跌破300元創2025年9月以來新低,市場擔憂車企去寧德化致訂單流失;理想部分車型轉向欣旺達,小米部分車型未沿用寧德時代電池。
- 電池級碳酸鋰中間價報128600元/噸較上日下跌2750元/噸;鄭商所橡膠期貨大漲,A股橡膠板塊集體漲停。
【商品】
- 煤價連漲中斷港口庫存攀升,港股煤炭股集體下跌,秦皇島港Q5500動力煤報價987元/噸較前一日下跌2元,環渤海港庫存增至2378.6萬噸。
- 供給趨緊疊加需求回暖,鎢供需緊平衡格局有望延續;A股鎢板塊表現活躍,翔鷺鎢業、中鎢高新等漲幅居前,年初至今兩隻個股漲幅超100%。
- 培育鑽石股集體上漲,分析指出2026年成為金剛石半導體散熱產業化元年,AI算力散熱剛需爆發。
【商業航天】
- 東方空間引力一號遙三運載火箭在東海海域成功發射,將8顆千帆星座組網衛星與1顆EUHT技術試驗衛星送入預定軌道,創我國單次海上發射載荷重量及軌道高度新紀錄。
- 東方空間引力二號可重複使用大型液體運載火箭正在加速研製,預計2026年四季度首飛,近地軌道運力21.5噸,約為引力一號三倍以上。
- 箭元科技完成B++輪孖展半年累計超23億元,躋身國內商業航天獨角獸;元行者一號Y1、Y2已齊套並完成首飛前30餘項關鍵地面試驗,計劃年底具備首飛條件並驗證回收。
【消費】
- 北京1-8月社會消費品零售總額8479.2億元按年下降2.1%,扣除汽車類後下降0.1%;糧油食品、服裝鞋帽、日用品類零售額分別增長4.3%、1.8%和1.1%。
- 中秋前夕月餅銷量近乎腰斬,高端禮盒滯銷銷售額按年下滑超45%,主要門店8月14日至9月13日銷售額按年下滑45.17%。
- 中秋國慶雙節臨近,國內旅遊市場預訂熱度攀升,去哪兒平台中秋國慶等關鍵詞搜索量按月上月增長167%,本周國慶機票酒店預訂量按月增56%。
- 攜程集團第二季度營收按年增長6%,淨虧損約25億元,業績壓力凸顯。
【高端製造】
- 美對華線性液壓缸發起雙反調查,A股工程機械股重挫三一重工一度逼近跌停,山推股份跌超8%,柳工、杭叉集團、徐工機械跌超7%。
- 44家鋼企包括寶武、鞍鋼發布控產降庫存倡議書,譴責超產行為確保完成全年目標,堅持自律控產降庫存踐行三定三不要原則。

大多數活躍資金已經押注今晚「利空出盡」,明早兩派ETF高下可見!