智通財經APP獲悉,Strategy(MSTR.US)發行的永續優先股STRC(Stretch)在經歷一輪慘烈拋售後,已反彈至最高99美元,距離100美元面值僅一步之遙。但撐起反彈的最大買家是公司自己。
Strategy推出這一產品,意在將比特幣孖展模式從波動劇烈的普通股拓展出去。讓STRC回到100美元面值,是董事長Michael Saylor證明這款「數字信用」產品能成為持久資本來源的關鍵,而不是只在市場對Strategy和比特幣熱情高漲時纔有效的產品。
這一邏輯在6月受到考驗。當時Strategy賣出了少量比特幣,打破了Saylor長期堅持的「永不賣出比特幣」建議。隨後拋售令這隻永續證券跌至近70美元,削弱了「STRC是更穩定參與Saylor槓桿比特幣積累策略」的說法。經過數周大額回購,Stretch已反彈至最高99美元。
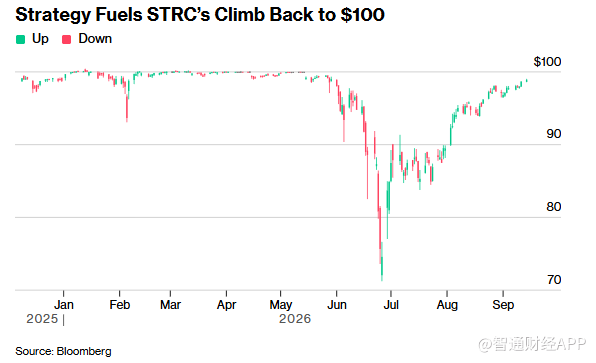
公司自購規模巨大
數據顯示,7月20日至9月13日,Strategy回購約996萬份STRC,耗資約9.5億美元。這相當於同期STRC總交易量的約18%。在最近公布的一周內,Strategy的回購量幾乎佔總交易量的28%。
Infrastructure Capital Advisors首席執行官Jay Hatfield表示:「沒有顯著的機構增量買家。」他表示,其公司在6月低點附近買入STRC,並在90多美元高位賣出大部分。
如此大規模的自購,讓STRC的復甦故事變得複雜。Strategy建立優先股體系,部分是為了減少對發行普通股的依賴。但市場轉向後,公司最終不得不出售普通股來支撐優先股。過去一年,該公司普通股已跌約60%。
自7月20日以來,Strategy用於回購STRC的資金中,約7.65億美元(佔回購總額約80%)來自普通股銷售。另有約1.61億美元來自比特幣銷售。
換句話說,這套孖展安排本來是為了減少對普通股的依賴,現在卻反過來要靠賣普通股來支撐它。
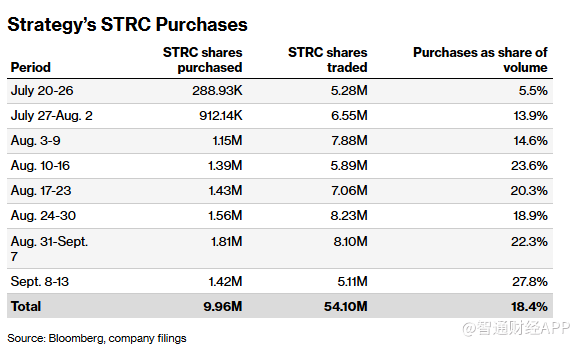
孖展邏輯反轉:賣普通股、買STRC
如果STRC能在Strategy不再作為主要買家託底的情況下回到面值,公司便可再次發行優先股,為購買比特幣孖展,同時減輕對普通股的依賴。但這能否實現,仍是未知數。
Two Prime創始人兼首席執行官Alexander Blume表示:「現在他們賣Strategy普通股籌現金,去買STRC,而不是買比特幣。對於那些買股票以‘放大’比特幣敞口的人來說,這在短期內並不能帶來收益,也不是他們想要的。」
這跟Strategy過去賴以崛起的邏輯正好相反。當普通股相對比特幣持倉價值存在高溢價時,公司可發行普通股,用收益買比特幣,並可能提高每股比特幣持有量,這有助於維持溢價,從而使進一步發行股票更具吸引力。
優先股本應讓這個飛輪轉得更快。但STRC要成為可持續的孖展來源,前提是投資者願意以100美元或以上買入。這是新發行不稀釋股東權益的底線。
Wave Digital Assets國際投資組合管理主管Rajiv Sawhney表示:「最簡單明瞭的解釋是,STRC只有以面值交易才能發揮產品作用。如果價格是71美元,它作為孖展工具就毫無價值,而且實際上是一種有毒資產。」「價格就是產品本身,」他表示。
回購的經濟賬:低價註銷,重置票息
這也解釋了為何回購可能具有經濟意義。以低於面值的價格買回並註銷面值100美元的優先股,相當於以低於面值的成本,消掉一項每年需付12美元股息的負債。
Sawhney表示,以85至90美元回購是非常有吸引力的資產負債表交易;如果STRC回到平價且股息率最終能降低,可幫助Strategy降低未來孖展成本。他說,回購是「花錢把票息重置」。
Strategy還加強了流動性緩衝,並將數字信用證券回購授權翻倍至20億美元。
STRC能否不靠公司回購站穩?
問題在於,STRC能否在不再依賴公司大舉回購託底的情況下,繼續穩定在面值附近。
「沒有客觀理由表明STRC會以100美元交易,」Blume 表示,並補充道,Strategy 能否縮小差距、從而重新激活「按市價發行股票(ATM) 孖展」這台機器,仍有待證明。
要讓STRC維持在面值附近,可能需要散戶投資者重新入場。但他們已經離開加密貨幣,轉向追逐AI、代幣化股票和大宗商品的上漲行情。
Hatfield表示:「它需要散戶參與,因為機構優先股市場已經塞滿了這類產品。」
如果做不到這一點,新的孖展邏輯將與舊模式截然不同:賣普通股,拿現金托住優先股,再指望優先股最終恢復成籌資買比特幣的工具。