9月17日,波羅的海交易所的原油運輸指數TD3C航線(中東灣至中國,27萬噸級VLCC)的TCE報121.25萬美元/天,按月上周漲了40.64%。
一個月前,這個數字還在70萬美元附近。
如果再往前推到2月13日美伊衝突正式爆發前,TD3C對應TCE約11.74萬美元/天。
半年多的時間,漲了差不多10倍。
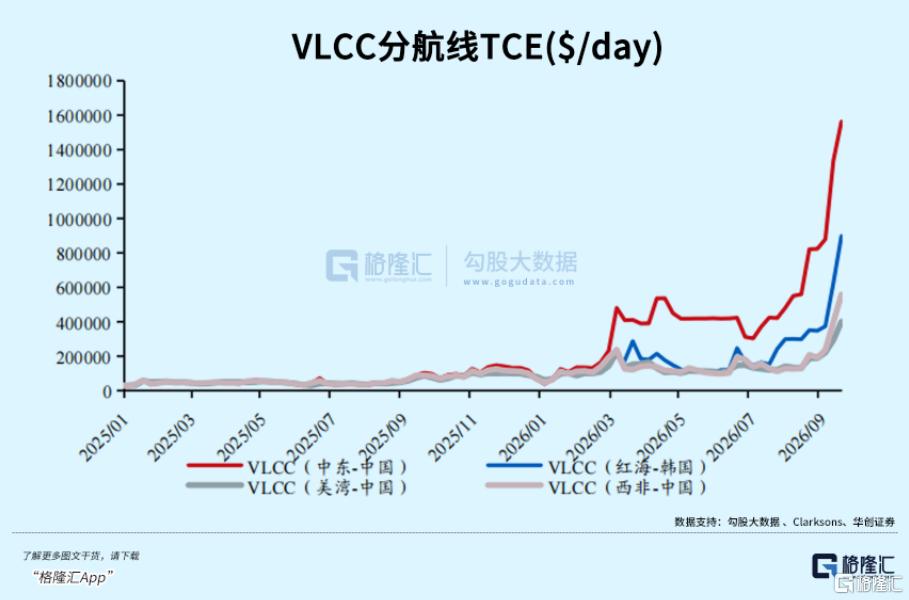
同一時間,TD15西非至遠東航線TCE報52.45萬美元/天,漲48.3%;TD22美灣至遠東航線TCE報38.84萬美元/天,漲51.1%。
9月16日,中國進口原油運價綜合指數CTFI達到14575點,較9月初上漲約83%。
全球主要原油運輸航線,都在以強勢到誇張的變化同步走強。
那麼,如此強勁油運行業景氣周期下,誰將受益?
01
VLCC運力全球告急
運價指數的飆升根源,在於霍爾木茲海峽被封后,中東原油出口模式發生了巨大的結構性變化,導致超大型原油運輸船(VLCC)的有效運力被系統性地急劇消耗。
一部分原油不再走傳統的大型油輪直航路徑,而是通過短駁、船對船過駁等方式完成運輸。
與此同時,沙特西海岸的延布港出口大量轉向蘇伊士運河南端的AinSokhna港,再通過蘇麥德管道輸送至地中海的SidiKerir港裝船。
這條路線看起來繞了一個大彎,但實際上蘇麥德管道每日240萬到280萬桶的運力,遠低於延布港1500萬桶的潛力,大量原油仍然依賴油輪繞行好望角運輸。
但繞行的代價,必然造成航次時間的大幅拉長。常規延布直達遠東的航次55天左右,繞行好望角之後拉長到80到110天。
這意味着,同一艘船,一年能完成的航次數量直接減少三分之一以上。
另有分析測算,霍爾木茲海峽通行受阻導致近一成VLCC船隊被困,另有一成運力待命擱淺。這些船沒有從船隊清單上消失,但它們從可調度的有效運力中消失了。
另一方面,雖然全球各造船廠在連夜造新船,但當前的產能主要只能做到替換要退出的老船,實際能立即交付的增量並不多。
相關數據顯示,當前全球VLCC在建訂單262艘,相當於現有船隊的30%左右。2026年上半年VLCC新船訂單達到139艘、4259萬載重噸,手持訂單佔現役船隊比重從2024年初的5%飆升至35%。
看到這些數字,第一反應是運力過剩即將到來。
但拆開看完全是另一回事。
目前全球VLCC船隊約900艘出頭。VLCC經濟使用周期20到22年,正常新老更替每年至少交付40艘。
而2024到2025年,全球合計只交付了8艘VLCC。2026年預計交付39艘,2027年64艘,2028年跳到102艘。即2026到2028年合計約205艘,剛好匹配船隊基礎更替需求。
更關鍵的是,老齡船正在被法規逼退,而不是被運價逼退。
當前全球VLCC船隊中15年以上船齡佔比高達41%。IMO的CII碳排放評級和歐盟ETS碳收費構成硬性合規約束,20年以上老船很難達標。
當前已有約150到160艘老舊VLCC因受制裁及安全風險逐步退出市場。
中信證券測算,到2027年20歲以上VLCC運力佔比將提升4個百分點至23%。這些船不會等到運價下跌才拆解,合規紅線會迫使它們退出。
02
噸海里需求結構性抬升
運力在收縮,需求側的變化同樣值得關注。
比如日韓的原油採購結構調整。衝突之前,日韓有超90%的原油採購自中東。而衝突之後,日韓煉油企業開始加大對美灣原油的採購量。
4月初,日本、韓國、新加坡和泰國的煉油企業為下月裝船,至少採購了6000萬桶美國墨西哥灣沿岸原油。
但美灣至亞洲的運距是中東至亞洲的2.6倍,單航次噸海里消耗將顯著抬升,這正是當前運價暴漲的核心驅動之一。
中國這邊,成品油出口配額恢復後,煉廠可以通過出口成品油兌現國際市場高額裂解利潤。
9月成品油出口達到420萬噸,按40%到50%的成品油綜合轉化率倒推,至少需要額外消耗800萬噸原油,摺合接近30艘VLCC的貨量。
這部分增量需求,也直接疊加了在原油端的運輸需求上。
而中國自身的原油庫存處於去化階段。當前中國原油庫存規模估計超過12億桶,上半年整體仍淨增加約53萬桶/日,但6月已轉為釋放約94萬桶/日。
一旦中國從去庫存轉向補庫,釋放的貨盤量級會顯著改變供需天平。
FGENexantECA預計中國將在今年晚些時候重新啓動戰略性補庫,速度可能達到80萬桶/日。
如果這一預期兌現,疊加成品油出口配額持續恢復帶來的原油加工需求,中國貨盤對VLCC運價的拉動將是結構性的。
03
誰在喫到這輪景氣紅利?
本輪油運景氣的紅利分配極度不均,核心看兩個維度,是否擁有VLCC核心運力以及現貨運力佔比高低。
招商輪船的核心優勢是現貨、短租運力佔比高,業績彈性在國內標的裏最大。
公司手握52艘左右VLCC超級油輪,是國內頂級VLCC船隊,業務覆蓋原油、幹散貨、LNG。在現貨運價衝高的階段,短租、現貨佔比高的船隊能第一時間喫滿漲價紅利。
2026年上半年,招商輪船實現歸母淨利潤69.60億元,按年增長227.57%,其中油輪運輸板塊淨利潤61.89億元,按年暴增378.62%,僅油運一項就貢獻了全公司歸母淨利潤的89%。
國金證券測算,TCE每上漲1萬美元/天,招商輪船稅後利潤將增厚12.11億元。
上半年公司VLCC美灣、西非航線運價均值分別為10.6萬和11.3萬美元/天,而當前TD15和TD22的TCE已經分別達到52萬和38萬美元,Q3和Q4的業績彈性遠大於上半年。
中遠海能是全球油輪船隊運力規模最大的公司。擁有53艘VLCC船隊,同時佈局成品油、LPG、LNG運力,無干散貨業務,賽道更純粹。
公司採取長協加現貨組合模式,中長期期租合約鎖定了穩定利潤,抵抗周期波動能力更強。但也正因長協佔比偏高,行情爆發階段的業績彈性略低於招商輪船。好在公司LNG、成品油業務築牢業績安全墊,中長期景氣行情持續周期更長。
2026年上半年,中遠海能歸母淨利潤約45億元,按年增長141%,其中外貿油運實現毛利22.4億元,按年暴增317.6%。
公司管理層在業績說明會上明確表示,9月大部分急升的運價會反映在第四季度業績中。公司目前持有6艘VLCC訂單,另有6艘光船租賃VLCC將於2027至2028年交付。
成品油運輸環節的傳導稍慢,但方向清晰。
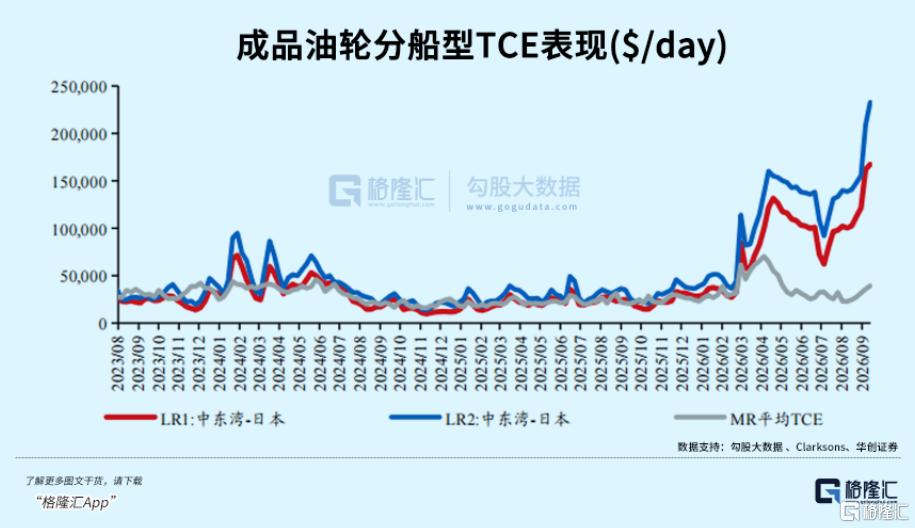
招商南油是A股唯一的成品油運標的,公司無任何VLCC運力,核心資產是MR中小型成品油輪,主營遠東-中東成品油運輸航線。
成品油海運擁有獨立的貨盤和定價體系,原油運價暴漲不會直接帶動成品油輪漲價,行情傳導存在明顯時滯。它能跟隨能源海運景氣回暖,但業績彈性遠不及兩大VLCC龍頭,屬於二線受益標的。
2026年上半年,招商南油歸母淨利潤8.12億元,按年增長42.41%,MR成品油輪大西洋航線日收益達到5.03萬美元,按年翻倍,亞太航線超3.26萬美元,漲52.74%。
公司同期處置了4艘老舊成品油MR船舶,優化運力結構。原油運價高企時,船東會優先將運力配置到收益最高的航線,成品油輪的供給相應收縮。
疊加中國成品油出口恢復帶來的煉廠東移效應,成品油運的補漲邏輯正在兌現。
至於幹散貨民營船東方面,和本輪油運基本無關了。
比如國航遠洋、海通發展等民營航運公司,核心運力是幹散貨船,主營中東硫磺、化肥、糧食等散貨運輸,和原油VLCC海運是兩套完全獨立的供需周期。中東原油航運景氣走高,不代表散貨行情走強,這類企業僅能依靠中東散貨貨盤增量小幅受益,但和本輪VLCC漲價行情是基本脫節的。
造船環節的傳導更靠後,但訂單數據已經反映了市場對運力的飢渴。
中國船舶截至6月末累計手持民品及海工船舶訂單729艘、9389萬載重噸、5262.66億元,其中油船佔比約30%。上半年新接訂單金額1194億元,按年大增93%。
但船舶建造周期長達2-3年,當下的運價暴漲其實無法轉化為船廠當期業績,屬於純預期炒作,業績兌現存在漫長時滯。
還有一些純蹭熱度、完全無關的海運標的。
中遠海控主打集裝箱班輪、中遠海特聚焦特種大件運輸,業務賽道和原油油運毫無關聯,本輪油運行情無法對其經營產生任何實質利好,僅存在板塊情緒聯動,無基本面支撐。
04
結語
客觀來看,本輪油運景氣行情是貿易流重構帶來噸海里增量、有效運力剛性收縮、行業合規出清三重核心邏輯共振的結果,並非短期地緣炒作。
但需要注意的是,航運是極致的強周期行業,沒有永恒的牛市。當前行業也存在幾重現實約束。
比如,地緣局勢是最大變量,若紅海航道快速全面恢復,繞行好望角的長距離貿易流回歸短線,市場有效運力將快速釋放,運價中樞會面臨下調壓力。還有2028年VLCC新船交付量大幅攀升,長期供給壓力會逐步稀釋當前的供需緊平衡。
此外,產油國貼水調整、煉廠成本上限,也會反向約束運價上行空間。
對於投資者來說,如何判斷行業當前處於周期的哪個位置,並在不同周期節點上做出與之匹配的策略安排,是一道極考驗投資能力的思考題。(全文完)