作者:董靜
儘管聯儲局啱啱宣佈加息,且高盛經濟學家預計10月將再度加息,但是高盛全球大宗商品研究團隊仍堅定維持黃金2027年底5400美元的目標價不變。
據追風交易台消息,高盛在9月18日最新的貴金屬研報中向市場傳遞了明確信號:緊縮政策只會放緩黃金的短期上漲節奏,絕不會終結其長牛趨勢。短期內加息壓力已大部分被市場消化,黃金仍具備向上空間。
報告稱,當前,全球央行結構性購金狂潮與對G10國家財政可持續性擔憂引發的看漲期權需求,正在為金價構築極其堅實的底部。
高盛預計,今年年底黃金公允價值將達到4650美元/盎司(顯著高於當前約4350美元的現貨價格)。此外,投資者需高度警惕期權市場交易商對沖行為可能帶來的機械性暴漲(逼空)風險,以及美國中期選舉前後的投機性劇烈波動。
加息衝擊有限:近期路徑放緩,終端目標不變
高盛在報告中明確指出,儘管聯儲局宣佈了三年以來首次加息,且高盛經濟學家預計10月將追加一次加息,黃金2027年底5400美元/盎司的終端目標價維持不變。
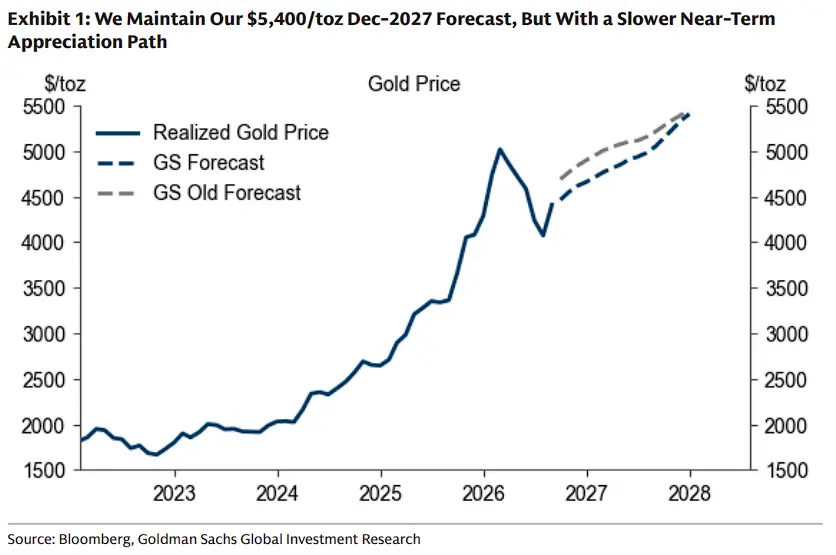
高盛的判斷邏輯在於:貨幣政策收緊的影響,將主要體現為黃金近期升值路徑的放緩,而非終端價格的下移。 高盛經濟學家預計,聯儲局將在2027年9月至2028年3月之間實施三次降息,終端利率預測維持在3.25%-3.5%不變。
正因如此,高盛將2026年底黃金公允價值預測從此前的4900美元/盎司下調至4650美元/盎司,但這一數字仍顯著高於當前約4350美元/盎司的現貨價格。報告同時指出,預期中的貨幣政策收緊已在很大程度上被ETF需求所消化,這意味着利率上行對金價的邊際壓制效應正在減弱。
央行購金:黃金牛市最核心的結構性驅動力
高盛報告將央行持續購金定性為黃金看漲邏輯的最主要結構性驅動因素,貢獻了預期至2027年底約23%漲幅的絕大部分。
高盛的央行購金實時追蹤模型(Nowcast)顯示,當前央行購金速度約為91噸/月(經季節性調整的三個月均值),遠超2022年前17噸/月的歷史平均水平,漲幅超過5倍。
基於這一加速趨勢,高盛上調了央行需求假設:
- 此前預測:2026年50噸/月,2027年40噸/月
- 最新預測:2026-2027年平均60噸/月
高盛認為,2022年俄羅斯央行資產被凍結事件觸發的全球央行儲備多元化需求是結構性而非周期性的轉變,近期與多家央行的溝通也印證了其對黃金的持續強烈需求。
看漲期權需求韌性十足,為金價提供額外支撐
報告特別關注黃金看漲期權市場的動態。當前黃金看漲期權持倉量約為歷史均值的三倍,且在聯儲局加息及相對鷹派的新聞發布會之後,這一持倉水平表現出異乎尋常的韌性。
高盛將這一現象解讀為:市場對G10國家財政可持續性的擔憂,持續支撐着將黃金作為宏觀政策對沖工具的需求。
值得注意的是,高盛的5400美元目標價假設當前看漲期權持倉水平大致維持穩定(GLD淨看漲期權未平倉合約約230萬張),並未將看漲期權倉位進一步增加所帶來的額外價格放大效應納入基準預測。
高盛測算,在當前約230萬張合約的持倉水平下,每增加100噸的確信性需求,金價漲幅約為6.8%,而在正常持倉條件下這一數字僅約為2%——這意味着做市商對沖行為可能機械性地放大金價漲勢,推動金價顯著超越高盛的基準預測。
尾部風險警示:極端鷹派路徑與大選前的「候車室」效應
高盛在研報中明確提示了兩種可能引發回調的情景:
1. 下行風險(極端鷹派情景):如果聯儲局在年底前超預期額外加息三次並暗示更高的終端利率,市場對發達國家央行獨立性的質疑可能會消退,導致宏觀對沖需求部分平倉。
疊加利率敏感型ETF持有者的淨拋售,金價短期內可能跌至約4070美元/盎司的底部。不過,得益於央行持續購金不斷抬高價格底線,金價將在2026年底逐步恢復至約4200美元/盎司。
2. 事件性波動(美國中期選舉的「候車室」效應):投機性資金往往在結果不確定的重大事件前將黃金作為避險的「候車室」資產。
高盛指出,在美國中期選舉前,投機性建倉可能會使金價暫時上漲約5%(假設淨管理基金持倉比當前高出約250噸,達到2014年以來的90分位數即685噸)。然而,一旦選舉結果塵埃落定,資金重新部署,金價可能會出現劇烈拋售,這一現象在2016年英國脫歐和2024年美國總統大選後都曾真實上演。