登入新浪財經APP 搜索【信披】查看更多考評等級
炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源:東方消費觀察
2026年半年報確認,珀萊雅經營活動現金流淨額按年驟降26.48%,扣非淨利潤下滑13.80%,主業造血能力持續惡化。與此同時,證監會首輪問詢中指向的外資准入合規瑕疵至今懸而未決,境外股東結構疊加文娛類經營範圍,正在從另一維度侵蝕其港股上市根基。
2026年8月24日,珀萊雅(603605.SH)披露的半年報,將這家「國貨美妝第一股」推向了一個前所未有的尷尬境地。

報告期內,公司歸母淨利潤按年增長46.26%至11.68億元,看似亮眼。但這一增長几乎全部來自收購花知曉產生的一次性投資收益——分步實現非同一控制下企業合併產生的股權重估收益高達4.45億元。剔除該項非經常性損益後,扣非淨利潤僅為6.64億元,按年大幅下降13.80%。
真正值得警惕的是現金流。上半年經營活動現金流淨額9.51億元,按年驟降26.48%,與營收微增0.24%形成尖銳背離。珀萊雅在半年報中將現金流下滑歸因於「商品銷售回款減少及推廣費支付增加」。利潤表「好看」與現金流量表「難看」之間的裂口,指向一個更本質的問題:賬面利潤並未轉化為真實回款,主業的造血能力正在加速衰減。
現金流下滑接近三成:「利潤繁榮」背後的失血真相
拆解來看,現金流惡化的原因分別對應經營鏈條的兩端——收入端和支出端,且兩端都在惡化。
收入端,核心品牌正在失速。主品牌珀萊雅上半年收入36.92億元,按年下降7.19%;彩棠收入5.51億元,按年下滑21.93%。兩大核心品牌同時出現明顯收縮。增長更多來自Off&Relax(收入4.77億元,按年增長70.81%)、原色波塔(收入3.13億元,按年增長222.23%)等體量尚小的新品牌,多品牌矩陣的梯隊效應初步顯現,但尚不足以完全對沖主品牌的下滑缺口。
支出端,營銷「吞金」愈演愈烈。上半年銷售費用28.56億元,按年增長7.40%,銷售費用率攀升至53.13%,其中形象宣傳推廣費率達到47.20%。這意味着,公司每收入100元,就有超過53元被投入營銷,而其中超過47元是直接的現金流出。形象宣傳推廣費按年增加了1.75億元,是現金流惡化的直接推手之一。

回款端同樣值得關注。期末應收賬款2.98億元,較年初增長3.25倍;存貨8.54億元,較年初增長34.47%。半年報明確指出,應收賬款和存貨增長與「非同一控制下企業合併深圳花知曉電子商務有限公司的增加」有關,更多是會計並錶帶來的「一次性擾動」。不過,應收賬款增速遠超營收增速,即便剔除並表因素,回款端的變化仍然需要持續關注
將時間軸拉長來看,這並非一次偶發性的季度波動。2025年,珀萊雅已經出現自2017年A股上市以來的首次年度營收和利潤雙降,全年營收105.97億元、歸母淨利潤14.98億元,按年分別下滑1.68%和3.50%。2026年一季度,現金流下滑的幅度更為劇烈,經營活動現金流淨額僅1.07億元,按年驟降84.16%,主要系收回貨款減少以及支付的推廣費增加。二季度雖然有所回補,但上半年整體降幅仍然接近三成。
在自身造血能力下降的同時,公司對上游供應商的資金佔用卻在加深。2026年半年報期末應付賬款餘額達到14.88億元,較年初的7.98億元增長86.3%。延長供應商賬期可以在短期內緩解現金流出壓力,但這本質上是一種被動的財務騰挪,而非經營層面的根本改善。
外資准入:隱藏在股東結構中的「合規紅線」
現金流惡化是擺在台面上的問題,但珀萊雅港股IPO面臨的另一重風險更為隱蔽,卻可能更為棘手——境外股東結構所觸發的外資准入合規審查。
2025年12月,中國證監會國際司對珀萊雅出具了四項補充材料要求,涵蓋募集資金用途、用戶數據收集、廣告業務資格以及外資准入。其中第四項問詢直指一個此前未被市場充分關注的問題:珀萊雅旗下多家境內子公司的經營範圍,赫然包含「電影攝製服務」「廣播電視節目製作經營」「網絡文化經營」「電影發行」「出版物零售」「演出經紀」等業務。
這些領域均屬於《外商投資准入特別管理措施(負面清單)(2024年版)》中「文化、體育和娛樂業」的限制或禁止範疇。證監會要求珀萊雅說明相關業務的實際開展情況及合規性,並進一步全面梳理所有下屬公司經營範圍是否涉及負面清單中的外資禁止或限制准入領域。
這一問詢的嚴重性在於,它觸及的是港股IPO中一個不可協商的前置條件。根據境外上市備案制度,若發行人業務涉及外資准入負面清單中的禁止領域,將面臨架構整改甚至實質性障礙。珀萊雅目前的境外股東結構中,香港中央結算有限公司截至2026年6月30日持有約2.30%的流通股,位居前十大股東之列。隨着港股IPO引入新的境外投資者,外資持股比例將進一步上升,文娛類業務的外資准入問題將從「潛在風險」變為「現實約束」。
截至發稿,珀萊雅尚未對證監會的問詢做出公開回復。公司於2025年10月30日首次遞表,招股書滿6個月後於2026年4月30日失效,公司於同日更新遞交了H股上市申請。但招股書至今仍缺乏針對外資准入問題的完整說明。在首輪問詢未獲滿意答覆的情況下,港交所的審核流程很難實質性推進。
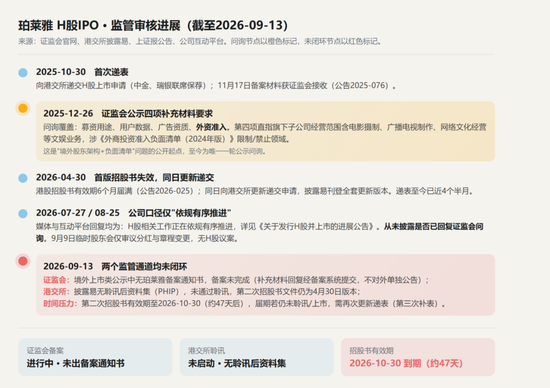
圖:珀萊雅H股IPO監管審核進展(截至2026年9月13日)。資料來源:證監會官網、港交所披露易、上海證券報。
值得注意的是,珀萊雅旗下文娛類子公司的設立並非近期行為。招股書顯示,這些經營範圍在首次遞表前即已存在。這意味着,公司在籌備港股上市過程中,對外資准入合規性的前期排查可能存在疏漏。在港股IPO審核日趨嚴格的背景下,這類「歷史遺留問題」一旦被監管認定為實質性合規障礙,輕則延長審核周期,重則要求剝離相關業務或調整上市架構。
港股審核的「持續經營」拷問
港交所對IPO申請人的審核,從來不只是看財務數字是否達標。港交所《上市規則》第8.05條為擬上市公司設定了三條財務資格測試路徑,其中「市值/收入/現金流測試」要求申請人前三個會計年度的經營活動現金流入合計不低於1億港元。珀萊雅目前的現金流水平尚未觸及這條硬性紅線,但港交所對「持續經營能力」的定性評估,往往比硬性數字更為關鍵。
港交所在評估發行人是否具備「足夠業務運作」時,明確關注的一個核心情形是:公司出現結構性而非暫時性的淨虧損或負營運現金流。珀萊雅面臨的問題是,現金流下滑究竟是周期性的還是結構性的?
從目前來看,答案可能不容樂觀。主品牌珀萊雅營收在2023年和2024年分別增長36.36%和19.55%,到2025年轉為下滑,2026年上半年進一步下降7.19%。這一轉折並非由外部宏觀環境單獨導致,而是與公司長期依賴的「大單品+高營銷」模式效力衰減直接相關。當營銷投入的邊際產出持續下降時,通過加大營銷來維持增長的策略本身就進入了負向循環——上半年銷售費用率升至53.13%的同時,營收僅微增0.24%,已經清晰地展示了這一困境。
在這一背景下,珀萊雅港股IPO的募資敘事——「加快國際化戰略和海外業務發展,增強境外孖展能力」——顯得格外脆弱。當公司自身的經營現金流已無法充分覆蓋日常營銷支出時,投資者有理由質疑:港股募集的資金,究竟是用於全球化擴張,還是變相填補經營現金流的缺口?
A股市場的估值變化已經給出了某種預判。截至2026年9月中旬,珀萊雅A股動態市盈率已降至約10倍,較歷史高點蒸發超過300億元。在這一估值水平上,H股發行若進一步折價,募資效率和現有股東權益都將承受顯著壓力。
結構性困境而非暫時性波動
將現金流惡化與外資准入問題放在一起審視,珀萊雅港股IPO面臨的可能並非單一障礙的疊加,而是一組相互強化的結構性困境。
經營層面,主品牌失速與新品牌體量不足之間的「青黃不接」,使得現金流的恢復缺乏可預期的拐點。合規層面,外資准入問題涉及的是上市的前置資格,而非可以通過後續信息披露彌補的瑕疵。市場層面,A股估值已大幅壓縮,H股定價空間有限,進一步削弱了上市的戰略價值。
珀萊雅並非沒有緩衝空間。期末貨幣資金達53.73億元,流動比率約2.82,短期償債壓力總體可控。公司體量足夠大,年營收超百億,遠高於港交所5億港元的營收門檻。商譽方面,收購花知曉新增商譽9.24億元,對應花知曉2025年淨利潤約2.80億元、市盈率約10倍,遠低於行業交易案例平均水平,商譽減值風險在當前業績增速下總體可控。這些因素意味着,IPO進程不會因為單期現金流數字而被直接否決。
但「不會直接否決」與「能夠順利推進」之間,存在相當大的距離。證監會首輪問詢已過去近九個月,外資准入問題至今未見公開的解決路徑;半年報的現金流數據又進一步坐實了主業造血能力衰減的趨勢。審核每延長一個季度,就需要補充一期新的財務數據;而每一期新數據,都可能帶來新的追問。
真正決定珀萊雅港股命運的,不是某一期現金流下滑了多少個百分點,而是公司能否向監管機構和投資者證明:主品牌的下滑是周期性調整而非結構性衰退,現金流的壓力是階段性的而非趨勢性的。從2026年半年報的數據來看,這一證明尚未完成。
本文引用的事實依據、數據及案例,均來源於以下公開可查的權威渠道,包括但不限於上海證券報、中國經濟網、中國證監會官網、證券時報、交易所公開信息等。文中所有分析、判斷及推論,均系基於公開信息的客觀梳理與邏輯推演,屬於作者個人觀點,不構成任何投資建議。
新浪聲明:此消息系轉載自新浪合作媒體,新浪網登載此文出於傳遞更多信息之目的,並不意味着讚同其觀點或證實其描述。文章內容僅供參考,不構成投資建議。投資者據此操作,風險自擔。