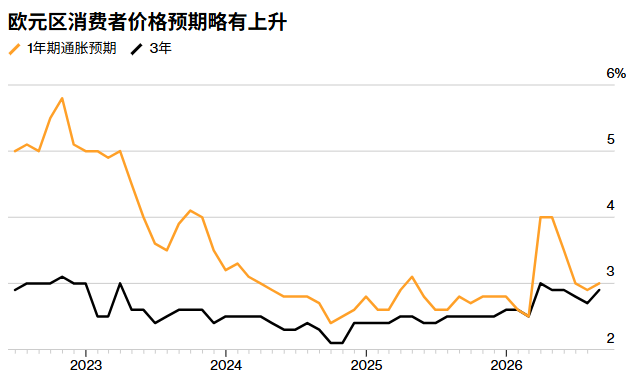
智通財經APP獲悉,歐洲央行周五公布的月度調查顯示,歐元區家庭對通脹的預期在 8 月全線上行——這為 9 月 10 日第二次加息之後正在升溫的緊縮押注,又添了一層依據。一年期通脹預期中值從 7 月的 2.9% 升至 3.0%,三年期從 2.7% 升至 2.9%,五年期從 2.4% 升至 2.5%。其中三年期指標對貨幣政策制定的參考價值更高。三個期限全部高於歐洲央行 2% 的目標——這意味着,即便只看家庭部門的判斷,「通脹回到目標」這件事在可見的時間範圍內也沒有被真正相信。
數據支持了本月以來的市場轉向。歐洲央行上周將存款便利利率上調 25 個點子至 2.50%,為伊朗戰爭爆發以來的第二次加息,也是年內第二次,主要再孖展利率與邊際借貸利率同步調整至 2.65% 和 2.90%。
這份調查的細節比三個中值數字更能說明問題。據歐洲央行公告,8 月家庭對未來 12 個月名義收入增長的預期持平於 1.0%,對未來 12 個月名義支出增長的預期持平於 3.6%——收入預期停在 1.0%、支出預期停在 3.6%,這個缺口意味着家庭並不認為實際購買力會改善。同期,家庭對過去 12 個月通脹的感知中值持平於 3.5%,仍顯著高於實際讀數;對通脹預期的不確定性雖較 7 月下降,但仍高於中東衝突爆發前的水平。
分項上還呈現出「通脹在漲、勞動市場沒惡化」的組合:未來 12 個月經濟增速預期持平於 -1.2%,即家庭仍預期 21 國經濟體在未來一年萎縮;但 12 個月後失業率預期從 7 月的 11.2% 回落至 11.0%,僅比感知的當前失業率 10.5% 略高,歐洲央行的解讀是「勞動力市場前景大致穩定」。最低收入五分之一家庭報告的通脹感知與預期持續高於最高收入組。
本期調查的實地訪問時間為 8 月 6 日至 24 日,覆蓋 11 個歐元區國家的約 1.9 萬名成年消費者;9 月一期結果定於 10 月 23 日公布。
歐洲央行的政策反應函數里,通脹預期不是裝飾。它在 9 月決議後的表述中明確表示,決策者正在仔細研究預期——因為預期會塑造未來的工資談判與企業的定價行為;三年期指標之所以被格外看重,正是因為它更接近工資合約定價的周期長度。
而歐洲央行自己的預測已經說明「最後一公里」有多長。據其 9 月 10 日發布的最新預測,2026 年通脹預測維持在 3.0%,2027 年與 2028 年分別上調至 2.5% 和 2.1%;增長預測則被上修,2026 至 2028 年實際 GDP 增速預計分別為 0.9%、1.4% 和 1.5%。換算下來,通脹回到 2% 目標的時間點被推到了 2027 年底附近。
經濟學家和市場對利率終點的判斷,已經明顯分叉。據最新調查,多數經濟學家預計歐洲央行將在 10 月底會議上按兵不動,隨後在 12 月的年內最後一次會議上再加息 25 個點子至 2.75%,並把這一加視為本輪緊縮周期的最後一步;這一判斷較上一輪調查明顯轉鷹——此前多數分析師認為 9 月的加息就是終點。
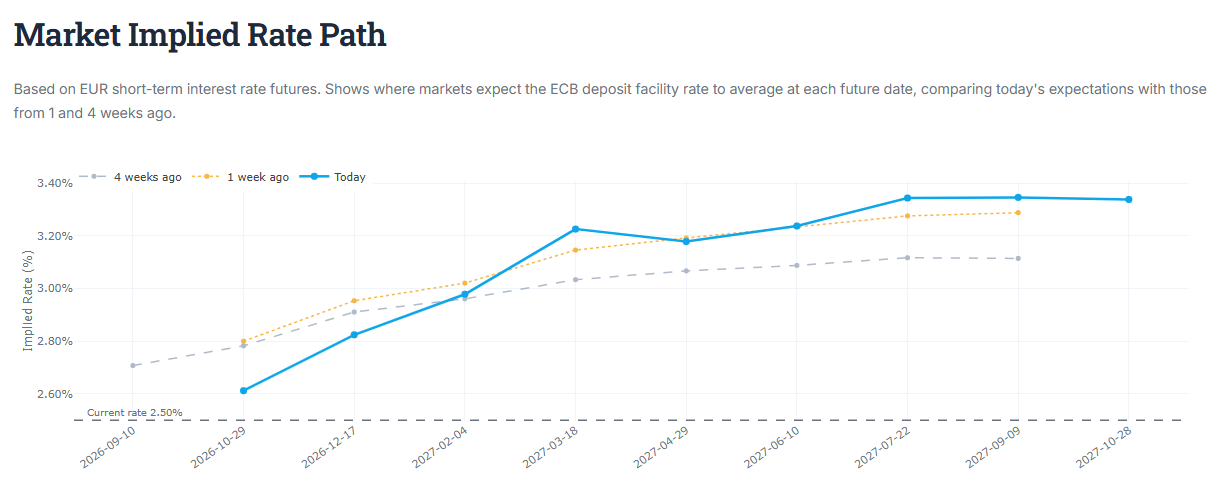
利率市場的定價更激進。利率曲線預計存款便利利率到 12 月約為 2.86%,到 2027 年 11 月升至約 3.38%——即已完全計入第三次加息(至 3.00%),並對第四次加息(至 3.25%)賦予約 50% 的概率;投資者押注「至少還會有三次加息」。