智通財經APP獲悉,國際數據公司(IDC)最新數據顯示,2026年第二季度,中國工業PC市場出貨量按年增長16.8%,增速創下近五個季度新高。但亮眼數據背後,市場參與者正面臨更復雜的周期挑戰:本輪增長同時包含 AI 轉型帶來的真實增量,與短期供需波動催生的前置需求,無法通過簡單線性外推判斷未來走勢。廠商需穿透數據表象調整經營策略,從追求規模增速轉向訂單質量與產品競爭力的提升。
Q2市場覆盤:16.8% 高增速的雙重增長構成
2026年Q2中國工業PC市場出貨118.9萬台,按年增長16.8%;上半年累計225.4萬台,按年增長11.9%,呈現同按月雙高增的態勢。
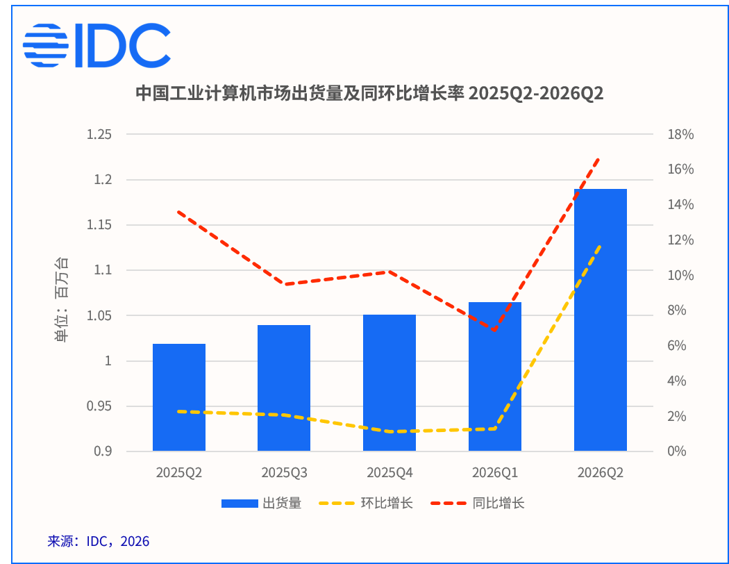
IDC認為,本輪增長由雙重性質完全不同的動力共同驅動,也決定了市場增長的結構穩定性不足:
首先是AI 邊緣算力帶來的真實增量,具備長期可持續性。伴隨產業加速進入以智能體為核心的新階段,邊緣側算力缺口持續擴大;工業 PC 憑藉高穩定性優勢,可支撐多步驟、長時間運行的本地化AI 任務,為製造等核心場景提供可靠端側算力。產業智能化轉型的長期趨勢,為工業 PC 市場帶來了堅實的底層增量。
其次是漲價預期下的需求前置,需要警惕的短期變量。面對核心元器件價格上行與交期不確定性,下游客戶集中提前鎖貨,導致部分訂單實質是對 2027 年需求的提前支取。整體來看,2026年上半年的高增長由多重因素疊加促成,廠商制定 2027 年經營計劃時,不宜直接用當前增速做線性外推。
周期深層解析:三重因素主導行業增長節奏分化
第二季度的高增長由短期與長期雙重動力共同支撐,但拉長全年乃至三年周期來看,行業增長節奏並非線性延續。供需格局、產業鏈供給與下游資本開支的三重變化,正在重塑工業 PC 市場的周期邏輯。
IDC 預測,2026 年中國工業 PC 市場出貨量預計達448.9 萬台,市場規模約 120.0 億元;2026–2030 年複合增長率 13.1%,2030年將達 735.5 萬台。其中 2026 年下半年預計出貨約 223.5 萬台,相較上半年按月微降 0.8%,增長動能已出現邊際走平的跡象。CPU、PCB、Power IC 供給緊張是增長放緩的核心原因,頭部廠商交期已拉長至半年;積壓訂單雖將遞延至2027 年釋放,但訂單動能已經邊際走弱,頭部廠商中國區訂單出貨比降至 1.21,為全球主要區域最低水平。
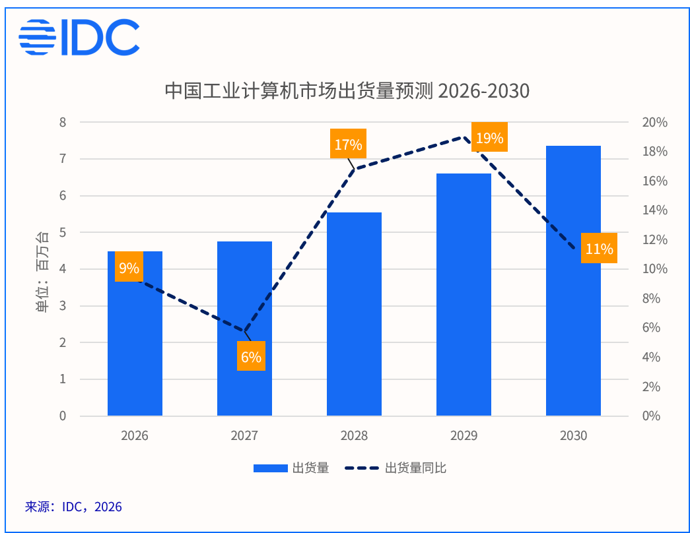
具體來看,三重因素共同影響了工業計算機市場的增長節奏:
上半年高增長摻雜顯著的前置需求,透支後續增長動能。存儲芯片漲價、交付周期拉長,促使客戶提前備貨,實質上透支了後續年度的市場需求,2027 年市場需要消化這部分提前釋放的訂單。背後的深層原因是全球存儲行業正處於AI 超級周期下的結構性供需失衡:三大原廠持續將晶圓產能轉向高毛利 HBM,而HBM 單片晶圓消耗量約為通用 DRAM 的三倍,持續擠壓成熟製程產能,本輪漲價周期預計將延續至2027 年底。
供給瓶頸持續時長超出預期,訂單大規模向後遞延。CPU、PCB、功率 IC 等核心物料緊缺,頭部廠商產能飽和、訂單交期長達半年。2026–2027 年全球成熟製程處於舊產能已滿、新產線尚未投產的瓶頸階段,新增產能要到 2028 年纔會形成有效產出,大量訂單因此向後遞延。
製造業資本開支節奏切換,中長期增長動力換檔。2026 上半年自動化市場呈現 OEM 領跑、流程行業承壓的結構性分化。設備更新資金集中在年內釋放後,2027–2028 年缺少同等規模新增資本開支接續,項目型市場增長動力隨之回落。
IDC行動建議:三大維度重構經營策略
綜合來看,前置需求透支、供給瓶頸延期、資本開支換擋三重因素疊加,意味着行業高增長難以簡單線性延續。廠商需要跳出傳統的年度規劃思路,從經營規劃、產品價值、業務結構三個維度針對性調整,以應對周期波動。
重構年度經營規劃,摒棄線性推演邏輯:針對需求前置帶來的周期錯配風險,首要動作是打破傳統規劃慣性。摒棄以年度出貨量、積壓訂單線性外推來年業績的傳統模式,對2026年上半年在手訂單進行結構化拆分,分為AI真實剛需、常規設備更新、漲價前置備貨三大類型,針對各類訂單分別搭建獨立的測算假設與經營模型。避免將本年度高出貨、高積壓訂單直接作為2027年業績基本盤,充分預留行業周期回落的緩衝空間。預判2027年上半年行業按年增速大概率承壓,需提前制定排產、物料採購、庫存管控的應急預案,實現主動風控,避免訂單下滑後被動減產、調倉的滯後操作。
依託邊緣AI場景,築牢產品溢價能力:面對產業鏈成本上行與供給約束的長期壓力,企業需要跳出硬件堆砌的內卷,打造差異化價值。高端高性能機型需跳出單純硬件配置堆砌的競爭邏輯,聚焦邊緣AI核心賽道打造差異化價值。通過優化算力配置、深耕細分場景適配、完善配套軟件棧,打造設備本地化長流程AI穩定運行的核心能力,形成客戶認可的差異化價值支撐,以此實現合理產品溢價。
同時依託落地場景案例、軟件配套服務收入,持續驗證產品溢價的真實性與可持續性,擺脫低價同質化競爭。
均衡產品結構,強化跨周期對沖能力:為了對沖行業周期波動與單一業務的經營風險,均衡化的產品結構是跨周期發展的核心支撐。避免單一產品線重倉押注的經營風險,構建多元化、抗周期的產品組合體系。依託標準化通用機型的規模優勢,通過有序成本傳導穩定市場份額,不盲目跟風漲價;充分利用項目型定製訂單與AI場景業務、傳統設備更新業務的周期錯配特性,實現業務互補對沖。
最優經營結構為:AI高性能機型貢獻核心毛利增量,標準化機型保障業務規模與穩定現金流,搭配靈活的新品迭代節奏,對沖當前設備更新周期拉長帶來的行業增長壓力,提升企業整體經營穩定性。