文章來源:首席經濟學家論壇
9月19日,在清華五道口首席經濟學家論壇上,中泰國際首席經濟學家李迅雷,圍繞「宏觀政策與全球再平衡」這一話題,分享了他的觀察與思考。
他認為全球經濟因為失衡,所以需要再平衡。
從二戰到現在為止已經81年,人口在這個期間增長了2倍多,從25億增加到了81億。
由此導致人與自然的衝突加劇、人與人之間的衝突加劇、貧富差距擴大成為普遍現象。
這種不平衡,是全方位的,
不僅是在一個領域,它是國家內部之間不平衡,國與國之間不平衡,人與人之間的不平衡。
在這種不平衡的過程中,中國快速崛起,不幸成為衆矢之的。
中國GDP佔全球份額,從90年代初的2%,提高到了接近18%;
但不容避諱的是債務增長、區域不平衡、躺平、出生人口數量大幅下降等問題也存在。
目前經濟增長主要是靠債務驅動,過去5年中國政府債務增長累計達到106%,
而GDP增速累計達到35%,政府債務增長速度是GDP增速的3倍。
對於如何解決失衡問題,
李迅雷表示讚成政府舉外債,但前提是推進人民幣國際化。
同時,他認為,這次聯儲局加息的效果恐怕不一定好;
過去聯儲局加息效果好,
因為美國是個消費拉動型經濟。言下之意是指,當一加息提升借錢成本後,大家減少開支,少花錢消費,通脹就下來了。
但現在,美國的資本開支大幅增加,
它開始在投資上面發力了,
那些在擴大資本開支的AI企業的毛利率太高了,對加息不敏感;
在這種情況下,聯儲局加息的效果,可能是要打折的。
投資報(liulishidian)整理精選了李迅雷分享的精華內容如下:
全球經濟失衡
中國快速崛起成為「衆矢之的」
主持人:怎麼理解全球再平衡?
李迅雷:我簡單描述一下我的觀點。
全球經濟因為失衡,所以需要再平衡。
不僅是全球經濟失衡問題,還存在衰退問題。
為什麼會出現衰退呢?
為什麼全球經濟的動盪會加劇呢?
我認為是和平時間過長了,
從歷史上來看,全球經濟平衡的方式往往通過戰爭方式來實現。
但從二戰到現在為止已經81年,這在歷史上來講,是處於一個非常漫長的和平階段。
人口在這個期間增長了2倍多,從25億增加到了81億。
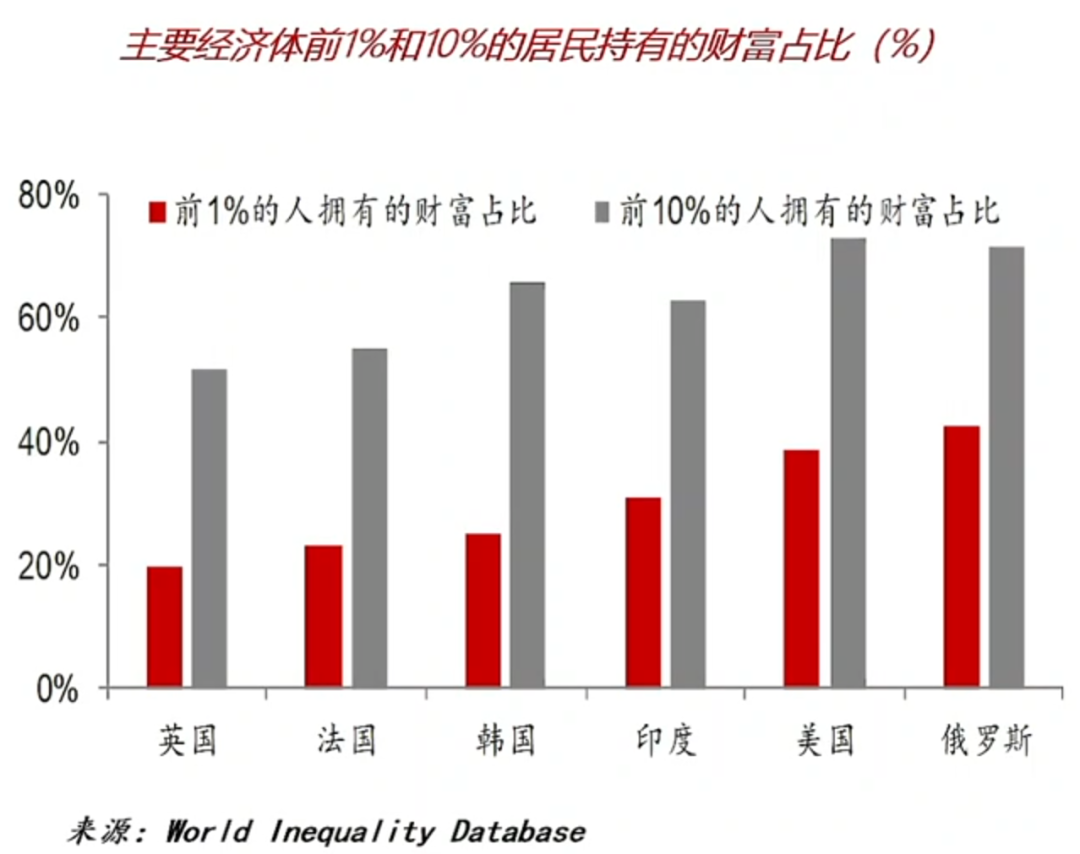
長期的和平,遊戲規則不變,人與人之間的衝突加劇,貧富差距的擴大成為普遍現象。
所以我看到的這種不平衡,它是全方位的,
不僅是在一個領域,它是國家內部之間不平衡,國與國之間不平衡,人與人之間的不平衡。
在國與國之間,它存在地緣政治的衝突。
尤其是中國的崛起,前面也講到,為什麼我們成為衆矢之的呢?
就是因為中國經濟發展太快了,
我們的製造業越來越強,那對於我們中國來講是個好事情。
從90年代初中國的GDP佔全球份額只有2%,現在提高到了接近18%,
中國是二戰之後崛起非常迅猛的一個國家,所以受到別人的打壓,我覺得也是很正常。
但是也不容避諱,我們在經濟發展當中也遇到了不平衡問題。
比如債務的增長,
比如區域之間的不平衡、躺平、出生人口數量大幅下降等等。
第四個方面,就是國與國之間的信用也出現了緊張,
也包括西方國家也從美國運回黃金,對美債、對美元都產生了擔憂。
而且經濟增長主要是靠債務驅動,
這張圖是關於收入分化問題。
中國加槓桿還有空間
但居民的縮表啱啱開始
中國經濟雖然增長確實很快,
但是我們的債務增長、宏觀槓桿的水平也超過了美國,
超過了發達國家的平均水平,現在是比日本低。
但我們也要考慮到經濟增長的成本和代價問題。
過去5年中國政府的債務增長累計達到106%,而中國的GDP增速累計達到35%。
也就是說,中國的政府債務增長速度,是GDP增速的3倍。
當然我也同意中國還可以再繼續增加政府債務,
為什麼呢?
因為中國增加債務沒有引發通脹,中國長期處在低通脹。
這種模式下面,
雖然債務增長的效率是相對是低的,
但是,我們的舉債空間還是比較大,我們現在面臨的問題還是比較多。
美國為什麼不能夠再舉債高了,因為美國的通脹率水平太高了。
美國儘管它的宏觀槓桿水平比中國要低,但是它主要靠政府來舉債,
美國是通過政府舉債來替代居民的舉債,
政府在加槓桿,居民在降槓桿,
政府舉債促進居民消費。
中國來講,三個部門都在舉債。
但是把時間拉長的話,我們實際上居民部門已經開始降槓桿了。
所以,我認為在目前這個階段,
中國居民的縮表啱啱開始,並不是說居民又會進入到一個加槓桿階段。
在這種背景下,唯有政府加槓桿才能夠保持經濟的平衡,
進入AI時代
中美合作才能克服全球問題
另外一方面,我們可能要對外做一個宣傳。
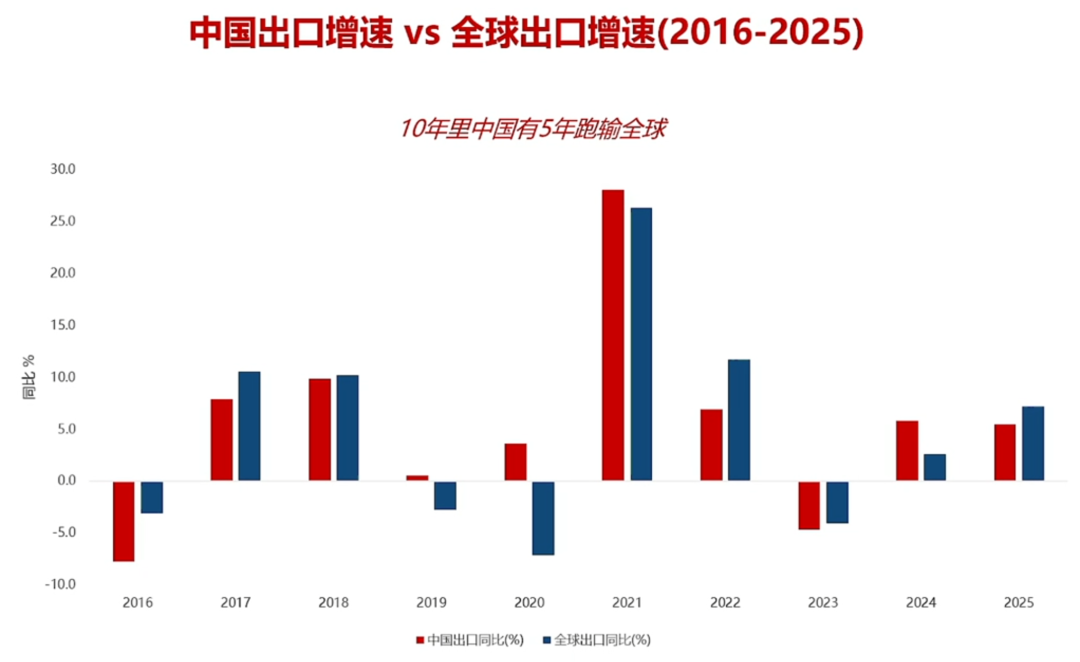
過去四年,中國的出口並不是增長很快,
感覺上好像我們增長很快,
但實際上我們有5年跑贏全球,5年跑輸全球的。
尤其是最近5年,
中國的出口累計增長是45.6%,低於全球48.8% 3.2個百分點。
現在進入到AI時代,
所以國際形勢重新又好了,股市表現也非常強勁。
歐美股市、包括日本、韓國、包括中國台灣地區等等,
在這一輪新的第四次科技革命階段,我覺得我們應該提倡加強全球的合作,尤其跟美國之間的合作。
因為本身跟美國之間就是互補關係,
合作才能夠克服全球經濟失衡和衰退的問題,
聯儲局加息
效果可能要打折
當然,我也附加一句,
聯儲局的加息效果恐怕不一定好。
過去聯儲局加息效果好,
因為美國是個消費拉動型經濟。
但是從去年以來,美國的資本開支大幅增加,
它開始在投資上面發力了,
而投資這些電子半導體,對價格是不敏感的,
它的企業毛利率水平是很高的。
所以,在這種情況下,我覺得聯儲局加息的效果,可能是要打折的。
最後,我想強調的是我們應該看數據,
開藥方之前,還是要按照高層提出來的新發展模式,
就是內循環外循環相互促進模式。
我們現在面臨的是內循環不暢,外循按月較暢通的階段。
內循環不暢,主要表現為投資下降、消費增速下降。
那麼它背後原因是什麼?
我們找到原因纔能有對策。
高層也提出來我們要投資於人,
我還是比較傾向於增加居民收入,促進消費。
提倡中央財政發債
推進人民幣國際化
主持人:剛纔提到,我們需要增加財政支出,那就是增加舉債。
我想拋這個磚,請各位老師批評。
李迅雷:首先表示我是讚成的,
當然讚成有一個前提,就是在於我們要推進人民幣國際化。
我覺得西方對中國的詬病方面,還是在於我們的金融開放度不夠,
所以,債能發多少,這是我打問號的。
據我所知,到7月份,我們熊貓債的發行規模,已經超過去年的水平了,
說明需求是在增加的。
但是,人民幣作為國際貨幣,
在全球作為儲備資產,佔比不到2%,
所以還是很低,我擔心需求不夠。
從國內來講,我們經常項目是順差,
但是,資本賬戶一直是逆差,
去年的逆差大概達到了8000億美元,整體來講,外匯還是淨流出。
信用的加強,跟你的開放度緊密關聯,
開放度越高,這個貨幣的信用就越高。
第二個,流動性,
人民幣作為一個結算貨幣,現在在全球的流動性大概是6%左右,
這也比以前有所提高了。
但是,跟我們的大國地位、跟我們的GDP佔比來講,
還是不對應的。
所以,我覺得是可以這麼去推進,
能不能達到10萬億量級,我是有疑問的,但這種方式我是讚成的。