大摩:中國神華維持「增持」評級 目標價48.3港元

新浪港股
09/20
熱點欄目 自選股 數據中心 行情中心 資金流向 模擬交易
客戶端

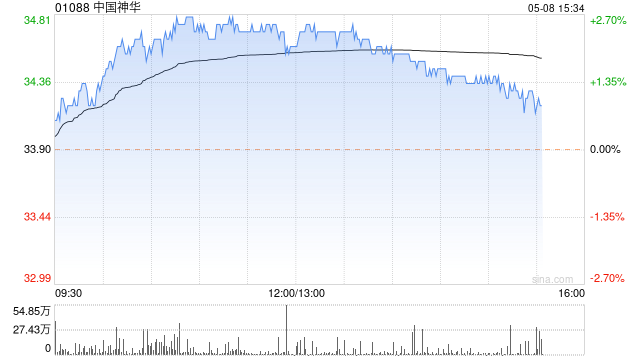
  摩根士丹利發布研報稱,中國神華(01088)管理層於會議上表示,2026年上半年產量較低,全年產量指引維持5.13億噸不變;該行維持中國神華「增持」評級及目標價48.3港元。

  報告中稱,公司上半年產量較低主因包括內蒙古土地收購進度緩慢、雨天影響煤礦剝離量,以及開採工作面變化;管理層認為持續進行的安全檢查對產量並無影響。該行指出,國家發改委早前表示將安排增加新疆煤炭外運,但管理層認為短期影響有限,因運輸能力有限及鐵路成本偏高,每噸煤炭由新疆運至東部沿海港口運輸成本約600元人民幣,除非煤價持續高於每噸860元人民幣,否則可外運量不多。

免責聲明:投資有風險,本文並非投資建議,以上內容不應被視為任何金融產品的購買或出售要約、建議或邀請,作者或其他用戶的任何相關討論、評論或帖子也不應被視為此類內容。本文僅供一般參考,不考慮您的個人投資目標、財務狀況或需求。TTM對信息的準確性和完整性不承擔任何責任或保證,投資者應自行研究並在投資前尋求專業建議。

熱議股票

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10