01
A股變盤微妙信號:
風險偏好起來了,共識卻還沒有回來
不只是海外市場的加息和地緣風起雲湧,這周的A股,確實有點意思。
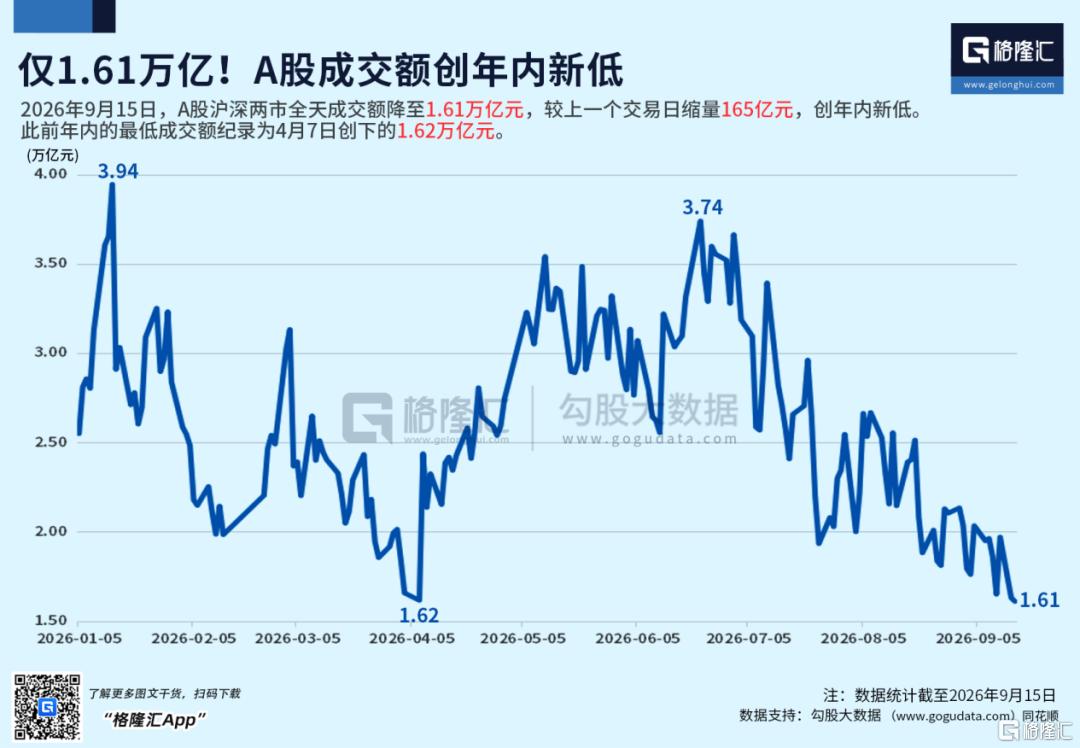
9月15日,兩市成交額只有1.61萬億元,創下年內新低。
但到了9月18日,成交額重新回到2萬億元以上,超4200只個股上漲,創業板指漲2.25%,科創周漲幅超7%。
今天板塊表現上更是出現光通信和半導體的機構大票聯動上漲的行情。
其中半導體漲3.84%領升全市場二級行業,光通信代表的中際旭創盤中一度從水下拉漲6個點創新3周新高。
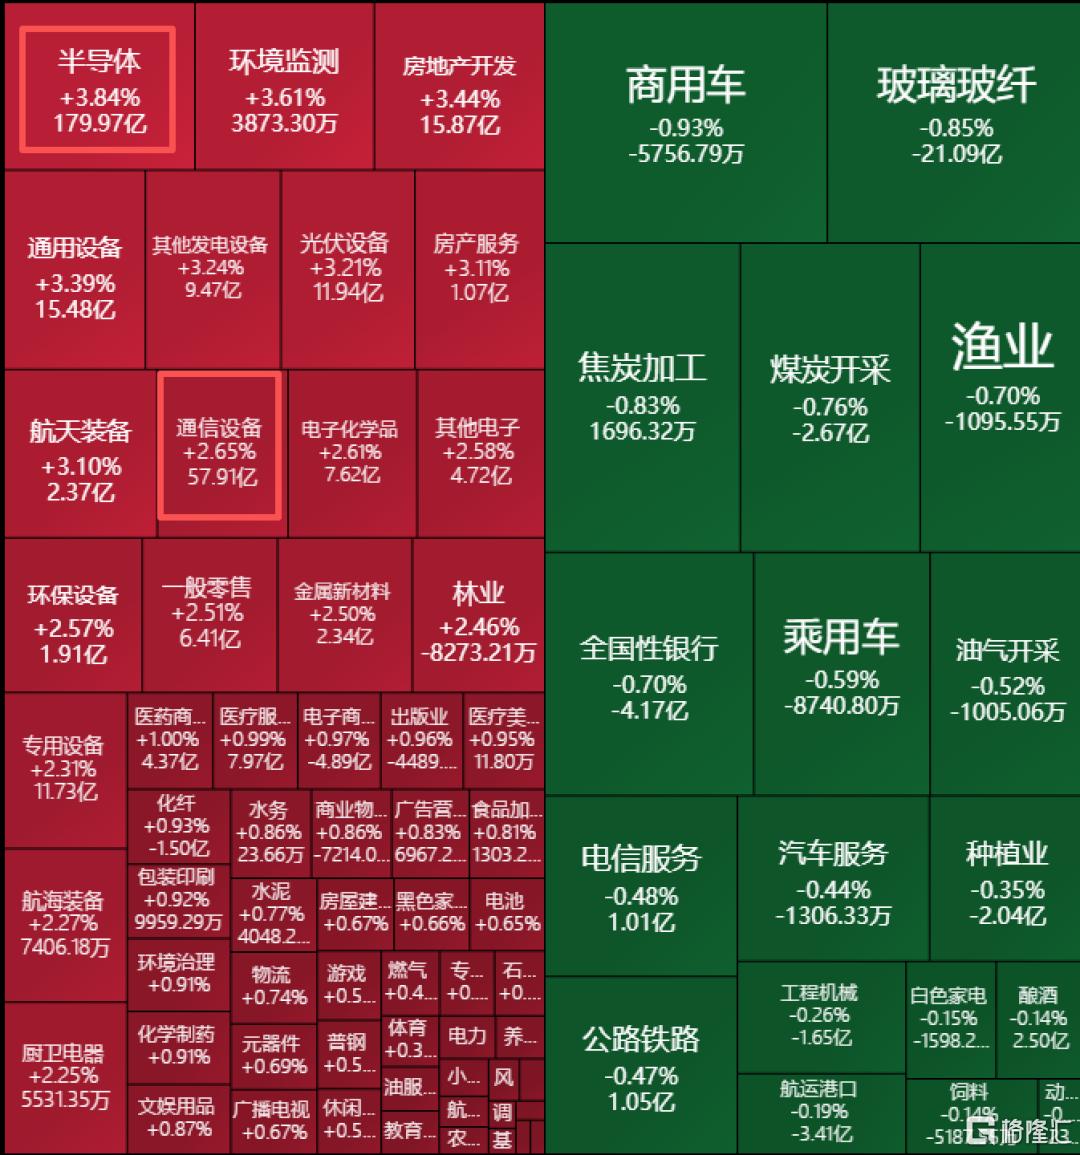
圖片來源:通達信截圖
那這到底是一次普漲行情,還是意味着機構資金開始重新幹活?
首先可以看到,本周AI算力硬件的PCB、電子布、覆銅板、光纖、光芯片、OCS/NPO、光模塊「大光」和半導體輪番表現;
但是另一方面代表投機風格的小盤股、半新股、題材妖股依舊熱鬧。
最典型的是今天的C沈鼓,盤中一度大升逾過200%,而近端半新股整體繼續活躍。
另一邊,創新藥也沒有閒着,而過去被當成防禦資產的紅利、銀行卻持續偏弱。
這意味加息落地後,市場風險偏好正在提升,只是資金目前仍然缺乏一個足夠強的共識。
9月15日的1.61萬億,是市場不願意追高;今天放量到2.08萬億,則說明資金開始重新願意為成長性買單。
目前行情更像是:
小盤炒的是情緒投機,光芯大票測試的是機構。
這兩條線什麼時候合流,纔是真正的變盤信號。
02
輪動仍繼續,最大的變化
發生在「光芯—半導體—大光」
今天市場最值得研究的,是資金開始從小光向大光擴散,從題材向容量票擴散。
前期最擁擠的PCB(出現CPO利空小作文)、覆銅板、銅箔、電子布、MLCC,已經處在很高的交易熱度區域;但按照9月17日國海策略擁擠度數據,國產算力芯片、晶圓代工仍處低位,半導體材料、半導體設備處於中位區間,光模塊大約在60%附近。
這就是現在AI硬件內部真正的結構:
不是AI太貴,而是同一條產業鏈,有的環節已經很擠,有的環節其實還沒完成重新定價。
所以本周半導體設備、先進封裝、光芯片、OCS、NPO啓動,並不奇怪。
更有意思的是,今天中際旭創、新易盛、天孚通信這類「大光」也明顯回暖。
兩市成交額排名第一的就是中際旭創,達到270.8億元;新易盛也成為市場成交額靠前的核心科技股。
對此大家有沒有一種屬性的AI感覺來了?
海外市場也在驗證這個方向。
9月17日費城半導體指數上漲3.14%,連續修復,英偉達、美光、AMD等芯片股同步反彈。
9月18日,Marvell與GlobalFoundries又擴大SiGe產能合作,用於NPO、CPO以及高速光收發器,直接指向1.6T及下一代光互連需求。
所以昨天我們盤前提示「關注光通信和半導體核心票持續性和市場量能」,今天市場給出的第一份答卷,是合格的。
03
下周多個變量疊加纔是真正的變盤窗口
下周有幾個變量會同時疊加在一起。
第一,是中東問題
伊朗總統獲准參加下一周聯合國大會,特朗普也計劃在聯合國大會期間與沙特、阿聯酋、卡塔爾、巴林、科威特、阿曼等海灣國家領導人討論伊朗戰爭下一步。特朗普本人9月17日對Axios表示,他已經進入一個「關鍵決策點」,昨天開始油價也終於出現回落。
這意味着中東變量不是結束,而是進入政策選擇窗口。
第二,是23-25號兩國互動,目前前期氛圍友好順利。
第三,是中秋國慶雙節臨近
節前市場最大的特點往往不是一定跌,而是資金開始重新考慮流動性和持倉成本。從過往的歷史統計數據可以看出,A股整體是節前前10-20個交易相對弱勢,而越靠近節日附近的時間整體走勢更強,也就是避險資金基本上都會提前搶跑。
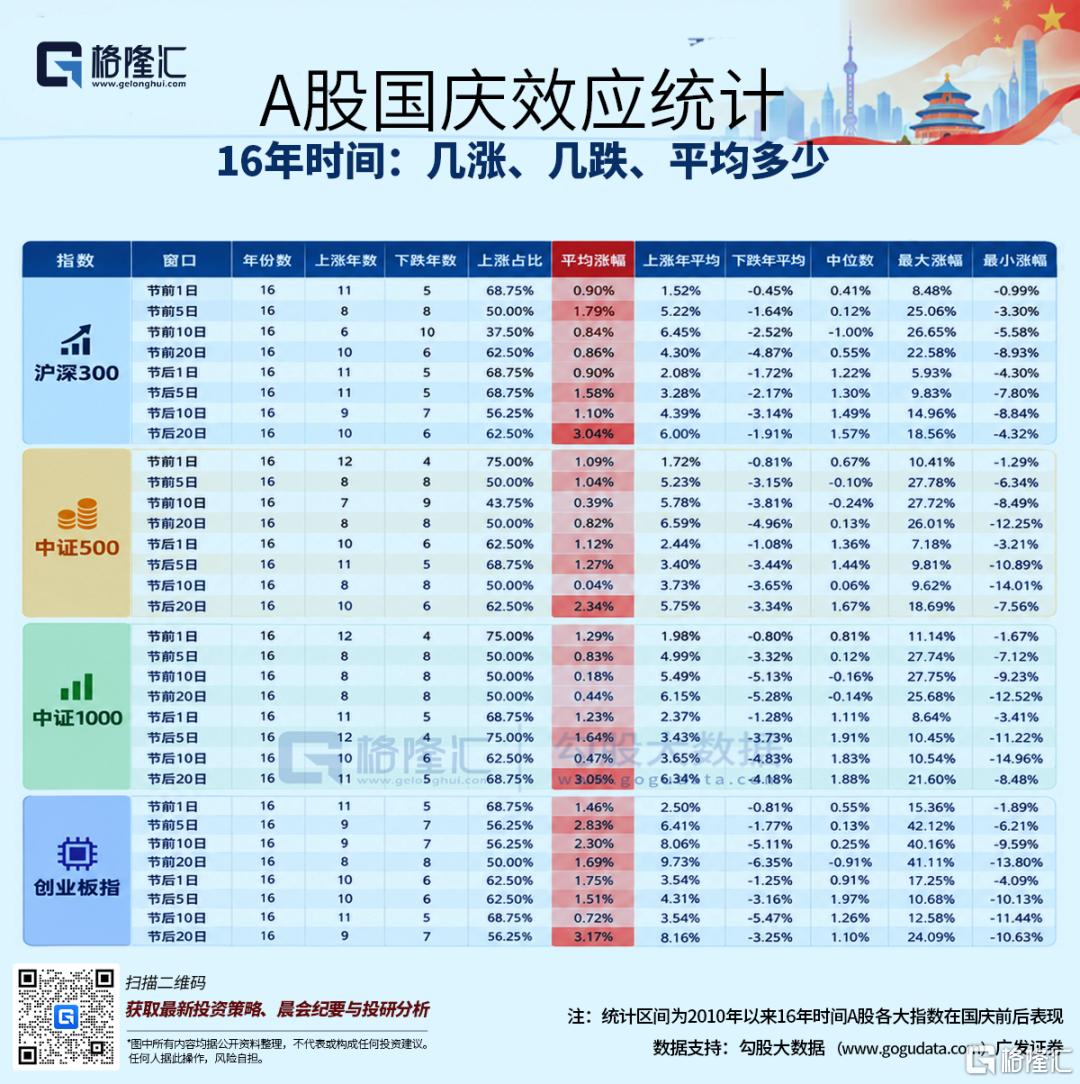
所以9月下旬真正值得觀察的,不是某一天指數升跌,而是:
外圍風險能不能鈍化,AI核心資產能不能放量,24號釋放的信號。
三個變量若形成共振,再疊加Q3業績線確認,市場風格可能進一步從「炒小炒新炒妖」重新向「機構容量+高景氣成長」切換。
04
AI產業也在告訴市場:
別急着給算力判終局
最近關於AI泡沫、AI安全的爭論非常大,但產業數據和AI巨頭的實際行動恰恰在講另一件事。
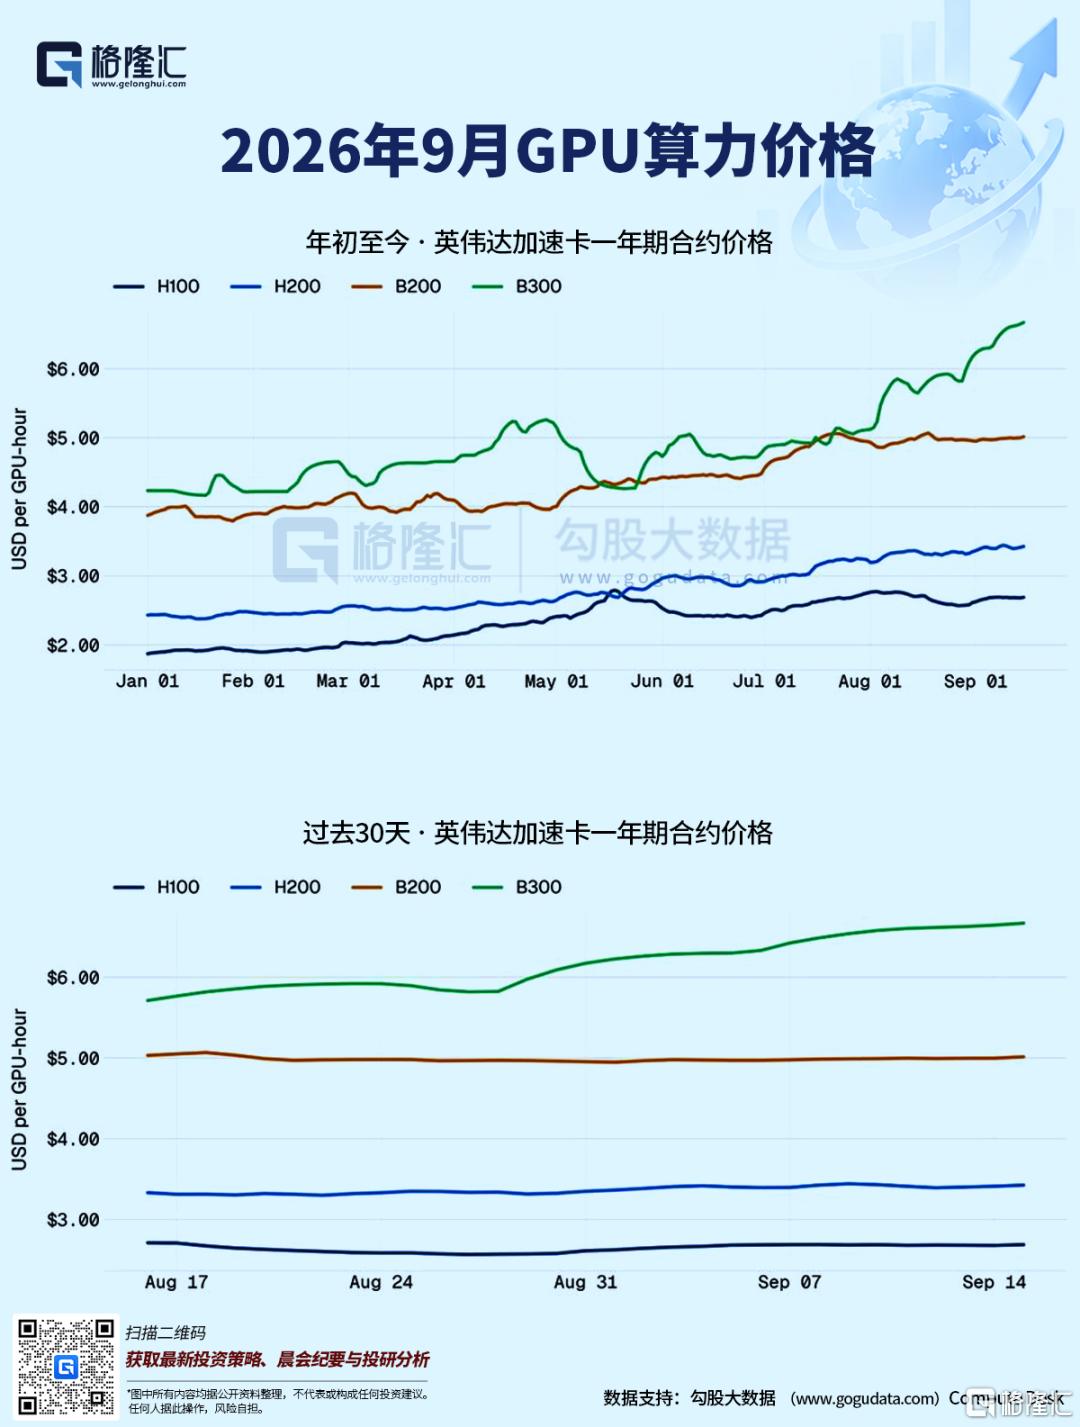
8月以來,海外GPU雲服務商仍在漲價,9月更是刷新高。
9月17日,Nebius宣佈10月起再次提高部分英偉達GPU租賃價格,這是三個月內第二次漲價,原因直接指向AI訓練和推理需求快速增長。
英偉達相關服務器此前也被報道將因內存成本上升而漲價超過15%,涉及Rubin和Grace Blackwell平台。
更有意思的是Anthropic,一邊喊踩剎車一邊偷偷加油門。
9月16日,Anthropic簽署澳大利亞首個數據中心租賃協議,規劃容量達到2.16GW。
另一方AI新敘事的RSI進展迅速,9月17日,Anthropic又披露,Claude參與其AI研發工作的比例已經達到26%,較今年早些時候快速提升;同期披露的計算資源中,約12%用於AI主導的研發工作。
智譜也披露了類似的RSI工程實踐:GLM-5.3驅動的Infra Agent在超過10萬張國產AI加速卡上參與搭建和優化推理系統,不到兩周將端到端吞吐提升到約3倍。
這說明一個很重要的問題:
模型越來越便宜,不等於算力需求越來越小。
恰恰可能因為成本下降、應用擴大、Agent增加,Token消耗進一步上升。
這就是AI產業真正值得長期研究的Jevons效應。
05
所以AI產業目前沒有泡沫,
下一輪真正值得看的是Q3指引和業績驗證
高盛預計,美國數據中心用電需求將從2025年的31GW升至2027年的66GW;摩根士丹利則認為,AI計算需求未來幾年仍可能持續超過供給,真正的瓶頸正在向電力、數據中心、製造和基礎設施遷移。
這和我們這段時間反覆強調的方向是一致的:算力只是入口,算力基礎設施纔是更大的產業鏈。
因此下一階段不能再簡單地追所有AI,更值得跟蹤的是已經出現業績和訂單驗證的Q3主線:
光模塊、光芯片、NPO/OCS、PCB上游、先進封裝、半導體設備材料、國產算力,以及AI電力、液冷等基礎設施的景氣度仍是上升中。
尤其是今天已經出現的「光芯大票聯動」,意義比單個題材漲停大得多。
今天是風格改善,還不是行情確認,但是越來越近了;
2萬億是第一道門檻,機構大票持續性是第二道門檻,24號纔是第三道驗證。
在公募增量資金尚未形成明顯加速、兩融餘額已經達到2.60萬億元且9月17日繼續增加23.37億元的背景下,當前市場更像是存量資金、槓桿資金和散戶風險偏好共同推動的修復階段。
因此,核心科技倉沒有必要因為幾天的宏觀噪音反覆折騰,但高擁擠題材也不值得繼續無條件追高。
真正好的行情,從來不是讓所有股票一起漲,而是資金開始重新區分「故事」和「業績」。
現在,光芯大票已經把第一槍打響。
接下來,就看成交量和機構資金,敢不敢把第二槍打出來。
風險提示:投資有風險,決策需謹慎,以上分析僅為行業研究和市場策略參考,不構成個股推薦或具體投資建議。