文丨市值觀察 小李飛刀
9月10日,海天味業正式完成對淘大(Amoy Food Limited)100%股權收購。
此次收購併非簡單的財務投資,而是為海天按下全球化加速鍵,估值錨點有望從國內醬油龍頭轉向全球調味平台。
【抄底or接盤】
作為海天全球化落子標的,淘大的家底與歷史積澱都不薄。
淘大創立於1908年,以港式醬油、蠔油及醬料為基本盤,速凍點心與即食小喫為第二曲線,SKU超700個。其工藝曾先後在1911年德國柏林國際博覽會和1915年巴拿馬國際食品博覽會上摘得獎項。
但這樣一個百年知名品牌,命運卻頗為坎坷。
2006年以來,淘大控股權曾遭遇三次易主,先後被法國達能集團、日本味之素、中信資本旗下信宸資本收入囊中,估值也從2023年高位的3~4億美元,降至2025年的1.5億美元。
控股股東頻繁變動,外界難免質疑淘大的品牌戰略連貫性。更何況,它在海外市場還要直面覆蓋超100個國家的李錦記。此外,9月11日,海天股價小漲0.83%,市場對這起併購的反應也比較平淡。
如此一來,讓不少人產生了疑惑:海天併購淘大,究竟是抄底到了好資產,還是成了接盤俠?
這需要辨證地看待。
首先,三次易主可能並不完全是淘大自身業務出了問題。核心原因在於,淘大與歷任控股股東的核心業務並不高度匹配,無法形成良好的業務協同。
具體來看,法國達能集團主營健康營養,日本味之素主營氨基酸、味精等,與淘大醬油等基本盤幾乎沒有重疊。而信宸資本是私募股權基金,持有淘大七年,已到典型退出窗口期,將資產交還給產業資本是最合適的選擇。
其次,海天全資拿下淘大,兩者業務匹配度極高。若後續能產生良好的整合效果與業務協同,淘大戰略延續性的問題自然迎刃而解。
當然,淘大在海外的業務體量、渠道覆蓋的密度與廣度,跟李錦記相比確實存在很大差距。但如果未來淘大與海天強強聯手,直面李錦記,鹿死誰手尚未可知。
要知道,李錦記在內地提前佈局了蠔油這個大品類,但海天憑藉後發優勢,按弗若斯特沙利文2024年中國蠔油收入口徑市佔率達40.2%,遠超李錦記的10.9%。
在市值觀察看來,看待一筆資產的好壞,除了關注大股東、經營戰略、競爭對手這些「術」的層面,更應看重企業商業模式是否優秀、所處賽道是否長坡厚雪,這纔是「道」的層面。
從商業模式來看,醬油企業不需要大量資本開支,負債利息少,且往往是先款後貨,屬於典型的現金奶牛型資產。更重要的是,其盈利能力在消費中屬於頭部,普遍高於乳製品、啤酒、餐飲、休閒飲料、速凍食品等細分賽道。
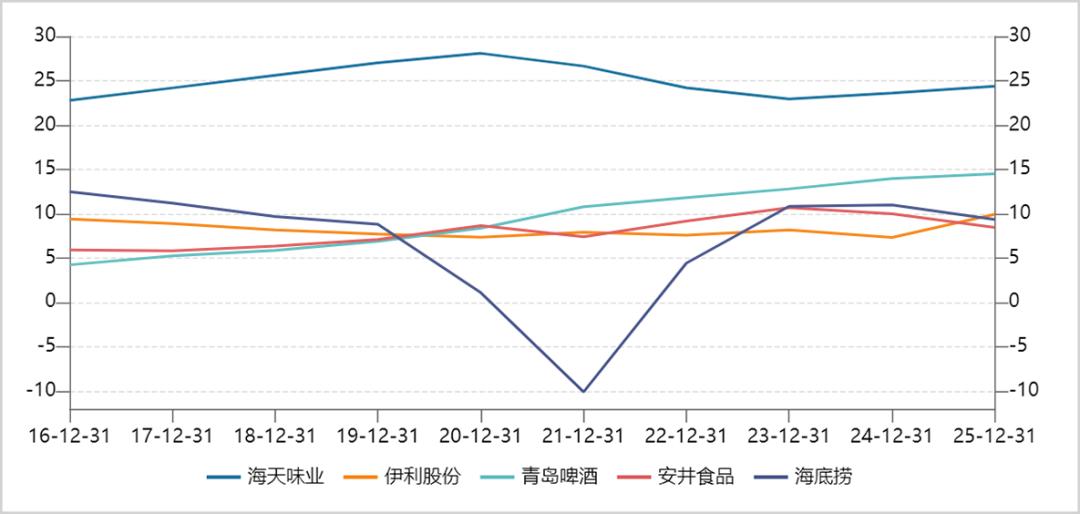
▲核心消費龍頭淨利率走勢圖,來源:Wind
可見,淘大所處賽道的商業模式,比衆多消費品相對更優。即便遭遇消費周期低谷,淘大也很難虧損。
從調味品行業層面看,市場蛋糕足夠大,且未來仍有持續增量。據弗若斯特沙利文,2025年全球調味品市場規模約2.22萬億元,2025至2029年預計以6.7%的複合增速持續擴張。分區域看,東南亞是增長最快的市場,歐美則是成熟大盤,未來五年年複合增速亦超過5%。
在這樣一個長坡厚雪的賽道,龜甲萬就是最好的例證。自2011財年加速出海以來,淨利潤從3.4億元增至2026財年的約26.9億元,年複合增速近15%。龜甲萬的成功路徑雖不能簡單套用到淘大身上,但至少證明海外調味品市場容量可觀、增長可期。
對於這樣一份資產,海天選擇在當下出手,可能剛好踩中了消費賽道處於周期低谷帶來的估值紅利。
要知道,2021年至今,全球消費股大多經歷了一輪慘烈的殺估值過程。A股市場,中證消費指數自2021年高點累計下跌超60%,其中2023年以來跌幅超40%。港股市場,海底撈等消費龍頭跌超80%的案例比比皆是。美股市場,耐克、lululemon跌近80%,雅詩蘭黛跌超70%……
因此,淘大估值從2023年高位下跌超50%,最大原因可能是外界整體宏觀因素所致,而非自身經營出了什麼問題。
行業空間大,商業模式優秀,估值又處於底部,幾個核心維度因素疊加看,海天很可能抄到了一份優質資產,而非以只見樹木不見森林的局部視角來進行評判。
【1+1>2?】
這筆近年來調味品出海最重磅的併購案,對海天又有什麼直接影響?
具體來看,主要體現在兩個層面。一是,直接財務貢獻。淘大未來將納入合併報表,直接增厚海天的營收與利潤規模。
二是,這一舉措意味着海天真正開啓了「內生+併購」兩條腿走路,沿襲了味好美、雀巢、聯合利華等海外巨頭做大做強的路子。
以味好美為例,它是全球調味品行業以併購驅動增長的典型樣本,先後併購Lawry's、Zatarain's、Cholula辣醬等,專挑品牌強、自己能造的資產,買來後用母公司的規模、渠道等優勢賦能,降本增效,實現業績協同增長。
事實上,海天在國內也曾進行過小型併購,包括廣中皇佈局腐乳、丹和醋業補香醋、合肥燕莊補芝麻油,整合進度不一,金額都偏小,還不算真正意義上的兩條腿走路。淘大則是不同量級,且是海外資產,跟之前小型併購有很大區別。
對資本市場而言,更關心的是這筆併購帶來的中長期影響:海天與淘大能否通過協同,實現真正的強強聯合、優勢互補?
降本可能是海天改造淘大的第一招。
2025年1月,海天高明工廠拿下全球醬油行業首個「燈塔工廠」認證,通過AI豆臉選豆、大數據智能發酵等技術,把老師傅的選料、發酵、品控經驗轉化成可量化模型。
成效上,2025年海天製造費用按年下降約10%,是毛利率回升至40%以上、淨利率維持高位的重要支撐之一。
這些智能化降本能力可遷移到淘大。此外,海天擁有采購端的規模優勢以及供應鏈整合能力,一旦與淘大在採購、生產、管理上協同運作,利於淘大成本端下降。
第二招是渠道複用。淘大過去主要面向香港與海外市場,內地市場萎縮。而海天在國內擁有超6700家經銷商、覆蓋超300萬個終端網點。淘大產品矩陣可藉助這一渠道網絡分階段迴流內地,逐步打開內地市場。
反過來,淘大對海天更大的價值在於加速出海進程。
當前,中國調味品企業出海主要以產品貿易出口為主,但實現真正全球化還面臨兩個核心痛點:一是口味、品類的本地化適配,二是海外渠道的碎片化。
只有解決這些痛點,疊加在本土市場品牌營銷投入,纔有機會突破當地已形成的格局壁壘。海天併購淘大後,可加快從「走出去」到「走進去」的節奏。
先看本地化適配。淘大在海外經營百餘年,已在不同區域沉澱出經過市場驗證的本地化SKU和經驗。以東南亞為例,淘大已推出適合當地口味的甜醬油、蠔油等調味品,並針對熱帶氣候條件下的儲存需求做了配方與包裝適配。
將淘大已有的經驗與海天研發能力結合,可開發出更貼近各地餐桌的區域化產品。
若沒有淘大,海天逐個市場從零研究口味偏好、合規標準等,單個SKU需要的時間、成本可能遠超預期。
再看渠道碎片化。海外調味品渠道十分分散,不同國家商超入場規則不同、經銷商關係需要長期建立。憑藉自身資源自建渠道網絡,往往需要多年才能成規模。
淘大產品已進入北美、歐洲、澳洲、東南亞等市場,擁有成熟的分銷商體系。海天可藉此作為跳板,縮短海外渠道搭建周期。
事實上,界面、每經、21世紀等媒體報道,普遍將此次收購理解為「買渠道、買時間」的捷徑式出海。此外,包括華創證券在內的券商則認為,這次併購可縮短海天在香港、美國、東南亞市場的培育周期,利用淘大渠道來換時間。
高盛則發布研報稱,淘大覆蓋40餘國零售/餐飲渠道,英美澳加餐飲網絡成熟,東南亞銷售可與海天印尼製造協同,整體與海天全球化佈局互補。
可以預見,兩者真正協同起來,海天從「走出去」到「走進去」的時間與資源投入應該會被明顯壓縮,1+1>2是大概率事件。
【估值新敘事】
除併購淘大外,海天海外自主佈局也在有序推進,整體採取了一條穩妥路徑,即先服務海外中餐館與華人社群建立鏈接、再爭取贏得當地主流消費者的認可。
支撐這一路徑的,是中餐出海的增量空間。據艾媒諮詢,2020-2024年,國際中餐市場規模從2275億美元增至3594億美元,預計2030年5777億美元,增速快於國內餐飲大盤。
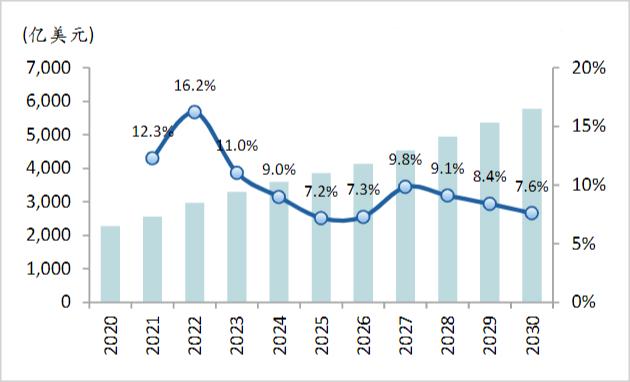
▲國際中餐規模及增長趨勢,來源:交銀國際
從區域看,東南亞是中餐品牌出海的首選區域之一,因為華人基數大(印尼、泰國、馬來西亞合計2500萬人)、飲食文化接近中餐,適合作為調味品海外落地的優先戰場。
事實上,海天確實也是把海外本地化第一站放在了印尼。除以上考慮外,印尼調味品市場蛋糕大、增速快、有潛力替代競品也是重要因素。
2015-2025年,印尼調味品市場規模從78億美元增至166億美元,年複合增速近8%,快於國內。市場格局上,聯合利華、味之素、亨氏ABC市佔分別約18.6%、18.5%、13.2%,未形成單一品牌絕對壟斷,海天則有機會介入。
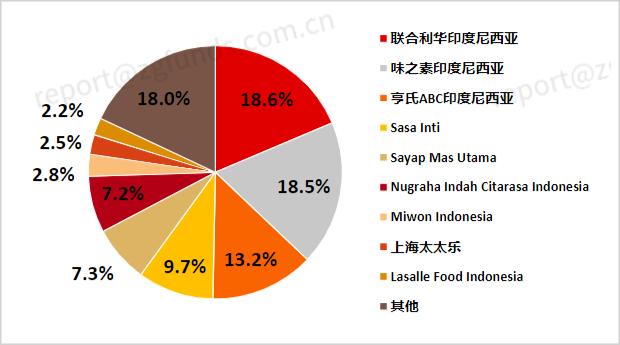
▲印尼2025年調味品市場格局,來源:長江證券
目前,海天在印尼市場的進展較快。工廠已於2026年初量產,運輸周期由約45天縮短至7天以內,單位成本較純出口下降約三成。
產品端,已開發六款適配印尼口味的甜醬油,對標味之素ABC、聯合利華Bango,走高性價比路線。
渠道端,先在華人超市和中餐廳完成首輪鋪貨,隨後憑藉本地生產資格,將產品打入Indomaret、Alfamart等本土便利店及蓮花超市等大型商超。B端方面,同步拓展餐飲工業客戶,並向馬來西亞、菲律賓、新加坡等東盟市場延伸。
印尼是海天自主出海的一個樣板:本土工廠降成本、區域口味定產品、華人網絡轉主流渠道,驗證後可複製到更多區域。
如果說印尼市場代表「自己建、自己跑」,那麼併購淘大則代表「併購整合、快速鋪開」,且兩者如高盛所言是互補的。在此大背景下,海天從產品出口轉向本地化運營的速度應該會加快。
正因如此,資本市場對海天的估值錨點有望從國內醬油龍頭加速轉向全球化調味平台,並逐步按海外本地化邏輯給予成長溢價。
全球化提速後,為什麼可能引發海天估值中樞上移?
一方面,海外盈利往往更強,海外佔比提升可帶動整體毛利率、ROE上行。
以中國調味品出海代表安琪酵母、梅花生物為例,今年上半年國外毛利率分別為32%、22.7%,顯著高於國內的19.7%、17.3%。對海天而言,若印尼、東南亞及淘大渠道逐步實現本土高價SKU、本地製造降本,海外盈利水平也有大概率會超越國內。
另一方面,海天業績成長性開始兌現且更加顯現,將打破現有市場認為海外業務只是遠期故事的認知,糾偏整體成長性受限的偏見。
事實上,伴隨海外提速、盈利兌現,估值中樞上移的路徑已有典型先例,那就是日本龜甲萬。
2000-2010年,龜甲萬PE維持在20至25倍,此後中樞逐步抬升至30至50倍。背後核心驅動是海外業務持續放量,海外利潤佔比升至九成,ROE從6%提升至2025年的12%。
同樣的邏輯也適用於海天。印尼業務落地,自主搭建海外供應鏈、本土化團隊,疊加淘大併購加速全球化後,市場此前「只做國內」的定價框架存在修正空間。
即便暫不考慮全球化溢價,僅以國內業務衡量,海天當前估值水平所隱含的安全邊際相當充分。
具體來看,海天業績自2024年起持續修復,最新淨利率創近幾年新高。與國際同行相比,海天長期盈利能力與業績增速均明顯優於聯合利華、卡夫亨氏、雀巢、味好美等海外巨頭。然而,海天按2026年預測利潤估算PE約25倍,遠低於過去10年中位數的46倍,近十年分位僅約0.87%。且絕對值沒有與海外巨頭拉開顯著差距。
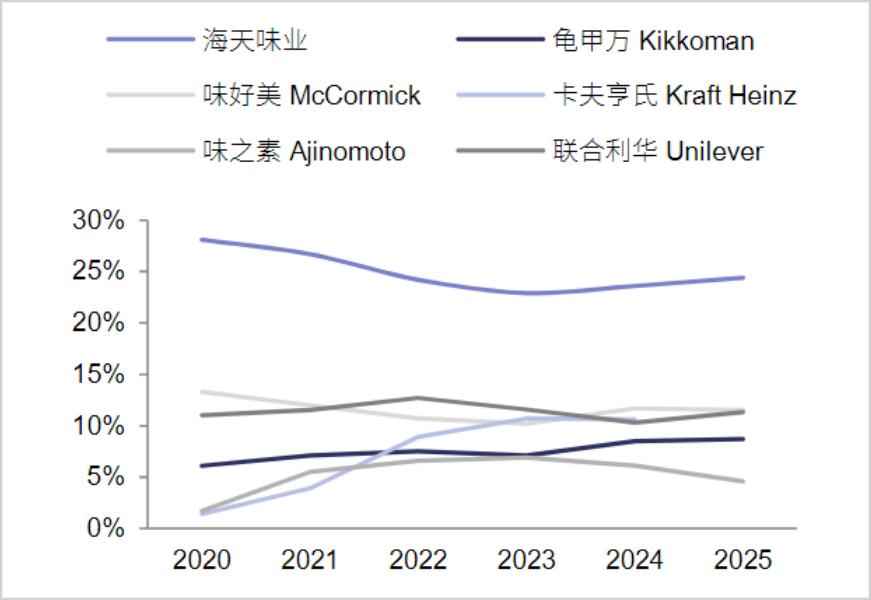
▲全球調味品巨頭淨利率水平,來源:廣發證券
總體來看,淘大是海天加速出海第一塊真正意義上的跳板,印尼是海外自主本地化的第一個樣板。二者共同協作互補後,海天從國內醬油龍頭切向全球調味平台的估值新敘事,或許才啱啱開始。