追蹤市場走勢
TradingKey - 美東時間9月16日,美股在聯儲局公布9月利率決議後衝高回落。聯儲局一致決定加息25個點子,將聯邦基金目標利率區間上調至3.75%—4.00%,為2023年以來首次加息;最新利率預測同時顯示,多數官員預計年內還將再加息一次。偏鷹的政策信號推動美元和美債收益率走高,道指和標普500尾盤跌幅擴大。
截至收盤,道瓊斯工業平均指數下跌1.21%,報51467.14點;標普500指數下跌0.45%,報7551.81點;Nasdaq綜合指數微跌0.01%,報25978.42點。
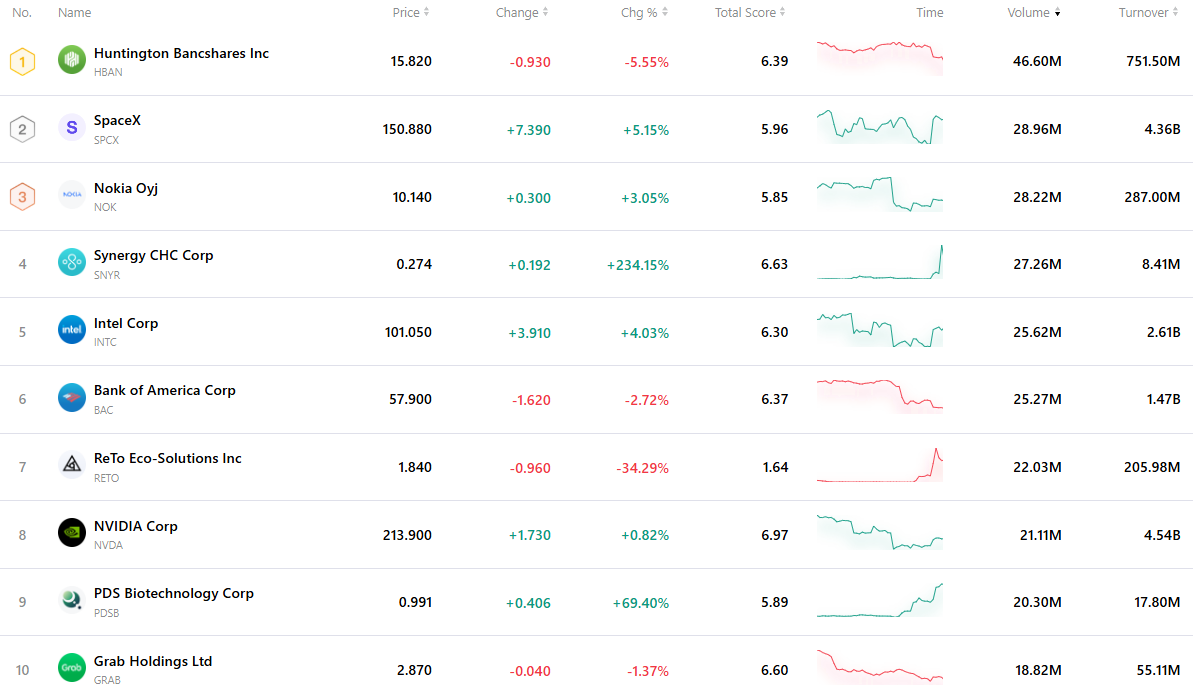
個股方面,英特爾(INTC)上漲4.03%。路透報道稱,SK海力士正在與英特爾討論首次在美國生產內存芯片的潛在合作,包括租用英特爾俄亥俄州工廠部分產能或與英特爾及雲計算企業成立合資公司。
能源股則隨着油價回落明顯走弱。埃克森美孚(XOM)下跌3.54%,雪佛龍(CVX)跌2.86%,Devon Energy(DVN)和康菲石油(COP)均跌超5%。Robinhood(HOOD)下跌5.46%,美國參議院未能推進《Clarity Act》後,加密監管不確定性繼續影響相關股票。
大宗商品方面,國際油價從此前高位回落,但仍維持在100美元以上。布倫特原油(UKOIL)下跌2.64%,收報105.61美元/桶;WTI原油(USOIL)下跌3.28%,收報102.03美元/桶。沙特通過阿曼Sohar港向亞洲煉油商提供更多原油,一定程度緩解了Yanbu出口中斷帶來的供應擔憂;與此同時,美國上周商業原油庫存僅減少64萬桶,低於市場預期的162萬桶。
貴金屬方面,聯儲局加息後黃金(XAUUSD)明顯回落。現貨黃金在決議公布後一度跌至4235.44美元,此前盤中曾升破4365美元。聯儲局釋放進一步加息信號後,美元走高以及實際利率壓力重新成為金價的重要影響因素。
加密貨幣方面,比特幣(BTC)在聯儲局決議公布後於7.5萬—7.65萬美元區間震盪,最新報7.64萬美元;以太坊交投於2425美元附近。由於加息此前已被市場較充分定價,決議後的即時波動相對有限,但最新點陣圖釋放出的進一步緊縮信號仍使加密資產面臨高利率環境。
市場要聞
聯儲局加息25個點子,並暗示年內仍可能繼續收緊政策。 聯儲局一致決定將聯邦基金目標利率區間上調至3.75%—4.00%。最新季度預測顯示,18名提交預測的官員中有16人預計2026年底前至少還需要再加息25個點子,政策利率中值對應4.00%—4.25%,並預計2027年維持在這一水平。聯儲局同時將2026年底PCE通脹預測由3.6%上調至3.7%,並將GDP增長預測由2.2%上調至2.3%。
美國8月零售銷售按月大增1.2%,核心零售銷售增長1.4%。 美國商務部數據顯示,8月零售銷售按月上漲1.2%,明顯高於市場預期的0.8%,並創3月以來最大增幅;核心零售銷售增長1.4%,同樣遠高於0.4%的預期。強勁消費數據促使高盛將美國第三季度GDP年化增長預測上調至3.0%,摩根大通則上調至3.5%。
美國進口價格按年上漲7%,通脹壓力仍未明顯緩解。 8月進口價格按月上漲0.7%,高於市場預期的0.4%;按年漲幅達到7.0%,為2022年8月以來最高。其中進口計算機、外設和半導體價格按年上漲19.1%,顯示AI投資熱潮也正在影響部分資本品成本。
SK海力士與英特爾洽談首次在美國生產內存芯片。 消息人士稱,雙方正在討論多種方案,包括SK海力士租用英特爾俄亥俄州工廠部分產能,或與英特爾及大型雲計算公司成立合資企業。談判目前仍處於探索階段,尚未作出最終決定。若交易推進,將是SK海力士首次在美國本土製造內存芯片。
蘋果據報考慮採用英偉達技術重返服務器市場。 蘋果(AAPL)正在開發搭載自研M8 Ultra芯片的AI推理服務器,並考慮使用英偉達(NVDA)NVLink Fusion互聯技術。項目最快可能在2029年推出,但目前仍可能調整或取消。如果計劃落地,將是蘋果自2011年退出Xserve產品線後再次進入專用服務器硬件市場。
OpenAI將定期披露AI模型異常行為。 OpenAI宣佈建立新的模型失準追蹤和披露框架,並發布過去六個月觀察到的六起異常或令人擔憂的模型行為案例。公司表示,隨着AI Agent自主能力提升,目前行業仍未完全解決模型對齊和行為控制問題。
美國衆議院通過首項針對數據中心電力成本的法案。 衆議院以417票對3票通過《Ratepayer Protection Act》,要求各州公共事業監管機構評估大型數據中心等高耗電用戶是否應該承擔為其建設新增電力基礎設施所產生的額外成本。這是美國衆議院首次通過直接回應AI數據中心經濟成本問題的聯邦立法。
最活躍的前十大股票
下表列出了最新市場上交易最活躍的十隻股票。在龐大交易量和極佳流動性的支撐下,這些資產已成為追蹤全球市場動態的關鍵基準。
原文鏈接