在智能家居的浪潮中,掃地機器人無疑是滲透率提升最快的品類之一。而在這場「解放雙手」的革命背後,作為機器人「眼睛」的空間感知技術,正成為決定產品智能化水平的核心勝負手。近日,深圳市歡創科技股份有限公司(以下簡稱「歡創科技」)正式通過港交所上市聆訊,這家深耕激光雷達與空間感知技術的「隱形冠軍」距離資本市場僅一步之遙。
空間感知是一個「先投入、後盈利」的技術密集與資本密集型產業,公司當前也仍處於盈利微薄、經營現金流持續淨流出的階段。在掃地機器人行業持續擴容、dTOF與線激光加速滲透的背景下,歡創科技能否憑藉其中大尺寸以外的多場景產品佈局和自研芯片積累,在客戶高度集中、毛利率承壓以及技術迭代的多重考驗下打開新的成長空間?
行業紅利與「隱形冠軍」的崛起
正如開頭所述,歡創科技所處的賽道,是智能機器人產業鏈中至關重要的上游環節——空間感知。根據灼識諮詢的數據,全球掃地機器人空間感知市場規模正以驚人的速度擴張,預計從2025年的31億元(人民幣,下同)增長至2030年的91億元,複合年增長率高達24.3%。這一增長邏輯十分清晰:隨着掃地機器人從「隨機碰撞」向「精準導航」和「主動避障」進化,激光雷達、dTOF以及線激光傳感器等核心零部件的需求量價齊升。
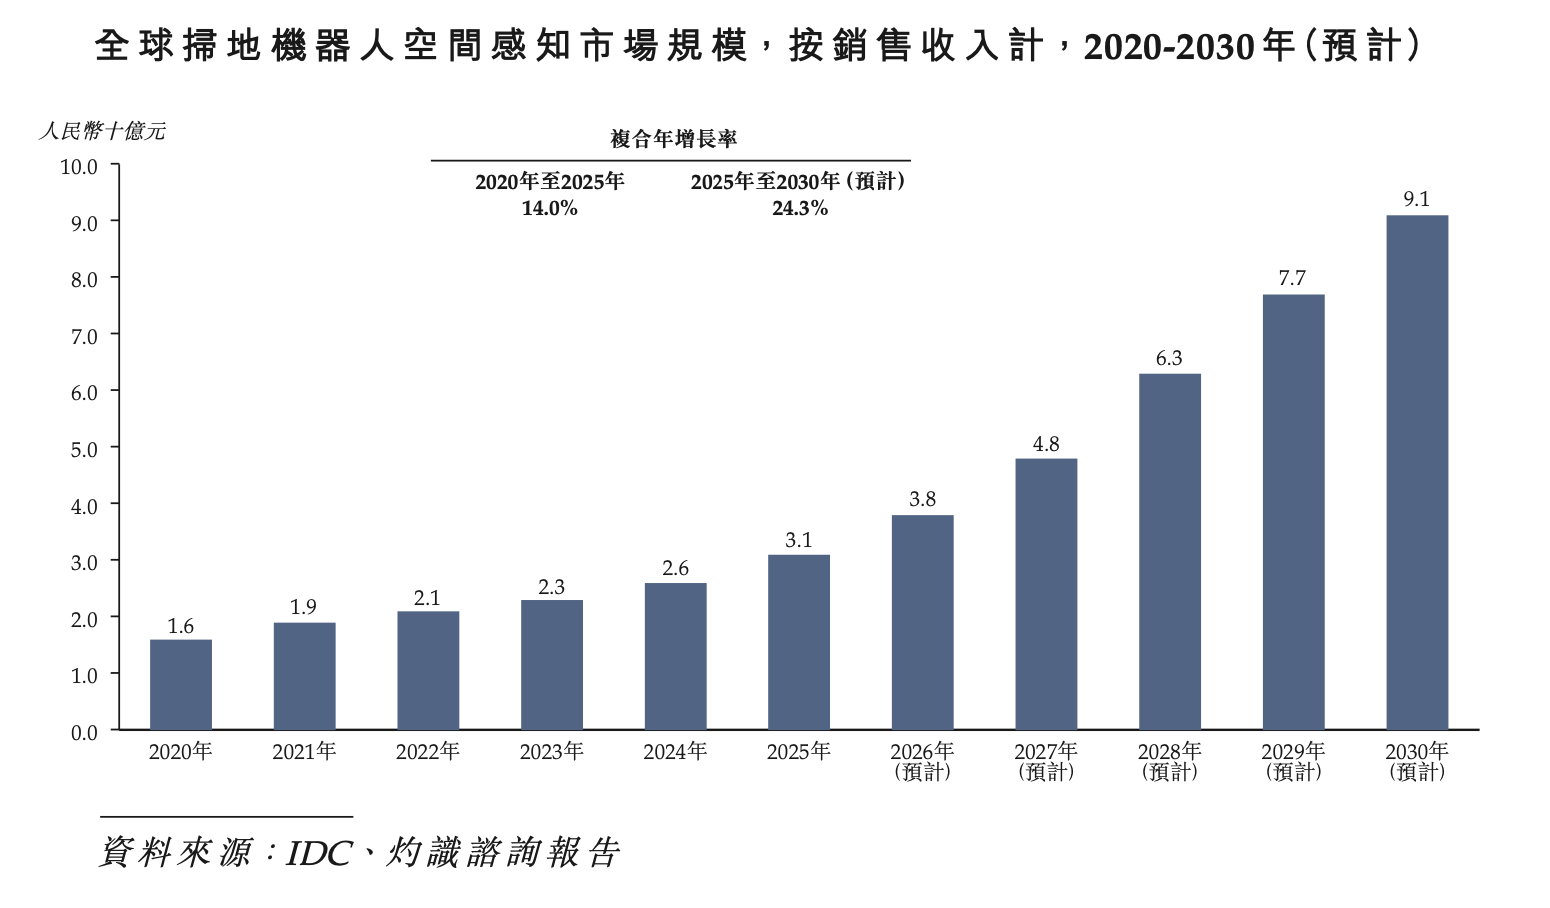
在這個細分市場中,歡創科技已經建立了顯著的市場地位。招股書顯示,按2025年收入計算,歡創科技在中國掃地機器人空間感知供應商中排名第一,市場份額約為20.0%。這一成績的背後,是其與行業頭部客戶的深度綁定。歡創科技不僅服務了掃地機器人行業前五大全球市場參與者中的四家,更實現了累計超過3900萬台的空間感知產品出貨量。
從業務結構來看,歡創科技的產品矩陣覆蓋了三角測距激光雷達、dTOF激光雷達以及線激光傳感器。其中,傳統的三角測距激光雷達是其現金牛業務,但公司正積極向技術壁壘更高的dTOF和3D感知領域轉型。值得注意的是,歡創科技並非單純的硬件組裝廠,其強調擁有自研的亞毫米級空間數據處理芯片設計能力和核心算法,這種「算法+硬件+芯片」的垂直整合能力,構成了其在激烈的價格戰中維持競爭力的護城河。
然而,行業的繁榮並非沒有隱憂。智通財經APP注意到,雖然市場在增長,但競爭格局正在變得擁擠。不僅有傳統的激光雷達廠商,還有具備自研能力的掃地機器人巨頭。歡創科技必須在技術迭代的速度上跑贏客戶自研的步伐,才能守住其作為核心零部件供應商的競爭地位。
業績爆發背後的「增收難增利」困局
而這種競爭壓力最終會以何種方式體現在經營質量上,財務表現給出了最直接的答案。
在營收端,歡創科技交出了一份亮眼的成績單。2023年至2025年,公司收入分別為3.32億元、4.33億元和6.14億元,複合年增長率達到了35.9%。進入2026年,這一增長勢頭得以延續,僅前三個月營收便達到1.96億元,按年增長48.7%。這一增長主要得益於下游掃地機器人市場的放量,以及公司dToF和線激光等新產品的商業化落地。
但在利潤端,歡創科技的表現則顯得有些起伏。2023年和2024年,公司分別錄得淨虧損90萬元和3140萬元。儘管在2025年成功扭虧為盈,錄得淨利潤220萬元,並在2026年首季將淨利率提升至4.0%,但整體盈利水平依然薄弱。
毛利率的波動則揭示了更深層的問題。2023年公司毛利率為21.5%,2024年驟降至16.3%,2025年微升至16.5%,2026年一季度回升至19.2%。2024年毛利率驟降有兩個直接原因:一是當年新推出的dTOF激光雷達和線激光傳感器尚未實現規模效應,錄得負毛利率;二是三角測距激光雷達為搶佔市場份額採取了更具競爭力的定價策略。
在此之中,價格戰的痕跡清晰可見。三角測距激光雷達的平均售價從2023年的68.6元/件降至2025年的43.3元/件,降幅約37%。公司坦言,這是「為搶佔更高市場份額而採取的銷售及營銷舉措」,同時「為應對競爭激烈的市場動態及若干客戶的內部激光雷達開發項目」而主動調整定價。換言之,客戶不僅可以選擇其他供應商,部分頭部品牌還在自研激光雷達,這進一步壓縮了歡創科技的定價權。
新產品線的表現是財報中少數令人寬慰的信號。dTOF激光雷達收入從2024年的420萬元躍升至2025年的6503萬元,線激光傳感器從1930萬元增至1.34億元,兩款新產品合計貢獻了32.4%的收入。三角測距激光雷達的收入佔比從98.3%降至65.7%,產品結構多元化的進展是實質性的。更關鍵的是,隨着產量提升,新產品的毛利率由負轉正:dTOF激光雷達毛利率從2024年的-32.8%改善至2025年的7.0%,線激光傳感器從-6.1%改善至13.6%,2026年一季度兩者均接近20%。
研發投入的變化也值得關注。研發成本佔收入比例從2023年的16.4%、2024年的17.7%下降至2025年的9.7%和2026年一季度的7.6%。這一方面反映前期研發投入開始轉化為商業成果,另一方面也意味着公司在主動控制費用以改善盈利。
然而,現金流狀況仍然承壓。2023年至2025年,公司經營活動所用現金淨額分別為3483萬元、3999萬元和904萬元,2026年一季度繼續錄得532萬元淨流出。貿易應收款項周轉天數從2023年的75天延長至2026年一季度的100天,客戶集中帶來的賬期壓力客觀存在。
深度綁定巨頭下的雙重挑戰
與此同時,歡創科技的客戶集中度處於較高水平。2023年至2025年,來自五大客戶的收入佔比分別高達93.6%、89.2%和80.4%。雖然這一比例在逐年下降,但依然處於極高水平。
這種深度綁定是一把雙刃劍。一方面,它保證了歡創科技在行業爆發期能拿到充足的訂單,迅速做大規模;另一方面,這也意味着公司的命運與幾家掃地機器人巨頭的興衰緊密相連。公司直言,如果主要客戶減少採購、轉向自研或更換供應商,將對公司業務造成重大打擊。值得注意的是,已有客戶開始嘗試自研激光雷達產品,雖然目前主要用於差異化型號,但未來若擴展至主流產品,將對歡創科技構成直接威脅。
面對單一賽道的風險,歡創科技也正在積極尋找「第二增長曲線」。招股書顯示,公司正試圖將空間感知技術拓展至割草機器人、泳池清潔機器人、人形機器人以及XR等領域。截至目前,公司已在XR及工業檢測領域產生收入,並收到了部分泳池清潔和割草機器人客戶的無約束力意向訂單。然而,新業務的拓展並非一蹴而就。目前這些新興領域尚未形成大規模量產訂單,能否複製在掃地機器人領域的成功尚存變數。
綜合來看,歡創科技憑藉在空間感知領域的技術積累與市場卡位,成功抓住了掃地機器人行業爆發的紅利,但其財務數據也清晰地揭示了高增長背後的隱憂:盈利微薄、現金流承壓、客戶高度集中以及激烈的價格戰。
展望未來,歡創科技的故事將圍繞兩條主線展開:一是在覈心的掃地機器人市場,能否憑藉dTOF和線激光等新產品,在與客戶自研方案的競爭中守住陣地並提升盈利能力;二是在XR、割草機器人等新賽道,能否成功複製其技術優勢,從而打造出真正的「第二增長曲線」。
對於投資者而言,歡創科技的價值不僅在於其作為行業龍頭的現有地位,更在於其能否在技術密集與資本密集的雙重壓力下,成功兌現其技術積累的商業價值,最終實現可持續的盈利增長。而這場考驗,才啱啱開始。