文|機器最前線
2026年的中報季,機器人廠商們交出了一份亮眼又矛盾的「成績單」。
Wind數據顯示,A股人形機器人概念板塊公司共119家,其中超八成公司上半年營收實現按年增長,超半數公司上半年淨利潤實現按年增長。
另外,據Counterpoint Research數據,2026年上半年,全球人形機器人出貨量突破2.2萬台,按年增長接近300%;工信部預計我國全年整機產量有望突破10萬台。越來越多的具身智能產品開始從實驗室走向真實場景。
可是數字越漂亮,就越需要追問,增長從何而來,利潤是否紮實,訂單能否持續,規模化拐點又是否真正到來?
畢竟,出貨量增速只是表象,機器人產業究竟是已經進入了業績兌現期,還是仍處在概念與預期驅動的上半場,拆解這份機器人中報的真實成色,或許能得到一些答案。
01營收「狂歡」,利潤「失血」
營收狂飆,一直是機器人企業最愛講的資本故事,這個中報季也不例外。
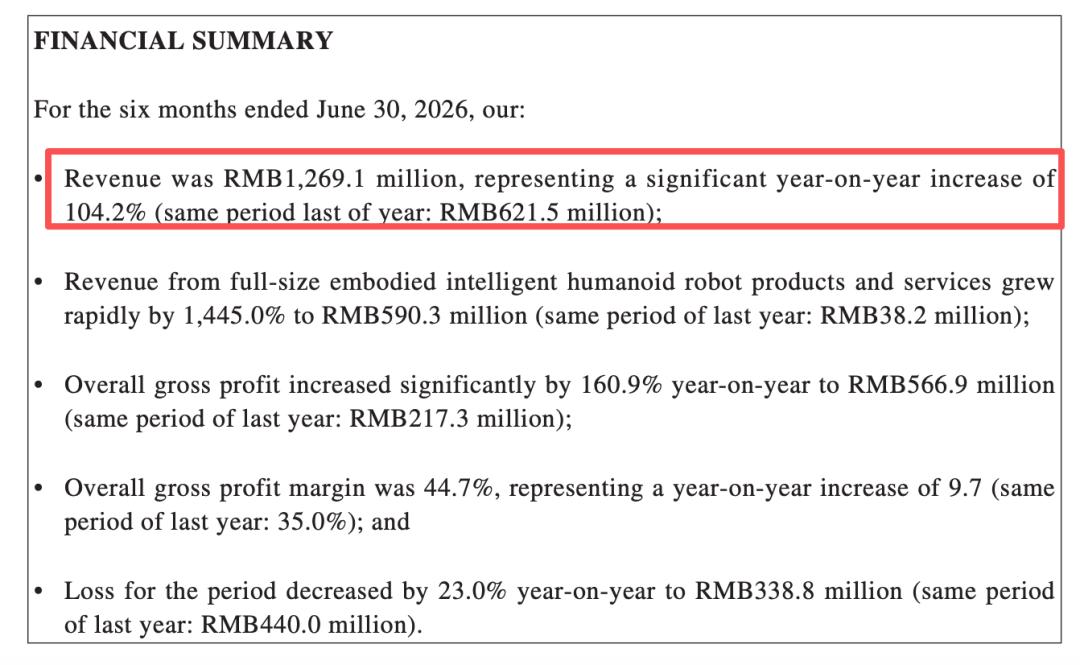
以部分頭部機器人企業為例,優必選上半年實現營收12.69億元,按年增長104.2%;越疆科技營收3.16億元,按年增長106.6%;珞石機器人營收4.15億元,按年增長135.8%。三家企業均實現營收翻倍的增長,顯著高於工業機器人行業平均增速。
(圖源:優必選財報)
然而,這些公司盈利端的表現卻不如營收端樂觀。優必選上半年淨虧損3.39億元;越疆科技淨虧損1.08億元,虧損按年擴大164%;珞石機器人淨虧損7900萬元;華沿機器人淨虧損5690萬元,虧損按年擴大近兩倍……
營收與利潤的落差,乍看像是行業不賺錢的證據,不過從毛利率數據來看,這個結論似乎站不住腳。2026年上半年,優必選毛利率44.7%,按年提升9.7個百分點;越疆科技毛利率47.4%,按年微升0.4個百分點;珞石機器人毛利率從22.3%改善至29.8%。
行業的毛利率整體保持穩定甚至提升,也就意味着虧損主要源於費用端的戰略性擴張,換句話說,企業不是賺不到錢,而是選擇把錢花在了別的地方。
工業機器人板塊同樣呈現出「冰火兩重天」的態勢。拓斯達上半年實現營收12.88億元,按年增長18.61%,歸母淨利潤1.04億元,按年增長262.99%;凱爾達上半年實現營收4.25億元,按年增長34.73%;扣非淨利潤2409.53萬元,按年增長981.26%……
(圖源:新松機器人財報)
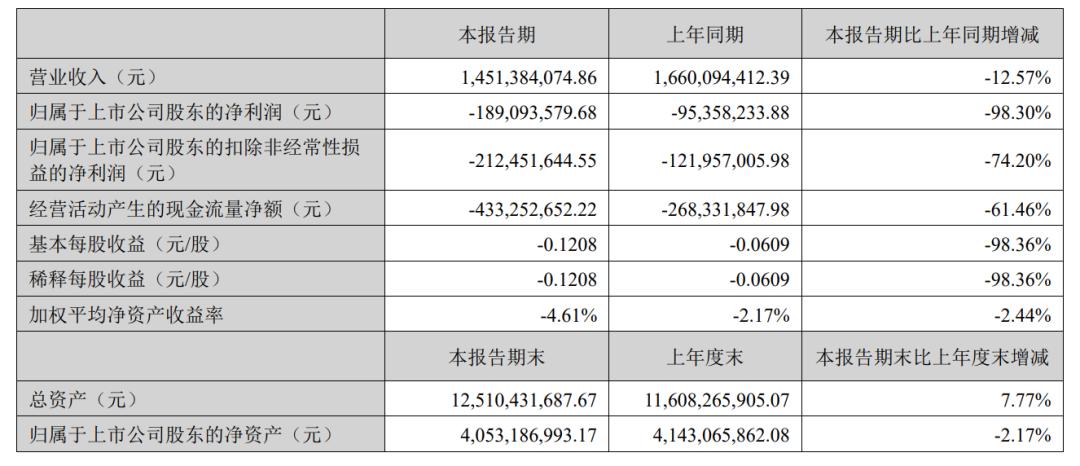
而中國工業機器人的老牌龍頭新松機器人,則站在了另一端。其上半年營收14.51億元,按年降12.57%;歸母淨虧損1.89億元,虧損按年擴大98.30%;扣非淨虧損2.12億元,按年擴大74.20%。
同一輪產業周期裏,有人加速兌現利潤,有人仍在虧損中掙扎。這說明機器人行業已經告別「沾上概念就能漲」的普漲階段,進入了新一輪的業績驗證期。
02用現在的利潤,買未來的「船票」
營收高增,利潤卻不理想,錢去了哪裏?這個中報季,機器人廠商們給出了一個高度一致的答案——研發。
優必選上半年研發費用達3.03億元,按年增長38.9%,研發費用率約23.9%,研發人員擴張至1103人;越疆科技研發投入1.02億元,按年增長148.4%,研發費用率從26.7%升至32.1%,主要投向具身智能技術;宇樹科技一季度研發費用按年增加3833萬元,是淨利潤下滑的核心原因,全年研發投入預計持續加碼……
從投入強度看,越疆、優必選等機器人廠商的研發費用率普遍在20%至30%區間,顯著高於成熟製造業水平。全行業形成共識,人形機器人技術路線尚未完全定型,商業化早期必須維持高強度研發投入,一旦落後將面臨技術代差風險。
這種「戰略性虧損」的邏輯,在資本市場並不陌生,但值得注意的是,錢投到哪裏,又能否轉化為未來的競爭力。
以優必選和宇樹為例,兩家上半年營收幾乎打平,但押注的邏輯截然不同。優必選構建了「基座模型-世界模型-行動模型」的全棧式技術自研體系,累計授權專利3112件,其中發明專利1857件,人形機器人專利數量全球第一。
宇樹則是行業首家規模化盈利的人形機器人公司,長期保持行業最高毛利率,但2024年才啓動具身大模型研發,此前依賴第三方算法,累計授權專利262件,境內發明專利僅20件,實用新型、外觀設計等低含金量專利佔比超88%;研發人員僅184人。
優必選押注長期技術壁壘,短期虧損難免;宇樹優先兌現商業閉環,但底層技術的深度仍需補課。兩條路徑沒有絕對的對錯,但市場卻給出了截然不同的定價。
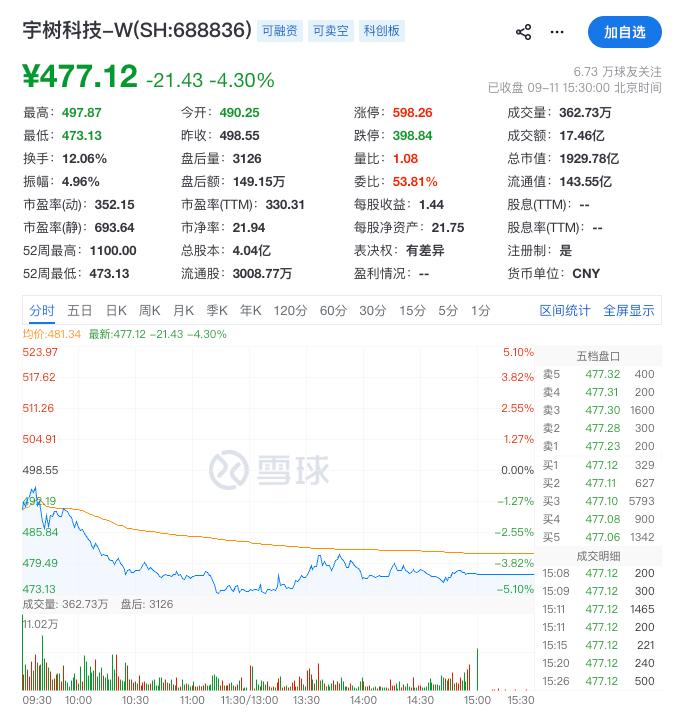
宇樹上市首日市值一度衝上4449億元,經歷連續回調後,截至9月11日收盤,仍維持在1929.78億元;而優必選港股市值僅341.57億元。宇樹市值是優必選的5倍多,而兩家營收差距不到1.2億元。
(圖源:雪球)
這道「估值鴻溝」,與其說是市場對「盈利」的簡單溢價,不如說是對確定性的投票。在當前階段,市場更願意為已經跑通的商業化和盈利模型買單,而對需要長期投入才能驗證的技術路線保持謹慎。優必選的技術積累未必沒有價值,宇樹的盈利優勢也未必牢不可破。估值差反映的是市場對「投入何時轉化為利潤」的不同耐心,而不是對兩種路徑的終審判決。
在這屆世界機器人大會上,宇樹創始人王興興給出了一個判斷,具身智能的ChatGPT時刻還沒到來。他給出的臨界點是一台機器人在任意陌生環境裏,僅憑一句話指令,完成80%的任務,快則兩三年,慢則五到十年。
這個時間表,恰好解釋了市場為何如此定價。在臨界點到來之前,所有企業都在做同一件事,那就是用今天的現金流,買一張通往未來的船票。誰能在那條線到來之前,同時握住現金流和技術,誰就能在臨界點到來的瞬間接住需求。撐不到那天的公司,今天省下來的每一分利潤,都會變成明天的技術代差。
03萬台出貨量背後,商業化的真實含金量幾何?
繼續深挖今年機器人企業的中報,可以發現,出貨量或許是今年中報最容易被誤讀的數據,但也是最能暴露產業真相的數據。
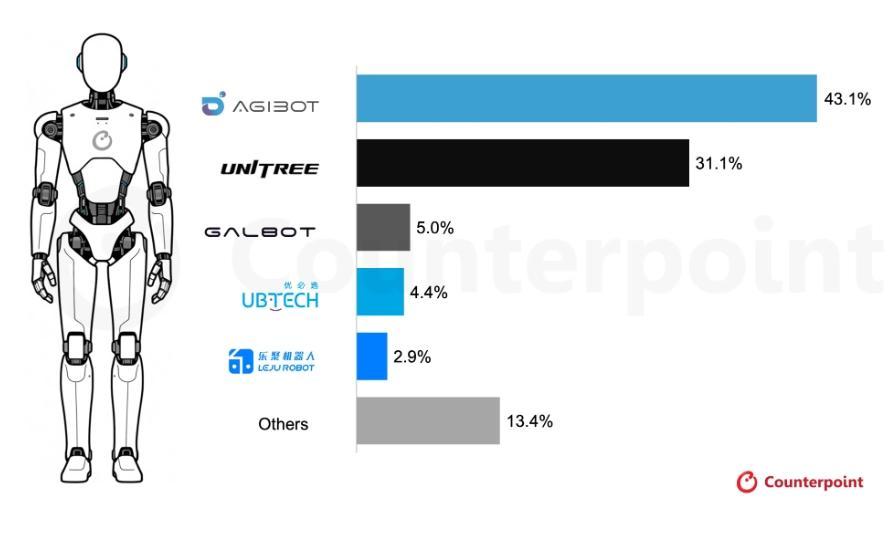
據Counterpoint Research 數據,2026 年上半年全球人形機器人出貨量突破2.2 萬台,按年增長接近300%。其中,位列全球出貨量第一的廠商是智元(9700台),市場份額為43%,之後依次是佔比31%的宇樹科技(7000台)、佔比5%的銀河通用(1100台)、佔比4.4%的優必選(1000台)和2.9%的樂聚(650台),前五合計佔比86%。
(圖源:Counterpoint)
出貨量暴增是事實,但出貨去了哪裏,纔是更關鍵的問題。
Counterpoint數據顯示,2026年上半年,文娛商演、科教數採在全球人形機器人出貨量中的合計佔比雖有所下降,但仍在六成以上。而智能製造佔比僅13%,倉儲物流僅5%。真正進入工廠和倉庫「幹活」的,還不到兩成。
另一組數據與此相互印證,2025年前三季度,宇樹人形機器人收入中高達73.6%來自科研教育場景,工業或商業場景僅約5%。某種程度上也代表了一些機器人廠商生產出來的機器人,其實大多流向實驗室和課堂,而非真正的工廠產線
而高校和科研機構採購機器人,本質上是採購研發開發板,用來訓練算法、完成科研課題,並非買來充當生產工具。這類採購數量多但單筆金額有限,屬於科研屬性採購。真正在工廠產線7×24小時幹活、創造經濟效益的生產型機器人,依舊十分稀缺。
此外,出貨量口徑的差異更值得警惕。優必選披露上半年人形機器人總銷量16123台,但其中只有921台屬於全尺寸人形機器人,其餘15202台為「非全尺寸非具身智能人形機器人」,包括遙控、預編程及身高160釐米以下的產品。而宇樹公布的「1.8萬台」,則是截至今年7月,多款雙足人形機器人累計生產下線量,並非2026年上半年銷量。
這樣看來,人形機器人確實進入了「萬台」時代,但萬台出貨量的含金量,取決於客戶是誰、用途是什麼、會不會復購。科研教育採購可以撐起一家公司的報表,卻撐不起一個產業的未來。
總而言之,2026年中報,撕開了機器人產業的AB面。A面是營收高增、出貨量破萬、研發加碼,資本故事仍在繼續;B面是利潤失血、商業化含金量不足、內部分化加劇,真正在產線上創造效益的機器人依然稀缺。
如今,行業已經告別「沾上概念就能漲」的普漲階段,進入了新一輪業績驗證期。出貨量破萬只是開始,但科研教育採購撐不起產業的未來,真正的考驗,或許還是會落在那些能走進工廠、算得過賬、跑得通商業閉環的公司身上。