今天的貴金屬市場,用一句話來概括就是,聯儲局扔出了一隻「鷹」,整個板塊應聲倒地。
今日一開盤,貴金屬板塊就開始了集體跳水,指數也一路下探,截至發稿,貴金屬指數跌幅已超過5%。
個股層面更是綠意盎然,山東黃金報32.74元,跌6.77%,湖南白銀、湖南黃金跌超6%,招金黃金、山金國際、中金黃金、興業銀錫均跌超5%,赤峰黃金、四川黃金、西部黃金紛紛跟跌。
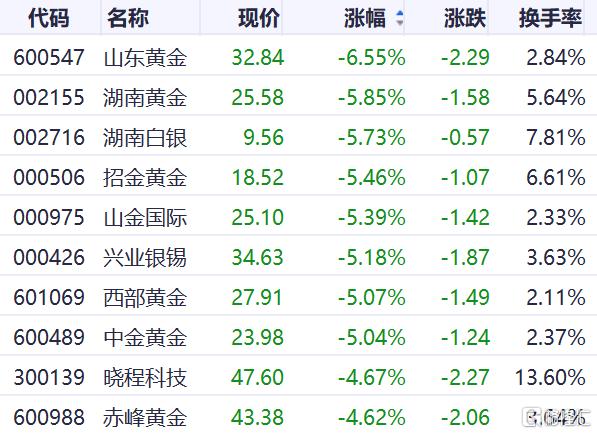
集體跳水背後,是那個衆所周知的原因——
北京時間當天凌晨,聯儲局聯邦公開市場委員會以12比0的全票結果,將聯邦基金利率目標區間上調25個點子,從3.50%—3.75%調升至3.75%—4%。
這是聯儲局自2023年7月以來的首次加息,時隔三年多重新扣動扳機。更關鍵的是,聯儲局預計年底前還將加息一次。
決議公布後,現貨黃金短線急挫,一度跌破4250美元/盎司關口,最低跌至4234美元/盎司。
現貨白銀跌勢更為兇猛,一度大跌超過2%。鉑金和鈀金同樣未能倖免,現貨鈀金跌幅一度跌超2%。
如果僅僅是加息本身,市場或許還能扛住。
畢竟CME數據顯示,議息會議前市場預期加息25個點子的概率已高達92.4%,近端加息預期幾乎打滿。
真正讓多頭恐慌的,是隨後釋放的連串鷹派信號。
聯儲局主席沃什在新聞發布會上反覆強調一件事,通脹過高,而且持續時間太長。
他直言夏季通脹數據「沒有顯示潛在趨勢有實質性改善」。
最新的點陣圖顯示,19名官員中有18人提交了預測,其中16人認為今年應再次加息,聯邦基金利率中值預測曲線整體抬升,長期中性利率也小幅上移至3.2%。
簡單來說,本次會議釋放的最大增量信息並非單次加息本身,而是點陣圖與發布會共同確認加息周期開啓。
這一預期傳導至資產價格端,效果立竿見影。
美元指數快速拉漲,一舉升破100.00心理關口;基準10年期美國國債收益率反彈至5.01%,2年期美債收益率更是大漲7.73個點子至4.732%。
黃金本身不產生利息,當美債收益率走高,持有黃金的機會成本便大幅增加,對金價形成最直接的利空壓力。
不過,就在A股黃金股集體大跌的同時,國際現貨黃金卻短線反彈,「股跌金漲」的分化走勢背後,是當前市場的激烈博弈。
股票投資者在為聯儲局緊縮周期的開啓而恐慌,而商品市場的交易者則在押注利空出盡後的修復行情。
事實上,這輪貴金屬的調整並非始於今日。
回溯來看,8月非農數據超預期向好,隨後公布的8月PPI和CPI進一步強化通脹上行風險,疊加中東衝突推升油價至高位,形成了一條特殊的利空傳導鏈條——
油價上行推高通脹預期,通脹預期推升美債實際收益率,美元隨之走強,最終壓制無息資產黃金的表現。
瑞銀貴金屬策略師Joni Teves在議息會議前就預判,即使9月加息導致金價出現本能式調整,「也不會打斷整體復甦趨勢」。
隨着季節性需求臨近、黃金ETF逐步重建以及央行持續買入黃金,年底前的風險回報正日益偏向上行。
值得關注的是,中國央行8月再度增持約20噸黃金,今年迄今總購入量已達約80噸,為2023年底以來最強勁的購金節奏。
鷹派加息的第一隻靴子已經落地,但故事遠未結束。
接下來,市場將密切關注英國央行和日本央行的利率決議,若全球主要央行同步轉向緊縮,「全球央行再緊縮」的預期共振將進一步施壓貴金屬。
對於投資者而言,短期內貴金屬板塊大概率仍將經歷震盪消化,但在美元信用體系面臨長期考驗、各國央行持續增持黃金的大背景下,這輪調整究竟是一次趨勢性拐點,還是又一次「牛市長跑中的喘息」,或許只有時間才能給出答案。