8月19日,宇樹科技登陸科創板。發行價150.8元,開盤1100元,漲幅629.44%,創下2026年A股新股首日開盤漲幅的最高紀錄。盤中市值衝上4449億元,股價收盤845元,市值定格在3420億元。
9月16日,盤中股價一度探至458.02元,創下上市以來的新低;9月17日大漲6.1%,收盤503.26元,市值2035.51億元,重新站上500元關口。
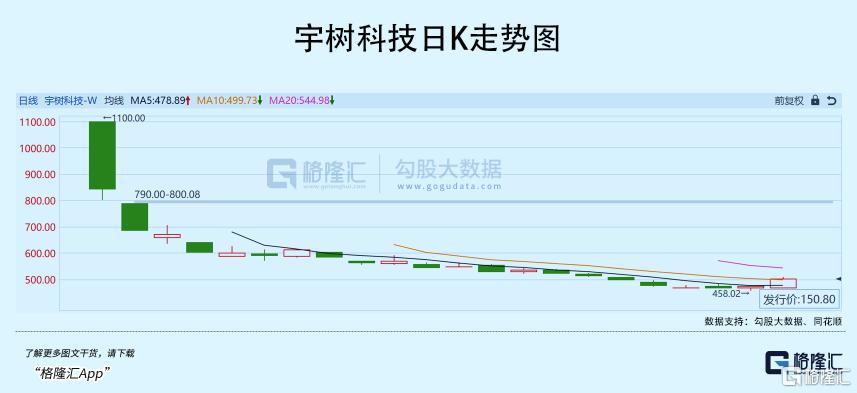
不到一個月,超過2400億市值消失。
從1100元的高點算跌去54%,從首日收盤算跌去40%;但相對150.80元的發行價,漲幅仍有2.3倍。
於是市場分成兩派:一派說這是泡沫破裂的開始,一派說跌到這個位置該看機會了。
這兩個判斷其實不衝突,因為它們在回答兩個不同的問題。
估值貴不貴,問的是三年後這家公司值多少錢;有沒有博弈價值,問的是未來一個月資金會怎麼流動。混在一起談,纔會覺得自相矛盾。
01
股價跌了54%,但估值仍不便宜
很多人的直覺是"跌了一半多,總該便宜了"。和上市首日開盤價比,確實便宜了——市銷率從首日的約200倍降到了如今的約119倍(按2025年約17億元營收計),TTM口徑約92倍。
但"相對便宜"和"絕對便宜"是兩回事。截至9月17日,宇樹的靜態估值是:市盈率(TTM)約348倍,市淨率約23倍。
這是什麼樣的水平?
全球人形機器人賽道的可比公司裏,Figure AI在2025年9月拿到390億美元估值,年收入按第三方測算只有數千萬美元;Agility Robotics私募估值約12億美元、SPAC上市目標約25億美元;Apptronik約50億美元。
宇樹即便經歷腰斬,仍是全球估值最高的人形機器人公司之一。
更關鍵的證據在業績結構上。
宇樹的營收曲線確實漂亮:2023年1.59億,2024年3.93億,2025年約17億,CAGR約為228%。
2025年歸母淨利2.78億元,毛利率接近60%。一家硬件公司能做到這個毛利率,靠的是極致的垂直整合——自研電機、行星減速器、激光雷達和深度相機。
但2026年的數據,需要拆開看:
1、一季度:營收4.23億元,按年增長68.49%;調整後淨利4025萬元,按年下降52.55%;
2、上半年:營收11.52億元,按年增長48.54%;歸母淨利潤2.74億元(去年同期虧損3202萬元);但扣非歸母淨利潤2.44億元,按年下降19.34%;
3、費用端:上半年銷售費用1.64億元,已超過2025年全年的1.41億元;研發費用1.36億元,按年大幅增長。
上半年歸母淨利大幅反彈,主要因為2025年上半年有一筆一次性費用,今年不再發生;而扣除這一因素後的扣非淨利,按年是下降的,原因是研發與銷售費用大幅前置。
所以第一層判斷是:跌了54%不等於便宜了。所謂便宜只是相對自己,不相對價值。
這家公司的PS仍在92倍的絕對高位(TTM口徑),而對應的基本面卻是——收入增速放緩、費用增速遠快於收入、扣非淨利潤開始下滑。
02
當前價格合理的前提是什麼?
那這個價格裏裝的是什麼?可以反推一下。
截至9月17日收盤,宇樹科技市值2035.51億元。假設十年後宇樹成為成熟的機器人平台公司,給25倍PE,需要約81億元淨利潤;按15%淨利率倒推,需要約540億元營收。
換PS口徑,按15倍PS給成熟期定價,需要約136億元營收才撐得住今天的市值。
中間是8倍的差距——也就是說收入需要做到2025年的8倍左右。
這不是不可能,但它要求宇樹在未來若干年維持30%左右的複合增速,並且一路守住毛利率和淨利率。市場現在給的不是一個估值倍數,而是一張對"消費級機器人"終局的期權。
如果宇樹2027年做到60億到80億元營收,意味着人形機器人真正出量、並從表演和科研走向工業與消費場景,給20倍PS,對應市值1200億到1600億。
如果2028年營收突破150億、淨利率回到15%,給30倍PE,對應市值約675億;給50倍PE,對應1125億。
換句話說,2035億市值的合理性,建立在一個相當激進的假設上:宇樹必須重複它做過一次的事——在高價品類裏用垂直整合把成本打下來,把它從專業工具變成大衆消費品。
就像它把四足機器狗從4.5萬美元打到1600美元、六年降價94%到96%那樣。
但這裏要往前再問一句:這件事真的做成了,值多少錢?做不成,它又是什麼?
這就是宇樹真正的考題,無關乎股價,而在於它能否完成大疆式的第二次跨越。
第一次跨越是從實驗室走到市場,它已經完成了;第二次跨越是從硬件走到軟件、從B端走向消費,這才啱啱開始。
大疆用無人機積累了飛控能力,再把能力平移到影像裝備、控股哈蘇,最終從一家無人機公司變成影像科技公司。
宇樹今天手裏的核心資產是執行器和運動控制能力,問題在於,這套能力能不能長出算法與生態的護城河。硬件的壁壘可以被追平,算法的護城河才難以逾越。
如果宇樹最終被市場認可為一家優秀的硬件公司,348倍PE無從談起,合理定位是工業與科研設備商,對應完全不同的估值體系。如果它被認可為下一代消費電子平台,那麼今天2035億也許只是入場券。
也就是說,"C端市場能不能打開"這個變量,同時決定了估值貴不貴和產業地位高不高。而這個判斷,現在誰也下不了定論。
股價的腰斬,只是讓這道題回到了正確的提問方式——不是"它跌了多少",而是"它究竟是誰"。
03
短期博弈的理由:四條線索
說完長期,回到交易層面。
短期看,宇樹確實存在一些博弈支撐,但基本都是交易性理由,不是價值迴歸的理由。
第一,流通盤極小,技術面具備超跌反彈的條件。
宇樹總股本4.0446億股,流通股僅3009萬股,流通市值約151億元(9月17日),佔比7.4%。這個結構決定了其股價對資金極度敏感:下跌時缺乏承接,反彈時也不需要多少量就能推起來。
9月16日盤中創下458.02元的上市新低後收紅,9月17日再漲6.10%重新站上500元——在連續下跌之後出現這樣的組合,是典型的探底企穩形態,它不構成趨勢反轉的證據,但至少說明這個位置開始有資金願意接。
第二,監管收緊同行IPO,反而強化了宇樹的稀缺性。
據The Information和華爾街日報報道,宇樹上市後的劇烈波動促使監管層非正式提高了人形機器人企業的上市門檻。這也意味着:同行上市變難,而宇樹作為A股唯一純人形機器人標的的稀缺性被強化。
在一個正在快速膨脹的賽道里,供給端的收緊會把估值溢價集中到已有標的身上。通常"監管收緊"被讀作利空,但在這個結構下,它更接近利好。
第三,三季報是第一個可以被驗證的錨。
市場目前對"增收不增利"有兩種解讀:一種認為這是從硬件公司轉向智能公司的必要投入,另一種認為是費用失控。三季報是第一個能給出答案的事件,所以也會有資金提前去博弈。
第四,人形機器人板塊的情緒修復。
這一點關鍵要看特斯拉Optimus的進展能否重新定錨A股,對宇樹而言,屬於情緒上的利好、業務上的競爭。臨近10月Gen 3定型越來越近,後續訂單落地消息將持續給板塊帶來催化。
傳導路徑很清晰——特斯拉的訂單先落到A股供應鏈(執行器、絲槓、減速器等),再傳導為板塊情緒,最後帶動宇樹這類稀缺標的同步修復。
04
結語
宇樹的腰斬,把一場本該關於產業的討論,拉回了兩個更樸素的問題:估值貴不貴,看三年後這家公司值多少錢;博弈有沒有,看未來一個月資金往哪走。
格隆匯研究院持續跟蹤人形機器人產業動態,跟進特斯拉Optimus Gen 3定型進展、板塊訂單落地節奏,拆解細分賽道以及重點公司基本面。
如果您也關注這場人形機器人的價值重估,歡迎關注我們,一起把握機器人浪潮裏的確定性機遇。
注:文中所涉企業僅為產業案例分析,不構成任何投資建議。市場有風險,投資需謹慎。
你是否也有過不知道合適買賣點,或者無法控制回撤的情況?
今晚7點 !格隆匯黑金旗艦投資決策訓練營由格隆匯A股團隊首席研究員鄒老師,與大家聊聊「AI這麼強,為什麼還是買錯?」。
敬請期待。