熱點欄目
客戶端
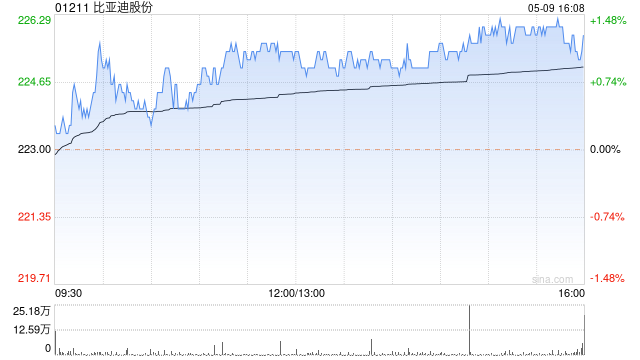
大和發布報告稱,比亞迪股份(01211)管理層更新2026年銷量及毛利率展望,以及閃充進展。根據指引,2026年及2027年海外銷量分別達到180萬輛及250萬輛。展望2026年下半年,管理層有信心憑藉第二代刀片電池供應爬坡重奪市場份額。大和給予比亞迪「買入」評級。
報告指,閃充車型方面,8月鈦7 EV、宋Ultra EV、大唐及新款元Plus各自銷量逾1萬輛,其中元Plus銷量逾2萬輛。盈利能力上,管理層指引閃充車型平均售價上調約每車5000元人民幣,並具較高毛利率。管理層表示,8月內銷約三分之一車型配備閃充功能,並預期隨着第二代刀片電池產能爬坡,滲透率將進一步提升。