本文作者 | 獨行俠
數據支持 | 勾股大數據(www.gogudata.com)

9月14日,國務院政策例行吹風會上,多部門聯合宣佈推動央企從三方面帶頭行動:
帶頭不違約拖欠,確保違約拖欠「動態清零」;
帶頭少開票、多付現,將對中小企業的現金支付作為「硬槓槓」,嚴禁開具6個月以上的「票證」;
清欠納入負責人考覈,帶頭打破不合理的行規和慣例。
同期,國務院辦公廳印發通知,推動龍頭企業率先踐行「60日付現承諾」。
四天前,9月10日,國務院辦公廳印發的《關於加強中小企業回款難問題治理有關工作的通知》(國辦發〔2026〕24號)裏,有一句話寫得更直白:
重點關注應付賬款規模大且現金類資產充裕的大型企業。
這兩個重大政策動作,並不是無的放矢。
就在一個月前,中國建築交出了2026年半年度報告。營收9758億元,按年下降12%;歸母淨利潤230億元,按年下降24.3%。
而應付賬款+應付票據的資金規模達到1.10萬億元,按年增長20.16%,首次突破萬億大關,較2025年末增加約1028億元。
同期,中國中鐵8072億、中國鐵建6035億、中國交建4341億、中國中冶4027億,僅這五家加起來達到了3.36萬億,幾乎就等於重慶2025年的GDP(3.38萬億)。
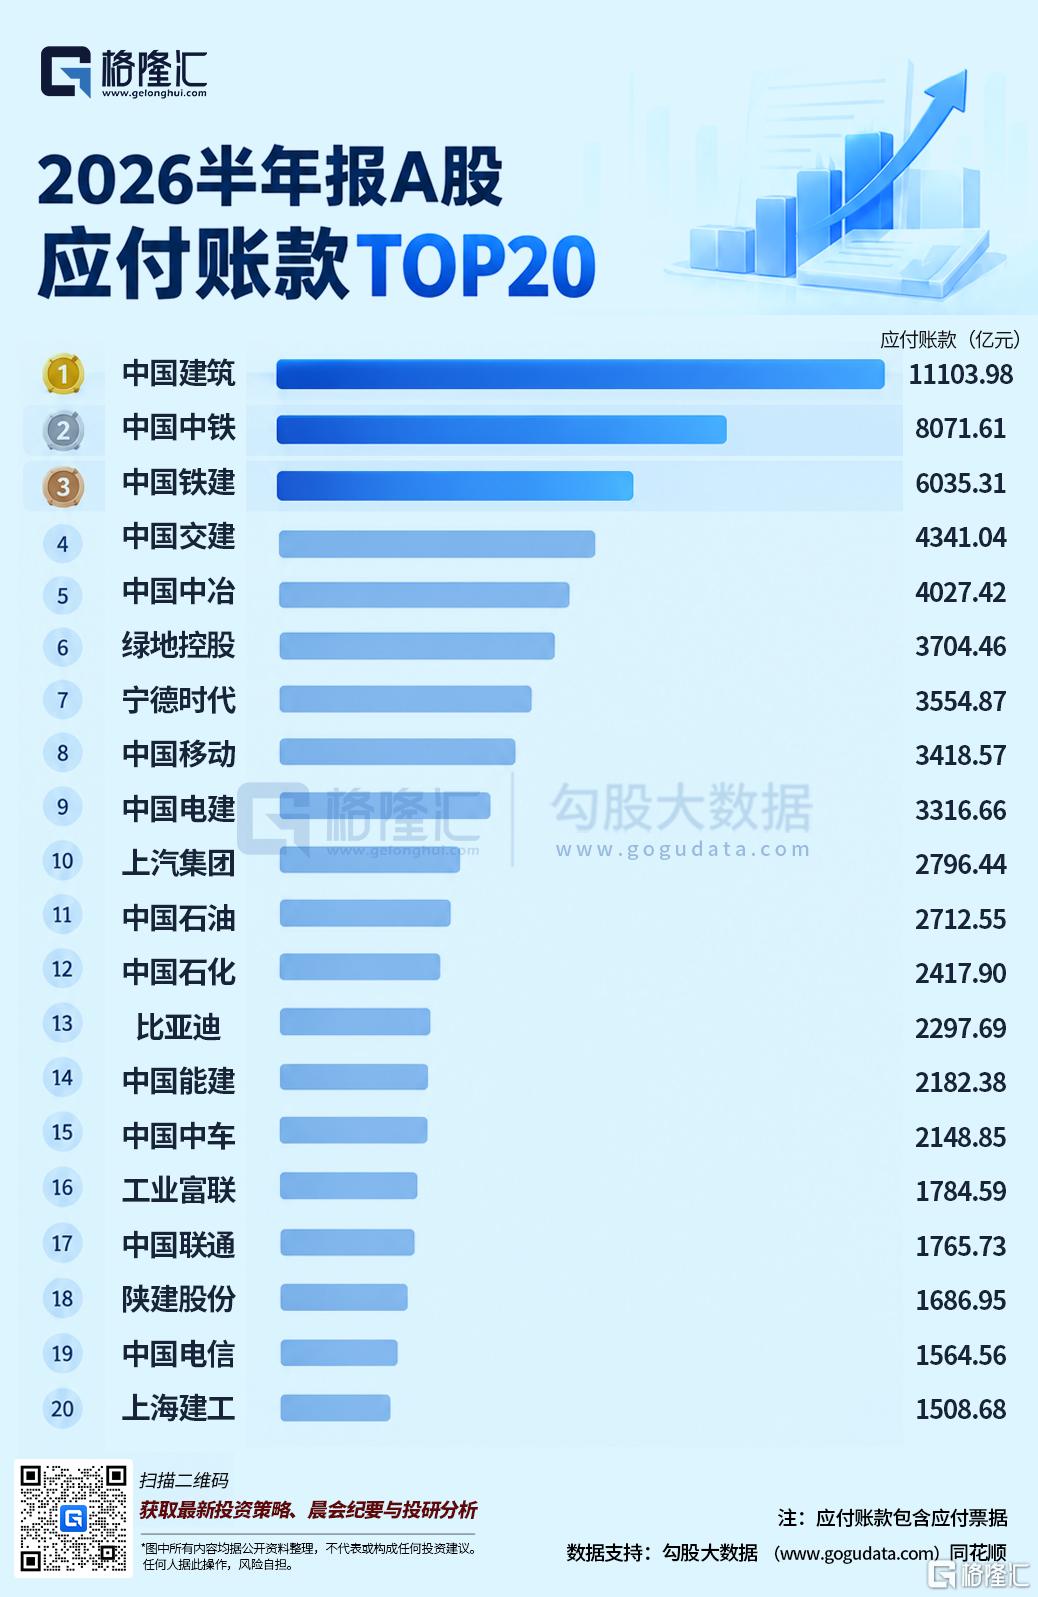
應付賬款周轉天數方面,中國中鐵約337天,中國鐵建約263天,中國中冶約438天,行業普遍超過200天。
這些數字,足夠震撼,那麼,它們是怎麼形成的?
01
先要明確的是,中國建築的萬億應付之所以震撼,首先是因為公司的體量足夠龐大,它半年營收9758億,是全球最大的工程承包商。
把它的任何一個科目單獨拎出來,都是天文數字。
中國建築年營收突破2萬億元,1.11萬億元應付賬款對應的周轉天數大概200天;其餘幾家央企的應付周轉天數也基本在180-260天區間。
橫向對比整個A股建築板塊,上市公司應付賬款周轉天數普遍超過180天,頭部央企的水平並沒有明顯偏離行業常態。
常有人拿民營建築企業的短賬期做對比,其實忽略了最核心的差異:民企賬期短,往往不是因為更願意付錢,而是自身信用背書不足,沒法長時間佔用上游資金。
對供應商來說,給央企更長賬期,本質是用時間換確定性——回款慢一點,但壞賬風險低;給民企短賬期,是因為不確定性高,不敢放太長賬。
更進一步說,應付賬款本身就有雙重屬性:它既是工程模式下的正常經營產物,畢竟建築行業天然是先施工後結算,有時間差很正常;
同時它也是一種無息的經營性孖展,賬期越長,相當於從上游拿到的免費貸款越多,對企業利潤的貢獻越直接。
二者之間的邊界,在於賬期是否超出了行業共識的合理範圍。
真正值得注意的,不是「萬億」這個量級本身,而是近三年的趨勢:建築央企應付賬款的增速持續高於營收增速,周轉天數逐年攀升。
換句話說,行業整體的資金周轉速度在變慢,企業對上游資金的佔用強度在提升。這也是此次政策出台的重要背景。
02
億規模的形成,不是某一個因素導致的,而是行業模式、資金傳導和市場地位共同作用的結果。
首先是工程結算的天然時間差。
建築行業的生產和付款節奏,從規則上就是錯位的。
一個工程項目短則1-3年,大型基建周期甚至長達5年以上,而付款是分階段走的:
施工過程中,業主只按已完工程量的70%-80%支付進度款;剩下20%-30%的尾款,要等項目竣工、完成結算審計之後才能支付;最後還有3%-5%的質保金,要等兩年缺陷責任期滿後纔會結清。
從頭到尾算下來,從開工到收回全部款項,普遍要3-5年時間。
但施工期間的建材採購、勞務分包、設備租賃都需要持續付款,回款和付款之間的缺口,天然就需要通過佔用上游資金來填補。
這些年,EPC總承包模式普及,又進一步放大了這個效應。
央企作為總包方中標後,會把設計、土建、安裝、採購等環節拆分分包給數百家甚至上千家下游企業。
產業鏈每多一層,付款周期就多一重滯後——業主晚付1個月,總包對分包商的付款可能就會晚1.5-2個月,鏈條越長,末端的賬期被拉得越長。
其次是資金壓力的自上而下傳導。
如果說商業模式是先天屬性,那上游甲方回款放緩,就是近年應付賬款持續增長的直接原因。
建築央企的核心客戶,一類是地方政府、城投平台,一類是房地產企業。
近些年地方財政收支承壓、城投債務約束收緊,再加上房地產行業深度調整,業主方的支付能力明顯下降,直接體現為建築央企的應收賬款規模持續膨脹。
2025年末,七大建築央企應收賬款合計已超過1.47萬億元,回收周期不斷拉長。
建築行業有個默認的現金流邏輯:收多少,付多少。
行業數據顯示,2025年建築發債企業應收賬款周轉天數按年拉長21天,同期應付賬款周轉天數按年拉長了41天,達到270天。
這個差值背後,就是企業在主動拉長對下游的付款周期,對沖上游回款的惡化,把甲方帶來的資金壓力沿產業鏈向下轉移。
最後是央企獨有的信用溢價。
同樣是建築企業,只有央企能支撐起萬億級的應付規模,核心在於其規模和信用優勢。
一方面,建築央企是國內最大的工程採購主體,掌握着行業最核心的訂單資源。
在行業需求偏弱的階段,中小供應商為了獲取穩定業務,普遍願意接受3-6個月甚至更長的賬期,賬期本身就是競爭訂單的重要籌碼。
另一方面,央企主體信用等級高,違約風險極低,供應商普遍有「賬期長但回款穩」的預期。
這種信用優勢是民企無法複製的——同樣是延長賬期,央企提出來是行業慣例,民企提出來可能就沒人願意合作。
對淨利率普遍不足3%的建築行業來說,無息應付賬款的價值很高。
粗略估算,應付賬期每拉長30天,頭部央企就能節省數十億級別的財務費用,這比壓縮成本、提升效率的見效更直接。
03
萬億級的應付賬款,不只是企業報表上的一個數字,它更像一面鏡子,折射出基建產業鏈的運行邏輯和宏觀經濟的微觀表現。
它反映了基建投資的資金循環邏輯。
本質上,基建資金的撥付節奏慢於項目施工節奏,中間的資金缺口並不是由央企獨自承擔,而是通過應付賬款這一載體,分散給了產業鏈上成千上萬的供應商與分包商。
建築央企在其中扮演了資金緩衝帶的角色:上游承接財政與地產的回款壓力,下游通過應付賬款將壓力分散到整個行業生態。
某種意義上,廣大中小建築企業,在為基建投資的資金滯後提供隱性的資金墊付。
它也反映了建築產業鏈的權力結構。
整個產業鏈形成了「甲方—央企總包—專業分包—勞務/材料供應商」的金字塔格局,越往底端,資金話語權越弱,賬期也越長。
頭部央企憑藉規模優勢與信用背書,佔據了產業鏈的核心位置,既可以向上遊爭取付款條件,也可以向下遊傳導資金壓力。本質上是產業鏈頭部企業對下游的資金虹吸,也是產業強弱分層在財務上的直接體現。
它還是地方財政狀況的微觀鏡像。
建築央企應付賬款持續增長的周期,恰好與地方財政承壓、城投債務規範的周期高度重合。
財政寬裕時,工程款撥付及時,央企回款順暢,對下游的付款自然也快;財政緊張時,工程款支付延遲,央企應收賬款增加,應付賬款也會同步增長。
04
回到此次國資委的三項要求,確實切中了行業長期存在的積弊,對緩解中小企業回款壓力有明確的積極意義。
但也需要客觀看到,萬億應付賬款是系統性問題,單靠要求央企帶頭付款,很難從根本上解決問題。
最直接的效果,是規範支付環節的灰色操作。
比如限制6個月以上的票證、提高現金支付比例,會直接壓縮商票貼現、工抵房等變相拉長賬期的空間,讓賬面賬期更貼近實際賬期,降低中小企業的隱性資金成本。違約拖欠動態清零的要求,也能直接遏制惡意拖欠的行為。
但更深層的矛盾在於,央企付款的源頭是甲方的回款。
如果地方財政和房地產端的資金壓力沒有得到緩解,只要求央企加快付款,相當於讓央企獨自承擔整個產業鏈的資金壓力。這會消耗企業的現金流儲備,甚至可能反過來影響央企自身的經營穩定性。
說到底,治理下游的應付問題,得先疏通上游的應收環節。只治理末端,不解決源頭,效果終究有限。
從目前的情況看,建築央企的應付賬期雖然持續拉長,但整體仍在行業慣例範圍內,尚未突破信用底線。
但如果趨勢持續演進,風險也會逐步累積。中下游企業的利潤空間已經被壓縮到較低水平,很多建材、勞務企業淨利率不足2%,資金成本持續上升會讓更多企業陷入「越做越虧」的困境;同時行業三角債鏈條越拉越長,資金周轉效率持續下降,整個體系的脆弱性會不斷提升;
再加上現房銷售制度的推進,房地產企業的回款周期進一步拉長,新的資金壓力還會繼續沿產業鏈向下傳導。
05
結尾
總的來說,建築央企的萬億應付賬款,並不是一個簡單的道德評判問題。
它是工程商業模式、宏觀資金環境、企業市場地位、考覈激勵機制共同作用的必然結果,是整個基建產業鏈資金循環的縮影。
此次政策出台,是一次重要的邊界校正,為產業鏈的支付行為劃定了更清晰的規則,給了中小企業更明確的預期。
但要從根本上改善回款環境,最終還是要從源頭疏通資金循環,讓上游的回款順暢了,下游的付款才能真正順暢起來。(全文完)