智通財經APP獲悉,策略師們對歐洲股市給出了 2018 年以來最樂觀的 9 月預測。據調查,16 位策略師對斯托克歐洲 600 指數(STOXX Europe 600)的年底目標中值為 670 點——這是自2018年以來最樂觀的一份中值。強勢的企業盈利增長,正在幫助市場消化高能源價格與債券收益率上行的雙重衝擊。
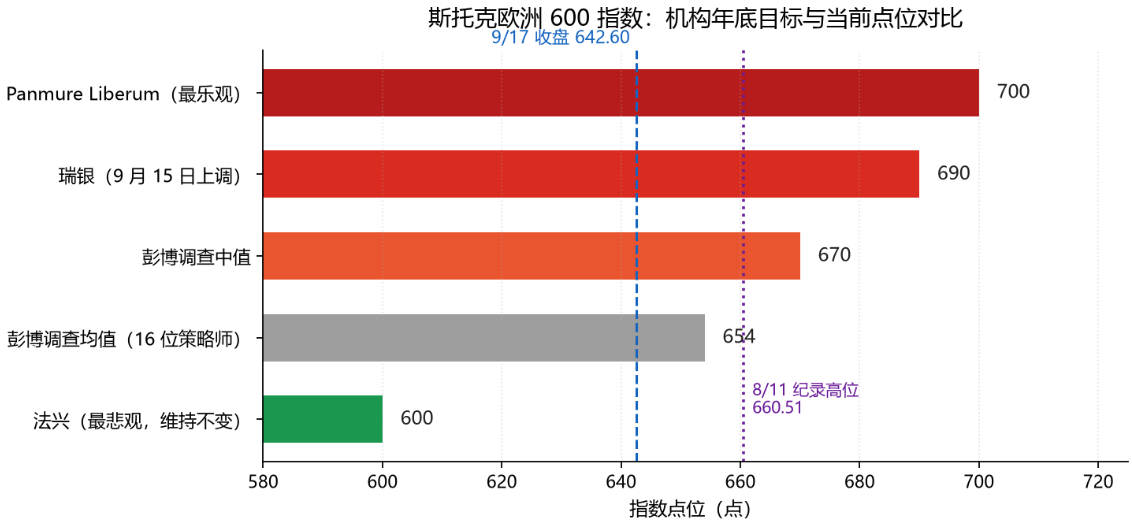
這份調查的內部結構同樣值得玩味。Panmure Liberum 繼續穩坐"最大多頭"位置,預測該基準指數年底前還能上漲 10%(按 9 月 16 日收盤價折算約 700 點);Deka Bank上調了目標,且沒有任何機構下調。最悲觀的是法國興業銀行,維持 600 點的預測不變。值得注意的是,調查均值只有 654 點,低於中值——低位的離群值在把均值往下拽,多空的分歧並不小。
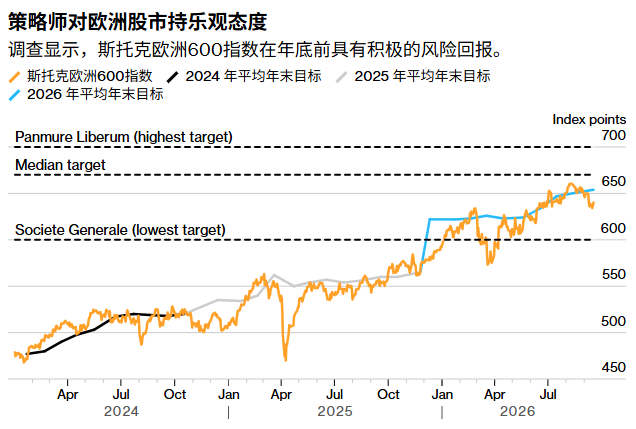
滙豐多資產策略師 Duncan Toms 屬於堅定陣營,其 670 點目標自 1 月以來從未動搖。"能源價格回落對歐洲股市將是受歡迎的解脫,但還有其他潛在的正向催化劑,"他表示,並列舉了持續改善的宏觀經濟數據及其積極含義。"如果這一勢頭延續,疊加又一個強勁的三季報季,該地區到年底可以再度表現良好。"
逆風:油價、債市與"轉鷹"的央行
過去一個月,歐洲股市確實被壓得不輕。伊朗戰爭懸而未決推升油氣價格,斯托克 600 指數已較 8 月峯值回落 2.7%——據道瓊斯市場數據,該指數 8 月 11 日創下 660.51 點的紀錄收盤高位,9 月 15 日一度跌至 634.17 點的三個月低點,霍爾木茲海峽仍處於實質關閉狀態,衝突的再度升級持續打擊情緒。
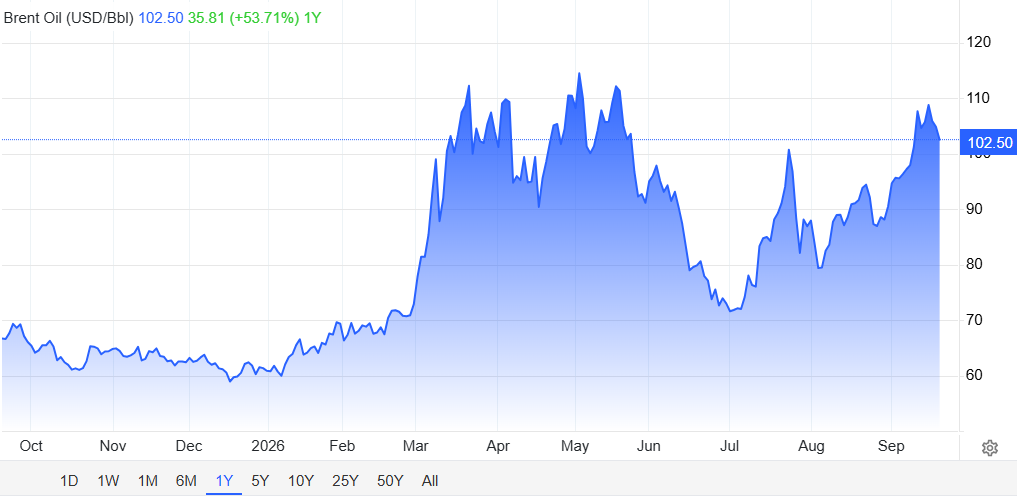
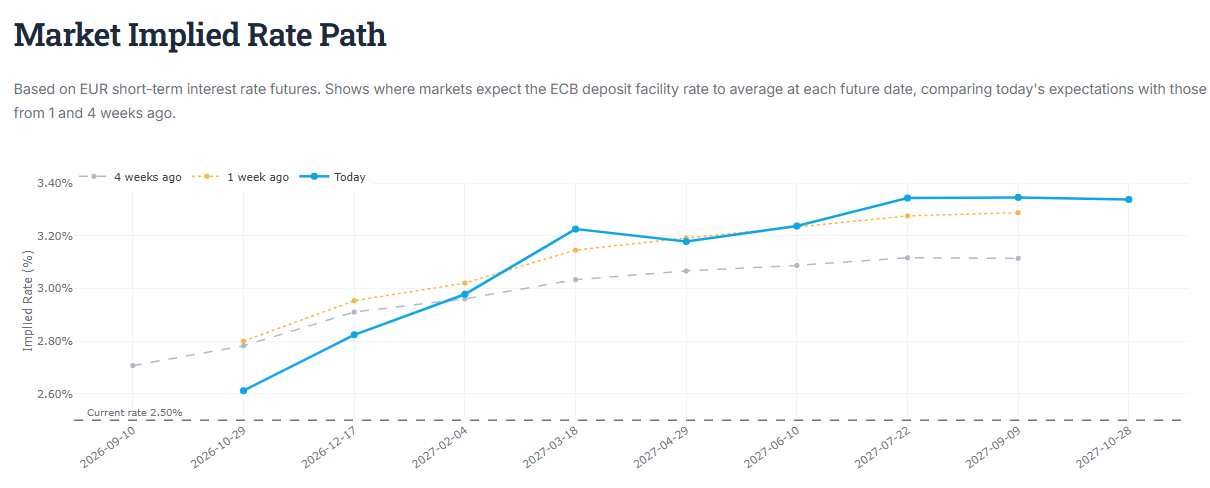
利率端同樣不省心。布倫特原油在 9 月 15 日盤中升破 108 美元后連跌兩日,但 9 月 17 日仍收於每桶 100 美元上方,通脹焦慮未消。歐洲央行 9 月 10 日加息 25 個點子、將存款利率上調至 2.50% 後立場明顯轉鷹,掉期市場預期到明年 6 月還有三次加息;據 FXStreet 統計,利率掉期市場已定價約 88 個點子的額外緊縮,緊縮峯值出現在 2027 年 9 月。
英國央行 9 月 17 日連續第六次會議按兵不動(維持 3.75%),但市場對其未來一年加息的定價已然拉滿——到明年 7 月加息四次的預期幾乎被完全定價。債市方面,德國 10 年期國債收益率 9 月 10 日決議日升至 3.512%(據騰訊財經轉引),9 月 17 日回落至 3.474%。
法興策略師 Roland Kaloyan 把風險清單列得很直白:"其他風險包括 AI 交易中擁擠倉位的平倉、美國中期選舉、再度緊張的關稅局勢,以及庫存偏低的歐洲天然氣。這些因素疊加,可能推動股票風險溢價進一步上升。"
大西洋對岸:信心也在鬆動
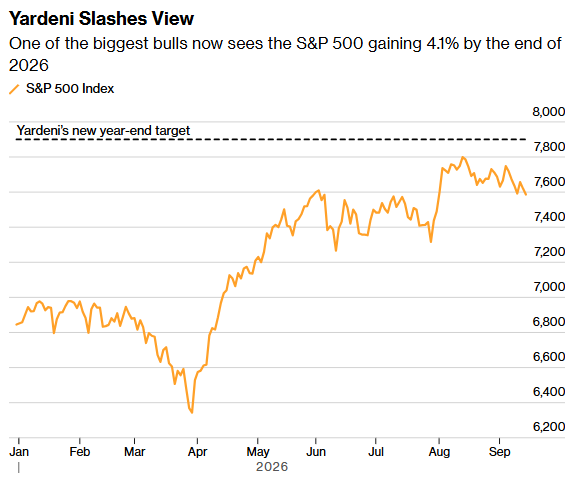
歐美策略圈的溫差正在拉大。富國銀行與 Yardeni Research 本周雙雙下調標普 500 指數年底目標:Yardeni 的 Ed Yardeni 周二將目標從 8400 點砍至 7900 點,理由是債券收益率上行與中東局勢,並把未來三到六個月的衰退概率從 20% 上調至 30%;富國銀行分析師 Ohsung Kwon 團隊則從 7950 點下調至 7700 點,認為盈利周期進入後段、指數上行空間有限。美國銀行小幅上調至 7400 點,仍是華爾街最低目標。不過 Citadel Securities 的 Scott Rubner 周四表態,自己對股票"愈發具有建設性"(increasingly constructive)。
資金面的信號則更微妙一些。據美國銀行本周發布的基金經理調查,預計歐洲股市未來數月上漲的淨比例降至 39%,低於 8 月的淨 53%;但同一批受訪者對未來 12 個月該地區股票回報的預期升至平均 6.3%,43% 的投資者認為未來一年歐洲與美國股市表現將大體相當。絕大多數投資者把"盈利上調"列為歐洲股市進一步上漲的最可能原因——看多情緒降溫,但看多的理由沒有變。
底氣:四年最快的盈利增長
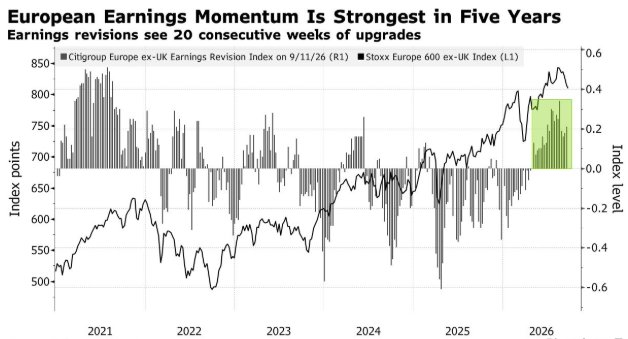
這份樂觀的真正底氣在盈利端。據嘉信理財援引 LSEG I/B/E/S 數據(截至 9 月 3 日),斯托克 600 成分股 2026 年二季度盈利按年增長 23.9%,一季度為 11.8%,遠超此前兩年的個位數增長;2026 年全年盈利增速的市場共識預期已從年初的 9.4% 一路上修至 8 月 25 日的 16.2%。數據顯示,斯托克 600 公司 2026 年盈利預計跳增 15%,為四年來最高,2027 年再增 9.7%。花旗編制的該地區盈利修正指標已連續 20 周處於正值區間,為五年來最長連漲紀錄。
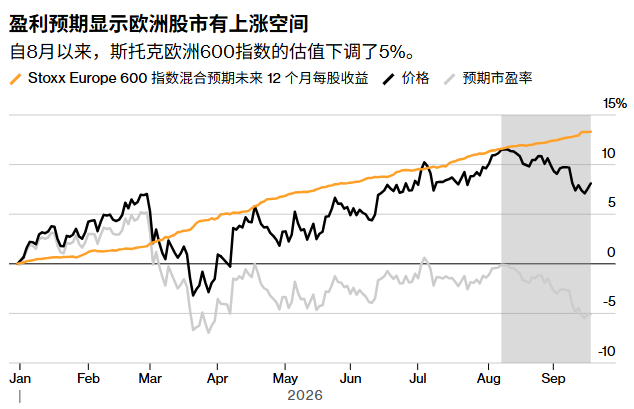
上行空間也獲得了更激進的背書。瑞銀策略師 Gerry Fowler 與 Sutanya Chedda在9 月 15 日將該指數 2026 年底目標從 630 點上調至 690 點、2027 年目標上調至 760 點,理由是 AI 相關盈利上調持續擴散、銀行盈利修正依然為正,且防禦板塊不再拖累指數,估值有望升破 16 倍。二人強調,這不是"歡呼的號召",而是"減少謹慎的號召"。
估值落差是多頭反覆引用的另一張牌:據MSCI 數據(截至 9 月 9 日至 10 日),歐洲股票未來 12 個月市盈率約 14.7 倍、自由現金流收益率 5.5%,而美國分別為 19.6 倍和 2.9%。
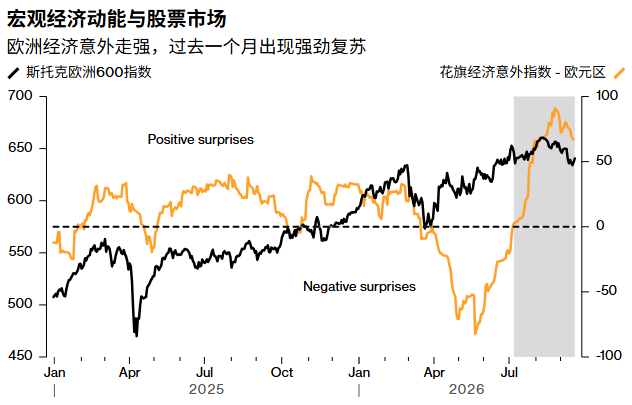
宏觀與財政的配合也在改善。歐元區 8 月通脹終值被下修至按年 3.2%;該地區及全球宏觀背景依然強勁,經濟意外指數為正、製造業活動擴張,以德國為代表的財政刺激也已開始發力。瑞銀並在上述報告中提示,西班牙、意大利、葡萄牙的信貸與消費韌性明顯好於德、法、英。
市場的即時反應給了這份樂觀一個註腳:9 月 17 日,斯托克 600 收漲 0.86% 至 642.60 點,創 7 月 2 日以來最大單日漲幅(道瓊斯市場數據),礦業股大漲 2.1%、汽車股漲 1.7%,英國富時 100 指數漲 1.19%,創兩個多月最大單日漲幅。個股層面冷熱分明——西班牙電商 Allegro 上調全年指引後大漲 9.5%,德國工業服務商 Bilfinger 因年內第二次下調 2026 年展望暴跌 21.4%、創上市以來最大單日跌幅,奧地利 Raiffeisen Bank International 因 Grizzly Research 披露沽空頭寸下跌 6%。
"基於穩健的每股收益增長,我們對歐洲股市到 2027 年年中的建設性觀點保持不變,同時承認地緣政治與利率給宏觀經濟和盈利趨勢的周期性改善帶來的風險正在上升,"花旗歐洲股票策略主管 Beata Manthey 總結道。這或許就是當下歐股多空雙方的公約數:分歧在於風險,共識在於盈利。