文|潮湧AI 鹽
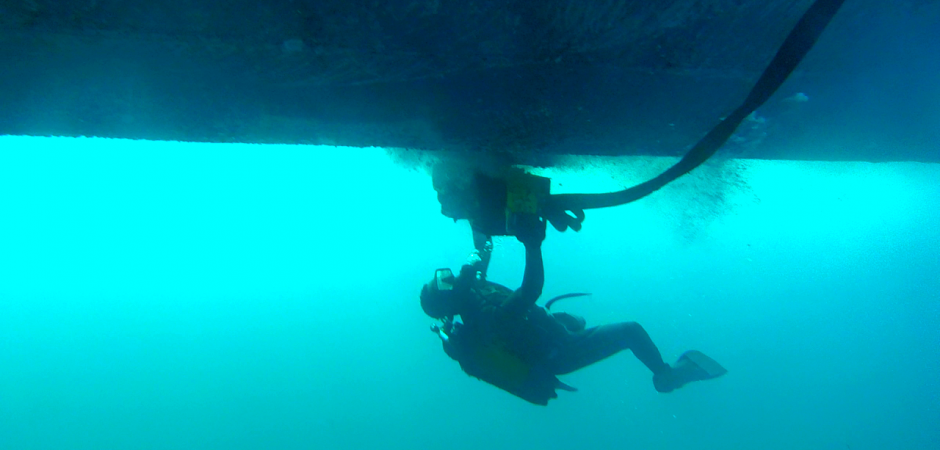
福建海域,一艘滿載藤壺的貨輪停在錨地。人工清洗船底要兩周,世航智能的「虎鯨」機器人下水,10個小時收工,效率是人工的50倍。
船東的賬很好算:船底每乾淨一分,航速平均回升約2節,一天能省出約10萬元燃油。
這樣的單子,世航智能已經做了上千艘。2026年上半年,它拿到的訂單金額超過10億元。
幾乎同一時間,資本開始成建制地進場,集中「下水」。
6月,世航智能完成超10億元A輪孖展,創下全球海洋機器人單輪孖展紀錄;8月,深海智人超5億元A輪落地,刷新國內深海機器人A輪紀錄;9月初,成立剛滿兩年的工至海洋以近億元天使輪,把深海裝備天使輪的天花板推高了一倍。
三個月三筆創紀錄孖展,三家公司的創始人來自同一所大學——哈爾濱工程大學。
機器人行業講了幾年故事,燒掉錢最多的是工廠和家庭,最先算得過賬的品類,卻出現在人最去不了的地方。
01 越危險的地方,賬越好算
水下機器人和礦井、太空共享同一個商業邏輯:人下得去、待不住。
人的水下極限寫得很清楚。
全球持有國際認可資格的飽和潛水員,在200米水深的有效作業時間只有10分鐘左右,300米是生理極限,超過這個深度只能靠機器。中國的救撈潛水員長期只有300到500名,而海上風電樁基沖刷排查、海底光纜故障定位、油氣管道水下維修,每一年都要重新做一遍。
需求端的付費意願來自兩筆賬。
一筆是事故賬:人工潛水作業引發的事故佔海上風電運維事故的25%到30%。
另一筆是成本賬:海底光纜的人工作業單次成本高達500萬美元,機器人方案能砍掉四成以上;工至海洋給水庫做巡檢,把綜合成本從約500萬元壓到70萬元,周期從6個月縮到20天——全國有約9.4萬座水庫。
圖源:TTSM.com
危險場景的商業化速度快,有它自己的道理。
人形機器人進工廠,首先要回答「為什麼不用已經成熟的機械臂」;船底髒亂、危險、位於水下,沒有成熟方案可以替代,除了機器沒有別的選擇。政策在推同一件事:2024年的礦山智能化文件規定,到2026年煤礦和非煤礦山危險繁重崗位的機器人替代率分別不低於30%和20%。
更關鍵的是,客戶已經在付錢,這一點和大多數機器人賽道不同。世航智能2026年上半年訂單超10億元;深海智人截至7月完成新增整機銷售合同數億元,未來兩個月鎖定待籤的同樣規模數億元,另有10億元潛在訂單在深度洽談;工至海洋手上握着加拿大APG-Neuros深海採礦組件的獨家供應協議,待簽約合同額近億元。
買單的是船東、風電運營商、油氣公司、水庫管理方和央企,他們動用運維預算,算的是停工期和事故賠償。
天花板並不低。
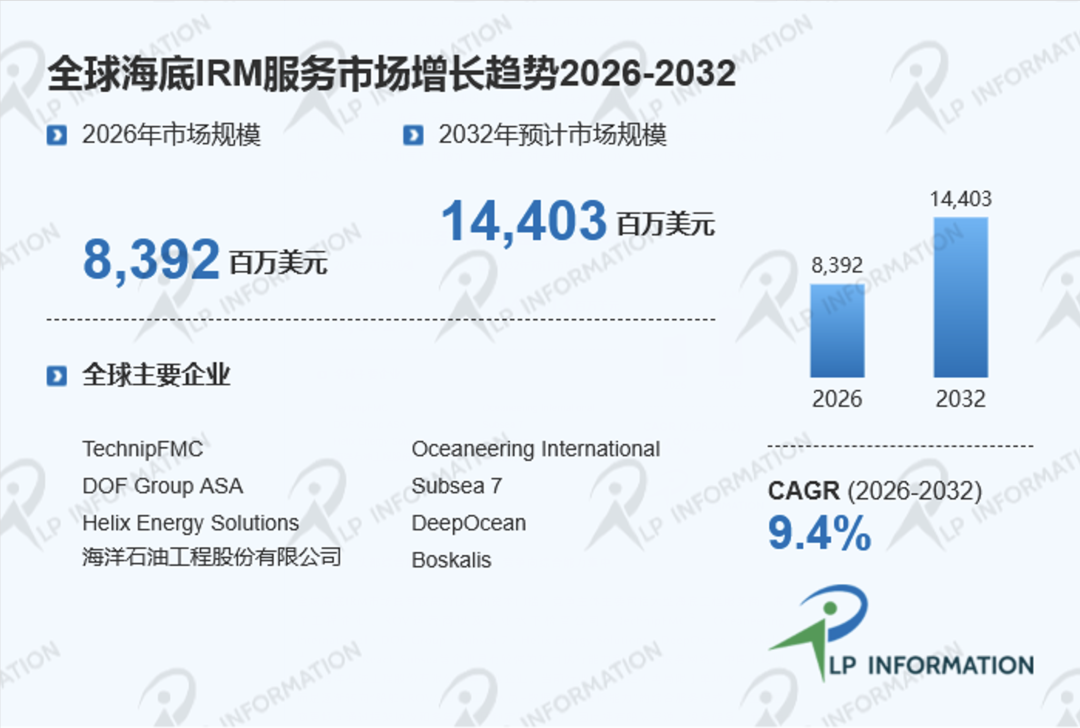
全球海底服務市場規模約1.5萬億元、年增速超過20%;2025年全國海洋生產總值11.02萬億元、比上年增長5.5%,其中海洋工程裝備製造業增加值增長10.2%。
同樣的邏輯不只在海里成立。
五一視界的「低空-太空-深空」戰略把礦井當作示範場景:先把真實環境重建成數字副本,讓機器人在其中訓練、評估,再進入現場作業;太空一側,它聯合環天智慧研製物理AI專用遙感衛星。
礦井、太空、深海,三個領域買單的客戶要麼是國企央企,要麼是能源公司和保險公司。
人形機器人和家庭服務機器人講了幾年故事,真正的賬單先在這些地方開了出來。
02 投資人的尺子
理解這輪水下熱,一個繞不開的座標是朱嘯虎。
2025年3月,他在投中網的採訪裏給風險畫了一張圖:橫軸是市場共識,縱軸是商業化路徑。
高度共識又沒有商業化路徑的賽道最危險——前一年是大模型,當年輪到了具身智能。
「現在是個人形機器人就會翻跟頭,但商業化在哪裏?」解釋批量退出人形機器人項目時,他說自己問過那幾個CEO:商業化可能的客戶在哪裏?得到的回答是「自己想象出來的客戶,誰會花十幾萬買一個機器人去幹這些活」。
此後一年,金沙江陸續退出了星海圖、松延動力。
半年後,他在品玩的對話裏給出了正面回答:今年投了不少機器人公司,大多是「能幹活的牛馬型機器人」——長得不好看,不討巧,但真的能創造商業價值。
他舉的第一個例子是上半年投的一家洗船機器人公司:在渾濁的海水裏潛到船底清洗附着物,場景剛需,技術難度也大。這家公司就是世航智能。
同一場對話裏,他給了一把度量行業的尺子。
很多創業公司算ROI有個陷阱:機器人只能取代「半個人」,這個人你還辭不掉,那就是假的ROI。他舉的反例是一台按摩機器人——技師不只是技師,還是賣卡的銷冠,機器人得把按摩和賣卡兩件事都幹了,纔算真的取代了一個崗位。
把這把尺子放到水下,會發現它嚴絲合縫。
潛水員恰恰是企業「辭得掉」的那一個:世航的虎鯨在實測中把兩周工期壓到10個小時,取代的不是半個人,是整支潛水隊和兩周的船期。
這也可能是朱嘯虎給到世航的評語所在原因——「SpaceX重新定義了太空,世航正在用具身智能重新定義海洋」。
到2026年6月,金沙江對世航已是第五輪加註。
在此之前,朱嘯虎的投資生涯裏只有滴滴和小紅書獲得過這種連投待遇;世航智能也是金沙江在機器人賽道目前唯一已知的連續在管項目。
退出和加註,用的是同一把尺子:能不能算得過賬。
03 三類錢,三種打算
這輪下水的錢,構成和互聯網時代不一樣。
深海智人超5億元A輪的名單裏:光合創投、達晨財智、紀源資本、毅達資本四家市場化頭部機構是第一次在深海賽道出手;中保投資代表險資,中電科投資代表央企資本;凱輝基金管理的能源科技基金,背後是道達爾能源。
世航智能6月的股東名單裏,上河動量基金背後是摩爾線程和崑崙芯,淡馬錫旗下Vertex Growth、中信集團農業產業基金、上市公司大洋電機同時入局。
根據智東西與IT桔子的數據統計,2026年前七個月的機器人賽道孖展,其中918家機構投出1044.6億元,市場化VC以數量下注早期,國資以大單押注成長期,產業資本沿自身生態鏈落子。落到水下這個細分領域,特種機器人(含水下、運輸、安防消防)只有11起、20.7億元,佔全部孖展的2.0%。
錢不多,三類錢的訴求卻分得很清楚。
國資和險資押國家戰略:2025年「深海科技」首次寫入政府工作報告,「十五五」規劃綱要明確加快建設海洋強國、實施深海工程;
能源和產業資本押產業鏈上的位置:道達爾能源關心海底油氣運維費用,大洋電機看的是電機與推進器的配套生意;
市場化VC押稀缺性:能交付深海機器人整機的民營企業屈指可數。
隱峯資本覆盤工至海洋這筆投資時提到一個標準:判斷項目要看真實交付和回款,技術演示不算數。
三類錢願意同時進場,還有一層前提是退出通道可見:深之藍科創板IPO已恢復「已問詢」;雲洲智能6月二次遞表;山東未來機器人完成股改。
資本不是來做慈善的,當IPO窗口的預期擺在那裏,每一張訂單都被額外估了一層價。
這條上市梯隊的成色,值得單獨審視。04 誰值得投
先從一個巧合說起:這條賽道幾乎被一所學校承包。
陳曉博,哈爾濱工程大學導航制導與控制專業,大二做出第一台水下清潔機器人,此後在船舶清洗、深海探測場景裏做了十幾年驗證,2023年在崑山創立世航智能;
馬亦鳴,哈工程船舶與海洋工程專業2013屆畢業生,參與過世界首套商業深海採礦機器人「鸚鵡螺」號的研製,回國後帶隊做出「奇點」「鳳凰座」「金牛座」三條產品線;
郭春雨,哈工程教授、博導,參研過蛟龍號載人潛水器……
中國船舶工業約30%的技術管理人才出自哈爾濱工程大學;如今,連學校的資管平台哈工程資管都親自入股了工至海洋。
出身相同,幾家公司的生意卻並不一樣。
世航智能走的是服務化路線。
虎鯨系列已在招商輪船、中遠散貨的船上替代人工清洗,效率最高是人工的70倍,累計養護超千艘大型船舶;2026年它作為唯一中國公司入選新加坡海事及港務管理局國家水下船體檢測與清洗計劃。
陳曉博把選場景的方法總結成「機器人產業化三定律」:人幹不了(或危險)、人工效率低下、人工成本高——船舶清洗三條全佔,僅這一塊每年的清洗需求就是數百億元。
長石資本創始合夥人汪恭彬的評語是:天上大疆,水下世航。
深海智人走的是整機出海路線。
2025年夏天,它擊敗英國、荷蘭、挪威的行業巨頭,向阿聯酋電信交付一台近千萬美元的「鳳凰座600」深海機器人——這是中國深海機器人首次商業化出口;當年10月,對方基於首台的使用體驗追加採購,形成「1+2」的連續訂單。
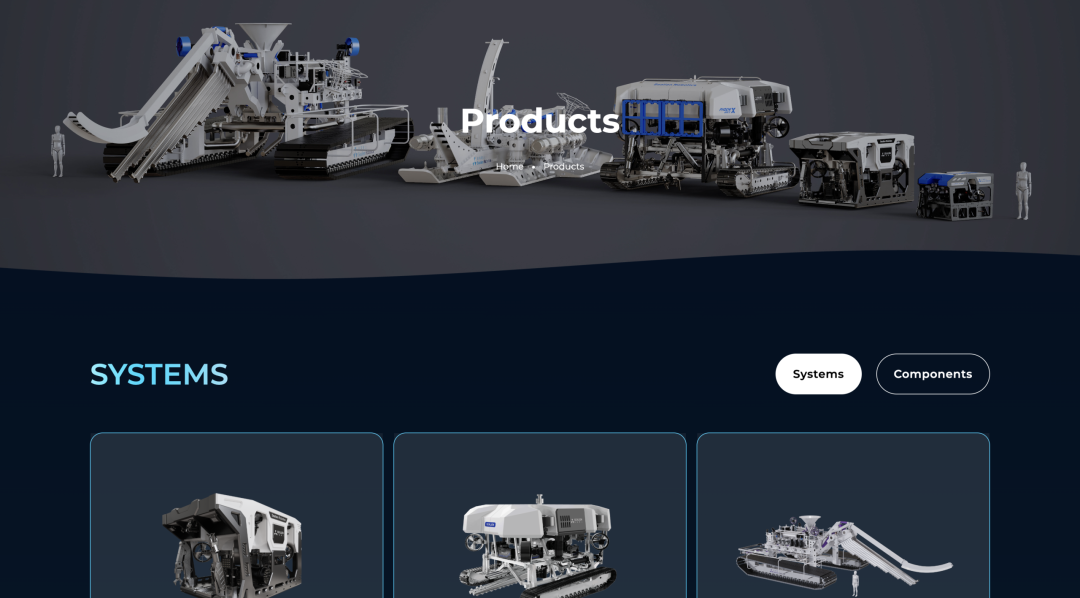
它的產品矩陣按水深分層:奇點6000米、鳳凰座3000米、金牛座1000米。
深海智人官網截圖
2026年4月,公司發布水下多智能體任務決策大模型SEAgent,試圖把「接一單、造一台」的生意往無人化集群的方向推演。
工至海洋押的是技術源頭。
郭春雨的團隊在水下推進方向沉澱了四十年,「河圖」採用柔性波動鰭仿生與矢量泵噴耦合推進,3節航速下輻射噪聲86分貝、逼近海洋背景噪聲,沉積物羽狀流只有傳統設備的1/500——這組指標瞄準的是核電檢測、深海採礦合規審查這類對近底擾動有嚴苛要求的場景。
「河圖」已完成1000米海試。
公司更長期的一步棋,是計劃未來五年聯合地方政府投入5到6億元,建「真機+仿真」一體化的水下機器人訓練場,既做裝備測試,也做水下世界模型的數據採集。
若跑通,工至的角色就不只是裝備供應商,而是行業訓練標準和數據入口。
山東未來機器人離確定性最近,也最容易被誤讀。
這家威海公司國內深海機器人市佔率約60%,核心部件全鏈100%國產化,2024年營收2.76億元、淨利9718萬元。
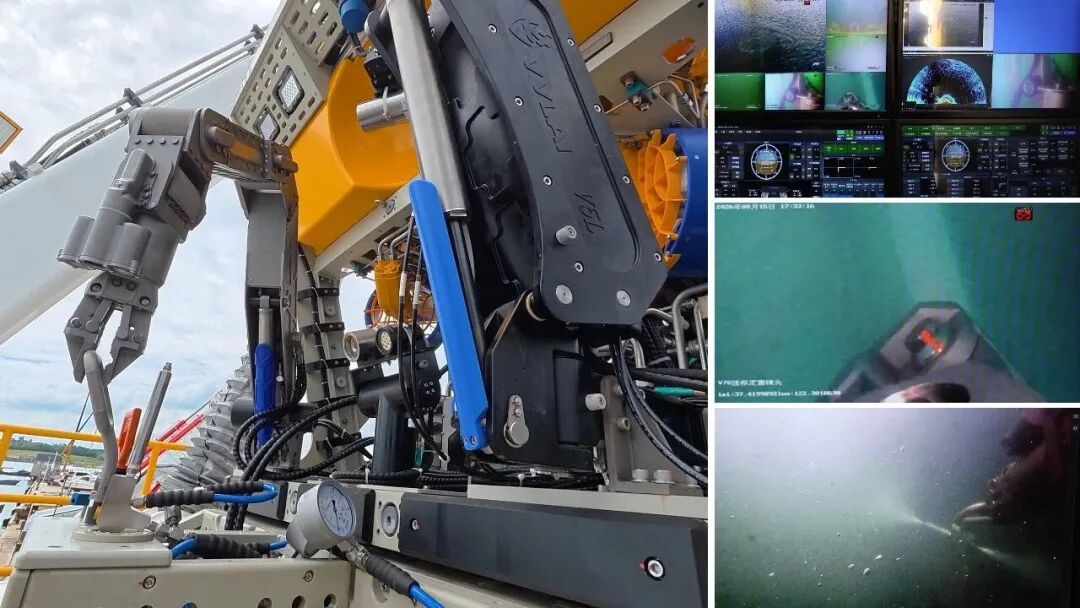
山東未來機器人
但2025年上半年,它的營收只有3346萬元、淨虧損2201萬元——訂單制的收入波動,在這家公司身上一目瞭然。
這條賽道里還湧進了00後們,比如說啱啱拿下超千萬Pre-A輪孖展的粼動科技,東北大學在讀博士儲逸塵,他和團隊選擇了一條他選擇了一條更難的路——水下仿生機器人。
值得一提的是,還沒有一家純做水下機器人的上市公司,海外也難找樣本:全球市場份額前六的廠商沒有一家獨立上市,全部被大型防務或工業集團收編。A股「水下機器人第一股」因此成了稀缺卡位。
離得最近的是天津的深之藍。
它的科創板IPO已從中止恢復為「已問詢」,擬募資15億元。2025年營收3.55億元、按年增長41.7%,淨虧損收窄到1015萬元,管理層預計最早2026年實現盈利;消費端Sublue水下助推器拿下全球約60%份額,是它的現金流底盤,工業級產品營收佔比已升至66%。
但它走的是科創板第二套標準,最喫緊的指標是最近三年累計研發投入佔累計營收的比例,一位投行人士對界面新聞表示:這條標準考覈累計數,發行節奏一旦延期,佔比就可能不達標。
公司至今累計未彌補虧損超過6.3億元,聲學傳感器、慣導等關鍵部件仍依賴進口。
水面一側,雲洲智能6月24日第二次衝擊科創板,擬募資18.18億元。
它2023到2025年營收1.31億、1.96億、2.44億元,但連續三年虧損,合計近5.8億元;上一次申報在2022年撤回,起因是審計服務商被證監會立案調查。
估值的鏡子更冷:2024年10月一輪增資對應約52億元,2025年3月真格基金轉讓2.25%股權,只對應約25.81億元。
山東未來機器人2025年12月完成股改,但目前查不到上市輔導備案。
05 風險:熱鬧之外的暗面
訂單和收入之間,隔着交付驗收、海試和回款三道關,而水下的交付周期以年計。
山東未來機器人2024年淨利9718萬元、2025年上半年虧2201萬元的劇烈擺動,就是這門生意的常態,而非意外。
美國上市公司Nauticus Robotics提供了另一面鏡子。
它當年通過SPAC上市時估值5.61億美元,做自主水下機器人;2026年第二季度單季收入只剩90萬美元,季末賬上現金200萬美元,單季淨虧損1110萬美元。
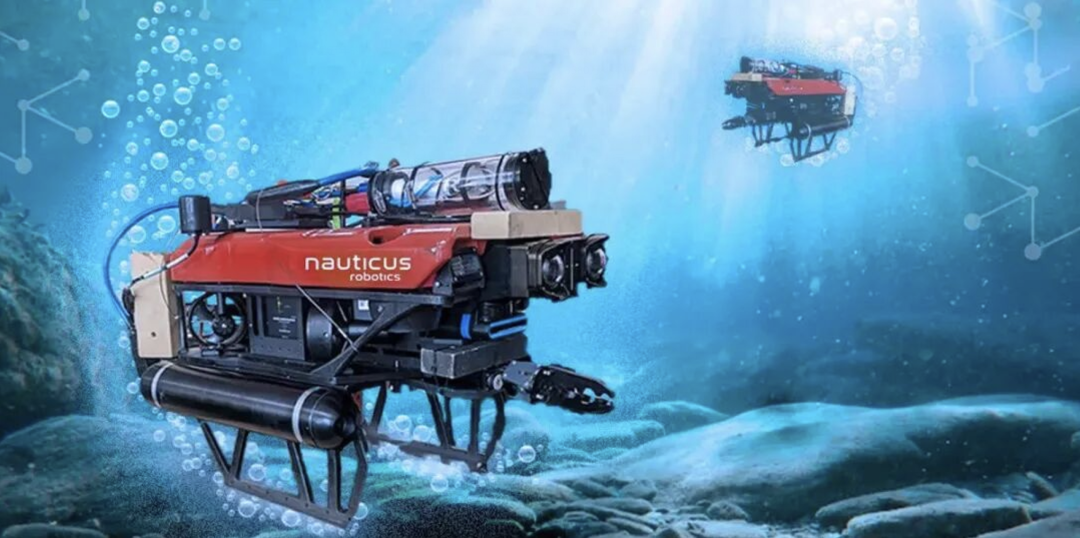
Nauticus Robotics
管理層把原因寫得很直白:墨西哥灣的油氣項目因運營商壓低油價假設,推遲到2027年或更晚。
資本市場上,它在2025年9月做了1拆9、2026年4月又1拆8的反向拆股保殼。一家水下機器人公司的估值,會被交付節奏單點擊穿——這是招股書之外更直觀的風險教育。
最熱門的場景已經開始擁擠。
截至2025年底,拿到中國船級社船體清洗機器人認證的企業數量比上一年增長了近90%。上游也沒有看上去那麼自主:高端合成孔徑聲吶市場,被美國的Teledyne和挪威的Kongsberg拿走了85%的份額;深之藍的招股書裏,關鍵部件依賴進口是明寫的風險提示。
概念跑在能力前面,是這條賽道最新的誘惑。
水下通信有物理瓶頸,仿真環境和真實海洋之間的鴻溝短期內填不平,「海洋具身大模型」因此顯得超前——一位水下機器人創業者把它形容為被資本催熟的早產兒。
06 潮湧AI觀點
這輪資金給「場景的確定性」開了價。
工廠和家庭燒掉了最多的錢,先算得過賬的,反而是水下、礦井這類人下不去的地方。
同樣需要看到,水下機器人的交付周期以年計,從簽字到確認收入要跨過好幾道關;三家創紀錄公司之後,這個賽道已經不缺錢,缺的是把訂單變成收入、把項目變成產品的記錄。
Nauticus的鏡子立在那裏:收入斷檔的時候,資本市場不會管你的技術敘事有多動人。
誰能先拿出這份記錄,誰才配得上「水下宇樹」——這個稱呼,今天還無人認領。
*參考文章:
1、投中網《金沙江朱嘯虎:我們正批量退出人形機器人公司》
2、品玩《對話朱嘯虎:AI創業者要堂堂正正做一家中國公司,「裝」是沒用的》
3、硬氪《海洋具身智能公司「世航智能」拿下創紀錄10億孖展,朱嘯虎押注》
4、智東西《超10億!海洋機器人最大單輪孖展誕生》
5、投資界《深海智人完成超5億元A輪孖展,深海機器人開始爆發》
6、投資界《工至海洋孖展近億元,締造深海最大天使輪》
7、界面新聞《IPO雷達:「水下大疆」深之藍闖關科創板》
8、高見pro《水下機器人火起來背後,關於錢的流向與分歧》
9、機器人前瞻《900家機構,1000億資金,搶投機器人!》
10、直通IPO《估值52億!無人船艇企業雲洲智能「再遊」科創板》