【報告導讀】宏觀不確定性下降後,持續兩個月的市場僵局有望被打破,市場狀態距離過熱存在差距,反彈持續性可以期待,政治事件落地較難成為本輪市場上漲行情結束的核心信號。短期基本面景氣度增強+美債利率期限利差下行為科技股的修復提供相對順風的環境,然而中期維度下不可證僞的遠端敘事隱憂仍在,可能成為本輪反彈的下拉力量,突破前高難度較大,三季報與Anthropic上市前給未能在7月減倉的投資者一個反彈切換的時間窗口。需要關注的是,本輪科技反彈伴隨美債期限利差回落,而當前期限利差水平已接近6月末的過去一年來極端水平。
摘要
1、市場狀態:修復在繼續
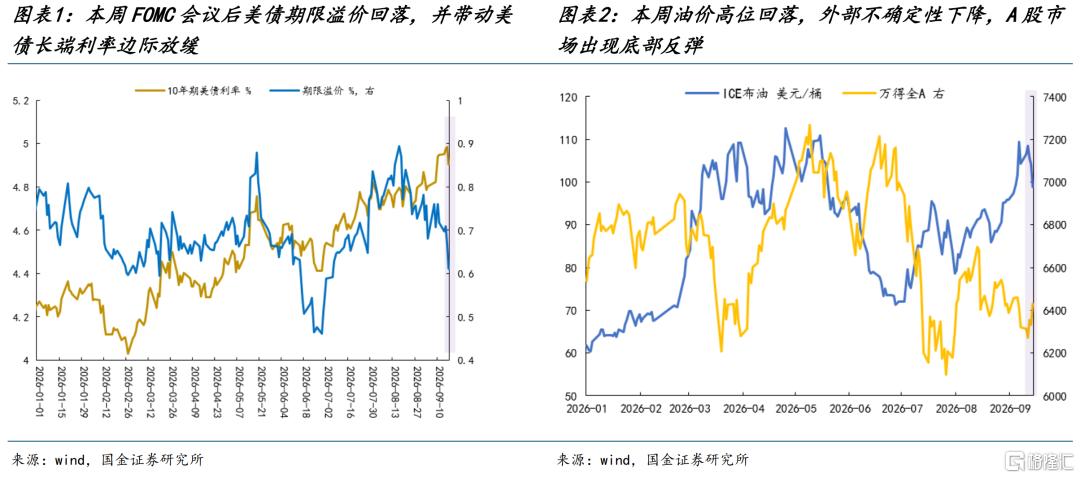
本周聯儲局議息會議召開,加息如期落地,美債期限溢價進一步回落;同時美伊衝突釋放緩和預期,油價高位回調,外部宏觀風險不確定性下降,A股市場迎來反彈。值得一提的是,由於近期反彈逼近關鍵政治事件落地敏感期,參考過去重大事件前後市場表現,市場確實反彈窗口受到重大事件博弈的限制,當然市場特徵上本輪相對佔優:當前處於低波反彈期,兩融為代表的槓桿資金參與熱度同樣處於低位,距離市場過熱存在差距,除非下周市場出現明顯的升波上漲,否則政治事件落地不構成本輪反彈行情的回調風險。
2、AI與美債期限利差定價框架:短期驗真能力增強VS長期不可證僞性走弱
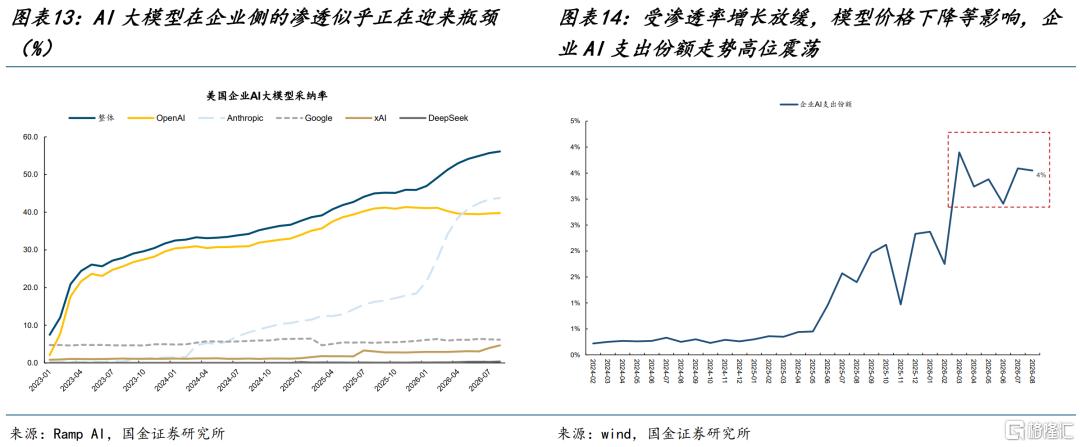
AI科技股的定價,主要由短期產業鏈景氣不斷上行(驗真盈利)與長期的市場想象空間不可證僞性持續(支撐估值)兩部分所組成,宏觀利率則主導了兩部分的權重分配;從相對收益看,費半相對道指的股價走勢與美債期限利差呈現出一定的負相關性:4-6月AI全產業鏈的緊缺與漲價使其享受了不斷走闊的負「實際利率」(抵禦了短端利率上行),盈利真實性得到充分確認,這成為其市場表現韌性的核心支撐;與此同時,產業側Agent商業化和推理需求的大幅擴張,遠期市場想象空間也在打開。科技以外的傳統世界來看,短端利率明顯壓制了短期的需求,長端貼現對傳統板塊影響小,反而其中通脹預期是傳統世界的價格水平預期(特別是實物資產)。因此期限利差回落支撐了科技的一枝獨秀;步入7月,市場擔憂沃什貨幣政策不確定性與控制通脹的決心,疊加美國Q2經濟韌性,美債長端利率抬升,期限利差重新走闊,長期想象空間「不可證僞」的貼現價值下降,隨着主流廠商ARR增速放緩與短期token的價格下降,科技股債務收入不匹配的問題開始成為核心擔憂,即使多數AI硬件廠商二季度財報的短期景氣度驗真得到確認,市場反應冷淡。8月中下旬以來,高油價帶動長短端利率再度同步上行,隨後沃什鷹派表態下美債期限利差收斂,市場對於景氣度的驗證權重再度提升,短端業績仍具確定性的科技股表現逐漸企穩。本周加息正式落地後,GPU價格上調,槓桿率重新下行,Anthropic ARR超預期等產業鏈利好提高AI基本面的確定性,在三季報來臨前科技股具有了窗口期。然而與二季度相比,本輪科技產業周期的中長期不可證僞性出現受損,因此目前來看尚不具備創新高的條件,反而可能成為向下力量的來源:具體而言,中長期市場想象空間的打開,主要存在兩個驅動:1、產業內部出現重大創新,形成商業化敘事新的閉環;2、出現向各行各業加速滲透的明確證據,跑通宏大敘事。對於前者需要持續觀測,近期出現一定放緩信號,即前沿大模型廠商基於安全與自身商業化訴求公開呼籲暫緩前沿大模型更新速度。對於後者,未來科技跟傳統世界交互不可避免增加,高利率環境會對這個過程造成擾動。值得關注的是,本輪科技反彈伴隨美債期限利差回落,而當前期限利差水平已接近6月末的過去一年來極端水平。
3、實物需求:預期與現實存在明顯軋差
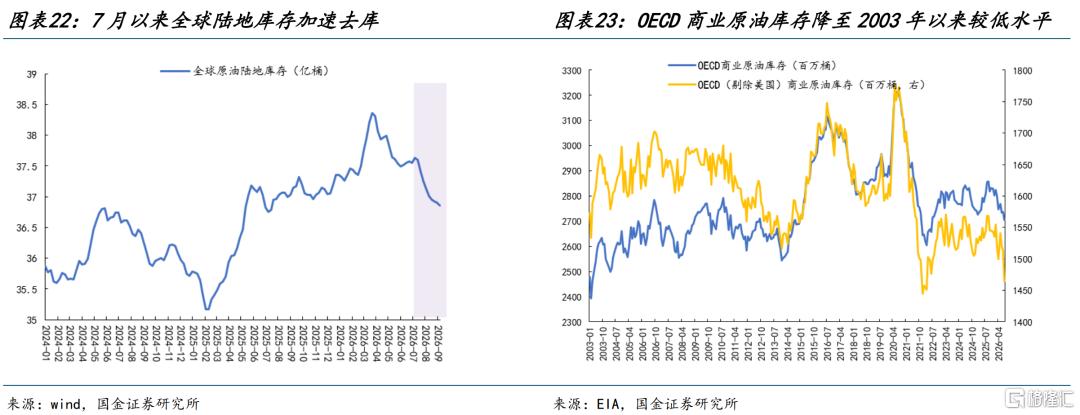
對於實物或HALO資產而言,當前實際利率依然處於高位,霍爾木茲海峽也仍處於關閉狀態,通航量恢復緩慢,非美經濟體的全面需求回升可能仍需等待。與4月不同的是,當前供應鏈壓力相較當時有所緩和,從8月全球PMI來看,生產項與訂單項持續回暖,新出口訂單回升至美伊衝突爆發前的水平。分地區來看,非美地區是核心驅動,這在歐洲、中國的中觀數據中也能得到驗證。值得一提的是,當前全球現實的強韌性與經營預期之間存在明顯背離,在當前能源、製造業庫存水平都處於低位的背景下,如果出現地緣不確定性與實際利率的下降,關注未來經營預期向現實的迴歸,並帶動產業鏈補庫行為發生與前期被抑制的投資需求釋放。
4、市場僵局被打破,把握換倉窗口期
宏觀不確定性下降後,持續兩個月的市場僵局有望被打破,市場狀態距離過熱存在差距,反彈持續性可以期待,政治事件落地較難成為本輪市場上漲行情結束的核心信號。對於科技股而言,短期基本面景氣度增強+美債利率期限利差下行為其提供相對順風的環境,然而中期維度下不可證僞的遠端敘事隱憂仍在,可能成為本輪反彈的下拉力量,突破前高難度相對較大。另一方面,與本輪美國AI反彈相關的美債期限利差再次回落到了6月末的低點,隨時可能反轉上行。整體來看,三季報與Anthropic上市前給未能在7月減倉的投資者一個反彈切換的時間窗口。具體配置建議上,第一,有色金屬(金、銅、鋁)作為美元對立面資產,在極致的加息預期落地與地緣矛盾緩和後,機會已經出現;第二,油價下跌反而可能釋放全球對能源的補庫需求,石油、油運和煉化為代表的能化鏈條將繼續受益;第三,科技鏈上部分供需緊缺且存在技術迭代的環節,參考我們前期業績報告的篩選結果,推薦:光模塊、電子布、MLCC、存儲等。
風險提示:國內經濟修復不及預期,海外經濟大幅下行。
1、市場狀態:不確定性下降後的修復可以期待
本周聯儲局FOMC會議召開,加息如期落地,美債收益率期限利差回升;與此同時美伊衝突釋放緩和預期,油價高位回落,外部宏觀風險不確定性下降後,A股市場迎來反彈。
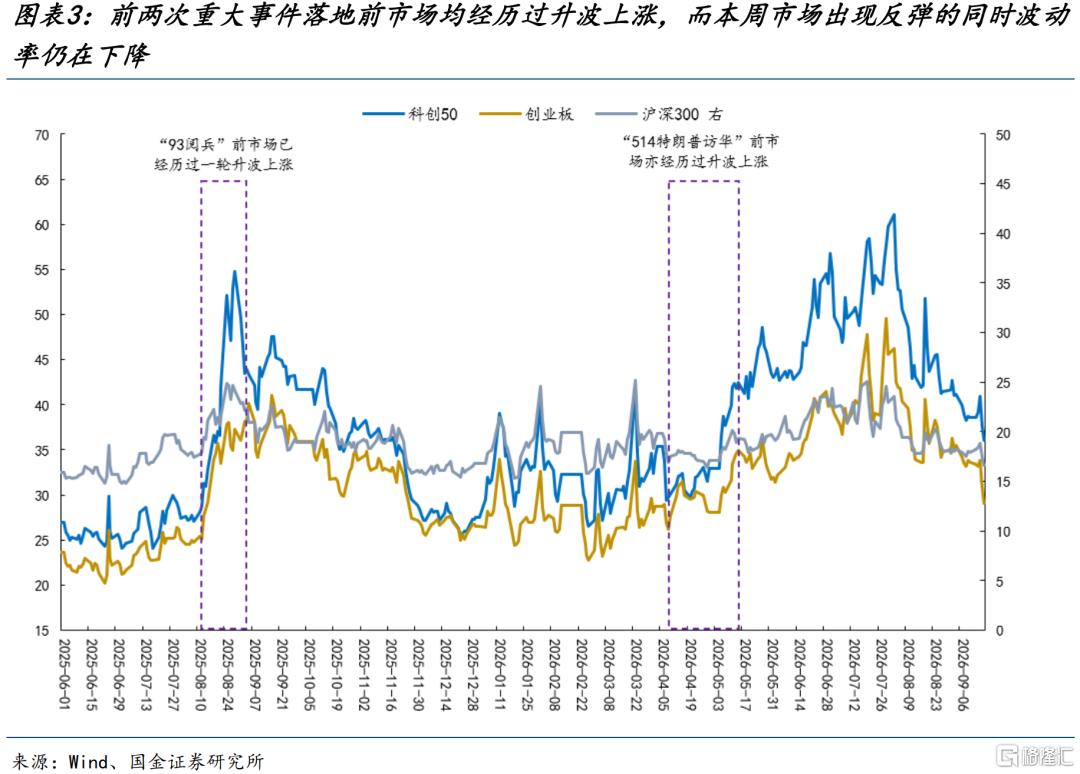
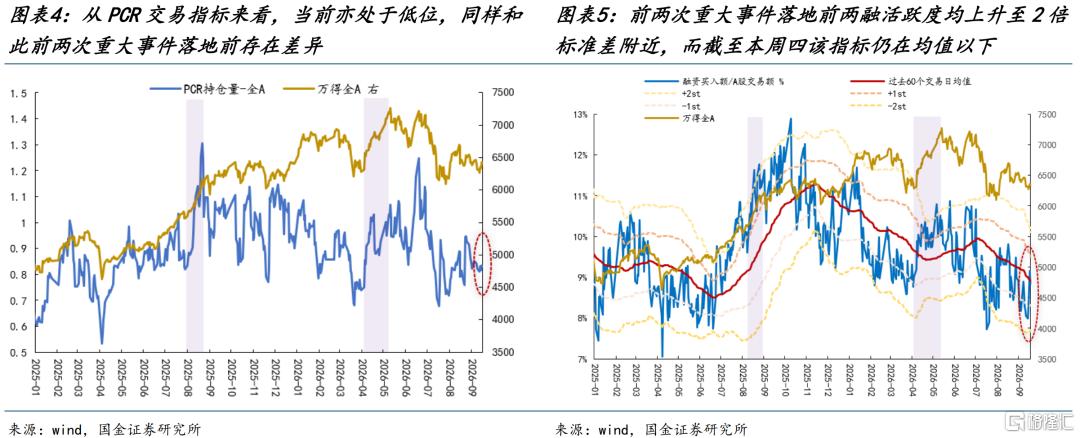
值得一提的是,由於近期的反彈逼近關鍵政治事件落地的敏感期,參考過去重大事件前後的市場表現,部分投資者認為這一輪脈衝式上漲的行情可能持續性相對一般,然而從市場側看,當前與過去兩輪重大地緣事件前後存在差異:當前處於低波反彈期,兩融為代表的槓桿資金參與熱度同樣處於低位,距離市場過熱存在差距,除非下周市場出現明顯的升波上漲,否則政治事件的落地可能較難成為本輪市場上漲行情結束的核心信號。
2、AI:驗真兌現支撐短期修復,中期下拉力量猶存
近期在高油價與貨幣緊縮的環境中,科技股表現重新佔優,市場習慣性地認為資金重新追求確定性之下,新一輪資金抱團科技行情迴歸。對於宏觀利率與科技產業周期的關係,我們的理解是:AI科技股的定價,主要由短期產業鏈景氣的不斷上行(驗真盈利)與長期的市場想象空間不可證僞性持續(支撐估值)兩部分所組成,而宏觀利率則主導了兩部分的權重分配。從相對收益看,費半相對道指的股價走勢與美債期限利差呈現出一定的負相關性:
2026年Q2,AI全產業鏈的緊缺與漲價使其享受了不斷走闊的負「實際利率」(抵禦了短端利率上行),盈利真實性得到充分確認,這成為其市場表現韌性的核心支撐;與此同時,產業側Agent商業化和推理需求的大幅擴張,模型側同樣量價齊升,遠期市場想象空間也在被打開。科技以外的傳統世界來看,一方面則是短端利率明顯壓制了短期的需求,而長端貼現對傳統板塊影響小,反而是長端中的通脹預期是傳統世界的價格水平預期(特別是實物資產)。因此4-6月期限利差回落支撐了科技的一枝獨秀。
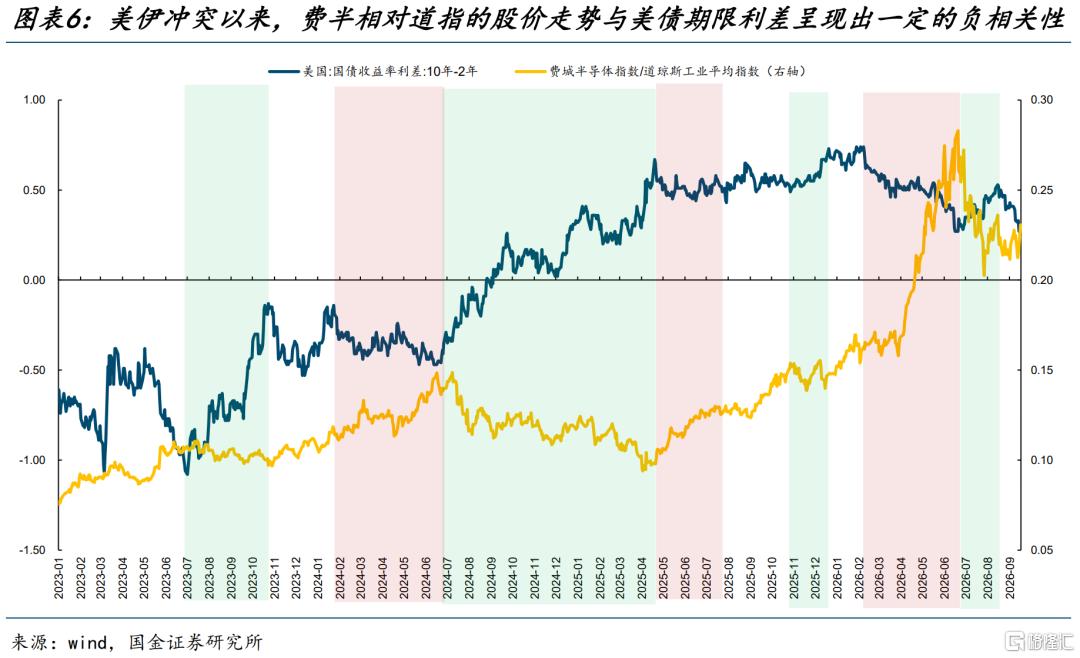
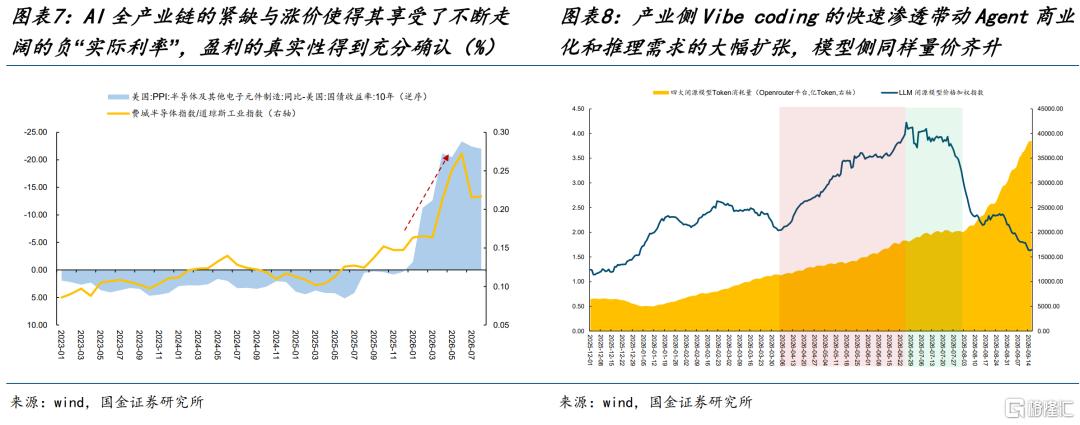
8月中下旬以來,高油價帶動長短端利率再度同步上行,然而傑克遜霍爾會議後,在沃什鷹派表態下市場對於長端通脹回落信心增加,期限利差快速收斂,市場對於短端景氣度的驗證權重再度提升,而短期業績仍具確定性的科技股表現逐漸企穩,而在加息正式落地後,GPU價格的上調,槓桿率的重新下行,Anthropic年化收入超預期等AI產業鏈基本面的利好提高基本面的確定性,因此在三季報來臨前(新一輪大規模集中驗真周期),科技股具有了窗口期。
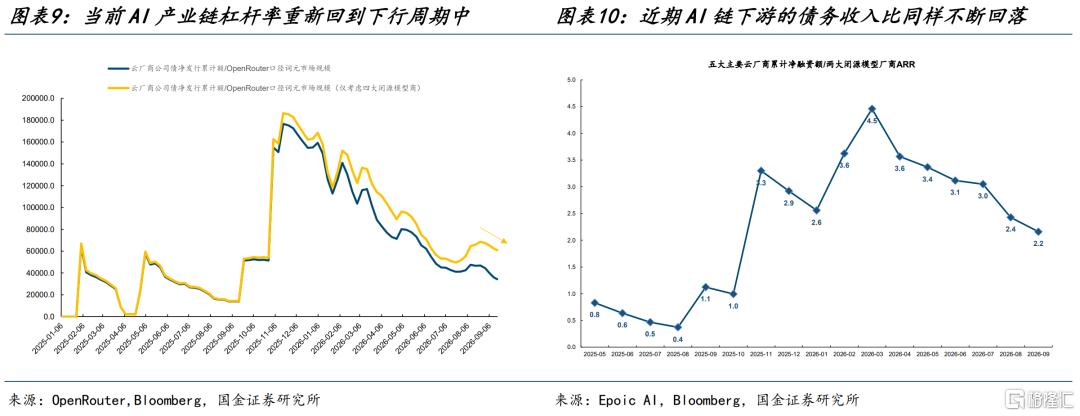
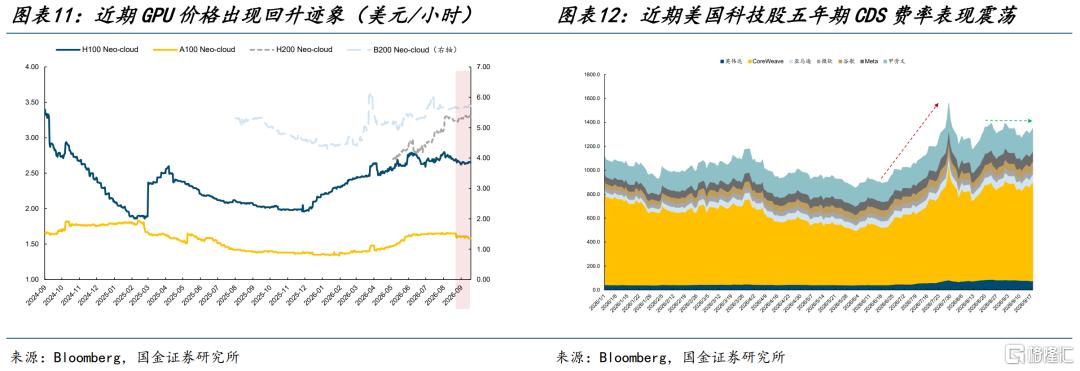
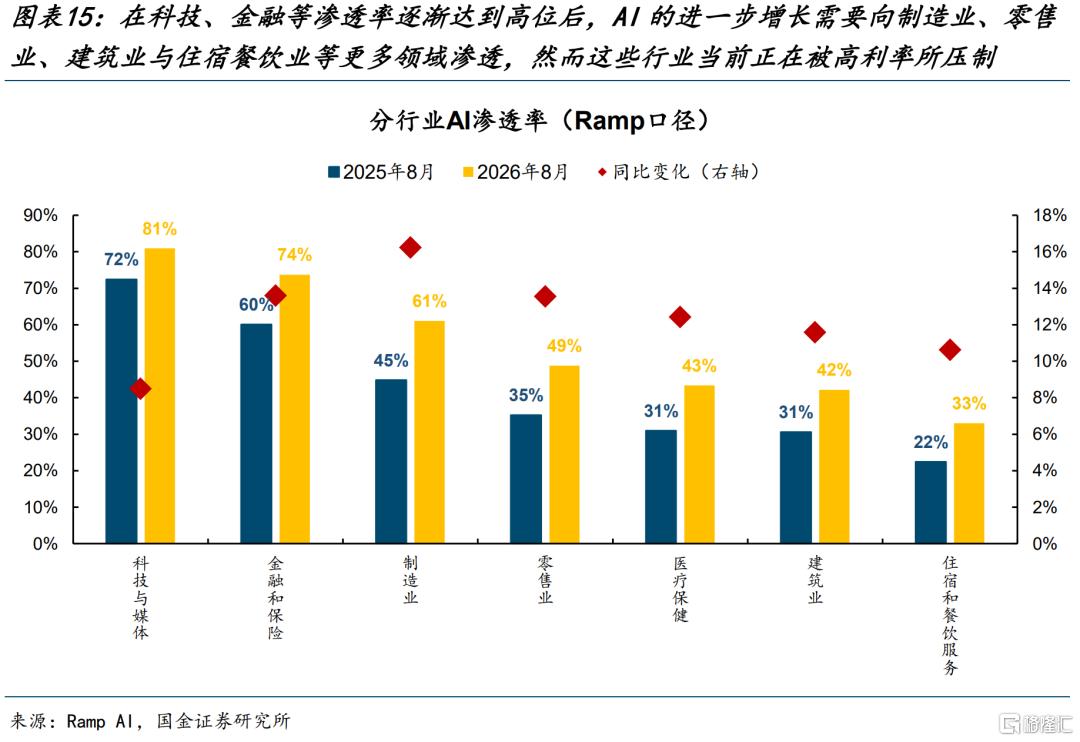
然而與二季度相比,本輪中長期市場想象空間的變化有限,目前來看尚不具備創新高的條件,反而可能成為向下力量的來源。事實上市場想象空間的打開,主要存在兩個驅動:1、產業內部出現重大創新驅比如出現新的類似於4月Vibe coding這樣的大體量應用場景,形成商業化敘事新的閉環;2、出現向各行各業加速滲透的明確證據,成為一個宏觀變量。對於前者需要持續觀測,並且近期出現一定的放緩信號,即前沿大模型廠商基於安全與自身商業化訴求公開呼籲暫緩前沿大模型的更新速度,市場對此反應劇烈,費半周一跌幅接近6%。而對於後者,科技跟傳統世界的交互不可避免地增加,此時名義高利率環境會對這個過程造成擾動:在科技、金融等滲透率逐漸達到高位後,AI的進一步增長需要向製造業、零售業、建築業與住宿餐飲業等更多領域滲透,然而這些行業當前正在被高利率所壓制。後續需要密切觀測雲廠商財報、大模型廠商IPO文件中的相關信號驗證。值得關注的是,美債期限利差回落伴隨了本輪科技反彈,而當前期限利差水平已接近6月末的過去一年來的極端水平。
3、實物資產的底部正在出現
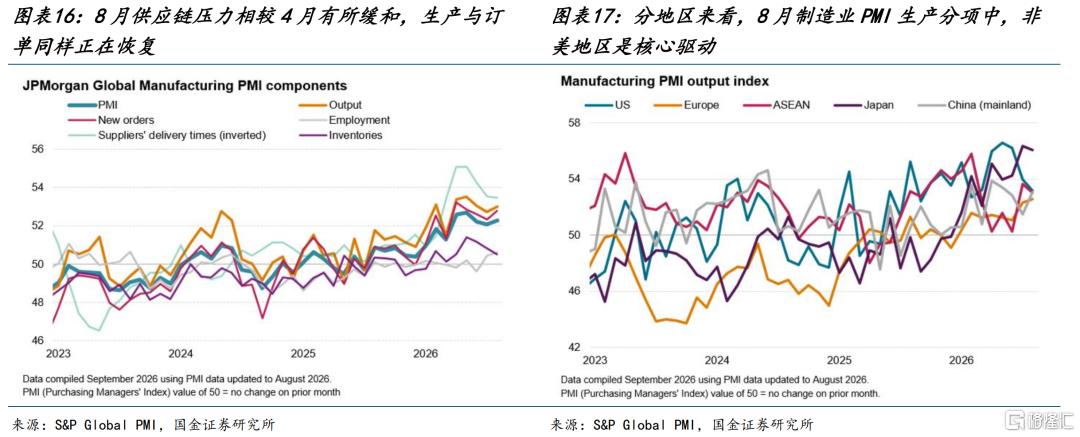
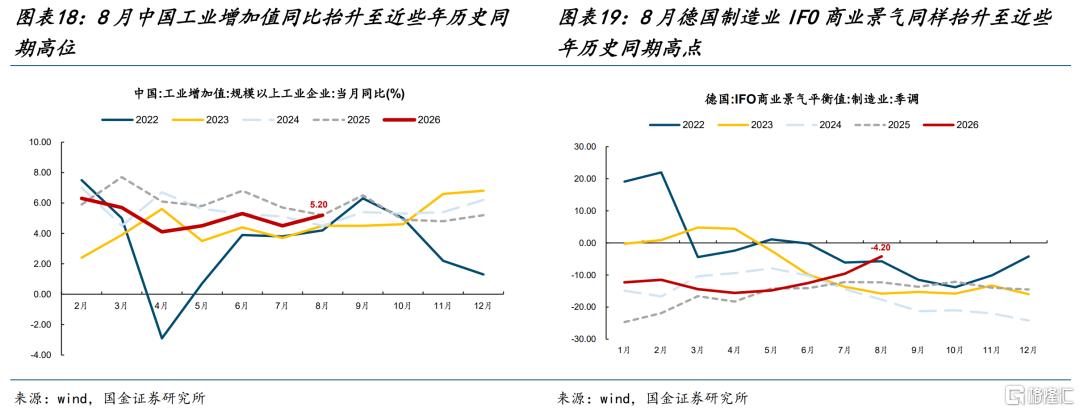
而對於實物或HALO資產而言,當前實際利率依然處於高位,霍爾木茲海峽也仍處於關閉狀態,通航量恢復緩慢,非美經濟體的全面需求回升可能仍需等待。然而與4月不同的是,當前供應鏈壓力相較當時有所緩和,生產端同樣正在恢復:從8月全球PMI來看,生產項與訂單項持續回暖,新出口訂單指數錄得51.4,回升至美伊衝突爆發前的水平。分地區來看,非美地區是核心驅動,這在歐洲、中國的中觀數據中也能得到驗證。
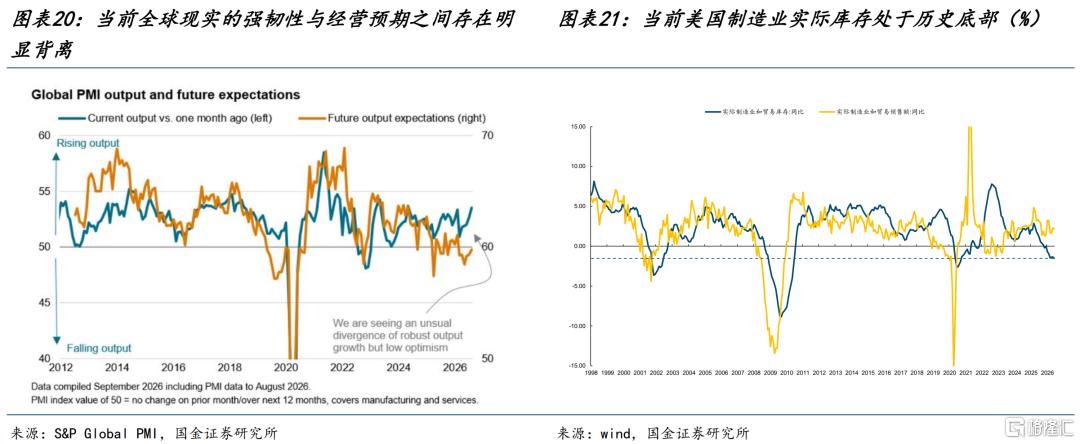
值得一提的是,當前全球現實的強韌性與經營預期之間存在明顯背離,後續如果出現地緣不確定性與實際利率的下降,關注潛在的經營預期有望向現實的迴歸,並帶動產業鏈補庫行為的發生, 當前能源、製造業庫存水平都處於低位。
4、市場僵局被打破,把握換倉窗口期
宏觀不確定性下降後,持續兩個月的市場僵局有望被打破,市場狀態距離過熱存在差距,反彈持續性可以期待,政治事件落地較難成為本輪市場上漲行情結束的核心信號。對於科技股而言,短期基本面景氣度增強+美債利率期限利差下行為其提供相對順風的環境,然而中期維度下不可證僞的遠端敘事隱憂仍在,可能成為本輪反彈的下拉力量,突破前高難度相對較大。另一方面,與本輪美國AI反彈相關的美債期限利差再次回落到了6月末的低點,隨時可能反轉上行。整體來看,三季報與Anthropic上市前給未能在7月減倉的投資者一個反彈切換的時間窗口。具體配置建議上:
第一,有色金屬(金、銅、鋁)作為美元對立面資產,在極致的加息預期落地與地緣矛盾緩和後,機會已經出現;
第二,油價下跌反而可能釋放全球對能源的補庫需求,石油、油運和煉化為代表的能化鏈條將繼續受益;
第三,科技鏈上部分供需緊缺且存在技術迭代的環節,參考我們前期業績報告的篩選結果,推薦:光模塊、電子布、MLCC、存儲等。
風險提示
國內經濟修復不及預期:如果後續國內經濟數據超預期走弱,那麼內需的疲軟也會影響全球大宗商品的需求。
海外經濟大幅下行:如果海外經濟超預期下行,那麼全球製造業共振修復可能會暫停,實物資產需求也會放
注:本文來自國金證券股份有限公司2026年9月20日發布的《A股策略周報20260913:利率與通脹的賽跑》,報告分析師:牟一凌 S1130525060002,吳曉明 S1130525060005,吳慧敏 S1130523080003