出品 | 子彈財經 孟祥娜
近日,益方生物再次向港交所遞交招股書,中信證券出任獨家保薦機構。
作為一家聚焦腫瘤、自身免疫、代謝三大疾病領域的研發型生物科技企業,益方生物早已擺脫「純臨床研發階段」藥企狀態。
目前其手握兩款已經獲批上市的商業化新藥,分別是用於治療非小細胞肺癌的第三代EGFR(表皮生長因子受體)靶向藥貝福替尼,針對肺癌與結直腸癌的KRAS-G12C抑制劑格索雷塞。
不同於傳統藥企自主生產、自主銷售的經營模式,益方生物採用「對外授權」的輕資產模式,將兩款上市藥物的國內銷售權益分別授權給貝達藥業、正大天晴,自身僅收取項目首付款、里程碑款項與產品銷售分成。
按理說,核心產品成功商業化,意味着企業正式邁入營收兌現期,是創新藥企發展的重要里程碑。但益方生物並未迎來穩定盈利和規模化增收,反而暴露出諸多深層次經營問題。
一方面公司營收不穩定、高度依賴一次性偶發收益,常態化藥品銷售分成體量小;賬面存在1億元未結算里程碑應收賬款,回款不確定性帶來持續現金流壓力;另一方面,公司在研管線也面臨一衆頭部藥企競速擠壓,商業化兌現難度不言而喻。
目前公司股權較為分散,創始團隊持股不足三成,港股二次上市還將進一步稀釋股權,這也為企業長期戰略穩定埋下隱患。
1、輕資產授權模式弊端凸顯,應收賬款風險高懸
創新藥行業由科研出身的科學家擔任創始人極為普遍,益方生物正是如此。
2013年,王耀林與江岳恒、代星聯合創立益方生物,三人均為美國國籍,曾共同任職於先靈葆雅、默沙東,具備全球小分子新藥開發的完整經驗。
創始團隊分工明確:王耀林任董事長兼總經理,統籌戰略與研發決策;江岳恒任執行董事、董事會祕書兼副總經理,負責工藝開發與商務運營;代星任副總經理,監督藥物化學工作。
公司發展中,持續獲得一線資本加持。例如,2017年,公司完成B輪孖展,由奧博資本領投、禮來亞洲基金跟投;2020年完成10億元D輪孖展,高瓴創投領投,啓明創投、經緯創投等多家機構入局。歷經近十年研發積累,益方生物於2022年7月登陸科創板。
與多數研發型藥企類似,益方生物長於研發、短於商業化,缺乏自有銷售渠道和推廣團隊。為此,公司採取輕資產策略,通過對外授權合作推進產品落地,藉助合作方商業化能力兌現管線價值,自身聚焦藥物源頭創新。
目前,公司已有兩款產品商業化,包括用於治療EGFR突變陽性非小細胞肺癌的貝福替尼,以及用於治療KRAS G12C突變晚期非小細胞肺癌的格索雷塞,均已納入國家醫保。
2018年12月,貝福替尼獲批II期臨床後,益方生物與貝達藥業達成合作,授予其在中國內地、中國香港及中國台灣的開發與商業化獨家權利。益方生物獲得2.3億元首付款及研發里程碑款,另享10%–15%的銷售提成。
格索雷塞的商業化權益則於2023年8月授權正大天晴,後者獲得中國內地獨家開發、註冊、生產和商業化許可。益方生物獲得2.6億元首付款及研發里程碑款,以及最高2.9億元的商業化里程碑款和銷售提成。
基於上述授權框架,2023年至今,益方生物的收入完全來自授權款項,無自主銷售收入。
這一模式初期可規避自建商業化團隊的高昂成本與風險,符合中小型創新藥企重研發、輕運營的特點,但長期來看,其固有缺陷逐步顯現,成為盈利穩定的核心制約。
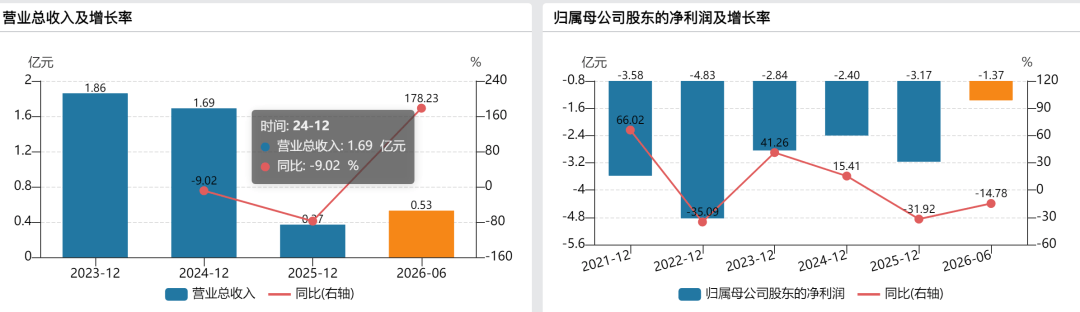
從營收數據看,公司業績波動明顯。2024年、2025年、2026年上半年營業收入分別為1.69億元、3729萬元、5332萬元。其中,2025年,公司營收按年下滑78%。
2024年的1.688億元收入中,1.509億元為一次性開發里程碑款,屬偶發性收益;產品分成僅1785萬元,佔比僅10%左右。
儘管終端銷售分成逐年增長,但受限於合作方策略與市場競爭,增速緩慢、規模有限,難以對沖業績波動。與此同時,研發、管線維護及運營等持續投入居高不下,收支明顯失衡。
公司成立至今累計淨虧損高達30億元,且尚無扭虧為盈的明確信號,虧損持續侵蝕現金流,制約新管線研發與擴張節奏。
(圖 / Wind)
除盈利模式問題外,應收賬款風險亦不容忽視。
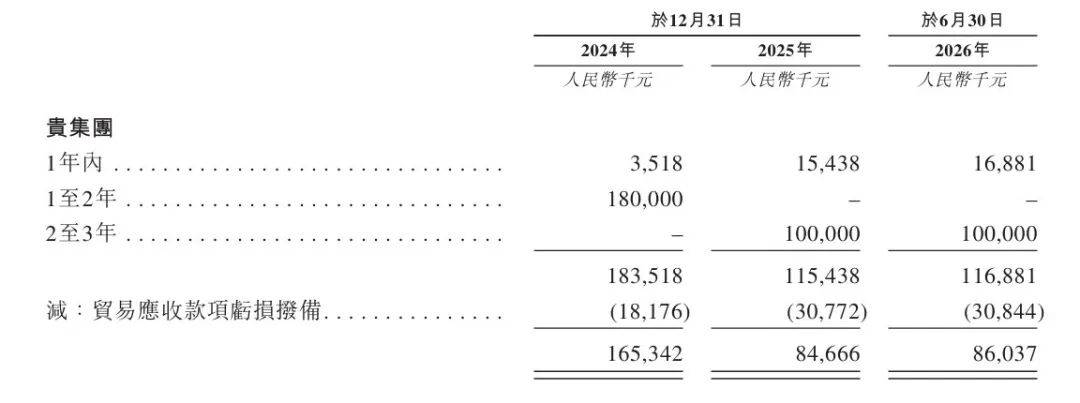
根據協議,貝達藥業就貝福替尼項目已觸發1億元里程碑款的結算條件,但該筆款項已逾期2至3年,公司已累計計提3084.4萬元壞賬。
(圖 / 公司招股書)
這意味着,該款項回款進度存在較大不確定性,受合作方經營狀況及資金周轉能力影響,且尚無明確回款時間表。若後續發生回款延遲、壞賬增加,將直接衝擊公司當期業績,加劇現金流壓力,這是市場與投資者需持續關注的核心風險。
2、授權產品份額遭蠶食,格索雷塞低價入局
從產品來看,益方生物經過多年佈局,已搭建起覆蓋腫瘤、自身免疫、代謝三大熱門領域的研發管線,除2款授權上市產品外,還包含2款III期臨床階段產品、1款II期臨床產品及3款臨床前候選藥物。

(圖 / 公司招股書)
但從賽道格局與產品競爭力來看,無論是已上市授權產品,還是擬推進自主商業化的核心在研管線,均處於靶點高度集中、同質化競爭嚴重的擁擠賽道。
公司兩款已上市授權產品所在賽道,競爭壓力尤為突出。
貝福替尼作為第三代EGFR靶向藥,核心用於治療EGFR突變陽性非小細胞肺癌,通過抑制腫瘤突變驅動基因遏制腫瘤進展,是肺癌靶向治療的核心藥物品類。
但該賽道國內佈局已久、競品高度成熟,奧希替尼、阿美替尼等同靶點藥物早已獲批上市且納入醫保目錄,憑藉先發優勢、成熟臨床數據及醫保價格優勢,佔據絕大部分市場份額。
在此背景下,貝福替尼作為後發入局者,其銷售分成收入的增長空間受到制約。

(圖 / 公司招股書)
另一款上市產品格索雷塞為KRASG12C抑制劑,主打攜帶KRAS G12C基因突變的晚期肺癌、結直腸癌治療領域,精準匹配小衆突變腫瘤治療需求。
目前,全球已有六款KRAS G12C抑制劑藥物獲批上市,中國市場佔據四席,分別是氟澤雷塞(信達生物/勁方醫藥)、戈米雷塞(加科思/艾力斯)、索西美拉西布(濟民可信)以及益方生物的格索雷塞。
價格戰已經打響,格索雷塞的醫保支付價為2562元/盒,戈來雷塞4000元/盒,氟澤雷塞5790元/盒,格索雷塞以顯著低價策略試圖換取市場份額。
然而,全球超過十款後續在研藥物已進入II期及更後期階段,管線儲備異常密集,未來市場競爭將從價格維度延伸至療效、適應症拓展等多重維度,格索雷塞面臨的壓力將持續疊加。
3、在研管線面臨「前後夾擊」
核心在研產品面臨的問題也是如此。
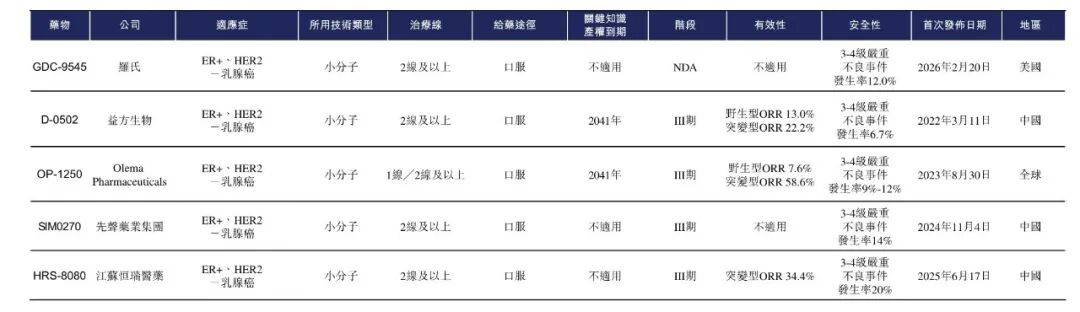
針對ER陽性、HER2陰性乳腺癌的口服SERD藥物D0502,是公司腫瘤管線的核心潛力產品,但該賽道同樣內卷嚴重。
目前,全球已有四款口服SERD創新藥及一款非口服(注射劑型)SERD產品上市。其中阿斯利康注射劑型氟維司群於2010年進入中國市場,禮來口服SERD伊魯司群於2025年9月在國內獲批。
2021年及2025年,SERD藥物在中國的市場規模均為1億美元,2021年至2025年複合年增長率為-3.3%,該市場規模下滑主要源於氟維司群仿製藥上市帶來的價格下行。
益方生物D0502為口服SERD,目前仍處於III期臨床試驗階段,恒瑞醫藥、先聲藥業等國內頭部藥企的同類口服SERD管線同樣推進至III期,存在競品搶先獲批、搶佔先發市場的風險。
與此同時,氟維司群仿製藥已在國內獲批,這款注射劑型仿製藥憑藉低價持續壓縮國內SERD存量市場的盈利空間,對創新口服SERD的商業化形成挑戰。
即便D0502順利完成臨床試驗並獲批,一方面要面對海內外已上市口服SERD、傳統注射SERD的雙重直接競爭,另一方面還要與國內同期開發的同賽道口服SERD候選藥爭奪目標患者群體;產品需依靠充分的臨床證據,以此應對競爭壓力。
(圖 / 公司招股書)
益方生物另一款核心產品是用於銀屑病治療的口服TYK2抑制劑D2570,正處於III期臨床階段。
從市場競爭來看,全球僅一款TYK2抑制劑頌狄多獲批上市,由百時美施貴寶開發,覆蓋銀屑病、活動性銀屑病關節炎適應症。
除此之外,武田製藥、海思科醫藥、翰森製藥、諾誠健華、正大天晴的TYK2抑制劑候選藥物也處於III期臨床。益方生物在研發進度上並無明顯優勢。
值得關注的是,益方生物長期以授權合作(License-out)為業務主導模式,尚未自主開展過藥品的商業化運營。
因此,公司目前未建立自有的終端銷售團隊、市場推廣體系及成熟的醫患渠道資源,亦缺乏自主商業化的實操經驗積累。在此情況下,其從研發成果到終端市場的價值轉化,主要依賴於外部合作方的商業化能力,研發與商業化之間的銜接效率有待市場驗證。
值得一提的是,對於高度依賴核心研發團隊、管理層穩定性的Biotech創新藥企而言,穩定的股權結構、清晰的實控體系是企業持續研發、戰略落地的基礎。
目前,公司實際控制人為王耀林、江岳恒、代星三位創始人,三人通過一致行動協議形成聯合控制體系,合計持股比例僅為27.19%,整體持股基數偏低。
公司現階段推進港股二次上市計劃,H股發行完成後,新增股本將進一步攤薄創始團隊持股比例,原本薄弱的控制權將被再度弱化。 股權持續稀釋不僅會降低創始人團隊的經營話語權,還可能引發股權結構進一步鬆散,增加外部資本介入、股權變動的潛在風險。
從研發到商業化的跨越,是每一家Biotech企業的必經之路。益方生物憑藉紮實的小分子藥物研發能力,已成功將兩款產品推至上市,並儲備了覆蓋三大熱門領域的後續管線,研發端的執行力已得到初步驗證。
然而,創新藥的價值閉環最終取決於市場端的兌現效率。
當前公司面臨的核心挑戰在於:授權合作模式帶來的收入波動與回款風險持續擾動現金流,已上市產品在成熟賽道上面臨先發競品與價格戰的雙重擠壓,在研管線則需與國內頭部藥企同台競速。
而自主商業化體系尚未建立,意味着公司在短期內仍無法獨立掌控產品的市場命運。多重因素疊加之下,益方生物從「研發型Biotech」向「全產業鏈藥企」的轉型之路,道阻且長。