文 | AUTO芯球 三缸先生
廣汽與一汽簽署股權合作意向的消息傳開,市場上最主流的解讀是寒冬抱團,畢竟今年車市的冷意所有人都能感受到,前八個月國內乘用車銷量整體下滑兩成還多,頭部玩家尚且承壓,更別說尾部企業。
兩家國企聯手,聽起來就像是困難時期的互相搭把手。
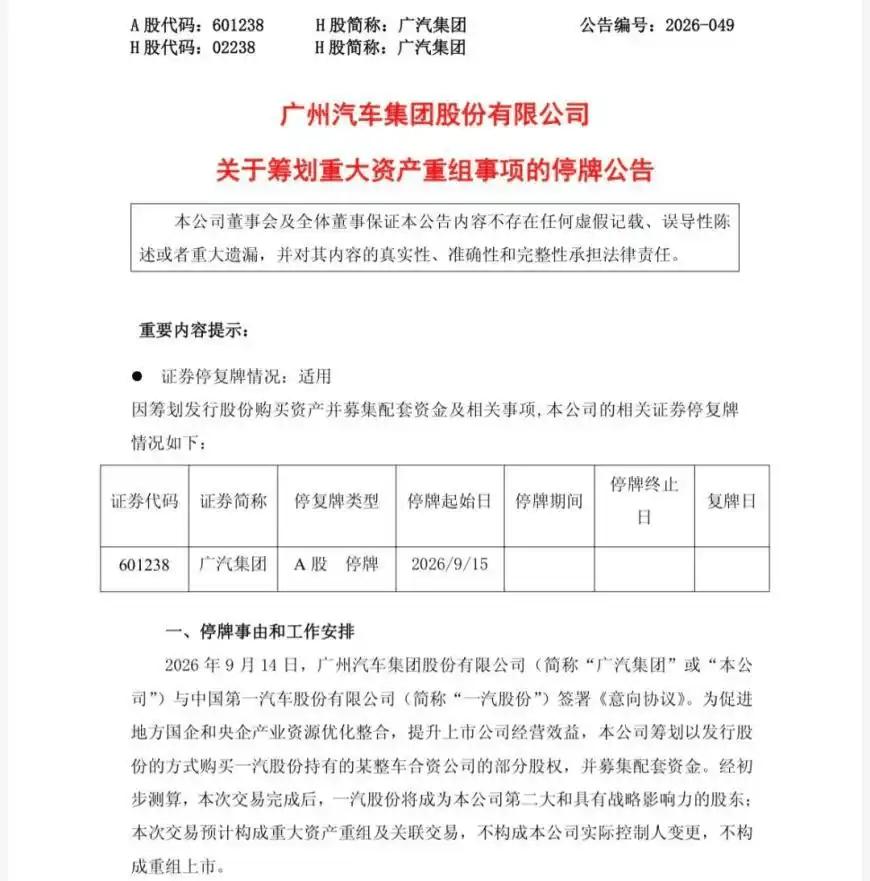
但這個判斷,恐怕只摸到了事情的表層,某種程度上,這可能意味着中國汽車產業整合下半場的正式開局。
過去近二十年,行業先後經歷產能擴張和價格出清兩輪整合,走到今天,競爭的底層邏輯已經徹底切換。過去拼產能拼價格拼銷量,現在拼的是供應鏈、技術、渠道、全球化組成的完整生態。
中國汽車行業,正在正式跨入生態級寡頭競爭的新階段。
價格戰打不出終局,整合邏輯早已切換
要理解這件事的分量,得先把中國汽車產業的整合脈絡理清楚。
最早的階段是產能擴張期,大概從國內乘用車市場開始爆發,一直延續到新能源浪潮初期。那個時候行業的核心邏輯是規模為王,產能越大成本越低,市場份額就越高。各家車企瘋狂跑馬圈地,建工廠擴產能,新勢力也一波波入場,整個行業的產能像吹氣球一樣漲起來。
等產能過剩的問題徹底藏不住,行業就進入了第二輪整合,也就是價格戰出清期。從2023年開始的價格戰,表面上是新能源替代燃油車的陣痛,本質上是產能過剩背景下的優勝劣汰。尾部企業扛不住虧損,陸續退出市場,市場份額快速向頭部集中。
今年前八個月,銷量排名前十五的汽車集團合計銷量佔總量的92.3%,前五家的佔比已經超過55%,行業集中度已經提升到了相當高的水平,再往下靠價格戰擠份額,空間已經非常有限。
與此同時,價格戰的邊際效應正在快速遞減,再往下打,不僅利潤端承壓嚴重,也很難再撬動顯著的份額增長。頭部幾家的體量都已經做到百萬級以上,誰也很難憑藉價格優勢直接喫掉對方。
這個時候再抱着舊思維看整合,覺得誰兼併誰就完事了,顯然已經跟不上行業的節奏。
很多人當初覺得價格戰會打出一個終局,剩下幾家獨大,但實際上價格戰只能洗掉尾部玩家,洗到頭部之後,就再也打不動了。
真正的行業終局,越來朝着少數幾個巨頭帶着各自的生態體系互相比拼這個方向走。這一點在成熟汽車市場早已被驗證,不管是美國還是日本,主導市場的都是少數幾家整車集團,背後綁定着一整套供應鏈、技術和渠道網絡。
中國汽車行業走到今天,也正在跨過這個臨界點,價格戰只是上半場的出清工具,真正的下半場,是生態體系的對抗。
南北聯手,兩套生態咬合
廣汽和一汽的合作,之所以能成為下半場的標誌性事件,核心不在於股權比例的變動,而在於雙方的生態體系剛好形成了極強的互補性。
先看最直觀的市場端互補。
行業裏一直有北紅旗南傳祺的說法,一汽紅旗在公務車領域的品牌地位和北方市場的央企資源,是廣汽很難靠自身積累快速突破的。而廣汽在南方市場深耕多年,不管是傳祺還是埃安,都有紮實的用戶基礎和渠道覆蓋,同樣是一汽的短板。
一汽成為戰略股東之後,這種互補效應會直接釋放出來。廣汽旗下的傳祺和埃安,在參與更高層級的政府採購時,能獲得央企身份的協同加持,北方市場的央企客戶資源也能打開新的入口。相當於直接補上了廣汽在公務車市場的資格短板,形成產品力加央企背景的雙重競爭力。
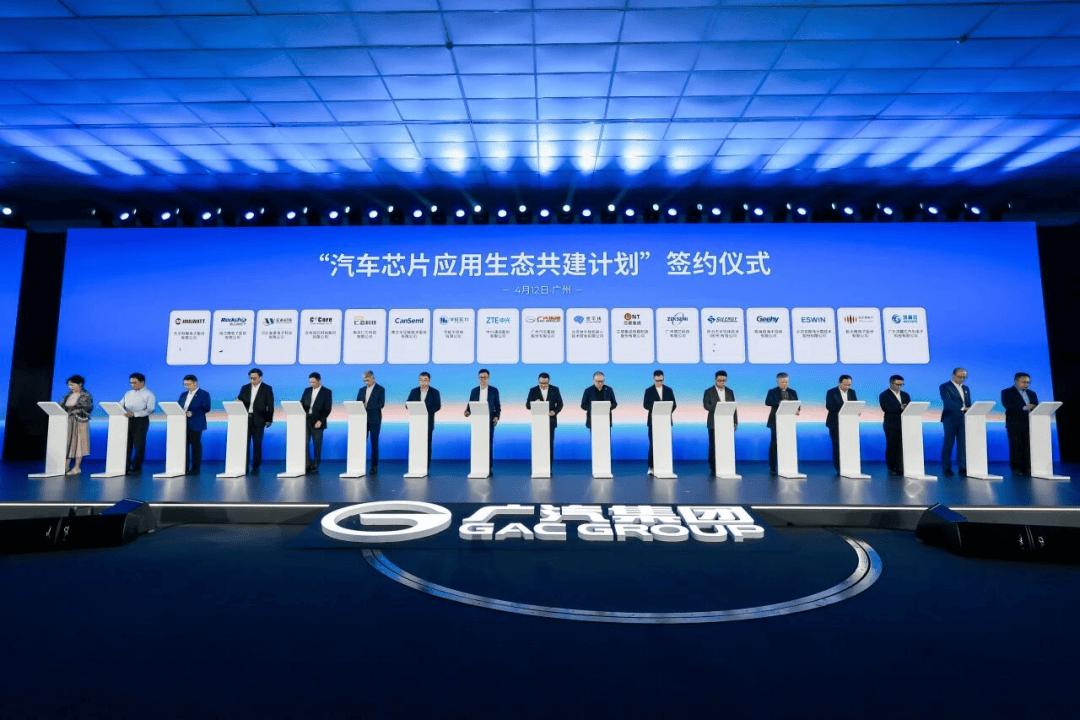
再往深看供應鏈和技術層面的協同。
很多人只看到廣汽銷量逆勢增長,自主品牌前八個月漲了三成多,出口翻了一倍多,但沒看到這些增長背後是整套生態體系在支撐。
廣汽是國內車企裏少有的,在三電和智能網聯領域具備全棧自研能力的企業。今年上半年廣汽研發投入接近五十億,按年增長超過四分之一,累計自主研發投入已經超過六百七十億。
它不僅自己做電驅電池,還牽頭了汽車芯片國產化攀登計劃,推出了國內首款芯片設計百分百國產化的車型。通過旗下的投資平台,廣汽已經投了一百四十多家硬科技企業,把芯片、傳感器、新材料這些上游核心環節都納入了自己的產業生態。
一汽則在整車製造積澱、傳統整車技術體系和央企供應鏈資源上有深厚積累。雙方如果實現技術共享和供應鏈深度融合,帶來的不只是成本的下降,更是技術迭代速度的提升。很多對方已經踩過的坑,可以直接繞開,很多對方已經跑通的技術,可以快速落地。
全球化佈局的協同空間同樣巨大。
廣汽的出海已經走在了行業前列,前八個月出口按年增長136%,增速領跑大盤。更重要的是,它已經從早期的產品出口,轉向了全價值鏈的本地化運營,在海外建了七座KD工廠和九大零部件倉庫,首個海外自主電池PACK工廠也已經啓動建設。東南亞、美洲還有中國香港市場,廣汽都實現了倍數級的增長,多款車型登頂當地細分市場。
一汽也有自己的海外佈局和資源積累。雙方如果能在海外產能、渠道和供應鏈上形成聯動,中國車企出海就不再是單個企業的產品輸出,而是整套產業生態的輸出。這種競爭力,和過去靠性價比打天下的階段,完全不在一個維度。
這種層面的整合,和早年行政命令主導的合併有本質區別。它是市場化的能力互補,你缺的我補上,我有的你賦能,合在一起就是一套更完整、更抗打的產業生態。
生態寡頭的門檻,正在鎖死突圍路徑
當頭部玩家開始在生態層面展開整合,意味着行業的競爭門檻被徹底拉高了。
過去中小車企還有機會靠一款爆款產品,或者某個單點技術突破,在市場裏切下一塊蛋糕。但生態競爭的邏輯不一樣,它拼的是全鏈條的綜合能力。你的供應鏈成本有沒有優勢,核心技術能不能自主可控,海外市場能不能鋪下去,甚至周期波動的時候能不能扛住風險,這些都不是靠一款車就能解決的。
舉個很現實的例子,現在芯片供應對車企的影響越來越大,頭部車企可以自己投資芯片企業,聯合定義開發,甚至牽頭國產化項目,保障供應鏈穩定。但中小車企沒有這個體量和能力,只能被動接受市場波動,一遇到芯片短缺就停產減產,競爭力自然就下來了。
再比如研發投入,頭部車企一年幾十億的研發投入,能同時覆蓋三電、智能駕駛、芯片、前瞻技術多個賽道。中小車企的研發預算可能連一個賽道都撐不起來,技術迭代速度自然跟不上,產品差距只會越拉越大。
接下來的行業整合,不會再是價格戰那種直白的淘汰,而是生態體系的篩選。能融入頭部生態的中小企業,還能作為供應鏈配套或者細分市場玩家生存下去。融不進去的,只會被一步步擠到市場邊緣,最終退出競爭。
這是產業發展的必然規律。任何一個成熟的製造業領域,最終都會走向寡頭主導的生態競爭格局。汽車產業作為工業皇冠上的明珠,更是如此。
更遠一點看,這種生態整合最終的指向是全球競爭。過去中國車企出海,靠的是產品性價比,打的是中低端市場。現在要和國際百年巨頭正面競爭,要進入高端市場,靠單打獨鬥遠遠不夠。只有帶着整套供應鏈、技術、服務生態走出去,才能真正在全球市場站穩腳跟,建立自己的話語權。
廣汽和一汽的聯手,某種程度上也是在為中國汽車的全球競爭探路。央地國企協同,南北市場聯動,全產業鏈互補,這套模式如果跑通了,會給整個行業提供可複製的樣本。
結語
回到最開始的問題,廣汽和一汽的合作,到底意味着什麼。
它不是行業寒冬裏的臨時抱團,而是中國汽車產業發展到這個階段的必然選擇。價格戰的上半場已經接近尾聲,生態競爭的下半場啱啱拉開序幕。
對所有行業玩家來說,接下來的考驗不再是誰能賣出更多的車,而是誰能搭建起更有韌性、更有競爭力的產業生態。
而廣汽和一汽共同落下的這一子,正是中國汽車生態寡頭時代的第一塊拼圖。接下來還會有更多的整合發生,最終能站在全球舞台上的中國車企,一定是那些帶着完整生態體系的玩家。