1.宇樹上市滿月市值蒸發超2300億;
2.【財報快解】楚江新材H1銅基材料「挑大樑」,新興賽道高端產能釋放;
3.【財報快解】車規上量、機器人觸覺出貨,燦瑞科技走到哪一步了?
4.今年股權激勵目標比去年增50%?勝宏科技回應
1.宇樹上市滿月市值蒸發超2300億
8月19日,宇樹科技登陸科創板,發行價150.80元/股。上市首日,股價開盤達到1100元,較發行價上漲約6.3倍。按發行後持股比例計算,宇樹科技創始人兼CEO王興興及通過員工持股平台間接持股的市值最高達到約1392億元。截至當日收盤,儘管股價回落至845元,但較發行價仍上漲460.34%,對應市值約3418億元。
截至9月18日收盤,宇樹科技報514.98元,股價較高點回撤53.18%,最新市值約2083億元,較最高點蒸發約2366億元,王興興持股市值約652億元,較上市首日高點減少約740億元。不過,如果以發行價作為參照,宇樹科技目前仍處於較高位置。截至9月18日,股價較發行價上漲241.50%,約為發行價的3.42倍。
2.【財報快解】楚江新材H1銅基材料「挑大樑」,新興賽道高端產能釋放
楚江新材(002171)日前披露的2026年半年度報告顯示,公司上半年實現營業收入401.38億元,按年增長39.35%;實現歸屬於上市公司股東的淨利潤3.04億元,按年增長21.01%;扣除非經常性損益後的淨利潤2.73億元,按年增長20.35%。截至報告期末,公司總資產247.28億元,較上年度末增長13.90%;歸屬於上市公司股東的淨資產89.67億元,較上年度末增長2.99%。
 圖源/楚江新材
量價齊升,銅基主業「挑大樑」
楚江新材專注於材料的研發與製造,產品涵蓋精密銅帶、銅導體材料、銅合金線材、精密特鋼等品類,為5G通訊、AI算力、機器人、新能源汽車、光伏能源、電力裝備、消費電子等領域提供工業材料。公司是全球規模領先的精密銅帶研發製造企業,位居中國銅板帶材「十強企業」第一名和中國高端細線領域市佔率第一名,是《鍍錫圓銅線》《電工圓銅線》兩項國家標準的修訂者,並參與《224Gbps高速直連銅纜技術要求》等多項新興領域團體標準的編制。
對於上半年營收的高增長,楚江新材在報告中歸納了兩方面原因:一是產品升級項目有序投產,產銷量規模持續增長;二是報告期內銅價較上年同期上漲,銅基材料銷售價格隨之上升。銷量數據印證了這一判斷,上半年公司銅板帶產品銷量20.61萬噸,按年增長14.55%;銅導體產品銷量25.61萬噸,按年增長11.66%;銅合金產品銷量3.21萬噸,按年增長3.73%。
分行業看,金屬材料研發及製造業務實現收入397.91億元,按年增長41.09%,佔營業收入的99.14%,毛利率3.35%,按年提升0.85個百分點。分產品看,銅基材料收入394.80億元,按年增長41.62%,毛利率3.31%,按年提升0.85個百分點;鋼基材料收入3.11億元,按年下降4.01%,毛利率8.33%,按年提升1.99個百分點。境外業務表現亮眼,公司上半年境外收入8.96億元,按年增長168.67%,佔營業收入比重提升至2.23%,不過境外毛利率為4.76%,按年下降5.99個百分點。
從利潤構成看,上半年楚江新材非經常性損益合計3092.87萬元,其中計入當期損益的政府補助1632.40萬元,主業盈利仍是利潤的主要來源。若扣除股份支付影響,公司上半年淨利潤為3.24億元,按年增長28.62%。
新興賽道驅動,高端產能持續釋放
行業層面,2026年上半年,在新能源、電子信息等戰略新興領域需求驅動下,國內銅基新材料行業呈現結構性高景氣態勢。楚江新材在報告中表示,AI服務器、算力中心等高頻高速場景持續帶動高端銅材需求,新能源汽車、大型儲能電站拉動高精合金銅帶、柔性銅連接帶需求放量,人形機器人、車載微型線束催生超細精密銅導體增量,行業競爭邏輯正由產能規模競爭轉向高端有效產能、工藝技術與研發能力競爭。
面對行業變化,公司聚焦新能源、5G通信、智能網聯、機器人及AI算力等賽道開展產品迭代與市場拓展,2025年落地投產的項目均定向佈局新興賽道高端產能,報告期內持續爬坡達產,高附加值產品產能逐步釋放;依託子公司鑫海高導打造銅鋁雙驅產業佈局,形成精密銅導體全系列產品與輕量化鋁合金導體配套產能。經營模式上,公司堅持「產能利用率100%、產銷率100%、資金回籠率100%」的運營標準,再生原料使用佔比全國同行業領先,自建40多個直銷網點,對終端市場具有極強的掌控能力。
費用方面,楚江新材上半年銷售費用7391.20萬元,按年增長22.79%;管理費用2.04億元,按年增長17.90%,主要系補繳社保及股份支付攤銷費用按年增加所致;財務費用1.01億元,與上年同期基本持平;所得稅費用4830.25萬元,按年下降28.16%。研發方面,楚江新材上半年研發投入6.98億元,按年增長45.55%,增幅明顯高於營收增速,主要系以客戶新工藝、新技術需求為導向,加大研發項目推進力度,研發材料領用規模按年增加,疊加銅價上漲所致。
現金流是本期財報中相對承壓的一環。上半年楚江新材經營活動產生的現金流量淨額為-19.83億元,上年同期為-12.07億元,淨流出按年擴大64.28%。公司解釋稱,一是業務規模擴大及銅價高位運行,應收賬款、存貨等營運資金佔用相應增加;二是公司貨款回籠存在季節性特徵,下半年尤其是第四季度為回款相對集中期,上半年現金流受周期性因素影響較大。
截至報告期末,楚江新材應收賬款62.30億元,佔總資產的25.19%,比重較上年度末上升5.90個百分點,主要受營業規模增長、銅價上行及下游客戶回款放緩影響;存貨56.21億元,佔比上升3.96個百分點;短期借款94.57億元,長期借款14.26億元,公司表示結合現階段孖展環境,通過增加長期借款置換部分短期負債,以鎖定長期資金成本並平滑未來償債壓力。
3.【財報快解】車規上量、機器人觸覺出貨,燦瑞科技走到哪一步了?
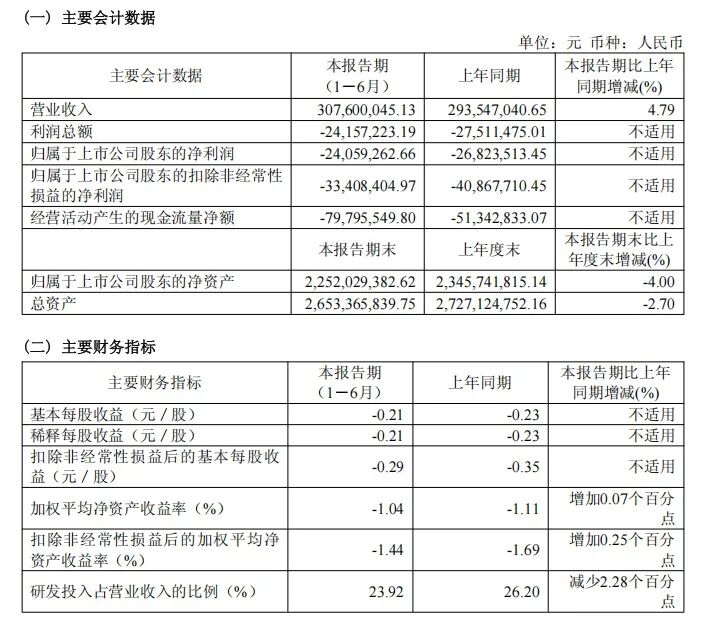
上海燦瑞科技股份有限公司(688061.SH)披露的2026年半年度報告顯示,其上半年實現營業收入3.08億元,按年增長4.79%;歸屬於上市公司股東的淨利潤為-2405.93萬元,較上年同期的-2682.35萬元減虧276.43萬元,虧損按年收窄10.31%;扣除非經常性損益後的淨利潤為-3340.84萬元,按年減虧745.93萬元。公司綜合毛利率28.31%,按年提升約1個百分點;基本每股收益-0.21元,上年同期為-0.23元;加權平均淨資產收益率-1.04%,較上年同期提升0.07個百分點。
 圖源/燦瑞科技財報
收入端穩步修復 兩大產品線協同增長
分產品線看,燦瑞科技智能傳感器業務實現收入1.83億元,按年增長2.56%,毛利率39.04%;電源管理芯片業務收入9538.89萬元,按年增長13.31%,毛利率16.01%,較上年同期的8.43%提升7.58個百分點。公司在財報中稱,收入增長主要系終端市場需求有所回升所致。財報同時提示,消費電子等成熟應用市場競爭仍較激烈,部分電源管理芯片價格與毛利率承壓,對綜合毛利率形成拖累,公司需要在螢幕偏壓、背光與LED驅動、音頻功放及通用電源管理等產品上繼續優化成本、性能和客戶結構。
從行業環境看,本輪半導體景氣高度集中於AI相關存儲與邏輯芯片,模擬芯片、傳感器等細分市場則更多受終端庫存周期、價格競爭和國產替代節奏影響,呈現總體修復、結構分化的特徵。
財報援引的行業數據顯示,中國磁傳感器市場規模預計由2025年的約82億元增至2029年的約190億元,年複合增長率約23.5%;隨着國內新車L2級輔助駕駛滲透率提升、線控轉向等系統放量,中國車用磁傳感器用量預計由2022年的9.4億件增至2027年的42.2億件,年複合增長率約34.9%。目前車規磁傳感器國產化率仍不足10%(2022 年行業協會口徑),全球市場由Allegro、英飛凌、Melexis等海外廠商主導,國產替代空間與競爭壓力並存。
研發強度維持高位 減虧成色有待觀察
費用方面,燦瑞科技上半年銷售費用965.99萬元,按年增長4.70%;管理費用2479.57萬元,按年下降5.93%;財務費用139.33萬元,較上年同期的5.62萬元明顯上升,主要受匯兌損失增加影響。研發費用7356.34萬元,按年下降4.35%,研發投入佔營業收入的比例為23.92%,較上年同期的26.20%下降2.28個百分點,且全部費用化處理。管理費用與研發費用的下降,均與股份支付費用減少有關。截至報告期末,燦瑞科技累計獲得專利307項,其中發明專利83項,報告期內新增專利申請26項。
需要指出的是,公司歸母淨利潤按年減虧,但扣除股份支付影響後的淨利潤為-2170.47萬元,上年同期為-1467.21萬元。換言之,報表層面的減虧有相當部分來自股份支付費用攤銷的減少,經營口徑的實際盈利改善幅度有限。報告期內,公司非經常性損益合計934.91萬元,主要為政府補助563.92萬元以及金孖展產公允價值變動和處置收益378.20萬元。
子公司層面,承擔芯片設計業務的燦瑞微電子淨虧損423.39萬元,封測子公司恒拓電子淨虧損67.04萬元,負責海外銷售的香港燦瑞實現淨利潤511.83萬元。
現金流方面,上半年公司經營活動現金流量淨額為-7979.55萬元,淨流出較上年同期的-5134.28萬元有所擴大,主要系支付供應商貨款增加;投資活動現金流量淨額為7641.09萬元,主要系理財產品到期收回;籌資活動現金流量淨額為-3551.72萬元,主要因實施股利分配等。截至報告期末,公司總資產26.53億元,歸屬於上市公司股東的淨資產22.52億元,分別較上年度末下降2.70%和4.00%。
車規與機器人產品漸次落地
從經營佈局看,燦瑞科技正將資源向汽車電子、機器人等高可靠、高精度市場傾斜。車規級產品方面,旋轉角度檢測霍爾傳感器OCH198X系列已通過AEC-Q100 Grade-0認證,角度非線性誤差±1°,面向方向盤轉角、油門踏板、電子換擋器等應用持續導入;車規級BLDC電機驅動芯片OCD2580、OCD2996進一步擴充了車規驅動產品矩陣;已量產的OCH196XX系列磁電流傳感器支持±5安至±65安交直流檢測,隔離耐壓大於5500伏,在研的高精度磁電流傳感器瞄準新能源汽車OBC、DC-DC及電驅系統等高壓大電流場景。公司建立了IATF16949車規質量管理體系,磁傳感器和HIO電機驅動芯片均已在汽車上量產出貨,並進入汽車Tier1供應鏈。
機器人方向,燦瑞科技於二季度發布OCH1973三維磁性觸覺傳感器,單芯片集成三軸磁場檢測與16位ADC,封裝尺寸僅1.2毫米×0.9毫米×0.37毫米,面向機器人靈巧手電子皮膚、多指協同抓取等應用。報告期內,公司觸覺磁傳感器芯片已在機器人領域客戶實現量產出貨,下一代矩陣方案已送樣;關節編碼器芯片通過多家客戶測試進入小批量導入階段,關節驅動器芯片處於測試階段。
製造環節,燦瑞科技採用「Fabless+自主封測」模式,擁有全流程封裝測試產線,具備年產30億隻集成電路的封測能力,磁傳感器封裝所需的無磁化工藝與專用測試能力構成其區別於純設計公司的協同優勢;SIP封裝已量產應用,Chiplet、2.5D、3D等先進封裝技術處於在研階段。不過,公司募投項目「專用集成電路封裝建設項目」因行業環境變化已延期至2027年10月,實施主體為恒拓電子,項目進度與產能消化存在不確定性。
寫在最後
報告期內,燦瑞科技產品型號合計600餘款,覆蓋智能手機、汽車電子、工業控制、智能家居等多元場景。對其而言,上半年收入增長與毛利率回升是積極信號,但虧損收窄的成色、電源管理芯片毛利率修復的持續性,以及車規與機器人產品從客戶驗證走向規模放量的節奏,仍需後續季度報表進一步驗證。
4.今年股權激勵目標比去年增50%?勝宏科技回應
日前,勝宏科技針對投資者提問「公司股權激勵的目標是今年要比去年增長50%,可以實現嗎?」時表示,公司股權激勵的業績考覈目標是管理層綜合考慮了行業發展狀況、市場競爭情況、公司未來的發展規劃以及客戶訂單能見度等因素設定,既體現了公司對未來成長的信心,也兼顧了目標的挑戰性與可實現性。管理層及核心團隊對完成本次激勵計劃設定的考覈目標有堅定信心,並將通過進一步優化產品結構、提升產品良率與交付能力、多元化客戶結構等措施,全力以赴推動公司經營質量和業績持續提升。