

AI辦公正在進行一輪新的整合

出品|虎嗅科技組
作者|陳伊凡
編輯|苗正卿
頭圖|AI生成
一片森林的冠層合攏後,後來者很難再從開闊地上筆直長成大樹,但林下並不會因此空無一物:有的植物把根扎進大樹夠不到的土層,有的攀上既有枝幹,藉着縫隙向光生長。
今年的 AI 辦公市場正在經歷類似的重新整合。
9月2日,騰訊宣佈 WorkBuddy 開放平台上線,現場發布9款聯名硬件,合作方包括 Plaud、Rokid、影石、科大訊飛、安克、猛瑪和京東京造。與此同時,WorkBuddy 已接入超過30個品牌的十餘類設備,覆蓋智能眼鏡、錄音卡、麥克風和耳機等形態,這些硬件由此連上同一個 Agent 底座。
硬件在這裏既是入口,也是新的數據觸點。公開互聯網數據逐漸逼近瓶頸,Agent 若要繼續迭代,就需要進入會議、溝通和現場協作,從真實世界獲得任務過程與結果反饋。誰能佔住硬件的入口,誰就更接近下一輪訓練所需的數據閉環。
幾乎同一天,元空智能與惠普也開了一場發布會,方向恰好相反。騰訊讓雲端 Agent 伸進更多設備,元空則把自研模型BOXER 裝進電腦,讓數據和計算留在本地。一邊向外擴張,爭奪辦公入口、硬件和企業系統;一邊向機器內部尋找雲端覆蓋不到的位置。
這兩場相隔不遠的發布會,把同一個問題擺到了台前。
從去年開始,就已經有很多投資人表示不看AI應用了,當然也不是完全不看,這是一種矛盾的心態,或者是一種觀望的姿態,他們會每隔一段時間就詢問一下AI應用的創業者進展,畢竟萬一又出現了一個Manus呢?
大廠或者模型廠商會吞噬一切,只要他們想,過去一兩年,法律Agent、金融Agent、醫療Agent……「模型廠商缺什麼數據,他們就發布什麼Agent,」一位全球五百強科技公司的副總裁說。
巨頭橫衝直撞,而AI辦公又是毋庸置疑的兵家必爭之地。
當大廠合攏 AI 辦公的冠層,創業公司還能在哪裏紮根,又能借什麼向上生長?
當然,如果現在再做AI應用創業,大概率高光時刻已經過去,曾經幾個月冷啓動輕鬆突破百萬甚至千萬用戶,ARR暴增的時刻已經結束。但如果是幾年前的那幫AI應用公司呢?他們怎麼辦?
我們和這個賽道的創業者、投資人聊了聊,試圖找出冠層之下正在形成的兩套生存法則。
今年以來,AI 辦公的競爭已經從「誰有一個更好用的助手」,升級為「誰能接管更多工作」。
海外大廠先把戰火燒進各自的腹地。
1月,Salesforce 將新版 Slackbot 推向企業用戶,讓它讀取工作語境並調用 Agentforce 和第三方 Agent;3月,微軟推出Microsoft 365 Copilot Wave 3,以 Copilot Cowork 處理持續時間更長的多步驟任務;4月,Google 發布 Gemini Enterprise Agent Platform 和 Workspace Intelligence;OpenAI 隨後把 Workspace Agents 帶進企業版 ChatGPT,使 Agent 能接入 Slack、定時運行並由 API 觸發。
國內的節奏在夏天驟然加快。8月,阿里將 QoderWork、MuleRun 和悟空整合為千問辦公,一個月內接入多款模型以及企業微信、釘釘、飛書和 Slack,又用低價標準模式降低日常任務的使用成本。個人版千問也同步加入辦公助理、定時任務和智能體廣場,從企業端和個人端同時切入辦公場景。
騰訊WorkBuddy 今年3月上線,到了9月便開放 Buddy 應用、專家、Skill、連接器和硬件五類能力,把30多個品牌的十餘類設備以及開發者的系統和行業 know-how 接入同一底座。
這個過程是逐漸吞噬並非一蹴而就,過去三年,AI 搜索、AI PPT 和各類單點助手大多由創業公司試水;Manus 讓市場看到 Agent 可以形成生產力,OpenClaw 又把這種能力推進工作流。需求一旦被驗證,大廠便迅速跟進。
六、七月間,借用 coding Agent 改造辦公場景的產品集中上線,創業公司的產品定義很快變成大廠平台上的一個功能。
一輪熟悉的平台收編。大廠擁有模型、流量和辦公入口,通用功能一旦成立,便能以更低的邊際成本複製和分發。AI 搜索和 AI PPT 已經演示過這一過程,如今輪到工作型 Agent。競爭的重心也從單個產品好不好用,轉向誰能控制模型、企業上下文、工作流和分發渠道。模型廠商下場,應用公司往哪退?
常壘資本管理合夥人馮博認為大廠的工作型 Agent 能滿足80%普通人的聯網工作需求,AI PPT、AI 文檔這類細分工具,用戶不再需要單獨打開專用工具進行處理。
雲端的牌桌上沒了位置,但在端側,仍然有一片待開墾的土壤。
馮博說,例如學術場景、信創場景、每天泡在 Excel 裏處理機密數據的分析師、需要一鍵查找法律條款、覈對內容是否合規的法務等。
這些細分功能無法將這些數據和文檔上傳到公有云模型處理,就是創業公司的位置。
還有本地,企業內網裏:ERP、財務系統、流程系統、報價系統、知識庫等創業公司可以做部署在企業內網的 Agent,和這些系統整合,幫用戶整理文件、自動上傳到系統、嵌入企業系統的工作流,反饋結果。
「(在中國)整個 AI 辦公賽道,現在已有90%的機會被大廠佔據了。」
說這話的人叫龍國東,手裏握着一款 AI 辦公產品 WinClaw。他每天泡在這個賽道里,眼看着創業者的空間一點點收窄。剩下那10%在哪裏,是2026年夏天每個 AI 辦公創業者都得回答的問題。
WinClaw 今年2月發布,趕上風口,流量遠超預期:單日下載量大幾千到上萬次,很快積累了小几萬用戶。5月18日新版本上線,日活近一萬,高峯期單日 token 消耗超過一百億。
一個月後,競爭來了。大廠紛紛推出自己的 Claw 類產品,先搶走的是注意力。也是在這個6月,龍國東做了決定:不打通用功能的仗,轉而掃描用戶本地的所有文檔,自動建成個人知識庫。用他自己的話說,一個後廚不能只有大廚,還得有配菜的、切墩的、洗碗的,他要做的就是給大模型配菜、切墩兒。
逄大嵬的公司元空智能,正在做一場轉型,看起來跨度很大,追根溯源卻有跡可循。
這家公司的團隊出自北京大學科學智能學院的 AI for Science 團隊。
2023年3月,它發布了全球第一個用對話處理 Excel 的產品 ChatExcel,那時 Kimi 和豆包都還沒出生。
三年後,它的新故事是端側 AI和一系列發生在端側的 AI work,尤其是AI for Science。他們給科研人員做算力盒子和自研的本地化模型,斷網也能處理文檔和數據,一次付費,不再收 Token 的錢;垂域 Agent 對接實驗室設備,比如幫生化研究者生成蛋白質結構圖,再往上,進入溼實驗,驅動機器人做實驗。
公司從第一天起就定位做數據智能體的生意,業務順着數據向兩頭生長。向下,長進財務、科研這些數據不能出門的場景,雲端夠不着,大廠也解決不了;向上,做端側 AI 本地部署,避開雲端的競爭。
逄大嵬給轉型後的元空下了一個明確的定義:端側 AI 模型公司,但它交付的不止一個模型,而是一套由模型、Agent 和設備組成的生產力方案,最關鍵的是落地閉環。
團隊的底子一頭在北大實驗室;另一頭在過去三年的線上產品交付。其線上產品每天面對數以萬計的訪問和真實任務,這讓團隊積累的並非泛泛的聊天數據,而是用戶怎樣提出任務、Agent 怎樣調用工具、結果是否完成的執行反饋。逄大嵬把這種長期經受用戶「捶打」的能力,看作元空區別於純模型團隊的基因。
模型變小,效果是否也會縮水,是端側路線繞不開的質疑。
元空智能的CTO寧鯤鵬說,35B 模型已經「相當夠用」,這也是目前元空端側AI的參數大小,按其說法,其效果甚至已超過一年多前的 GPT-4o。團隊將原因歸結為「智能密度」的提高:模型能力不再簡單隨參數規模等比例變化,Agent 產生的高質量任務數據和後訓練,可以讓較小模型在特定工作中達到過去大模型的水平。
這其實也解釋了端側路線成立的技術前提:企業未必需要在每項任務上調用最強的雲端模型,只要本地模型能以更低成本把特定工作完成。
轉向端側,對元空而言,也來自客戶需求。模型在變小,設備算力在變強,公開互聯網數據則日漸稀缺,下一批有價值的數據更多藏在電腦、工廠和實驗室的真實與物理世界產生交互的工作過程中。與此同時,企業客戶要的往往不是一個等待自己訓練的空白 Agent,而是數據不出本地、成本可以預估、拿來就能完成專業任務的系統。尤其是重點實驗室的數據,甚至同一所高校,不同實驗室之間的數據都無法互通,更不用說上雲。
元空從 ChatExcel 開始接觸企業,由此逐漸摸清了這些客戶的工作邏輯和交付要求。
至於模型廠商為什麼不直接做,逄大嵬沒有把答案歸結為某項獨門技術。他承認,大廠不存在做不出的技術,差別更多在路線和商業模式。把雲端模型裁小後塞進電腦,不等於做出原生端側模型;後者需要貼着具體設備優化算力與模型,圍繞Agent 的執行結果形成數據閉環,再把模型、軟件和硬件一起交付。雲端廠商當然可以進入,只是本地授權和私有化部署與其按 Token 收費的生意並不完全同路。
真正的問題由此變成:誰願意為一個行業、一類設備和一套工作流持續做深。
一個在本地建知識庫,一個做端側模型。兩個創業者不約而同往端側走。
這背後是端側AI的爆發,北京智源研究院8月發布的報告把2026年稱作「端側智能規模化落地元年」。這個生態剛成形,還沒有人能壟斷它。在雲端牌桌上被擠出來的創業者,在這裏找到一塊新地盤。
整機廠自己怎麼看這塊地盤,比創業者的說法更能說明問題。中國惠普副總裁周信宏給企業 AI 落地列了三道坎:數據合規風險、成本不可控、項目交付難,而在他看來,「要解決這些問題其實只有一條路」,就是本地私有化部署。他的判斷是,全球一年出貨約 3 億台電腦,最後每一台都會是 AI 電腦;和元空合作的 AI work 一體機 2025 年開始試點,已有惠普的企業客戶採購了上百台。
後摩智能的CEO吳強就曾對虎嗅說過,端側模型其實是將AI從一種持續的運營成本,轉變為一種可預期的資本投入,為用戶和企業提供了一種全新的選擇。未來的主流模式更可能是 「端雲協同」 ,系統自動判斷任務該由端側還是雲端處理,在成本、性能和體驗之間找到平衡點。
數據不出設備,企業和個人在使用中教給模型的行業知識、業務判斷留在自己手裏;模型買斷一次,後面不再按 Token 計費。
大洋彼岸的創業者做了另一種選擇:住進企業已有的工具裏。他們靠的是一個開放的大廠生態。
硅谷風投機構 UpHonest Capital 投研總監王子長期看 AI 賽道。她發現有一批美國 AI 辦公產品的打法,是從用戶已經在用的工具裏長出來,用戶不用再裝任何新軟件。
由前 Meta 工程師創辦的 Viktor,把每一個 agent 稱作「小鎮成員」,它通過產品集成連接用戶的郵件、日曆、Slack、WhatsApp、Notion 等工具,既可以在Town 自己的網頁和客戶端中使用,也可以通過郵件、Slack、WhatsApp 等現有入口與它交互。
Poke 住進了 iMessage 和 Telegram,用戶給它發消息,它去處理郵件、改簽會議、訂機票。這家只有十來個人的公司,在General Catalyst 領投1500萬美元種子輪之後,半年裏估值漲到3億美元。不過,Poke 背後的Interaction Company 在今年7月已被 AI 編程公司 Cognition 收購,Poke 短期內仍將繼續運營。
這種打法甚至長到了微軟自己的地盤上。Genspark 在2026年4月推出 Genspark for Microsoft Office,包括分別面向 Word、Excel 和 PowerPoint 的三款加載項,支持 Windows、Mac 和網頁版 Office。用戶安裝加載項並授權賬號後,可以直接在Office 的側邊欄裏調用 Genspark,用它編輯文檔、分析表格和製作演示文稿。
不過在王子看來,同是插件嵌入, Vikto、Town 做的是不同 SaaS 應用之間的工作流自動化,把散落在各個軟件裏的任務串起來;Genspark 這類更多還是效率工具,幫用戶寫 Word、做 PPT。
這批產品有一個共同的進化方向:從被動響應變成主動服務。Town 的 Agent 嵌進用戶的辦公工具後,會先觀察用戶平時用這些工具處理哪些任務,再主動給出自動化方案。收費模式也跟着變。Vikto 不按席位收費,按工作區收費,一個部門收一次錢,裏面多少人用無所謂,在此之上再疊加用量費用。王子的解讀是,這類公司搶的是客戶的外包預算,而非辦公軟件採購預算,它省掉的是客戶僱人的錢。
差別的根子在中美兩套不同的 SaaS 生態。王子說,美國企業用的 SaaS 像樂高,Slack、Notion、Salesforce 各管一塊,原本要用戶自己拼起來,而且這個生態是開放的:Notion 自己也做 AI 功能,照樣把 API 開放給第三方,因為不開放,用戶可能就走了。企業客戶也警惕供應商鎖定,ERP 時代喫過的虧讓他們傾向於多備幾個供應商,也很介意大廠拿走自己的數據。
國內則是超級 App 的天下。所有辦公需求都在飛書或釘釘裏解決,不存在跨 App 的縫隙,這些 App 又都握在大廠手裏,第三方創業公司自然插不進去。
AI 辦公再往重了做,是 AI FDE(Forward Deployed Engineer,前置部署工程師):公司先派工程師進駐企業,學習企業複雜的業務流程,再用 AI 幫企業實現自動化。先做諮詢,再把方案標準化成產品賣給更多客戶。這個由 Palantir 打樣的模式,在 AI 時代被分拆給了一個個初創企業。上半年,美國有幾家做這類模式的公司融了不少錢。
「樂高式」的生存需要另一種壁壘。除了對工作流足夠熟悉,更關鍵的是不同系統之間的集成能力,這是這類企業的護城河。工作流集成,正在成為新壁壘?
把中美兩個故事並排放在一起,是同一道題的兩種解法。龍國東說剩下 10% 的機會,這 10% 在中美兩地長在不同的地方。美國的答案是住進別人的工具裏,靠開放的 SaaS 生態拼接工作流,賺的是企業僱人的錢;中國的答案是往大廠夠不着的地方去,鑽進本地和端側,鑽進數據不能出門的財務、科研和法務。樂高遍地的地方長出拼接工作流的人,超級 App 的天下只給縫隙裏的人留位置。
兩個答案有一個共同點:活下來的人,都沒有和大廠搶同一塊地。雲端的通用辦公場景,模型是大廠的,入口是大廠的。
剩下的位置只有兩種,一種是大廠不願意去的,比如 ROI 算不過來的本地知識庫;一種是大廠去不了的,比如斷網的工廠和藥企的實驗室。
縫隙裏的日子未必沒有想象力。這樣的押注未必能造就一家通喫市場的巨頭,卻足以在產業分工裏佔住一個不容易被替換的位置。最接近泥土的根脈,最先感知到春意。至於長出來的是什麼樣的苗,先長出來再說。
本內容未經允許不得轉載。授權事宜請聯繫 hezuo@huxiu.com。
EndEnd
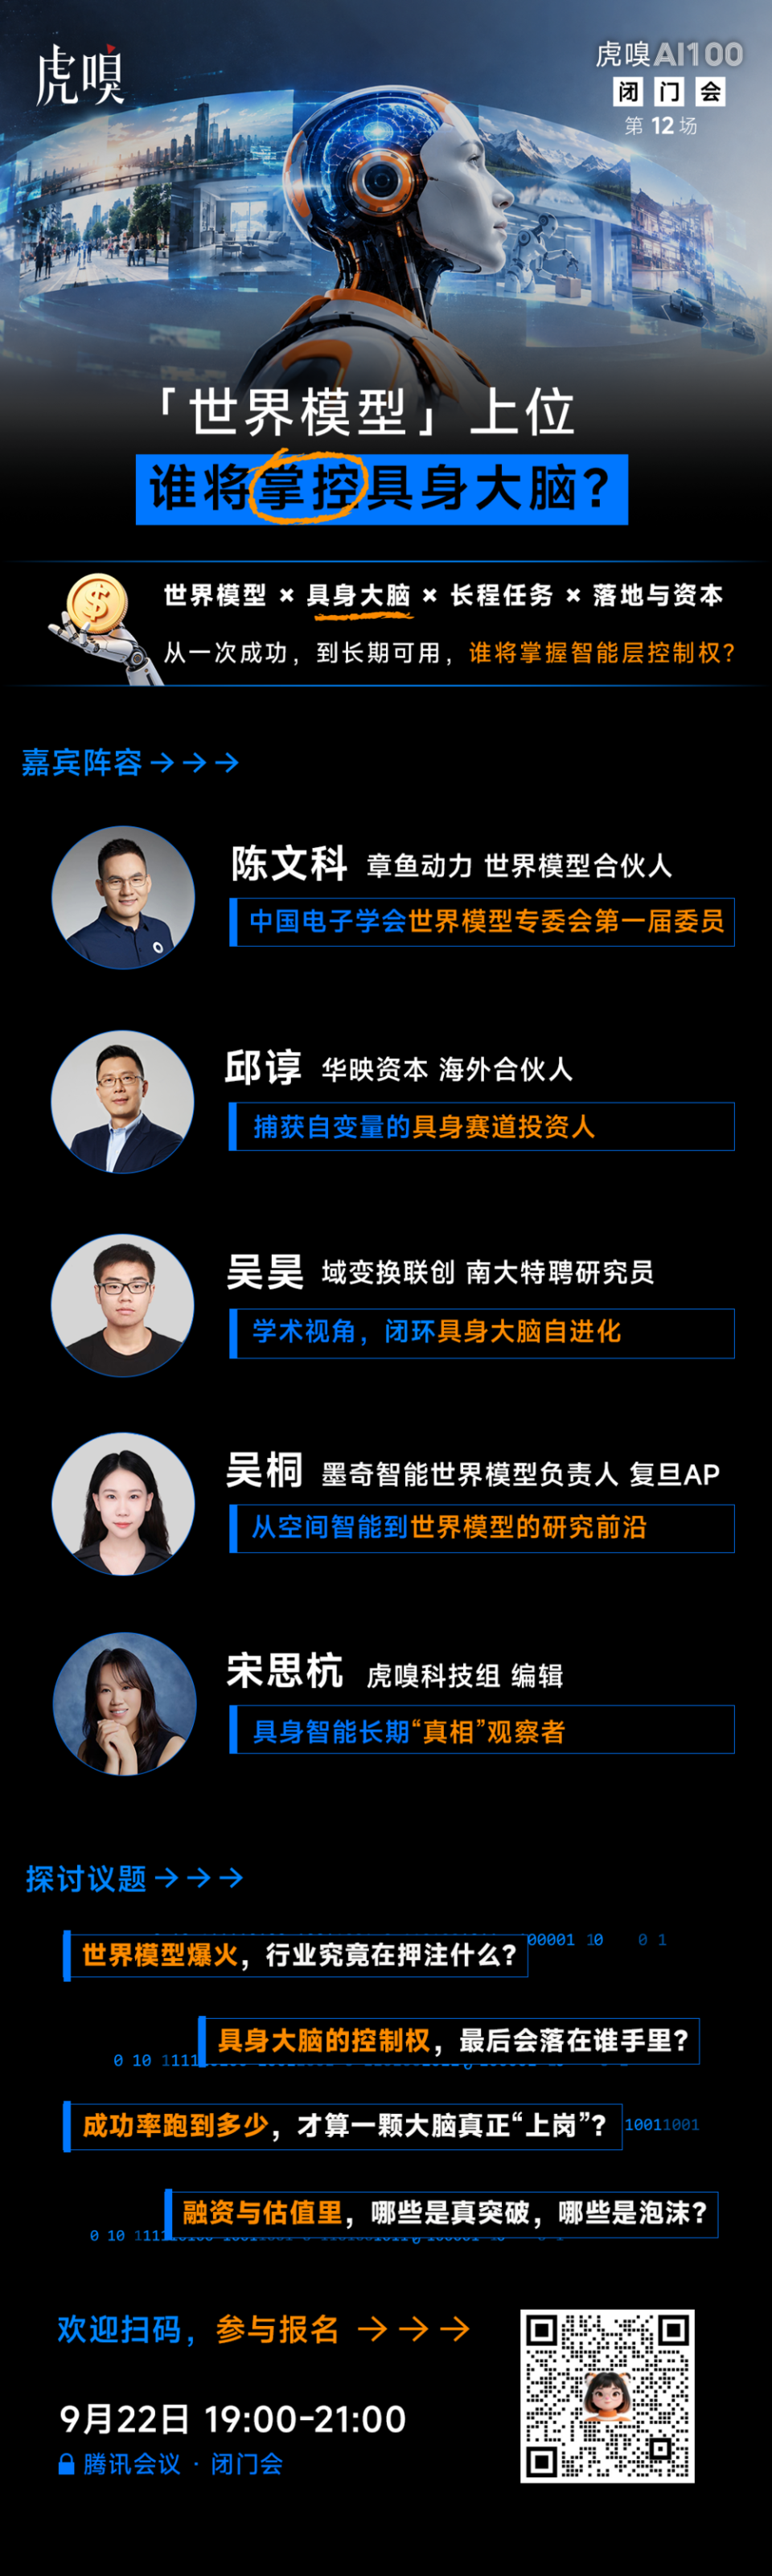
機器人很熱,但它的「大腦」估值,到底有多少真價值?
🤖下周二晚7點,四位一線專家,創業/模型/資本/學術同台,追問:誰將掌控具身智能的大腦?怎樣纔算真正「上崗」?估值怎麼兌現?
👉 下圖掃碼報名,只講乾貨。
📎 詳情:《世界模型最吸金,GPT-6把手伸向機器人:具身大腦到底誰說了算?》