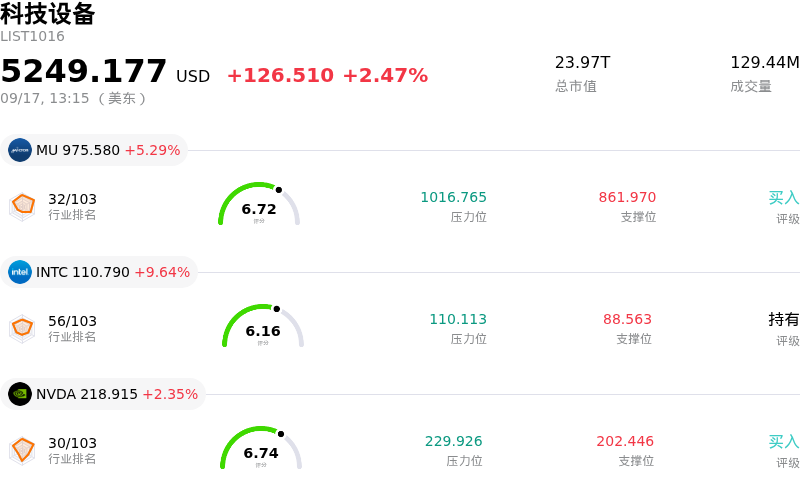
慧與科技 (HPE) 盤中上漲8.55%, 所屬行業科技設備上漲2.47% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 美光科技 (MU) 上漲 5.29%;英特爾 (INTC) 上漲 9.62%;英偉達 (NVDA) 上漲 2.35%。
今日是什麼導致了慧與科技(HPE)股價上漲?
得益於人工智能服務器及硬件提供商全行業的普遍上漲,慧與科技(Hewlett Packard Enterprise)股價大幅飆升。隨着雲計算和數據中心產能的資本部署加速,投資者擴大了對企業硬件賦能者的投資敞口。這一看漲走勢反映出市場資金正在輪動至對大規模AI基礎設施建設至關重要的服務器製造商和網絡設備提供商。
公司近期公布的季度業績超越預期並上調指引,展現出堅實的基本面,為這一上漲勢頭提供了有力支撐。對AI優化型服務器、服務器路由及數據中心網絡設施的持續需求,推動季度營收創歷史新高,並實現了營業利潤率的擴大。面對創紀錄的積壓訂單,管理層上調了全年營收和盈利預期,同時強調已採取積極的供應鏈舉措(例如簽署多年期零部件供應協議),以應對全行業面臨的存儲限制並確保訂單穩定履約。
在高利潤率網絡和混合雲生態系統領域的戰略擴張,進一步激發了投資者的熱情。近期的企業級合作——包括深化與甲骨文(Oracle)的網絡集成以支持企業AI部署,以及客戶對GreenLake平台的採納率持續上升——表明HPE的業務組合正向經常性、高利潤率的收入來源演進。在這些進展公布後,分析師紛紛上調業績預測和目標價,激發了機構資金的買盤興趣,在日內交易活躍度提升的情況下為股價提供了堅實支撐。
慧與科技(HPE)技術分析
慧與科技 (HPE) 技術面來看,MACD(12,26,9)數值0.733,處於買入狀態,RSI數值60.359處於中性狀態,Williams%R數值4.864處於超買狀態,注意關注。
慧與科技(HPE)媒體輿情
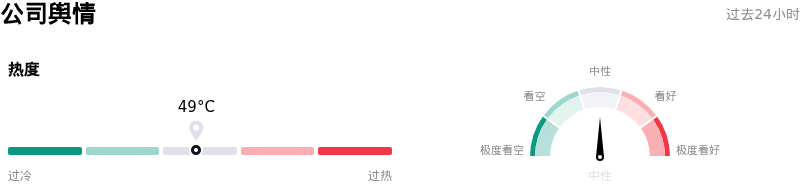
慧與科技 (HPE) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
慧與科技(HPE)基本面分析
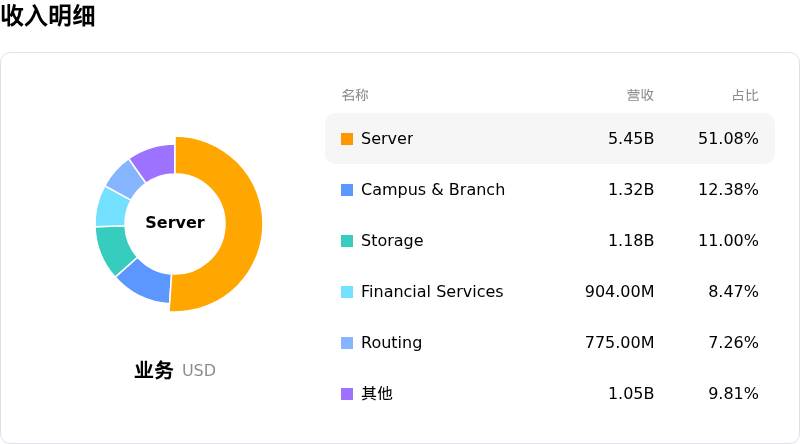
慧與科技 (HPE) 處於科技設備行業,最新年度營業收入$34.30B,處於行業7,淨利潤$-59.00M,處於行業38。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$67.21,最高價為$88.00,最低價為$52.00。
關於慧與科技(HPE)的更多詳情
公司特定風險:
- 華爾街下調評級與估值倍數偏高: Evercore ISI 將 HPE 的評級從「跑贏大市」下調至「與大市同步」,指出該股估值已升至 2027 財年收益的 13 倍(相比其五年平均水平的 8 倍),導致安全邊際有限,且缺乏支撐估值倍數進一步擴張的近期催化劑,從而引發了單日大幅拋售。
- 持續的供應瓶頸阻礙積壓訂單轉化: 包括內存模塊、NAND 芯片和半導體晶圓產能等關鍵硬件投入的持續短缺,繼續制約着 HPE 將創紀錄的 76 億美元 AI 和網絡積壓訂單及時轉化為營收和現金流的能力。
- AI 系統產品結構轉變導致毛利率承壓: 管理層警告稱,隨着產品結構大幅向低毛利率的 AI 基礎設施系統傾斜,近期利潤率將面臨下行壓力,引發機構分析師對營收增長將稀釋公司整體營業盈利能力的擔憂。
- 高額淨負債與運營整合風險: 消化和整合對瞻博網絡(Juniper Networks)的重大收購帶來了運營摩擦,在應對約 140 億美元淨負債的同時,任何執行延誤或未能實現預期的成本協同效應都可能使現金流承壓。
原文鏈接