NOAA預計一次有觀測記錄以來最強的「超強」厄爾尼諾事件或將形成。我們發現,1960年以來歷輪強及超強級別的厄爾尼諾大概率會導致全球玉米、棕櫚減產,大豆則存增產可能。當前,全球農產品供需基本面本就處於寬鬆向緊平衡切換階段,疊加霍爾木茲海峽航運受限推升油價、種植成本和生物燃料替代需求,黑海糧食外運受阻,供需、地緣、天氣共同催化價格走強。
摘要
本輪超強厄爾尼諾:升溫或創歷史峯值,太平洋區域東澇西旱。厄爾尼諾是赤道太平洋中部和東部海溫異常增暖引發的自然現象:1)氣溫降水:全球氣溫整體偏高,美洲降水更多、東南亞乾旱明顯,中國長江流域次年可能存洪澇風險。本輪厄爾尼諾峯值太平洋海面相對溫度或創歷史新高,近兩月溫度已達1951年以來歷史同期最高值。2)發生時間:峯值多為11月至次年1月。NOAA預計本輪峯值或為10-12月,中國在厄爾尼諾衰減並結束的27年夏季影響更為顯著。3)影響作物:由於峯值通常在北半球冬季、南半球夏季,北半球主糧作物生產普遍影響偏小,南美玉米、大豆等生長期與厄爾尼諾重合受影響更大,多年生且集中於東南亞的棕櫚和橡膠、非洲的可可等也存影響。
歷史農產品影響:玉米、棕櫚減產概率較大,大豆存增產可能。1)玉米:歷史3次超強厄爾尼諾均導致減產。過往減產主要由巴西導致,歷史3次超強事件中有2次造成巴西玉米麪積下降17-18%。2)大豆:歷史3次超強厄爾尼諾發生2次增產。厄爾尼諾導致巴西北部乾旱和南部降水對其大豆生產影響存在對沖,歷史產量正向概率更大。3)棕櫚:歷史3次超強厄爾尼諾均導致減產。產區高度集中於東南亞,乾旱普遍導致單產下修。
農產品價格預判:供需收緊為基礎,極端天氣、高油價和貿易擾動共振催化農產品價格上漲。我們測算全球玉米/大豆庫消比每下降1ppt,對應價格漲幅約20%、9%。玉米層面,美國乾旱衝擊提振價格,南美潛在洪澇影響決定漲價上限。大豆層面,全球產量下修預期抬高價格,高油價推升生物柴油需求形成支撐。中性假設下,我們預計3-6個月外盤CBOT玉米/大豆價格漲幅20%/10%。我國小麥、水稻等供應保障充足,我們預計受極端天氣影響有限。
風險
極端天氣風險、地緣關係風險、貿易摩擦風險。
正文
超強厄爾尼諾:強在何處、影響哪裏?
何為厄爾尼諾?厄爾尼諾是赤道中東太平洋海溫異常增暖引發的自然現象,平均每2-7年發生一次,每次持續約9-12個月。正常情況下熱帶太平洋西暖東冷,而厄爾尼諾發生時,東太平洋海水異常升溫,太平洋中東部持續偏暖;拉尼娜則是與厄爾尼諾相反的氣候現象,即赤道中東太平洋海溫異常偏低,導致熱帶太平洋東西海溫差進一步擴大。
如何理解超強厄爾尼諾?本輪強度突破歷史峯值,升溫更高、東澇西旱特徵或更明顯。美國國家氣象局(NOAA)氣候預測中心(CPC)綜合多模型預計本輪厄爾尼諾將在年底前持續增強,預計峯值出現超強厄爾尼諾的概率達到98%,且強度可能成為一次有觀測記錄以來最強的「超強」厄爾尼諾事件。
► 氣溫:海平面表面異常溫度更高。相對海洋Niño指數(簡稱RONI)大於等於2℃時即為超強厄爾尼諾,根據NOAA/CPC預測,本輪厄爾尼諾峯值預計在2026年10月至12月,峯值RONI預測均值為2.7℃,有望超過歷史最高峯值的2.4℃。東南亞地區容易出現極端高溫,南美部分地區及北美北部偏暖,而北美南部等地區可能偏冷。
► 降水:當年東太平洋降水增強、西太平洋偏幹,衰減年中國長江流域易洪澇。超強厄爾尼諾相對中等偏弱厄爾尼諾具有明顯熱帶對流向太平洋東部移動的特徵[1],從而導致東太平洋降水明顯增強(如南美東南部),而西太平洋(如印尼)的乾旱特徵較為明顯。據國家氣候中心,超強事件下的中國在厄爾尼諾衰減並結束的夏季影響更為顯著,預計次年夏季中國中東部降水總體偏多,尤其是長江中下游地區降水偏多明顯,暴雨洪澇風險更加明顯。
圖表1:超強厄爾尼諾的典型特徵
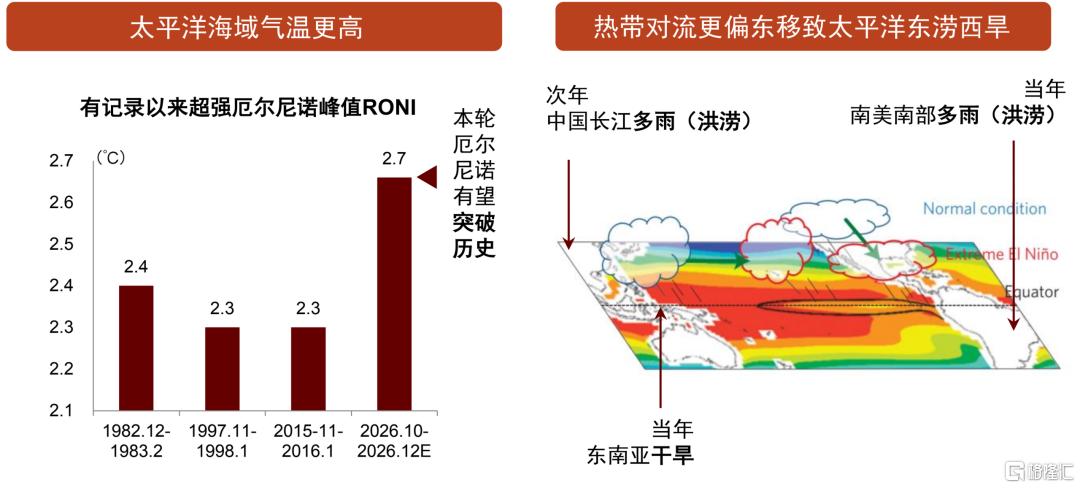
資料來源:NOAA/CPC,Increasing frequency of extreme El Niño events due to greenhouse warming(Wenju Cai等,2014),中金公司研究部
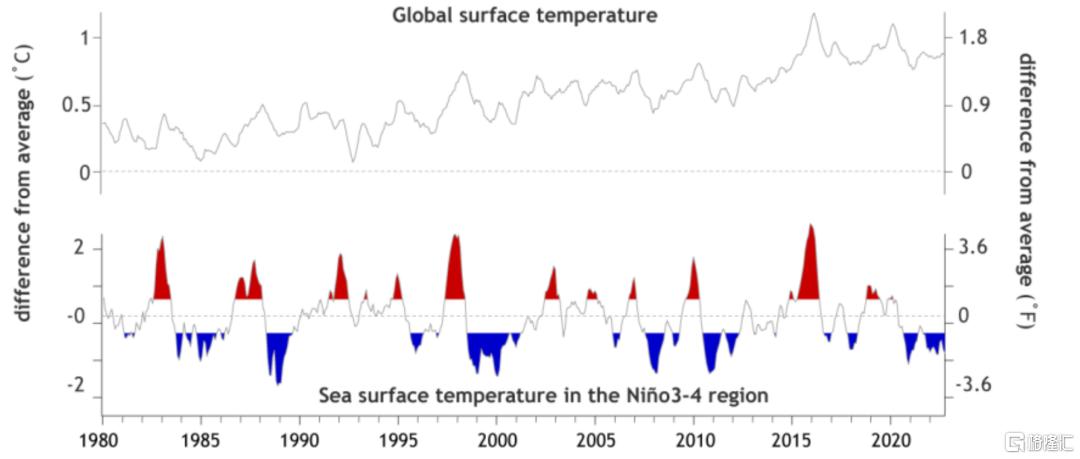
► 厄爾尼諾影響路徑:強度峯值通常在當年11月至次年1月達到,海溫到氣溫的影響存在滯後性。厄爾尼諾強度峯值通常在當年11月至次年1月達到,對氣溫的影響存在滯後性,厄爾尼諾現象導致氣溫每升高1℃,全球平均地表溫度就會上升0.07℃,氣溫上升相較海面溫度上升滯後2-3個月。
圖表2:厄爾尼諾推升全球氣溫,海面峯值溫度與大氣溫度存在2-3個月滯後效應
資料來源:NOAA,中金公司研究部
► 厄爾尼諾的影響作物:南美農產品生長期與厄爾尼諾重合,東南亞經濟作物面臨持續性影響。1)影響正處於南半球種植生長期的大豆、玉米:對南美玉米或存在多雨誘發洪澇的負面影響、對大豆存在部分產區的乾旱和多雨的對沖影響。2)影響多年生且集中種植在東南亞的橡膠、棕櫚:東南亞產區乾旱導致橡膠、棕櫚單產或下滑。3)其他潛在的影響作物包括:可可(非洲乾旱)、咖啡(越南乾旱)、水稻(中國次年長江洪澇)、甘蔗(印度乾旱、巴西多雨)等。
圖表3:厄爾尼諾對全球降水與作物典型影響圖
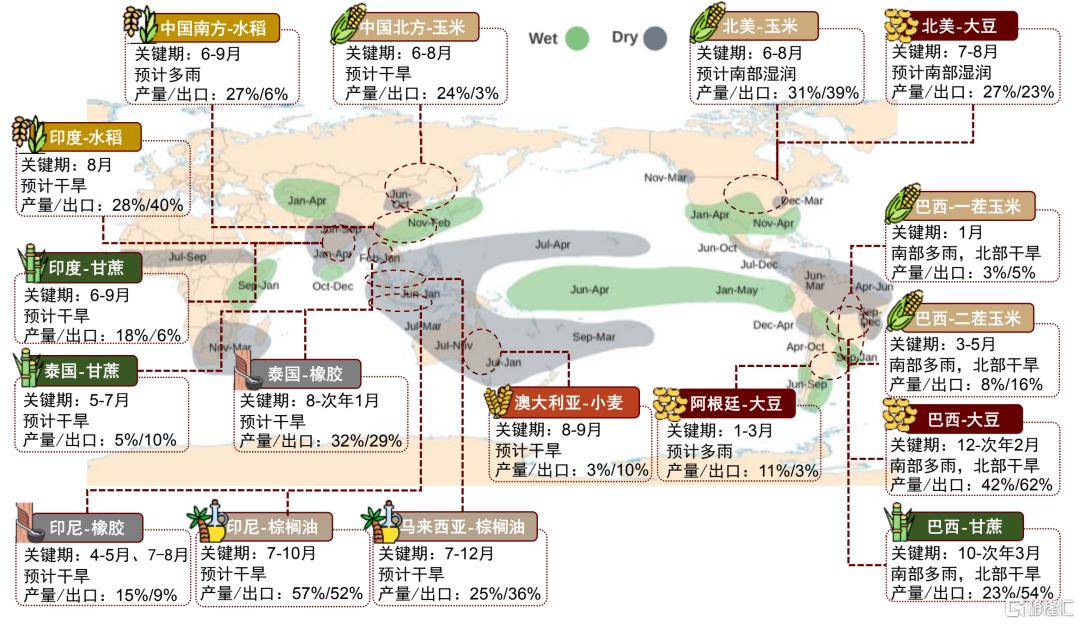
注:產量和出口的百分比是指該國家與區域佔全球的比例
資料來源:自然資源部,IRI,USDA,中金公司研究部
歷史影響覆盤:強厄爾尼諾時期玉米、棕櫚大概率減產,大豆存增產可能
玉米:巴西產區極端降水負面影響顯著,歷史強及超強厄爾尼諾均發生減產
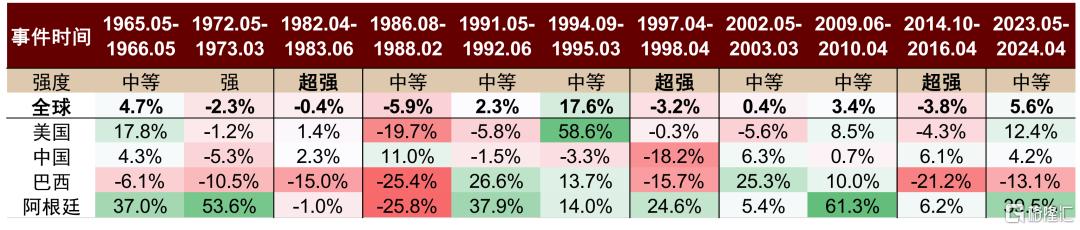
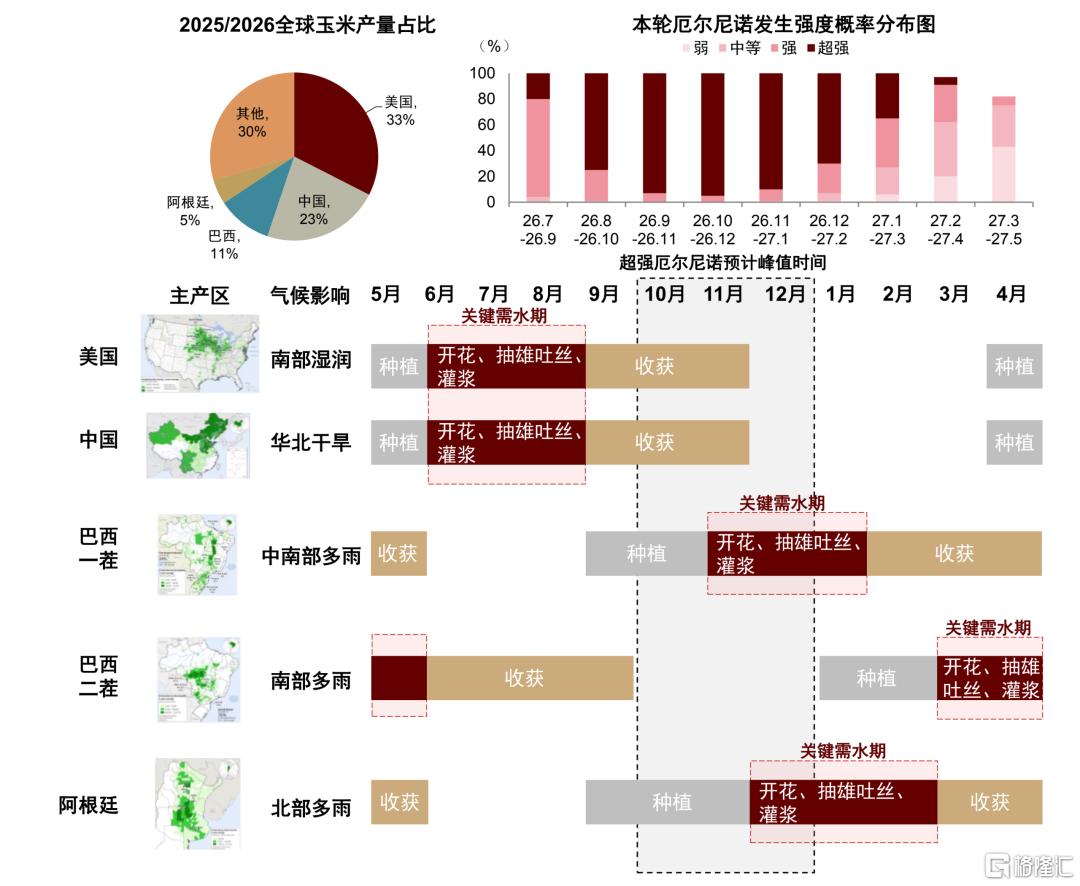
超強厄爾尼諾對全球玉米產量有負面影響,歷史上強及超強厄爾尼諾均發生減產,平均減產幅度為2.4%,巴西洪澇對面積負面影響顯著。全球玉米主產區主要集中在美國、中國、巴西、阿根廷四國,,由於覆蓋面較廣,不同國家受厄爾尼諾影響存在明顯差異。1)區域時間上看,通常超強厄爾尼諾峯值時間下中國與美國玉米已收穫、而南美則處於玉米的種植和生長期,南美受影響概率更大。2)影響方向上看,超強厄爾尼諾導致巴西南部多雨或洪澇,對於面積負面影響較大。綜合3次超強厄爾尼諾規律,全球產量降幅較小,分別-0.4%/-3.2%/-3.8%,其中單產負面影響有限、面積的負向影響更顯著。分區域看:
► 北半球:厄爾尼諾對北半球玉米影響不顯著,僅97/98年中國發生較嚴重旱災。3次超強厄爾尼諾中美國減產2次,減產平均幅度1%;中國減產1次,減產幅度18%,總體看厄爾尼諾對北半球玉米影響偏弱。
► 南半球:巴西負面影響顯著,阿根廷影響偏正面。3次超強厄爾尼諾中巴西均發生減產,減產平均幅度15.6%;阿根廷增產2次,平均增產幅度15.4%,減產1次的幅度僅1%。巴西在厄爾尼諾下易受洪澇造成面積減少,3次超強厄爾尼諾2次造成巴西玉米麪積下降17-18%,1次造成巴西玉米單產下降22%。一方面,巴西一茬、二茬玉米主要種植於巴西中南部,受南部降水影響的概率較高;另一方面,存在因極端降水導致二茬玉米遲播從而脫離最佳生長期導致的單產下降。
圖表4:1960年以來中等及以上強度厄爾尼諾事件中玉米主產國產量按年增減變化
資料來源:NOAA,USDA,中金公司研究部
圖表5:全球玉米產量佔比、主產區及生長日曆
資料來源:USDA,NOAA,自然資源部,中金公司研究部
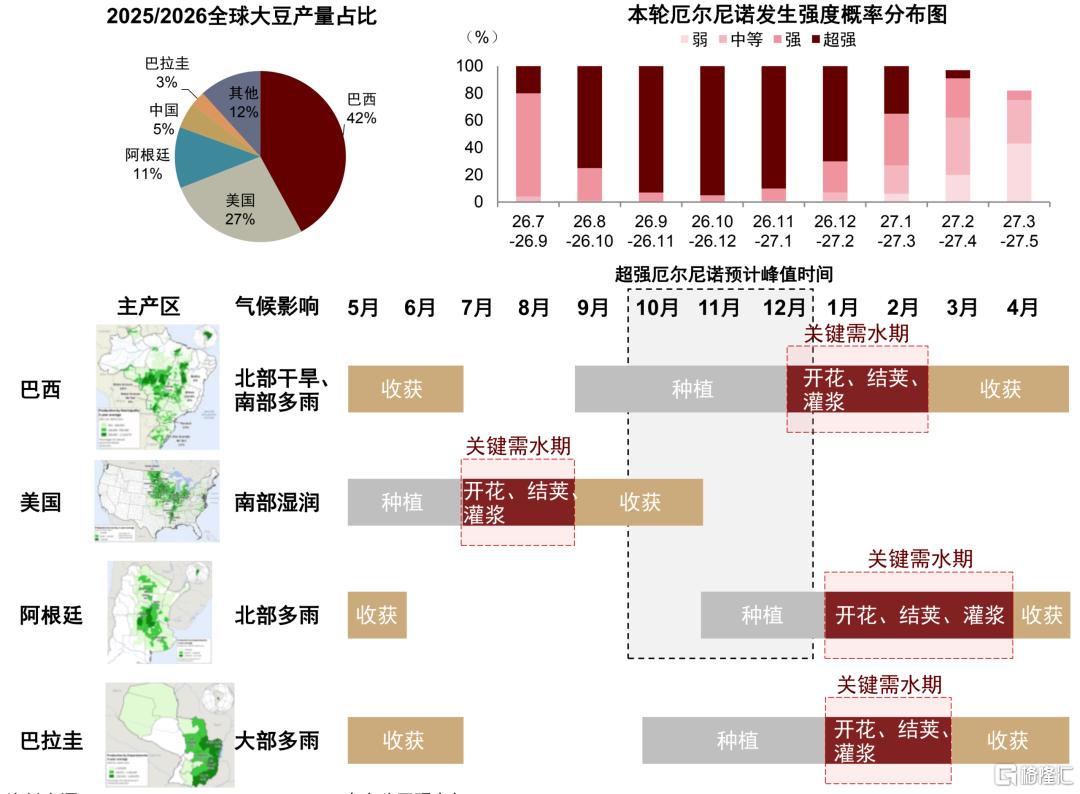
大豆:南美產區影響分化,超強厄爾尼諾增產概率較大
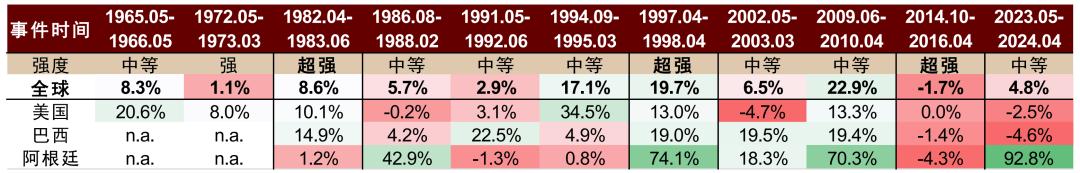
超強厄爾尼諾對全球大豆影響總體正面,歷史上3次超強厄爾尼諾發生2次增產,平均增產幅度為14%,1次減產幅度為1.7%。巴西、阿根廷受厄爾尼諾正向影響大;美國影響總體有限。1)區域時間上看,通常超強厄爾尼諾峯值時間下美國大豆已收穫、而南美則處於大豆的種植和生長期,南美時間上與厄爾尼諾影響重合;2)影響方向上看,超強厄爾尼諾導致南美北部乾旱、南部多雨,產量對沖後影響總體正面。綜合3次超強厄爾尼諾規律,全球產量總體增加,分別+8.6%/+19.7%/-1.7%。分區域看:
► 北美:厄爾尼諾對北美影響總體有限。3次超強厄爾尼諾中美國增產2次,增產平均幅度11.5%,由於作物生長期與厄爾尼諾峯值期總體錯峯,而收穫期未出現明顯衝擊大豆收穫的天氣,總體影響有限。
► 南美:南北部增減產對沖,增產概率大,亦有減產可能。3次超強厄爾尼諾中巴西增產2次,增產平均幅度17%,1次減產幅度為1.4%;阿根廷增產2次,平均增產幅度37.7%,減產1次的幅度僅4.3%。由於巴西大豆種植區域分佈較廣,在北部、南部均有種植,相較玉米並非高度集中於巴西中南部,巴西北部與南部的降水差異導致厄爾尼諾的影響可能對沖,產量正向影響概率大,但存在減產可能。
圖表6:1965年以來中等及以上強度厄爾尼諾事件中大豆主產國產量按年增減變化
資料來源:NOAA,USDA,中金公司研究部
圖表7:全球大豆產量佔比、主產區及生長日曆
資料來源:iFinD,FAO,NOAA,USDA,中金公司研究部
棕櫚油:產區高度集中,歷史上超強厄爾尼諾均發生減產
超強厄爾尼諾對棕櫚油產量負面影響顯著,歷史上3次超強厄爾尼諾均發生減產,平均單產下降幅度為8.4%。全球棕櫚油生產主要集中於東南亞。1)區域時間上看,油棕生長周期長、對水分供應較為敏感,需要充足且全年相對均勻的降雨,厄爾尼諾造成產區乾旱後,對棕櫚油產量的影響存在9-12個月滯後。2)影響方向上看,厄爾尼諾主要通過加劇東南亞乾旱影響油棕生產,導致次年產量下降。分區域看具體來看,3次超強厄爾尼諾下,印尼單產下降2次,平均降幅14%;馬來西亞單產均下降,平均降幅13%,且單產降幅隨時間提升。
圖表8:1975年以來中等及以上強度厄爾尼諾事件中棕櫚油主產國產量按年增減變化
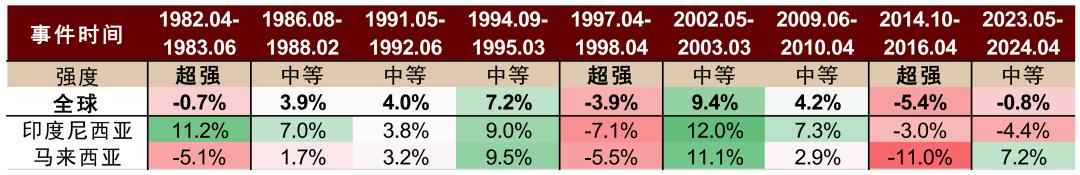
注:印度尼西亞與馬來西亞合計佔全球棕櫚油產量82%,其他國家棕櫚油單產低使全球單產失真,故此處用印度尼西亞與馬來西亞單產加權代替全球單產資料來源:NOAA,USDA,中金公司研究部
圖表9:全球棕櫚油產量佔比、主產區及高產時間
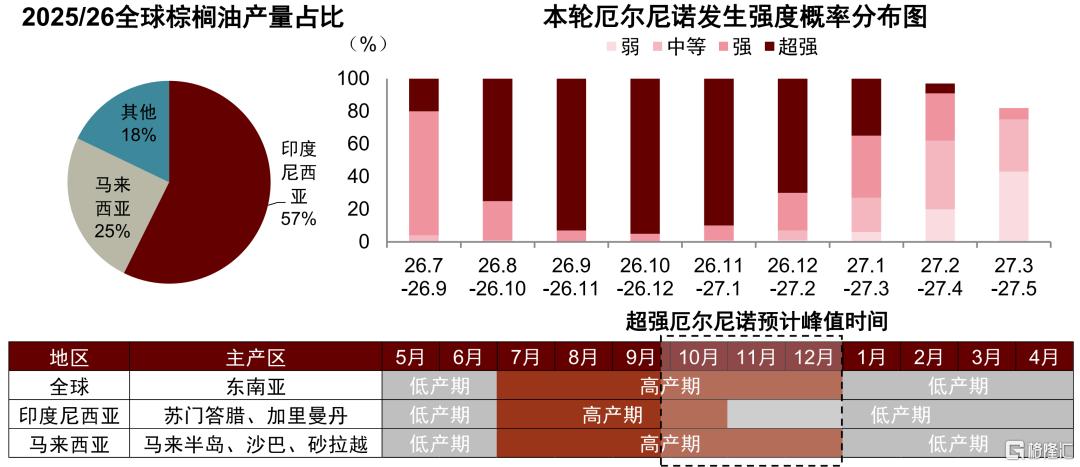
資料來源:USDA,NOAA,中金公司研究部
橡膠:歷史超強厄爾尼諾存單產下降概率,近3次中等強度以上均發生減產
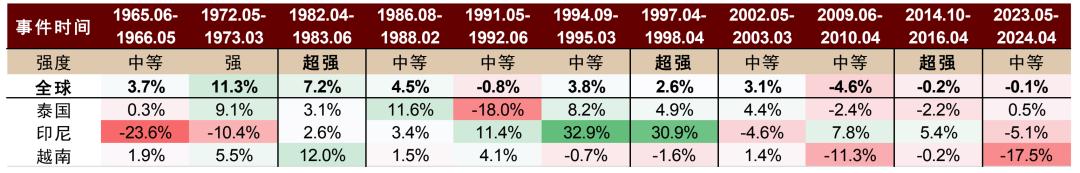
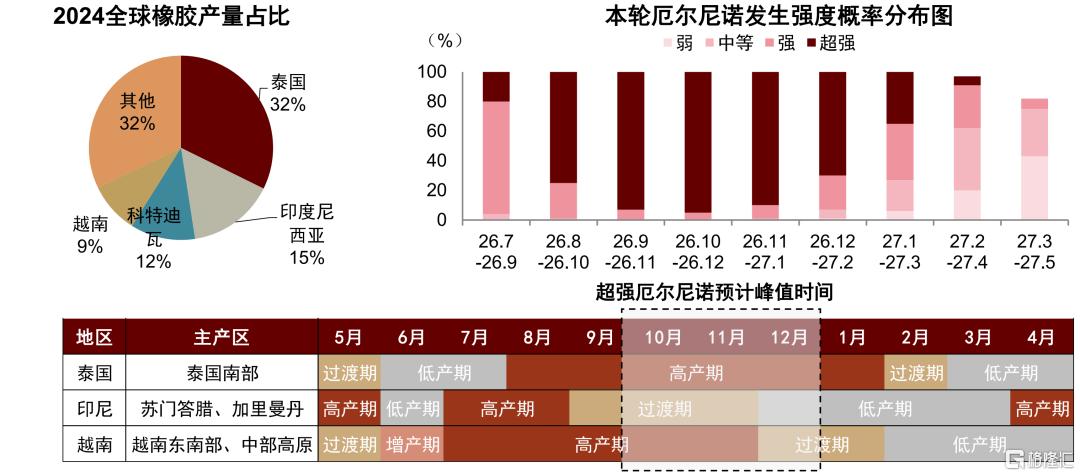
超強厄爾尼諾對全球橡膠產量有一定負面影響,歷史上3次超強厄爾尼諾發生1次產量下降、2次單產下降,平均單產下降幅度為2.2%,最近3次中等以上強度厄爾尼諾均發生減產。全球橡膠主產區主要集中東南亞的泰國、印度尼西亞、越南。1)區域時間上看,橡膠種植區域集中,且膠樹生長周期長,厄爾尼諾時間覆蓋膠樹生長周期,且通常在膠樹高產期發生厄爾尼諾;2)影響方向上看,超強厄爾尼諾導致東南亞乾旱,減產傾向較高。分區域看具體來看:
► 泰國與越南:早期橡膠樹齡年輕緩衝了厄爾尼諾的負面影響,隨着樹齡增長,近年來厄爾尼諾事件下傾向減產。
► 印尼:印尼在東南亞國家中受厄爾尼諾的影響較為突出,其橡膠單產往往在厄爾尼諾發生的第一年即顯著下降。
圖表10:1965年以來中等及以上強度厄爾尼諾事件中橡膠主產國產量增減變化
資料來源:iFinD,FAO,中金公司研究部
圖表11:全球橡膠產量佔比、主產區及割膠時間
資料來源:iFinD,FAO,NOAA,中金公司研究部
定價邏輯與預判:全球農產品供需向緊平衡切換,極端天氣、高油價和貿易擾動共振催化價格上漲
庫消比與價格彈性:糧食作物負相關性較高,經濟作物相關性偏弱
玉米(糧食代表):負相關性最強,能源屬性整體上移價格中樞
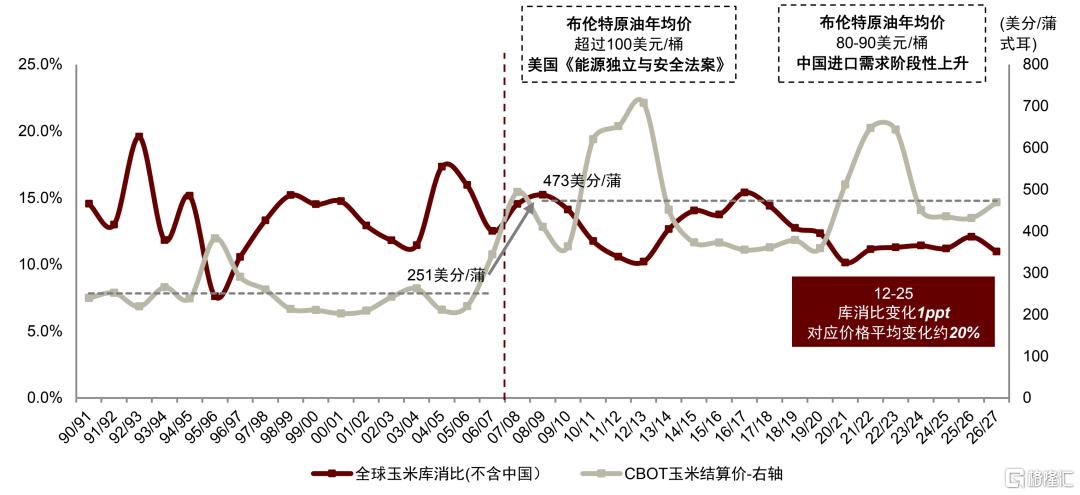
玉米的庫存消費比與價格存在負相關關係,平均來看庫消比平均下降1ppt對應價格彈性區間在16-26%。我們以90/91年度至26/27年度全球(除中國)玉米庫存消費比與CBOT玉米結算價對照,2者存在明顯的負相關關係。我們測算庫消比價格彈性區間在16-26%。
能源需求提升玉米價格中樞並打開向上空間。2007/08年度後,玉米的價格中樞上移89%,期間美國於2007年通過《能源獨立與安全法案》,導致玉米乙醇需求的大幅增長,且與原油價格相關性增強。
圖表12:玉米庫消比與CBOT玉米價格邏輯關係
資料來源:USDA,iFinD,中金公司研究部
大豆(油籽代表):能源與累庫需求共振,近10年庫消比價格負相關性穩定
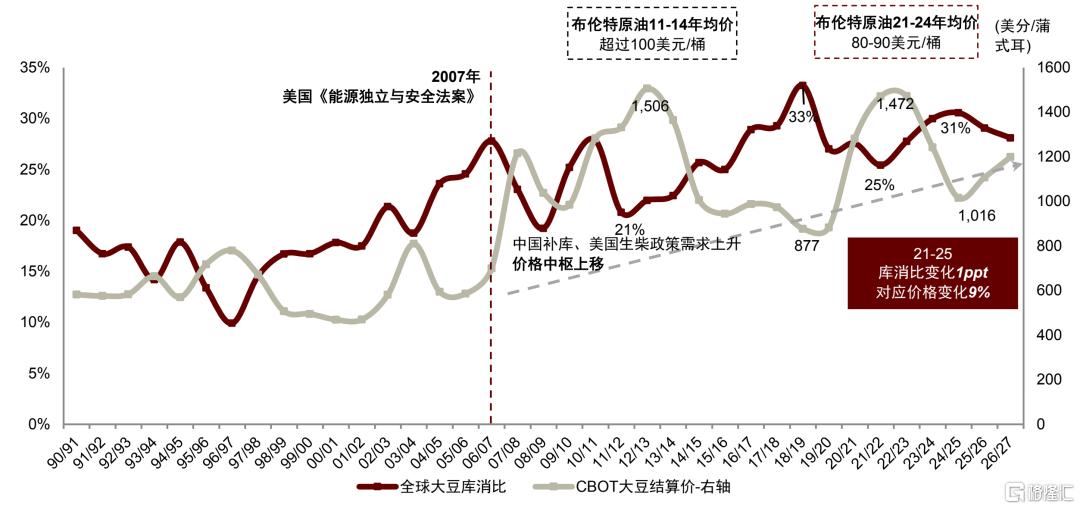
能源屬性與中國累庫需求帶動價格上移,近10年庫消比價格相關性穩定。大豆價格與庫消比具備明顯的負相關關係,但大豆的庫消比與價格的不對稱性相較於玉米更強
► 庫消比見底時,價格漲幅更高:基於大豆的能源屬性,短期高油價拉升大豆價格。12/13年度、22/23年度兩個高價階段分別對應布倫特原油的年度均價在100、80-90美元/桶。
► 庫消比見頂時,價格底部抬升:中國補庫、美國生柴政策利多需求,大豆價格底部抬升。中國大豆的近年來的補庫需求帶動均衡價格上移;此外,2026年美國環保署(EPA)提高26-27年可再生燃料摻混義務,並對境內燃料提供稅收抵免,大幅增加了豆油的工業消費量。
整體需求上移導致平衡表邊際收緊,近年庫消比平均下降1ppt對應價格漲幅穩定在約9%。我們測算18/19至21/22漲價、21/22至24/25跌價中庫消比變化1ppt對應價格變化9%。
圖表13:全球庫消比與CBOT大豆價格邏輯關係
資料來源:USDA,iFinD,中金公司研究部
棕櫚油(經濟作物代表):庫消比解釋力度相對偏低,與替代品及油價相關性更高
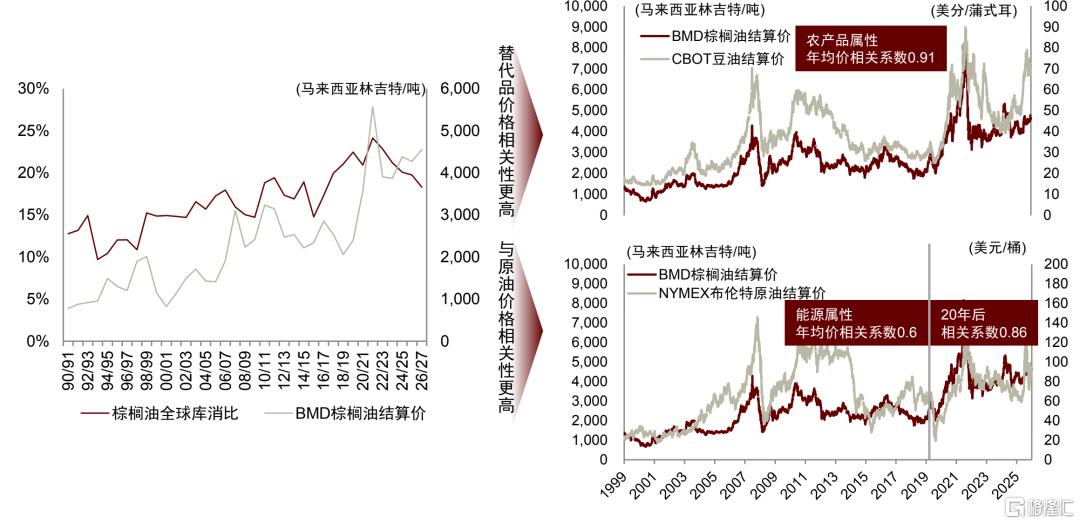
供需平衡的移動頻繁,庫消比對價格趨勢的解釋力度較低。90/91-26/27年度的相關係數為+0.72。棕櫚油庫消比解釋力度不足主要源於:1)棕櫚油與替代品價格相關性更高:其他油脂變化會容易傳導棕櫚油價格變化,我們測算2000-2025年間BMD棕櫚油結算價與CBOT豆油結算價的相關係數達到0.91。2)棕櫚油與原油價格相關性更高:棕櫚油主產國之一印尼從2006年起制定生物燃料政策,從2008年的B2.5(生物柴油強制摻混2.5%)至2026年的B50,提升了原油與棕櫚油的相關性,我們測算2000-2025年間BMD棕櫚油結算價與布倫特原油結算價的相關係數達到0.6,2020年後兩者趨勢同步性進一步提升,相關係數達到0.86。
圖表14:棕櫚油庫存消費比與價格的相關性弱、與豆油及原油相關性更強
資料來源:USDA,iFinD,中金公司研究部
價格預判:預計外盤玉米存20-30%、大豆存10-20%上行空間,棕櫚油存20%左右上行空間
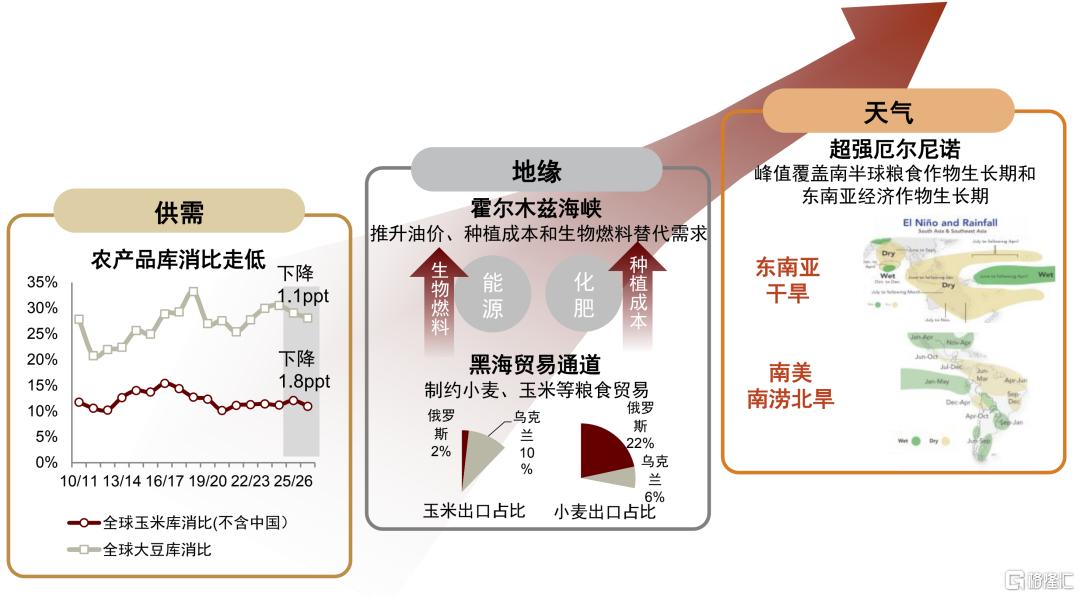
供需、地緣、天氣正共同催化農產品價格走強。當前,全球農產品供需基本面本就處於寬鬆向緊平衡切換階段,且霍爾木茲海峽受限推升油價、種植成本和生物燃料替代需求,黑海局勢影響糧食出口,供需、地緣、天氣正共同催化價格走強。
► 供需:供需收緊帶動農產品價格易漲難跌。供給端,26年美國種植期玉米、大豆優良率偏低,疊加前期玉米麪積下降共同導致產量下降;需求端,中國採購美豆、美國及印尼生柴政策增加油籽需求;供需共同帶動平衡表收緊,USDA預計26/27年度海外玉米/全球大豆庫消比分別為11%/28%,較上一年度下降1.8/1.1ppt。
► 地緣:地緣局勢擾動,霍爾木茲海峽受限推升油價、種植成本和生物燃料替代需求,黑海局勢制約小麥等糧食貿易,增加供應風險、提升農產品價格中樞。地緣局勢擾動之下,霍爾木茲海峽通航受限帶動能源、化肥供應中斷,9月9日以來原油價格升至100美元/桶以上高位,從而提升種植成本以及玉米乙醇、豆油柴油等能源需求;俄烏衝突導致黑海糧食出口受限,俄烏提供28%小麥和12%的玉米出口,成本上行、需求提振、貿易中斷或共同加劇農產品供應風險,提升價格中樞。
► 天氣:厄爾尼諾峯值期對應南半球主糧種植生長期和東南亞經濟作物關鍵生長期,打開農產品價格上漲空間。厄爾尼諾峯值期間導致東南亞乾旱相對確定,但南美產區歷史上玉米易受洪澇發生減產、大豆的南北增減產對沖亦存在不確定性,我們認為,若厄爾尼諾導致南美減產,則或將衝擊原先的豐產預期,農產品價格有望進一步上漲。
圖表15:供需、地緣、天氣正共同催化農產品價格走強
資料來源:USDA,IRI,中金公司研究部
玉米:美國乾旱衝擊當前單產預期,南美天氣預期差較大
當前基本面:優良率低迷,美國玉米單產存下修風險。美國玉米仍處於生長關鍵階段,截至8月30日的玉米優良率僅為57%,低於25年同期12ppt。
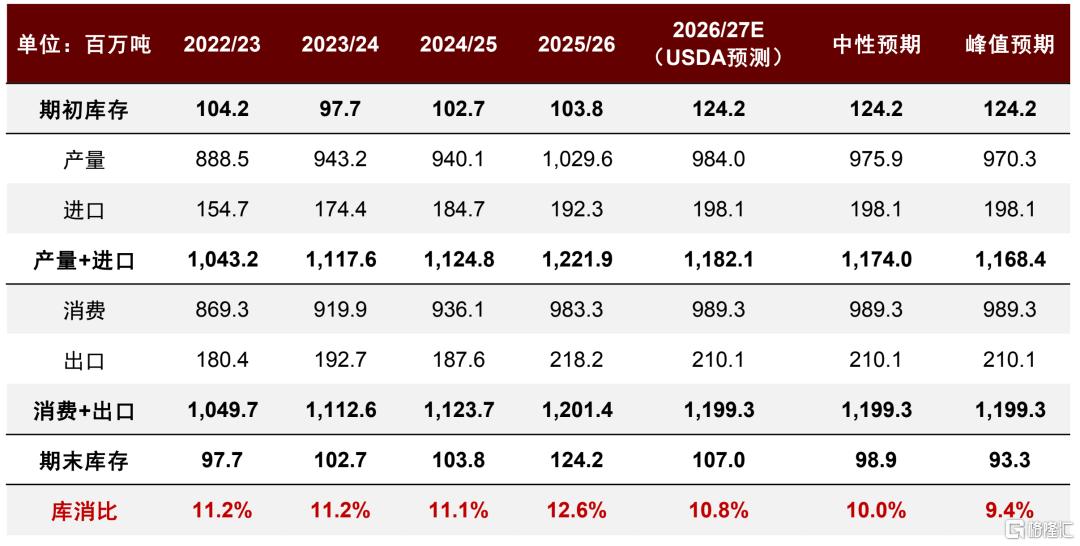
平衡表推算:外盤中性預期3-6個月區間較8月漲幅20%,峯值預期漲幅30%,對應3-6個月CBOT價格中樞區間560-610美分/蒲式耳。
► 外盤方面,我們假設,中性預期下考慮美國受乾旱影響較當前庫消比下調0.8ppt,結合原油向上彈性我們估算中樞相對8月均價上漲20%,預計CBOT玉米約560美分/蒲式耳;我們認為在超強厄爾尼諾下,巴西豐產預期或受厄爾尼諾洪澇影響,我們預計帶動庫消比下修至9.4%,較當前庫消比下調1.4ppt,根據彈性我們估算中樞相對8月均價上漲30%,預計CBOT玉米610美分/蒲式耳。
► 內盤方面,9月USDA預計中國26/27年度玉米庫消比51%,庫存安全度較高,且厄爾尼諾對玉米產區影響有限,但考慮外盤漲價後國內進口採購成本上升、進口減少,或邊際帶動供應小幅減量和去庫,預計玉米價格有望小幅走強。
圖表17:全球(不含中國)玉米平衡表預測
資料來源:USDA,中金公司研究部
大豆:美豆產量存下修風險,生柴需求增加緊縮平衡表
當前基本面:優良率低迷但美豆單產超預期上調,生柴需求增加緊縮平衡表。9月USDA預期美豆單產為52.8蒲式耳/英畝,較8月上調0.2%,雖然當前優良率接近22/23年水平,對應USDA實際測產好於預期,需關注後續收穫期實際情況的變化。
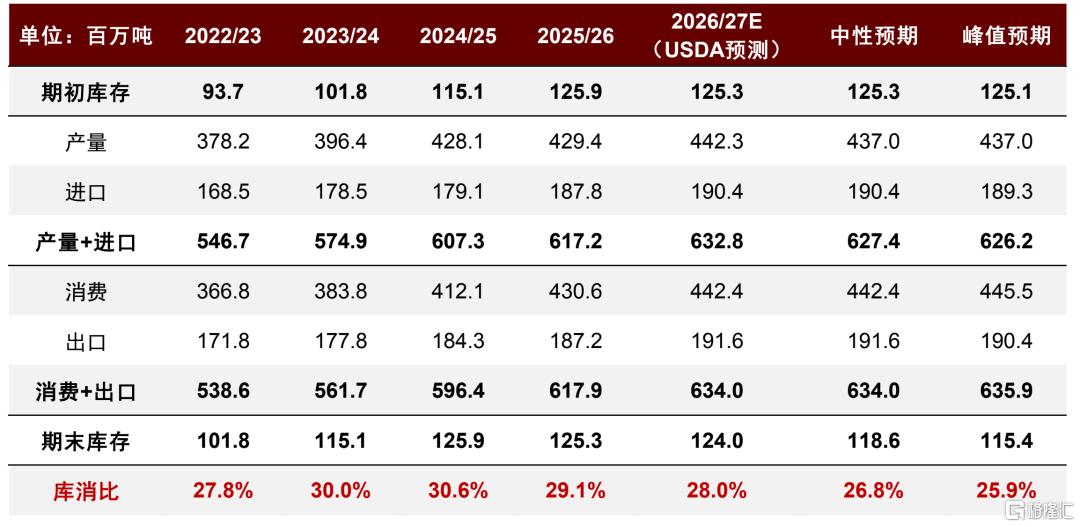
平衡表推算:大豆受厄爾尼諾預期影響存在不確定性,內外盤中性預期較8月漲幅10%,峯值預期漲幅20%,對應3-6個月CBOT價格中樞區間1300-1400美分/蒲式耳。我們假設,中性預期下考慮美國乾旱、南美產區厄爾尼諾增產受壓下,全球庫消比下修至27%,較當前庫消比下調1.2ppt,結合原油向上彈性我們估算中樞相對8月均價上漲約10%,預計CBOT大豆1300美分/蒲式耳;需求上升預期下考慮高油價繼續推升需求,帶動庫消比下修至26%,較當前庫消比下調2.1ppt,根據彈性我們估算中樞相對8月均價上漲約20%,預計CBOT大豆1400美分/蒲式耳。
圖表19:全球大豆平衡表預測
資料來源:USDA,中金公司研究部
棕櫚油:弱現實逐步修復,強預期進一步抬升
當前基本面:由供應恢復向供應收緊切換。供應端看,馬來西亞7月棕櫚油產量按年-1.1%至179萬噸,按年已經連續第五個月下降;高產季的供應改善力度正在減弱,隨着四季度進入季節性減產階段、出油率回落,供應端有望逐步收緊。需求端看,印尼自7月正式實施B50生物柴油政策,全年預計額外增加約174萬噸毛棕櫚油需求。
平衡表推算:內外盤中性預期較8月漲幅20%,對應3-6個月BMD棕櫚油價格中樞區間5500馬來西亞林吉特/噸(內盤棕櫚油均價11500元/噸)。本輪厄爾尼諾下,樹齡老化與天氣擾動共同制約東南亞棕櫚油產量,厄爾尼諾將影響27年產量兌現,預計27年下修庫消比至13%,較當前庫消比下調5ppt,結合原油向上彈性我們估算中樞相對8月均價上漲20%,預計BMD棕櫚油5500馬來西亞林吉特/噸(國內進口依賴度高,內盤漲幅一致)。
其他主要農產品
圖表22:其他主要農產品受厄爾尼諾影響與價格判斷總覽
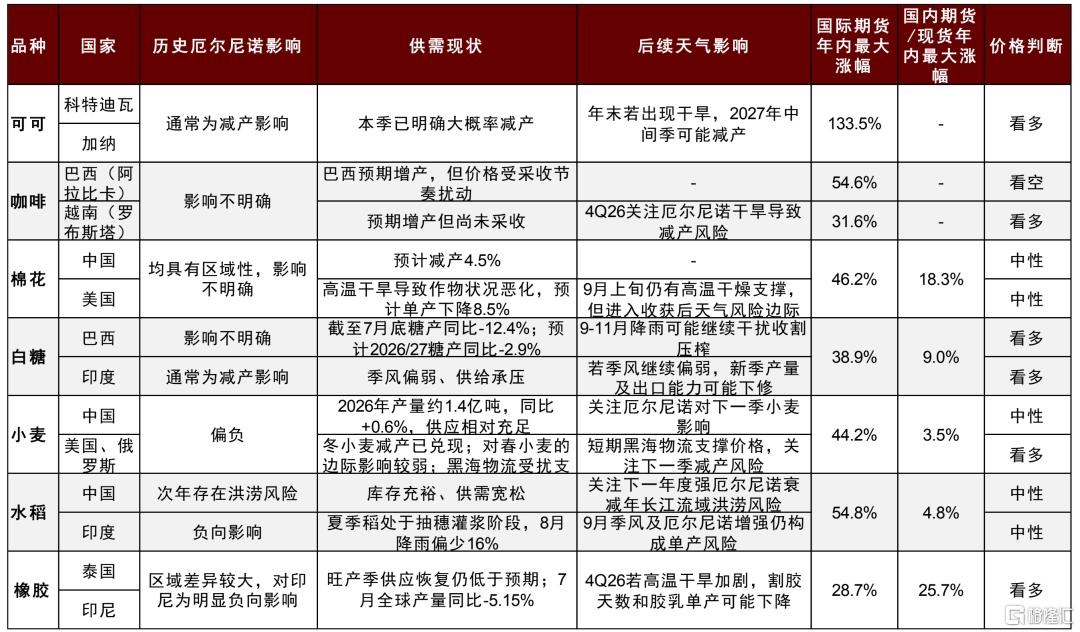
注:外盤價格為可可(ICE可可)、阿拉比卡咖啡(紐交所)、羅布斯塔咖啡(倫敦商品交易所)、棉花(ICE2號棉花)、小麥(CBOT小麥)、水稻(CBOT糙米)、橡膠(東京橡膠RSS3);內盤價格為棉花(鄭交所)、白糖(鄭交所)、小麥(現貨價)、水稻(現貨價)、橡膠(上交所)資料來源:USDA,iFinD,ICCO,Oxford Economics,COCOBOD,Conab,Cotton Incorporated,Impax,Czarnikow,Reuters,NOAA/CPC,Barchart,ICE Futures U.S.,ICE Futures Europe,中金公司研究部
可可前期供給衝擊已推動價格顯著上漲,關注四季度厄爾尼諾潛在乾旱影響。
► 厄爾尼諾歷史影響:通常為減產影響。三次超強厄爾尼諾中,科特迪瓦對應作物年度產量3次均下降,平均降幅約14%;加納產量1次下降、2次增加;厄瓜多爾產量3次均下降。
► 價格與判斷:價格已處高位,厄爾尼諾貢獻遠期上漲空間。我們認為,若西非年末乾旱和中間季減產進一步兌現,可可價格仍有上漲空間。
咖啡前期供應節奏擾動推動阿拉比卡顯著上漲,巴西新豆加快釋放後價格仍有回落空間,關注越南厄爾尼諾風險。
► 厄爾尼諾歷史影響:影響不明顯。三次超強厄爾尼諾中,巴西對應收穫年度產量3次均增加,平均增幅約42%;越南對應作物年度產量2次增加、1次下降,增產年份平均增幅約4.0%,減產年份降幅約13.0%
► 價格與判斷:阿拉比卡價格已處高位,預計隨供應釋放回落;羅布斯塔有上漲空間。我們認為,若巴西出口和ICE補庫繼續加快,阿拉比卡仍有回落空間;越南需關注後期厄爾尼諾乾旱風險,產量低於預期則有上漲空間。
棉花供給端天氣風險推動價格快速上漲,進一步上漲空間有限。
► 厄爾尼諾歷史影響:對中國、美國棉花的影響具有區域性,總體影響方向不明確。三次超強厄爾尼諾中,美國棉花產量3次均下降,平均降幅約15.1%;中國2次增加、1次下降;印度和巴西均為2次下降、1次增加,區域差異較為明顯。
► 價格與判斷:棉價已處高位,進一步上漲空間有限。我們認為,未來美國南部高溫乾燥天氣預計持續至9月上旬,對短期價格仍有支撐,但高價對紡織需求和進口採購的抑制將限制進一步上漲空間。
白糖現實供需仍偏寬鬆,厄爾尼諾支撐遠期預期。
► 厄爾尼諾歷史影響:通常有利於巴西甘蔗生長,但干擾收穫和壓榨,通常導致印度、泰國減產。三次超強厄爾尼諾中,巴西糖產量2次增加、1次下降,增產年份平均增幅約9.0%,減產年份降幅約3.6%;印度和泰國均3次下降,超強厄爾尼諾對印度、泰國供給的負向影響更為穩定。
► 價格與判斷:價格已處高位,仍有上漲空間。我們認為,若9-11月巴西降雨持續干擾壓榨、印度季風繼續偏弱,糖價仍有上漲空間。
小麥本季主產區減產風險已基本兌現,黑海物流擾動支撐價格,關注厄爾尼諾對下一季小麥的影響。
► 厄爾尼諾歷史影響:歷史上厄爾尼諾對美國、中國產區影響偏負,阿根廷等地偏正,總體偏負。三次超強厄爾尼諾對應收穫年度中,中國表觀產量2次增加、1次下降,增產年份平均增幅約10.7%,減產年份降幅約11.1%;美國和印度同樣為2次增加、1次下降。
► 價格與判斷:黑海物流風險支撐價格,關注厄爾尼諾對下一季小麥的潛在減產影響。短期黑海物流風險仍將支撐價格;潛在關注厄爾尼諾對下一季小麥產量的影響。
水稻現實供應仍較充裕,亞洲主產區已進入單產形成關鍵期,厄爾尼諾天氣風險支撐遠期價格預期。中國本季供給充裕,關注2027年夏季洪澇風險。
► 厄爾尼諾歷史影響:對印度水稻產量負向影響,中國次年存在洪澇風險。中國歷史上1982/83、1997/98和2015/16三次強或超強厄爾尼諾之後的1983、1998和2016年均出現明顯長江洪澇,但其他區域增產抵消了部分影響,全國稻穀產量僅1998、2016年分別下降約1%和0.5%。當前本輪厄爾尼諾仍在快速增強,下一年度需關注洪澇減產風險。
► 價格與判斷:短期價格上漲空間受限,下一年度有減產風險支撐。19次厄爾尼諾期間,國際稻米價格上漲11次,平均漲幅22%;下跌8次,平均跌幅10%。國內龐大庫存仍限制米價漲幅,關注下一年度減產風險。
天然橡膠旺產季增產仍不及預期,超強厄爾尼諾或進一步壓制東南亞供給。
► 厄爾尼諾歷史影響:區域差異較大,對印尼有明顯負向影響。三次超強厄爾尼諾對應年份中,全球最大天然橡膠生產國泰國產量2次增加、1次下降,增產年份平均增幅約9.2%,減產年份降幅約2.2%;印度尼西亞產量和單產均3次下降,越南產量3次增加。
► 價格與判斷:供給偏弱推動價格上漲,中期厄爾尼諾供給風險形成支撐。我們認為,若四季度泰國、印度尼西亞等主產區持續高溫乾旱,割膠及膠乳產出受到抑制,天然橡膠價格仍有上漲空間。
風險提示
極端天氣風險:全球主要農業產區面臨厄爾尼諾/拉尼娜現象切換帶來的異常降水與乾旱威脅,可能對關鍵生長期作物單產形成衝擊。厄爾尼諾/拉尼娜的發生導致的極端天氣發生的時間、區域和結果亦存在不確定性,從而可能引發全球農產品價格階段性劇烈波動。
地緣關係風險:地區衝突升級若波及關鍵港口或運輸通道,將直接阻斷全球小麥、玉米等大宗農產品的跨區域流通。地緣緊張局勢還可能推升能源與化肥價格,從成本端傳導至種植利潤。
貿易摩擦風險:主要消費國與出口國之間的關稅政策調整存在反覆可能。貿易摩擦升級將迫使供應鏈在短期內尋求替代來源,增加轉運成本與交付延遲風險,還可能改變全球農產品貿易流格局,加劇主要品種的區域供需錯配。
注:本文摘自2026年9月18日已經發布的《超強厄爾尼諾:強在哪裏,漲在何處?》;作者:王思洋 S0080523070004、樊嘉敏 S0080525120001、陳泰屹 S0080524020011