AI算力浪潮之下,光模塊是這條產業鏈上確定性最強的環節之一。當英偉達的GPU被瘋搶,數據中心之間的數據洪流必須靠光模塊來承載——根據高盛預計,到2028年,全球光模塊市場規模有望將達到1480億美元。
在這樣的背景下,海信集團旗下光通信主體納真科技(09856)通過港交所聆訊,於9月14日至9月17日啓動港股招股,花旗、中信證券聯席保薦。智通財經APP了解到,納真科技此次擬全球發售約1.72億股H股,每股發售價32.96港元,每手100股,入場費約3329.24港元,預計於9月22日在港交所主板掛牌。另據市場消息,納真科技已獲券商借出155.45億港元孖展,以公開集資額5.67億港元計,超購26.42倍。
此次IPO,納真科技引入24名基石投資者,包含春華投資基金、GBAHIL、CFTC Paragon SP、HK BVF I LPF、東方資產管理、廣發基金、易方達、兆易創新、前海國際基金管理有限公司等海內外知名公司與機構,合計認購金額約3.4億美元。
數通光模塊「狂奔」與光芯片「爬坡」
招股書顯示,納真科技是一家成熟的光通信與光連接產品供應商,致力於光模塊、光芯片及光網絡終端的研發、製造與銷售,為國內外客戶提供服務。這家來自青島的企業,按2025年全球光模塊收入計排名全球第五、市佔率4.0%,按中國光模塊收入計排名第三、市佔率10.1%,亦是全球少數同時擁有光模塊與光芯片研發及量產能力的廠商。公司前身可追溯至2002年海信集團與歸國科學家黃衛平團隊共同創立的Ligent Tech,二十餘年間內完成了從光模塊封裝到光芯片設計製造的能力閉環。
回望其財務軌跡,2023-2025年,納真科技的收入從42.39億元增至83.55億元,三年複合增速高達40.4%,光環之下卻藏着利潤端的劇烈波動:淨利潤從2023年的2.16億元跌至2024年的0.89億元,又在2025年反彈至8.73億元。值得注意的是,2025年的8.73億元淨利中,包含出售合營企業的一次性收益3.53億元。
公司的毛利率同樣隨着盈利端的波動而受到影響,從2023年的20.6%降至2024年的17.4%,2025年回升至20.0%,2026年上半年進一步抬升至24.2%——這條V形曲線的驅動因素源自於高毛利的數通光模塊佔比提升、海外市場收入貢獻增加。
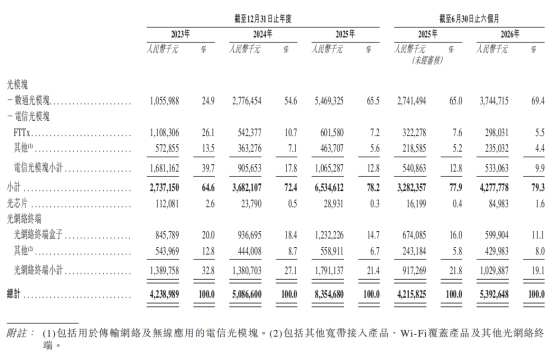
從業務結構上來看,納真科技的增長引擎已經切換。數通光模塊收入從2023年的10.56億元,飆升至2024年的27.76億元、2025年的54.69億元,佔總收入的比重從24.9%一路抬升至65.5%;2026年上半年,這一比例進一步升至69.4%,收入達37.45億元,按年增長36.6%。這條曲線的背後,是AI訓練與推理對高速光模塊的高度需求。公司已批量生產800G光模塊並交付1.6T產品,LPO光模塊已量產,NPO與CPO技術正在研發,3.2T產品已在推進,產品迭代節奏跟上了全球第一梯隊。
與此同時,曾經的起家業務正在退居配角。FTTx電信光模塊收入從2023年的11.08億元收縮至2025年的6.02億元,佔比從26.1%降至7.2%;光網絡終端收入佔比也從32.8%降至21.4%。一進一退之間,公司實際上完成了一次從「電信接入設備商」到「AI算力供應商」的身份轉換。
放在行業格局裏看,這一轉換是必要的。數通光模塊賽道上,中際旭創與新易盛牢牢佔據全球前二,天孚通信、光迅科技等環伺其後,納真科技4.0%的全球份額意味着它必須在大廠的夾縫中靠產品迭代速度與成本效率搶佔市場份額,公司對AI資本開支周期的依賴度將大幅提高。
此外,被公司反覆提及的光芯片,則是最具想象力的一塊業務。作為光模塊產業鏈上技術壁壘最高的環節,光芯片被視為納真科技的核心戰略資產。但落地到報表,這塊業務過去幾年卻在虧損:對外銷售收入從2023年的1.12億元萎縮至2025年的0.29億元,佔比僅0.3%。而轉機出現在2026年,隨着75mWCW-DFB芯片從內部使用轉向大規模對外銷售,上半年光芯片收入回升至0.85億元,毛利率也在大幅轉正。
不過,當前光芯片板塊現階段對外市場化銷售貢獻有限,面對海外頭部芯片廠商,高端EML等芯片產品仍然存在外部採購依賴,自研高端芯片大規模商業化落地仍需要時間。
「站在光裏」,卻並非高枕無虞
如果把GPU比作AI算力的心臟,光模塊就是把血液輸送到全身各處的血管。目前來看,血管的需求量,正在以超出所有人年初預期的速度膨脹。光模塊這個藏在服務器機櫃裏的零部件,正在成為AI時代最確定的賣鏟人。
近期,高盛發布了一份光模塊行業研報,全線上調了2026年到2028年的全球出貨量預測。上調幅度相當驚人:整體出貨量預測上調21%、31%、31%,800G及以上產品上調31%、39%、36%,1.6T及以上產品上調29%、61%、50%。
高盛預計,2026年全球光模塊市場規模680億美元,2027年1310億美元,2028年1480億美元。其中800G及以上細分市場將以69%的複合年增速擴張,從今年的450億美元長到2028年的1300億美元。出貨量上,2026年800G產品預計出貨4500萬隻,1.6T出貨3300萬隻,到2027年1.6T會翻倍增至7100萬隻,3.2T則在2027年和2028年分別放量到2300萬和6800萬隻。
但高景氣背後行業競爭環境日趨激烈,高速光模塊賽道參與者持續擴產,產品價格伴隨技術成熟逐步下行,技術路線上 LPO、NPO、CPO、XPO 多條技術路徑並行,技術路線選擇存在不確定性。
由此,之於納真科技的未來,依然有兩大細節需要謹慎看待。一方面,公司研發費用率從2023年的13.1%降至2025年的7.9%,2026年上半年僅5.9%。而在光模塊技術以18到24個月為周期快速迭代的行業裏,3.2T乃至CPO的軍備競賽中,研發強度與「技術領先」的迭代優勢顯然存在正比例相關,值得密切關注。
另外,公司的客戶集中度節節攀升:前五大客戶收入佔比從2023年的55.8%升至2025年的70.2%,2026年上半年達71.8%。大客戶訂單托起了收入的高速增長,也把議價能力與單一客戶波動的風險有所掛鉤。此外,納真科技的客戶與供應商高度重疊,控股股東海信集團本身既是公司的重要供應商,部分年度來自「供應商即客戶」的收入佔比接近半數,因而公司的「獨立行走」能力同樣需要時間來檢驗。
整體來看,這家光通信廠商是當前賽道中少有的覆蓋全產業鏈的標的,其成長性與AI算力的景氣度高度綁定,既有技術壁壘與產能優勢,也面臨行業周期、技術迭代等多重挑戰,其長期價值最終將取決於技術落地的效率、客戶拓展的深度以及風險應對的能力。