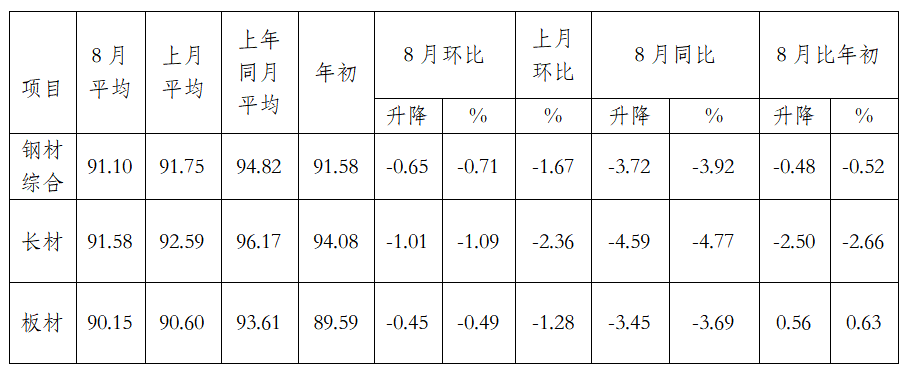
智通財經APP獲悉,中鋼協發文稱,8月份,國內鋼材市場在需求季節性回暖預期逐漸升溫、成本支撐弱化、庫存壓力有所緩解的背景下止跌企穩,先抑後揚,總體上行。進入9月份,傳統的「金九」並未如期而至,國內鋼材市場價格呈窄幅震盪運行態勢。據鋼鐵協會監測,8月份,CSPI平均值為91.10點,按月下降0.65點,降幅為0.71%;按年下降3.72點,降幅為3.92%。其中,CSPI長材指數平均值為91.58點,按月下降1.01點,降幅為1.09%;按年下降4.59點,降幅為4.77%。板材指數平均值為90.15點,按月下降0.45點,降幅為0.49%;按年下降3.45點,降幅為3.69%。
截至2026年8月末,中國鋼材價格指數(CSPI)為92.10點,按月上升1.03點,升幅為1.13%;比上年末上升0.23點,升幅為0.25%;按年下降1.92點,降幅為2.04%。
1-8月份,CSPI平均值為92.26點,按年下降1.47點,降幅為1.57%。
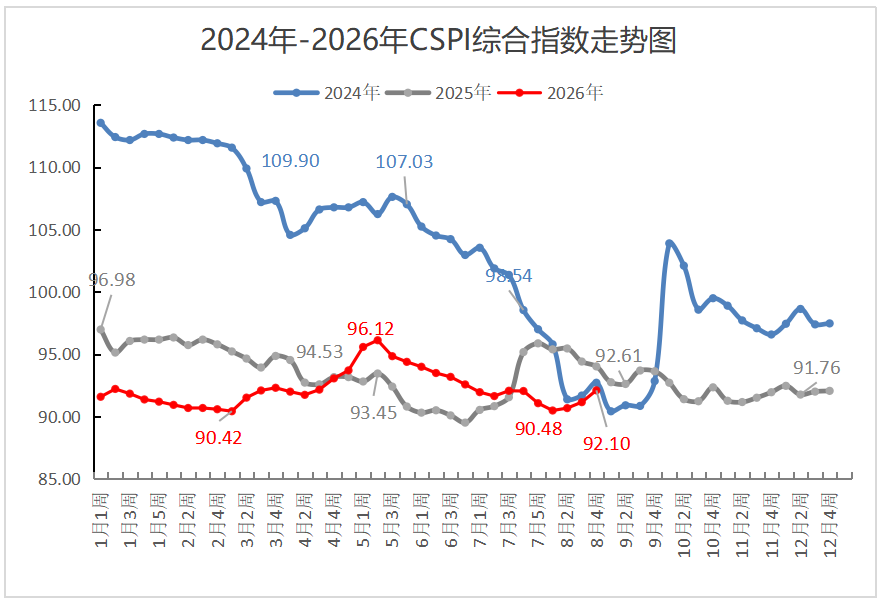
(一)長、板材月末價格按月均上升,長材按月升幅較大
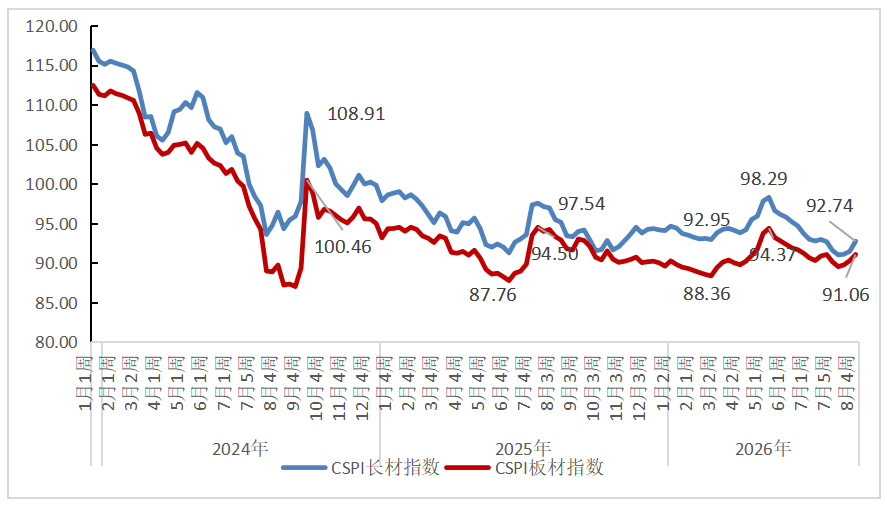
截至8月末,CSPI長材指數為92.74點,按月上升1.17點,升幅為1.28%;CSPI板材指數為91.06點,按月上升0.93點,升幅為1.03%;與上年同期相比,CSPI長材、板材指數分別下降2.39點和下降1.83點,分別下降2.51%和1.97%。
1-8月份,CSPI長材指數平均值為94.00點,按年下降1.65點,降幅為1.72%;板材指數平均值為90.60點,按年下降1.50點,降幅為1.63%。
中國鋼材價格指數(CSPI)變化情況表
CSPI長材和板材價格指數走勢圖
(二)八大鋼材品種月平均價格下降為主
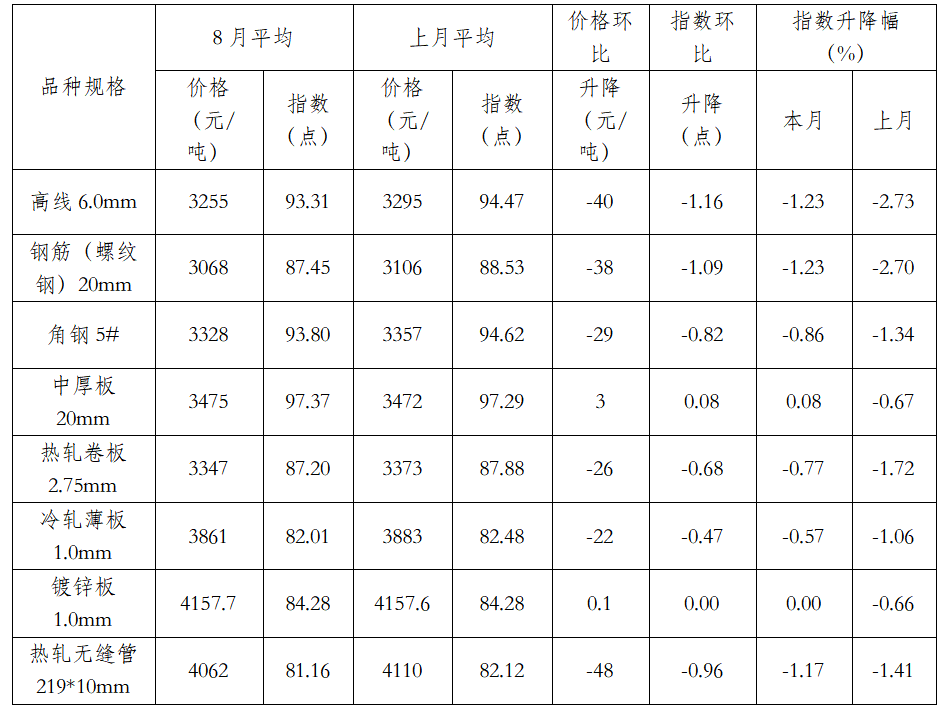
8月份,監測的八大鋼材品種平均價格除鍍鋅板和中厚板平穩外其餘均下降。長材品種中高線價格下降較大,降40元/噸,指數降幅為1.23%,板材品種中熱軋卷板價格下降較大,降26元/噸,指數降幅為0.77%,無縫管在八大品種中價格下降最大,降48元/噸,指數降幅為1.17%。
主要鋼材品種價格及指數變化情況表
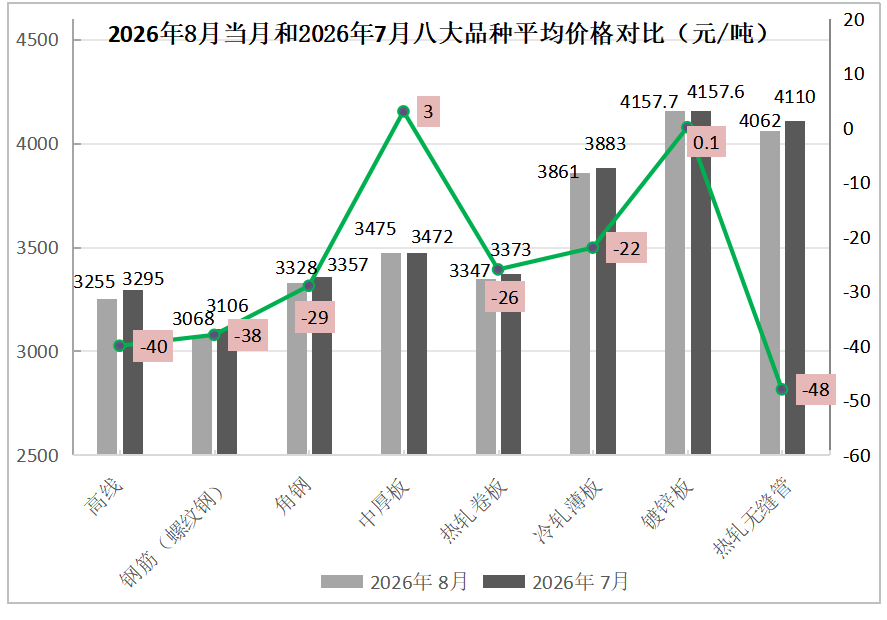
(三)近期中國鋼材價格指數窄幅震盪運行
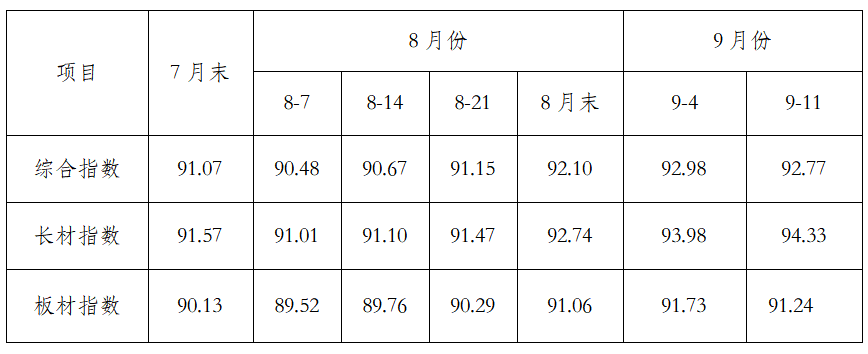
1-2月,國內鋼材市場價格呈現「穩中偏弱、窄幅震盪」的運行態勢。3-4月震盪上行,至4月末,中國鋼材價格指數首次超過去年同期。5月份,國內鋼材市場走出了衝高回落的運行態勢。6月份,需求季節性收縮,庫存開始累積,行業淡季特徵進一步顯現,國內鋼材市場價格整體承壓下行。7月份,全國全面進入主汛期,國內鋼材市場延續弱勢,價格震盪下行。8月份,國內鋼材市場在需求季節性回暖預期逐漸升溫、成本支撐強化、庫存壓力邊際緩解的背景下止跌企穩,走出「先抑後揚、低位修復」的運行態勢。進入9月,焦炭多輪提漲落地,國內鋼材市場從8月的「成本驅動型上漲」切換為「成本支撐與需求不及預期相互博弈」的僵持狀態,價格窄幅震盪運行。
CSPI近月各周價格指數變化情況表
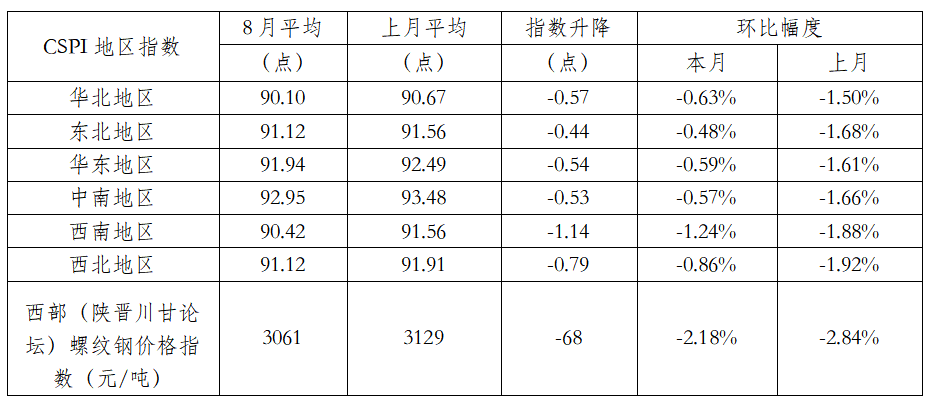
(四)各地區鋼材價格指數均值按月均繼續下降
分地區來看,8月份CSPI全國六大地區鋼材價格指數平均值按月均下降,降幅較上月有所收窄。其中,降幅較大的為西南地區,降幅為1.24%,東北地區降幅最小,為0.48%。
8月份,西部(陝晉川甘論壇)螺紋鋼價格指數平均值為3061元/噸,較上月降2.18%。
CSPI分地區鋼材價格指數變化情況表
國內市場鋼材價格變化因素分析
(一)主要用鋼產業繼續走弱
1-8月份,全國固定資產投資(不含農戶)293092億元,按年下降7.2%,降幅繼續擴大,投資端下行壓力持續加大。其中,基礎設施投資按年下降4.0%,降幅較1-7月份擴大0.4個百分點,基建投資延續負增長態勢,傳統「穩增長」引擎對鋼材需求的託底作用繼續削弱。1-8月份製造業投資按年下降2.3%,降幅較1-7月份擴大0.6個百分點,延續了下滑趨勢。
8月份,製造業採購經理指數為49.8%,比上月上升0.6個百分點,景氣水平回升,但仍位於收縮區間。製造業生產指數和新訂單指數分別為50.4%和50.6%,比上月上升0.5個和2.1個百分點,製造業企業生產和市場需求均較上月擴張,生產指數、新訂單指數雙雙站上 50 榮枯線。工業增加值方面,1-8月份,全國規模以上工業增加值按年增長5.3%,增速與1-7月份持平。
據中國汽車工業協會分析,8月,多地汽車消費補貼持續升級,車企促銷活動活躍,汽車產銷按月增長、按年小幅下降。1-8月,汽車產銷分別完成2025.5萬輛和2031.5萬輛,按年均下降3.8%。汽車作為板材的重要下游,其產銷走弱直接壓制板材需求。
從房地產業來看,房地產三項核心指標降幅同步擴大,下行趨勢未止。1-8月份全國房地產開發投資按年下降19.9%,降幅進一步擴大;1-8月份,房屋新開工面積按年下降24.8%,降幅較1-7月份擴大0.8個百分點;1-8月份,新建商品房銷售面積按年下降12.1%,降幅比1-7月份擴大0.3個百分點。總體看,投資、新開工、銷售三項核心指標降幅同步擴大,新房開工深度負增長,說明房地產市場仍在探底過程中,新開工的深度收縮直接壓制螺紋鋼等長材需求。
總結來看,今年1-8月,我國國民經濟運行總體平穩,但鋼鐵行業「需求端走弱」的趨勢沒有改變。基建投資延續負增長,且降幅持續擴大,表明財政資金從撥付到形成實物工作量的傳導效率仍有待提升。製造業投資由年初的正增長轉為持續負增長,設備更新政策的拉動效應正在邊際減弱。房地產投資的深度收縮,仍是鋼材需求最大的拖累項。雖然8月製造業PMI、新訂單指數等先行指標出現邊際回暖,但這一回暖更多體現在高技術製造等領域,尚未有效帶動鋼鐵需求。在地產與基建需求持續走弱的背景下,行業「供強需弱」的基本矛盾依然突出。
(二)1-8月份粗鋼表觀消費降幅大於產量降幅
據國家統計局最新發布的數據,1-8月份,我國粗鋼產量65185萬噸,按年下降3.1%;8月份粗鋼日均產量240.7萬噸,按月下降3.0%。1-8月份,我國生鐵產量56340萬噸,按年下降3.1%。8月份生鐵日均產量218.2萬噸,按月下降1.0%;1-8月份,我國鋼材產量95075萬噸,按年下降1.7%;8月份鋼材日均產量370.2萬噸,按月下降1.5%。從單月數據看,8月份粗鋼、生鐵、鋼材日均產量按月全面下降,反映鋼廠在利潤承壓與需求疲弱背景下的主動減產意願增強。
從進出口來看,1-8月份我國鋼材進出口按年均量減價增。1-8月累計出口鋼材7514.9萬噸,按年減少234.4萬噸、降幅3.0%。均價705.9美元/噸,按年增長6.9美元/噸,增長1.0%。1-8月累計進口鋼材357.4萬噸,按年減少42.1萬噸、降幅10.5%,均價1841.2美元/噸,按年上升129.2美元/噸,升幅7.5%。
由此計算,1-8月份,全國摺合粗鋼表觀消費量為56169萬噸(不含鋼坯),按年下降4.1%。粗鋼表觀消費降幅比產量降幅高1個百分點,鋼廠減產的速度不及需求下滑的速度,供需矛盾進一步深化。
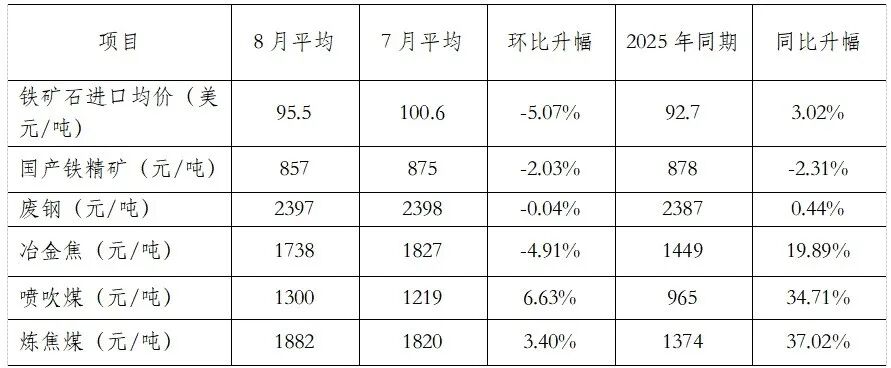
(三)原燃料品種均價走勢分化
從原燃料來看,與7月份相比,原燃料各品種平均價格走勢分化。廢鋼月平均價格平穩,冶金焦、國產鐵精礦、進口鐵礦石平均價格明顯下降,噴吹煤和煉焦煤平均價格按月均大幅上升,其中,噴吹煤按月升幅超6%,按年來看,冶金焦、噴吹煤、煉焦煤月平均價格升幅均超19%。總體看,原燃料對鋼價的支撐作用邊際鬆動但仍較強。(見下表)
主要原燃料價格變化情況表
國際市場鋼材價格按月小幅上升
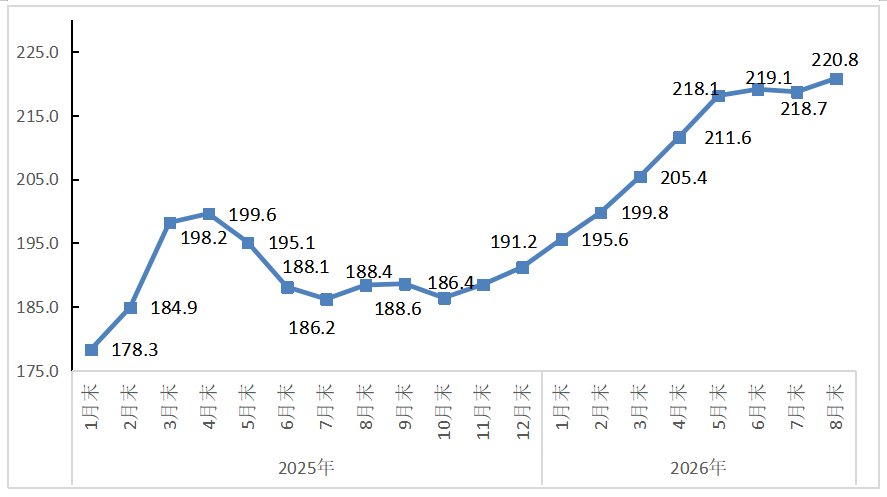
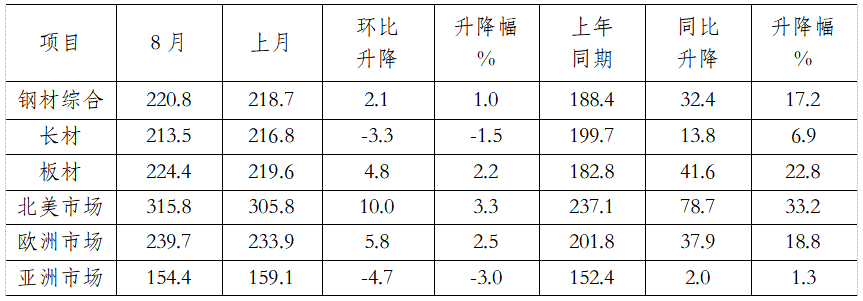
2026年8月份,CRU國際鋼材價格指數為220.8點,按月上升2.1點,升幅1.0%;按年上升32.4點,升幅為17.2%。(見下圖)。
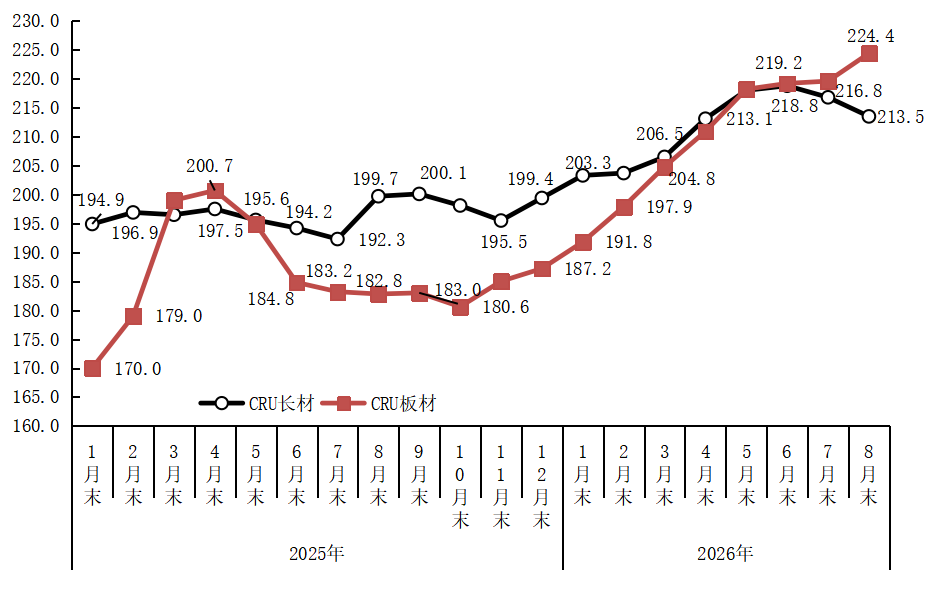
2026年1-8月,CRU國際鋼材價格指數平均值為211.1點,按年上升21.3點,升幅為11.2%。其中,CRU長材指數平均值為211.7點,按年上升15.8點,升幅為8.0%;CRU板材指數平均值為210.9點,按年上升24.1點,升幅為12.9%。
國際鋼材價格指數(CRU)走勢圖
國際鋼材價格指數(CRU)變化表 單位:點
(一)長材、板材價格指數走勢分化,長材按月下降板材上升
8月份,CRU長材指數為213.5點,按月下降3.3點,降幅為1.5%;CRU板材指數為224.4點,按月上升4.8點,升幅為2.2%;與去年同期相比,CRU長材指數上升13.8點,升幅為6.9%;CRU板材指數上升41.6點,升幅為22.8%。(見下圖)
CRU長材和板材價格指數走勢圖
(二)北美、歐洲地區鋼價指數上升,亞洲地區價格指數繼續下降
1、北美市場
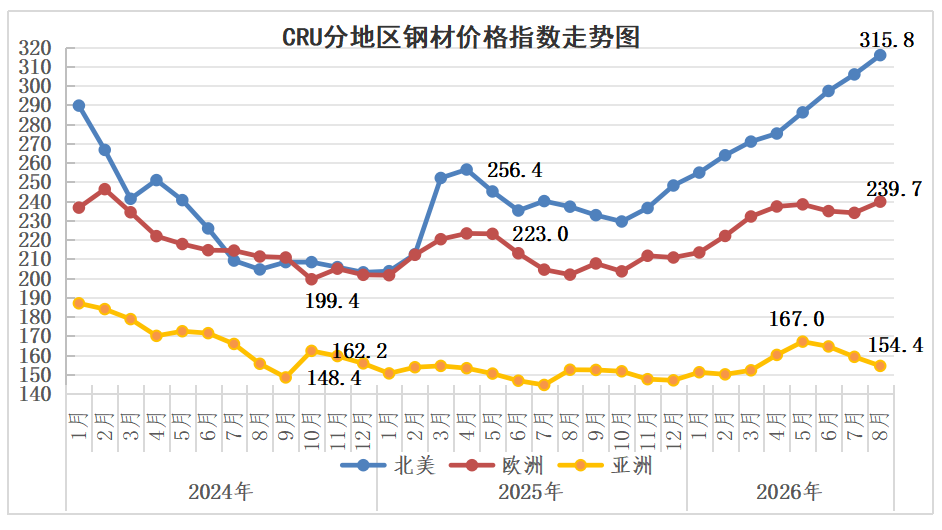
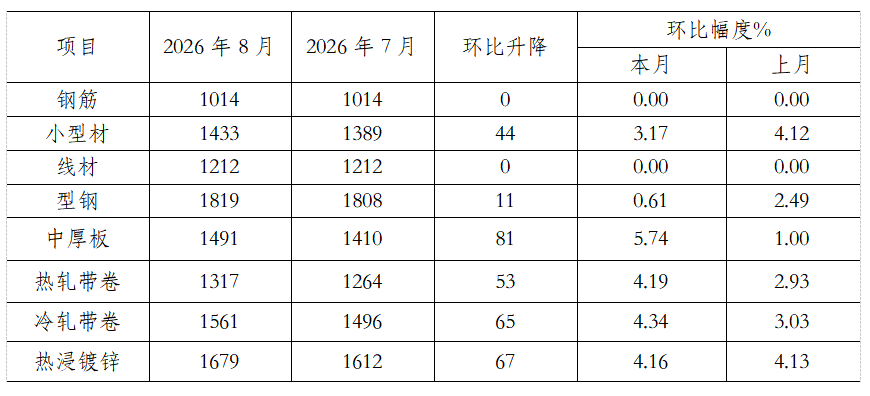
8月份,CRU北美鋼材價格指數為315.8點,按月上升10.0點,升幅為3.3%;本月美國中西部鋼廠鋼材品種價格整體表現強勁。除了鋼筋、線材持平外,其餘均增長。其中中厚板價格上升較大,升81美元/噸,升幅為5.74%,型鋼升幅較小為0.61%。受供給有限以及多個終端領域需求旺盛共同支撐,8月美國中厚板價格持續上漲。市場供給持續緊張,美國國內訂貨至交貨周期拉長。此外,建築、能源、重型製造、採礦等多個終端行業需求旺盛,支撐鋼廠生產排產。與此同時,管道、橋樑等工程項目帶來的增量需求,進一步放大季節性中厚板需求。
美國中西部鋼廠鋼材出廠價格變化情況表 單位:美元/噸
2、歐洲市場
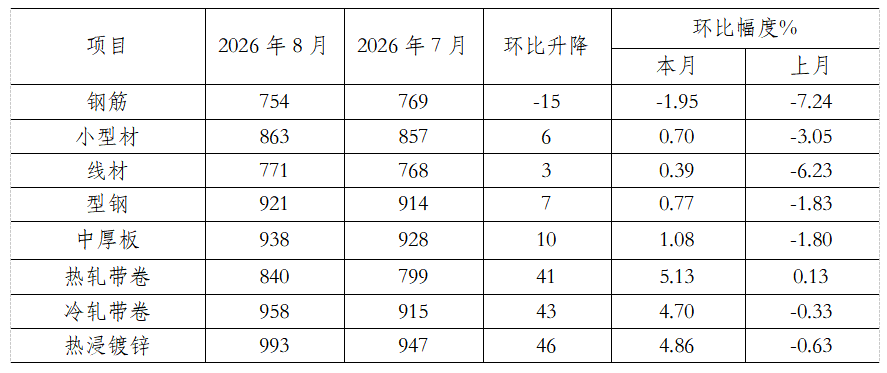
8月份,CRU歐洲鋼材價格指數為239.7點,按月上升5.8點,升幅為2.5%;歐元區8月製造業PMI終值為52.7,按月繼續上升,持續處於擴張區間,歐元區製造業景氣連續走強,利好歐洲鋼材需求。本月德國市場主要鋼材品種價格除鋼筋小幅下降外,其餘均上升,其中,熱浸鍍鋅、熱軋帶卷、冷軋帶卷升幅均不低於4.7%,線材、小型材、型鋼、中厚板穩中有升。本輪歐洲板卷漲價核心驅動在於供給結構發生變化:進口貨源報價持續走高、到貨有所收緊,對比之下本土鋼廠貨源性價比優勢持續凸顯,支撐區域板卷報價穩步抬升。
德國市場鋼材價格變化情況 單位:美元/噸
3、亞洲市場
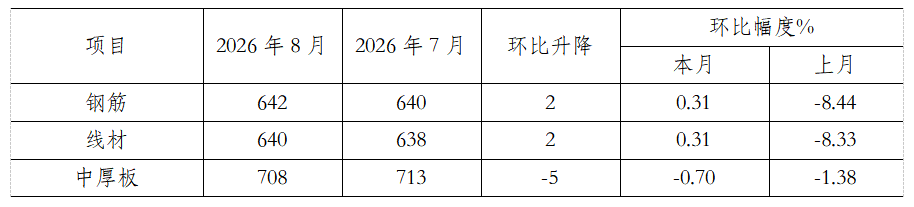
8月份,CRU亞洲鋼材價格指數為154.4點,比上月下降4.7點,降幅為3.0%;本月印度市場三大鋼材品種價格均平穩運行,其中中厚板穩中有降。近期印度季風降雨加劇,壓制建築施工,採購方意願走弱,因而貿易環節庫存隨之抬升。(見下表)
CRU印度市場鋼材價格變化情況表 單位:美元/噸
四、後期鋼材價格走勢分析
從全球經濟形勢來看,全球經濟展現韌性。IMF總裁格奧爾基耶娃近期表示全球經濟在伊朗戰爭引發的能源衝擊中表現出超預期韌性,但韌性之下隱憂猶存,全球經濟正處於「來自中東能源供應受阻的負面供應衝擊」和「人工智能帶來的正面需求衝擊」之間的拉鋸狀態,儘管AI投資提供增長對沖,但不足以完全消化供給側壓力。此外,能源安全、厄爾尼諾現象及AI對金融穩定的潛在影響被列為威脅全球經濟穩定的三大風險點。全球經濟前景面臨的風險較4月份有所平衡,但由於財政壓力不斷增加以及各國央行可能不得不維持緊縮貨幣政策以控制通脹,風險仍然偏向下行,對鋼鐵行業而言,這意味着外部需求環境整體承壓。
國內來看,近期國內穩增長政策加力,增量政策可期。8月17日,國務院第十二次全體會議強調「及時謀劃出台務實管用的增量政策」、「加快落實六張網建設實施方案」、「加快各類政策資金使用進度,儘早形成實物工作量」。政策信號明確從「存量落實」轉向「增量加碼」,為鋼材需求提供了中期預期支撐。9月3日,「十五五」規劃《綱要》重大工程建設推進會議召開,會議要求加快推進在建項目實施、推動一批新項目儘早開工建設,意味着基建項目從「規劃」加速進入「施工」階段,建築鋼材需求有望獲得實質性託底。若政策資金在三季度末至四季度加速形成實物工作量,鋼材需求有望迎來改善。
從供給端看,碳約束與產能政策協同加碼,鋼鐵行業供給端收縮預期顯著強化。9月初,生態環境部正式印發《全國碳排放權交易市場2025、2026年度發電及2026年度鋼鐵、水泥、鋁冶煉行業配額總量和分配方案》,對發電、鋼鐵、水泥、鋁冶煉四大工業行業配額分配統一作出系統安排。方案明確提出,配額分配將 「逐步與產能置換、產量調控政策銜接協同」 ,並 「強化對違規落後產能、自備電廠的碳排放控制要求」,產能置換的硬約束與碳配額的軟約束或將形成政策合力:落後產能既面臨置換門檻,又面臨碳排放成本上升的壓力,退出通道被進一步收窄,供給端收縮預期顯著強化。
從產量來看,2026年9月上旬,重點統計鋼鐵企業共生產粗鋼1924萬噸,平均日產192.4萬噸,日產按月增長2.0%,9月上旬粗鋼日產小幅回升。
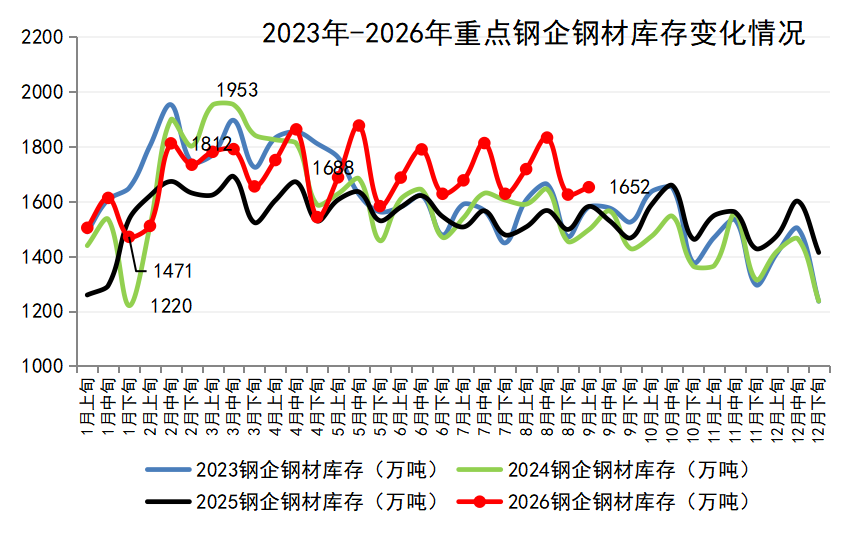
從庫存來看,2026年9月上旬,重點統計鋼鐵企業鋼材庫存量1652萬噸,按月上一旬增加27萬噸,增長1.7%;比年初增加238萬噸,增長16.8%;比上月同旬減少66萬噸,下降3.8%;比去年同旬增加70萬噸,增長4.4%,當前重點統計鋼材庫存仍處於近四年同期最高位。
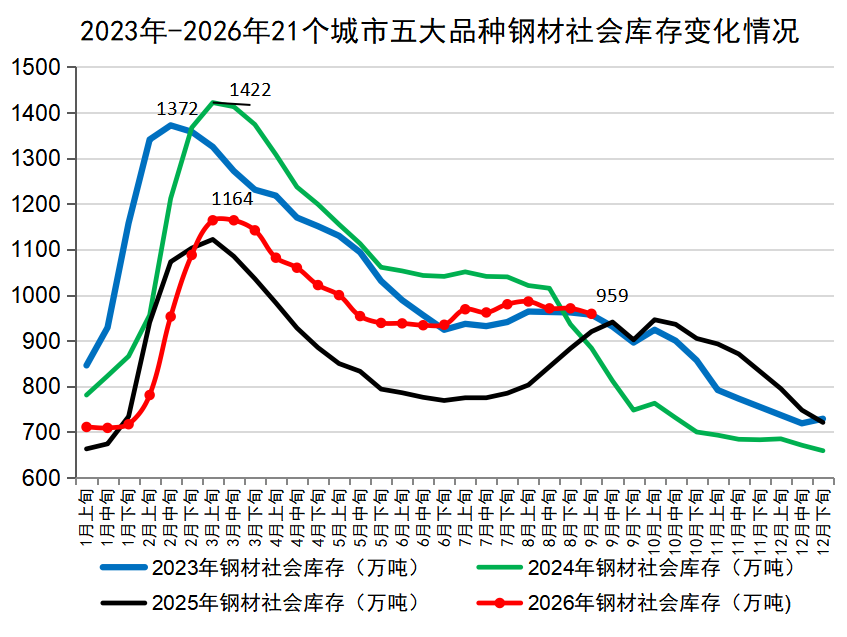
從社會庫存來看,9月上旬鋼材社會庫存壓力有所減輕。9月上旬,21個城市5大品種鋼材社會庫存959萬噸,按月減少12萬噸,下降1.2%,庫存小幅下降;比年初增加238萬噸,上升33.0%;比上年同期增加39萬噸,上升4.2%。8月中旬以來,社會庫存整體呈緩慢去化的特徵,但按年去年仍處於偏高水平。
後期需要關注的主要問題:
一是旺季需求不及預期風險。一方面,房地產開發投資降幅仍在擴大,新開工面積持續負增長。在「控增量、去庫存」政策導向下,新開工及房地產開發投資預計將繼續在低位運行,另一方面, 雖然「六張網」「城市更新」等政策密集落地,但政策從部署到形成實物工作量存在時滯。基礎設施投資持續負增長,基建對鋼材需求的拉動節奏存在不確定性。此外,8月份工程機械主要產品開工率及月平均工作時長按年均下滑,建築用鋼需求缺乏實質性支撐。若9-10月終端需求未能有效釋放,當前「成本推漲」的行情缺乏需求根基,鋼價面臨回調風險。
二是強化行業自律,維護市場秩序。當前鋼鐵行業正面臨「高成本、弱需求」的雙重擠壓。自「5.22」沁源礦難以來,焦煤焦炭持續上漲,對鋼鐵企業形成較大成本壓力。「金九」旺季需求遲遲未能兌現,鋼價上行乏力,成本與鋼價的剪刀差不斷擴大。當前情況看,相當一部分鋼企已陷入虧損,減產力度卻明顯不足,「越產越虧」的負反饋風險正在累積。在此背景下,企業更應理性看待市場波動,避免低價無序競爭,共同維護公平有序的市場環境。近期國家發展改革委、市場監管總局聯合印發成本覈算通知,聚焦低價無序競爭突出的重要工業品生產領域,旨在明確成本覈算規則,為治理「低於成本傾銷」提供可操作標準,企業應主動對標行業平均成本,規範定價行為,促進行業平穩運行。