離10月22日,只剩一個多月。
這個日子,很多人沒注意。它是離岸信託個稅新規的90天申報截止日。對海底撈來說,9月9日那根大陰線,就是在這個倒計時裏砸出來的。
9月9日,海底撈盤中一度跌超12%,收盤跌9.14%。一天沒了近58億港元。當天藍籌股裏,它最慘。
導火索是減持。9月8日,SP NP Ltd.賣出2.59億股,每股10.62港元,套現約27.5億港元。這家公司指向舒萍,張勇的妻子。
但只把大跌讀成「利空砸盤」,就漏了更值得問的事:為什麼張勇5月剛增持,舒萍4個月後就折價賣出?為什麼中報營收增7.9%,股價還是沒托住?
可能炸藥在很早之前就埋下了。
PART.01
不是賣多少,是為什麼現在賣
2026年5月,張勇以每股13.39港元增持約1135萬股,耗資約1.52億港元。公告說,對前景和增長有信心,不排除繼續增持。
四個月後,舒萍以每股10.62港元賣出2.59億股。兩個價格之間,差了21%。同一套控股股東體系,一邊買,一邊賣。
市場把張勇的動作解讀為信心背書。把舒萍的動作歸為私事。海底撈公告也寫得很剋制:出售純粹是SP NP Ltd.自身資金需要及財務安排,與集團業務、營運、財務狀況或發展前景無關。減持後,控股股東合計持股45.49%,控制權沒變。
公告沒錯。市場也沒錯。投資者最敏感的不是「賣了多少」,而是「為什麼恰好是這個時間」。
市場流傳一種解釋。7月24日,財政部、稅務總局發布2026年第21號公告,首次系統明確離岸信託個人所得稅規則。設立、存續、清算環節,按20%徵稅。存量信託有90天申報窗口,截止10月22日。舒萍的減持,正好落在窗口中間。
摩根士丹利推測,這筆減持可能與離岸信託稅務新規有關。還估算,減持所得約相當於張勇、舒萍上市以來所獲股息的31%。注意,這是推測,不是事實。公司只說了「自身資金需要」。
但有個背景繞不開。海底撈長期高派息。2026年上半年,中期股息每股0.377港元,派息總額約20.41億港元,派息率接近100%。派息高,存續期收益基數就大。市場把減持和稅單聯想在一起,不奇怪。
所以,減持是引信。真正的炸藥,不在股東層面。
PART.02
97元,卡在火鍋最難受的位置
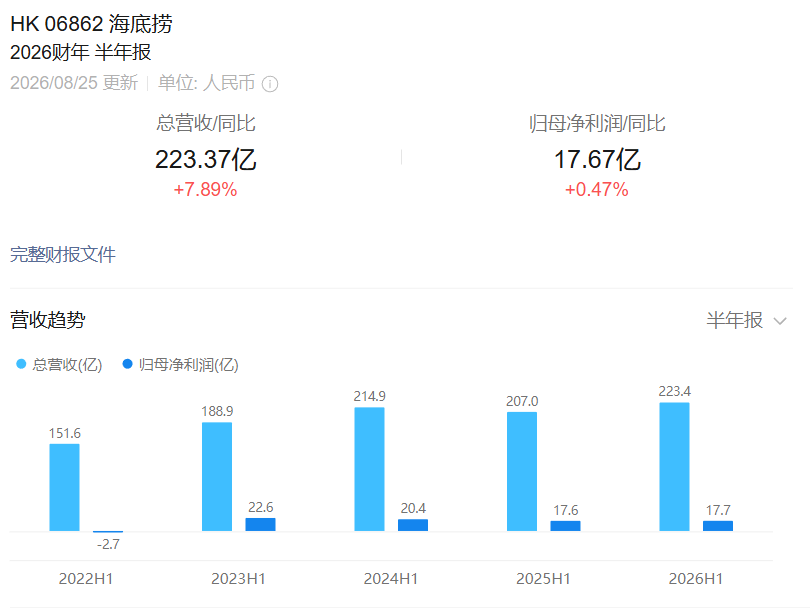
8月25日,海底撈發布2026年中報。總量看着不錯。營業收入223.37億元,按年增7.9%。核心經營利潤25.13億元,按年增4.4%。歸母淨利潤17.67億元,按年增0.5%。
但拆開看,故事變了。
上半年,海底撈餐廳經營收入178.37億元,按年減少4.0%。公司解釋,自營海底撈餐廳數量減少。截至6月末,自營門店1290家,比年初淨減少。
更值得琢磨的,是兩個數字。翻台率3.9次/天,按年增0.1次/天。顧客人均消費97.0元,按年減少0.9元。
進店的人多了一點。每個人花的錢,少了一點。兩邊一抵,主品牌餐廳收入掉了4.0%。
同店口徑也一樣。平均日銷售額按年降1.4%,客單價降1.4%。翻台率提升帶來的增量,被客單價下行喫掉了。
這不是海底撈一家的問題。紅餐產業研究院數據顯示,全國火鍋人均消費從2023年一季度的87.4元,降到2026年一季度的58.1元。三年跌了35%。格局很清楚:兩端旺,腰部弱。
60元以下,是高性價比的一人食、輕社交。120元以上,是家庭聚會、商務宴請的品質體驗。中間價位,產品同質化,競爭力持續弱化。
海底撈的97元,正好卡在這個腰部。往上,不夠輕。往下,不夠貴。它最賺錢的那部分生意,正在被更便宜、更分散、更碎片化的消費習慣重新定價。
翻台率漲,不等於增長。客單價跌,會把增量悄悄喫掉。這纔是中報裏最難受的地方。
PART.03
轉身很快,但新腿還接不住舊利潤
把海底撈說成「一家正在下滑的火鍋公司」,也不準確。它的增長故事,換了主線。
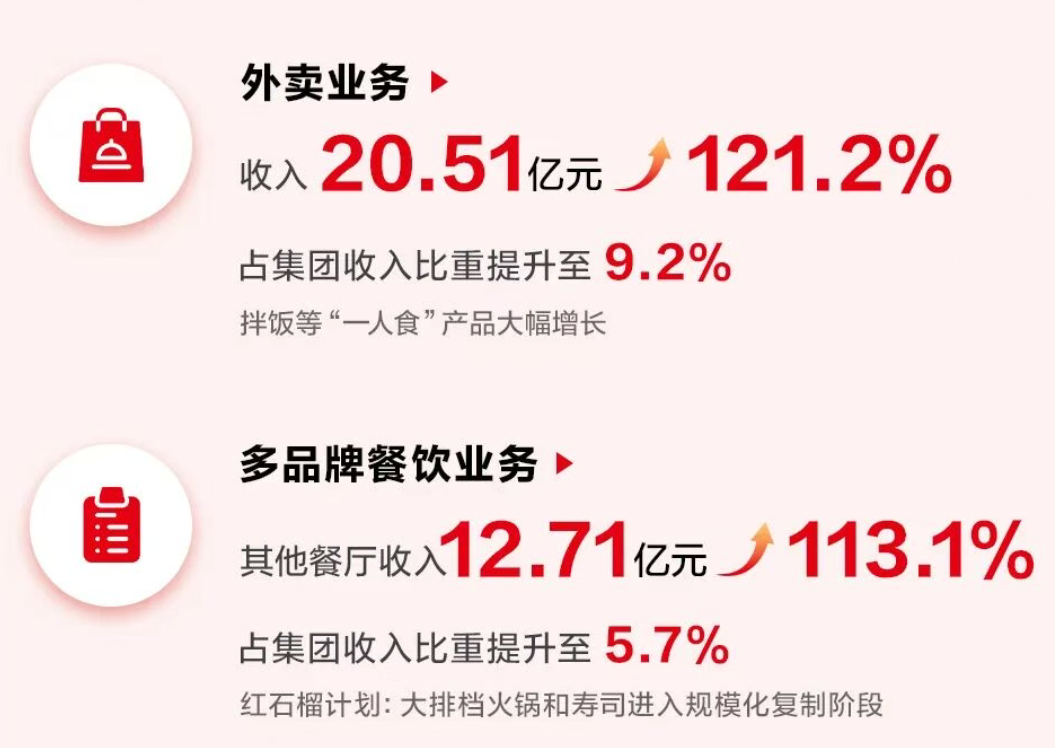
外賣業務收入20.51億元,按年增長121.2%。佔收入比重從去年同期4.5%,升到9.2%。主力是「下飯菜」這類一人食產品。
「紅石榴計劃」孵化的其他餐廳品牌,上半年收入12.71億元,按年增長113.1%。收入佔比升到5.7%。截至6月末,海底撈運營21個其他餐飲品牌、183家餐廳。大排檔火鍋和壽司,公司判斷已具備規模化複製條件。
加盟業務收入2.54億元,按年增長180%。加盟門店增至99家。
一邊是主品牌堂食收入收縮4.0%。一邊是外賣翻倍、副牌翻倍、加盟翻倍。海底撈不是沒轉身。它轉得很快。
但問題也在這裏。新業務毛利率更低。它們接得住收入,接不住利潤。上半年歸母淨利潤只增0.5%。核心經營利潤率11.3%,按年降0.4個百分點。這就是結構變化的結果。
中報裏,海底撈罕見地自我覆盤。過去增長主要靠門店管理能力,對店經理強激勵,但總部職能建設相對精簡。這套自下而上的裂變機制,在幾百家門店時很好用。可當公司同時推進外賣、多品牌、加盟、中台和海外業務時,單店驅動的組織能力,在千店規模上就碰到了天花板。
在花朵財經觀察看來,海底撈這次大跌,減持只是引信。真正的炸藥,在97元這個數字上。翻台率在漲,客單價在跌,主品牌收入在縮。三個數字放在一起,說的是同一件事:海底撈最賺錢的生意,正在被重新定價。
它的應對沒有錯。外賣、副牌、加盟,三條腿都在跑。增速也漂亮。但對一家上市公司來說,最難的不是找到一個新增長點,而是讓新增長點賺出舊業務的利潤。
97元的客單價卡在腰部,不是海底撈一家的難題。是整個中端餐飲的難題。誰能把腰部重新做出價值,誰纔有下一輪。
張勇和舒萍,一個在買,一個在賣。
本質上,也是同一個問題的兩面:創始人相信長期價值,股東需要短期流動性。
兩件事並不矛盾。
只是市場,往往只願意聽其中一句。
*本文基於公開資料人工撰寫,僅作信息交流之用,不構成任何投資建議