來源:華泰期貨
作者: 師橙
市場要聞與重要數據
期貨行情:
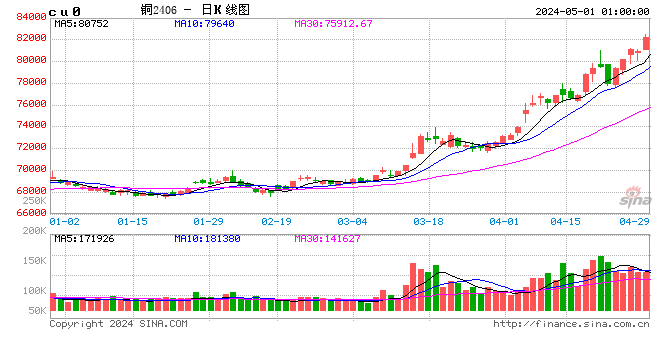
2026-09-16,滬銅主力合約開於 107430元/噸,收於 107740元/噸,較前一交易日收盤0.66%,昨日夜盤滬銅主力合約開於 108,020元/噸,收於 107,960 元/噸,較昨日午後收盤上漲0.49%。
現貨情況:
據 SMM 訊,昨SMM 數據顯示,1# 電解銅現貨對滬銅 2609 合約升水 580-710 元 / 噸,均價 645 元 / 噸,較前一日上行 85 元 / 噸。滬銅 2609 早盤開於 107250 元 / 噸,短暫下探後震盪走高,最高觸及 107700 元 / 噸,收盤 107610 元 / 噸。隔月 Back 月差 340-400 元 / 噸,當月進口盈虧虧損 180-280 元 / 噸。上海市場銷售、採購情緒按月改善,早盤持貨商下調報價,平水銅貨源偏緊。展望明日,進口銅雖有望集中到港,但流入現貨尚需時間,短期難明顯緩解供給壓力,主流品牌貨源依舊緊俏,持貨商挺價意願較強。銅價高位壓制下游採購,企業僅剛需拿貨,高升水接受度偏低。月差高位支撐現貨升水,預計今日現貨升貼水維持高位或小幅回落,持續關注銅到貨與下游接貨情況。
重要資訊匯總:
聯儲局宣佈加息25個點子,將聯邦基金利率目標區間上調至3.75%-4.00%,為2023年7月以來首次加息,符合市場預期,此前聯儲局已連續五次會議按兵不動。政策聲明顯示,聯儲局聯邦公開市場委員會(FOMC)以12票讚成、0票反對通過上述決議。最新點陣圖顯示,2026年底聯邦基金利率預測中值從6月的3.8%升至4.1%,16名官員預計年內至少再加息一次。聲明指出,經濟活動穩健擴張,生產率增長強勁,但通脹仍然高企。而聯儲局FOMC經濟預期顯示,2026年再加息一次,2027年維持利率不變。利率將在2028年下降,並於2029年保持在3.5%至3.75%之間。通脹方面,2026年PCE預期為3.7%,通脹迴歸2%目標指向2029年。經濟增速同步上調,2026-2028年美國經濟增長預期分別為2.3%、2.4%、2.2%;2026年失業率預期大幅下修至4.1%附近。
礦端方面,外電9月15日消息,路透社看到的一份官方報告顯示,剛果(金)2026年上半年銅出口創紀錄達172萬噸,較上年同期的165萬噸增長。報告稱,2026年上半年以「出口多元化攻勢」為標誌,剛果試圖減少對中國貿易渠道的依賴,發往美國和歐洲的份額較2025年水平翻了一番。自2025年12月與華盛頓簽署戰略礦產夥伴關係以來,國有礦企Gecamines利用與貿易商Mercuria和Glencore的承購安排,將其在主要礦山(包括中資關聯運營)的銅份額銷售到替代市場。剛果於6月禁止銅鈷精礦出口,但上半年銅精礦出口仍總計151202噸,含銅50629噸。銅精礦最大出口商為Eurasian Resources Group旗下Frontier Mining、中資Kinsenda Copper Company、Everbright Mining和Sabwe Mining。
冶煉及進口方面,外電9月15日消息,Green Manganese Technologies宣佈成功完成初步冶金測試,證明其專有水冶工藝可通過單一集成流程從多金屬結核中回收多種關鍵金屬。多金屬結核含有鎳、鈷、銅和錳,是電池、電子和國防供應鏈的核心輸入。與傳統依賴多階段火法冶煉(順序煅燒和熔鍊結核以從錳硅酸鹽渣中分離鎳銅鈷合金)的工藝不同,Green Manganese的水冶平台設計為在一個集成流程中提取所有主要關鍵金屬。公司首席執行官Alexey Demykin表示,多金屬結核的吸引力在於多種關鍵金屬集中在單一岩石中,新一階段關鍵礦產需要加工方式的根本轉變,而非將下一代多金屬原料強行納入為單一礦石設計的傳統技術。
消費方面,美國多家AI巨頭對安全風險的擔憂升溫,呼籲放緩AI迭代節奏;疊加美債收益率持續上行,英偉達等芯片股出現劇烈波動,拖累銅、錫等算力金屬價格破位下行。國際市場已開始警惕美國後續政策轉向風險。9月以來,倫敦金屬交易所(LME)銅期貨市場結構出現快速反轉,由現貨逼空轉為期貨升水。國際清算銀行在今年9月季度報告中明確提到,資金正在降低對少數AI龍頭股的集中押注。不過產業端並未隨金融市場情緒出現實質性收縮,業內人士判斷,未來兩個季度有色市場整體仍將維持強勢。
庫存與倉單方面,LME 倉單較前一交易日變化4925.00噸萬254150噸。SHFE 倉單較前一交易日變化1095 噸至32945噸。9 月 14日國內市場電解銅現貨庫 9.03萬噸,較此前一周變化 0.28萬噸。
策略
銅:謹慎偏多
總體而言,目前在聯儲局加息的背景下,銅價表現依然相對抗跌,顯示出銅自身基本面仍相對強勁,因此目前對於有套保需求的企業而言,仍然建議以積極的態度進行逢低買入套保操作。
套利:暫緩
期權:short put @ 74,000元/噸
風險
旺季需求持續不及預期
流動性踩踏風險
投資諮詢業務資格: 證監許可【2011】1289號
免責聲明:
本報告基於本公司認為可靠的、已公開的信息編制,但本公司對該等信息的準確性及完整性不作任何保證。本報 告所載的意見、結論及預測僅反映報告發布當日的觀點和判斷。在不同時期,本公司可能會發出與本報告所載意 見、評估及預測不一致的研究報告。本公司不保證本報告所含信息保持在最新狀態。本公司對本報告所含信息可 在不發出通知的情形下做出修改, 投資者應當自行關注相應的更新或修改。 本公司力求報告內容客觀、公正,但本報告所載的觀點、結論和建議僅供參考,投資者並不能依靠本報告以取代 行使獨立判斷。對投資者依據或者使用本報告所造成的一切後果,本公司及作者均不承擔任何法律責任。 本報告版權僅為本公司所有。未經本公司書面許可,任何機構或個人不得以翻版、複製、發表、引用或再次分發 他人等任何形式侵犯本公司版權。如徵得本公司同意進行引用、刊發的,需在允許的範圍內使用,並註明出處為 「華泰期貨研究院」,且不得對本報告進行任何有悖原意的引用、刪節和修改。本公司保留追究相關責任的權利。 所有本報告中使用的商標、服務標記及標記均為本公司的商標、服務標記及標記。 華泰期貨有限公司版權所有並保留一切權利。