來源:財經無忌

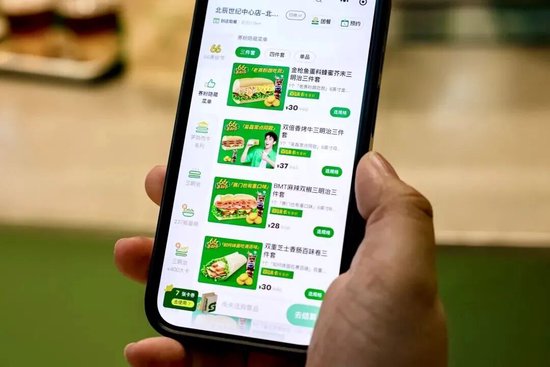
這個月,大董的「酥不膩」烤鴨被夾進了一隻賽百味三明治。
在烤鴨的出品方、那家人均數百元的餐廳裏,這道菜是招牌;而在賽百味,三十多元就能喫到。一家米其林級別的中餐名店,和一個入華30年、被調侃為「白人飯」的洋快餐,就這樣出現在同一只三明治裏。
放在三年前,這件事幾乎不可想象。
2023年年中的賽百味中國,是一個標準的失敗樣本:1995年進入中國市場,28年間門店總數僅約500家——同期肯德基中國門店已過萬,麥當勞中國也接近6000家。品牌形象更為被動,社交平台上它被貼上「白人飯」的標籤:冷食、清淡、價格不低,門店又多設在商場地下一層或不顯眼的角落。
後來接手中國業務的朱富強在一次行業活動上回憶:「過去大家看到賽百味餐廳的形象,幾乎都是躲在商城角落裏。」
此後的變化快得反常。2024年新開門店超過220家,創下入華以來的年度紀錄;2025年新開超過300家;2025年8月8日,第1000家門店在上海淮海中路開業;2026年6月,門店總數突破1200家。僅2023年下半年至2025年底的新增門店數,便超過此前28年的總和。
一個30年未能起色的市場,為何在3年內發生轉折?
賽百味是全球門店數量最多的快餐品牌之一,業務覆蓋100多個國家和地區,門店約3.7萬家。其擴張依靠的是極致輕資產的加盟模式:加盟門檻低、擴張速度快,總部不承擔房租與人工成本,收入主要來自加盟費與供應鏈差價。
2015年以後,這一模式在全球市場開始顯露疲態——賽百味在美國累計關閉約8000家門店,全球門店從高峯期的近4.5萬家收縮至約3.7萬家。
這套模式在全球尚且由盛轉衰,在中國市場的問題則更為徹底。
據中國連鎖經營協會2023年3月公示,截至2023年1月31日,賽百味在華535家門店中,加盟店530家,直營店僅5家。加盟本身並非原罪——麥當勞、肯德基同樣倚重加盟——賽百味的問題在於:只有加盟,沒有管控。
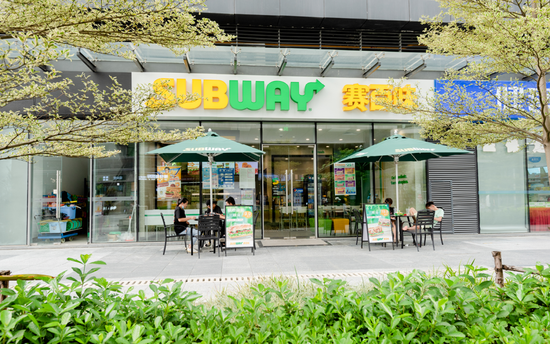
失控滲透到每個環節。選址上,哪裏租金便宜就開在哪裏,品牌能見度趨近於零。品控上,服務、食材與出餐質量參差不齊。最致命的是門店蠶食:同一區域門店過密,相互分流客流,單店利潤被稀釋;加盟商盈利受損後壓縮成本,客流進一步下滑,形成惡性循環。
更深層的問題在於決策權的歸屬。
產品研發權掌握在全球總部,菜單全球統一,新品上市需要遠程審批——中國消費者的偏好,要等待邁阿密點頭。而這套統一菜單與中國市場的飲食認知存在錯位:冷三明治在中國消費者的認知裏更接近「加餐」而非「一頓飯」,後者要的是熱食、入味與飽腹感。價格帶同樣尷尬:人均30—40元的定價,在麥當勞可以買到漢堡、薯條加可樂的套餐,在賽百味只能買到一個冷三明治。
時代背景進一步放大了這種錯位。
2023年前後,中國餐飲行業進入價格戰周期,「9.9元」一度成為西式快餐心照不宣的價格錨點,一個客單價30多元的冷食品牌恰好處於火力最集中的位置。所謂「白人飯」的標籤,並非消費者偏見,而是產品、價格與時點三重錯位疊加的必然結果。

2023年6月,賽百味全球總部與上海富瑞食簽訂新的總特許經營協議,這也是賽百味歷史上規模最大的總特許經營協議。
富瑞食獲得在中國大陸開發所有門店的獨家權利,並承諾20年內開設近4000家門店,將中國市場規模擴大七倍以上。品牌所有權仍歸全球總部,富瑞食是經營權的接盤方;此前一個月,富瑞食已成為賽百味在華兩家管理公司的唯一股東,法定代表人變更為朱富強。
朱富強的履歷決定了這次接盤的分量。
他1992年從麥當勞基層做起,在體系內工作約20年;2012年加入漢堡王中國時,後者在華門店僅約60家,他主導的擴張在6年內將門店數量推過1000家,約7年達到1300多家;2014年起任首席運營官兼首席發展官,2020年4月升任漢堡王中國CEO,成為該品牌首位本土掌舵者。
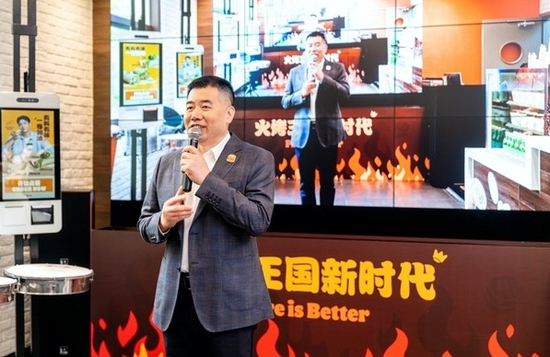
從麥當勞基層一路做到三家美國快餐品牌中國業務的負責人,朱富強是國內餐飲連鎖領域少見的、完整經歷過一線運營與規模化擴張的職業經理人。
但賽百味的難度高於漢堡王:品牌認知幾近歸零,體系鬆散,直營能力、供應鏈與數字化基礎幾乎空白,一切需要從零搭建。
朱富強做出的第一個關鍵決策,是從「加盟為主」轉向「直營先行」。新的直營店優先落位核心商圈的沿街一層,普通門店保證20—30個座位,與過去「躲在角落」的加盟店形成鮮明對照。
直營意味着更重的資產投入:2026年初,富瑞食完成增資,註冊資本從5800萬美元增至9300萬美元。但直營也讓總部得以直接控制選址、品控、服務與品牌形象——這是將一個鬆散的加盟聯合體改造為可複製連鎖模型的唯一路徑。
經營數據初步驗證了這一判斷:朱富強披露,2024年、2025年賽百味中國收入保持雙位數增長,新店在開業當年即實現盈利。
經營權交割之後,本土研發全面提速,首席市場官王威表示,從配方、原料到上市節奏,完全由中國團隊主導。
創新是一步步來的。早期以口味試水為主,2023年冬季推出豬頸肉、照燒肥牛三明治,2024年春節推出鮑魚大蝦三明治,2025年4月又向健康餐場景延伸,上線「237能量碗」;轉折出現在2025年秋,賽百味與米其林星廚俞斌共創以「京焰炙烤」為主打的「星廚炙感」系列,2026年春夏再推漳州春筍配燈影醬牛排的「筍勢而牛」系列,第一次跳出「快餐」的價格帶與品質預期。
真正有想象力的一步,是把聯名變成機制。
2026年9月,伴隨大董烤鴨系列上市,賽百味宣佈「百味新江湖」戰略:每年秋季與高端中餐品牌或名廚合作開發季節限定產品,大董是首個合作方。
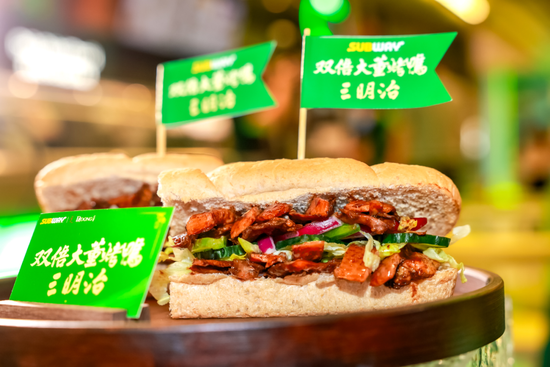
這不再是一次性的營銷事件,而是一套固定機制——消費者可以像期待星巴克的聖誕季產品一樣,期待賽百味每年秋季的中式限定。一個三明治品牌,由此建立起自己的季節節奏。
但聯名只是表面,真正值錢的是背後的供應鏈突破。
烤鴨三明治聽起來簡單,實際是個工程難題:鴨皮要酥脆,又不能被面包與蔬菜的水汽軟化。大董團隊為此完成了鴨肉皮脂配比的精細化調整,將預處理與口味鎖定環節集中在中央灶底1完成,冷鏈配送到店後,門店只需按統一流程製作、加熱、出品——門店員工不需要會烤鴨,只需要會加熱。
這件事的意義不在於又多了一款新品。賽百味中國實際驗證的是:高端中餐工藝可以被拆解為千家門店可標準化複製的快餐產品。這條路徑一旦跑通,意味着任何存在工藝壁壘的中餐品類,理論上都可以被「翻譯」為快餐產品。值錢的不是聯名,而是將高端工藝工業化的能力。此前的豬頸肉、照燒肥牛等中式產品,已反向輸出至亞太乃至全球市場——過去是中國市場等待總部審批,如今是其他市場等待中國團隊的輸出。
一個直觀的變化在菜單上:如今賽百味中國的菜單上,全球經典產品已佔少數,大部分來自本土研發。
產品和模式改了,品牌形象也得改。賽百味的做法不是簡單的高端化升級,而是主動貼近年輕消費群體。分量最重的動作是門店設計權的獨立:朱富強透露,賽百味全球門店設計目前只分兩類——中國設計與中國以外的設計,中國風格受到消費者認可,未來可能反哺亞洲、歐洲市場。
對於一個入華30年、長期處於全球體系邊緣的市場而言,獨立設計權的意義不亞於經營權本身。2023年11月,首家以「潛水艇三明治」為概念的旗艦店在上海開業,牛油果綠主色調的新形象取代了沿用多年的舊體系。

傳播層面,賽百味選擇接住並放大來自民間的梗。
「賽門」脫胎於網絡流行句式,是網友表達對賽百味喜愛的戲謔稱呼。2025年9月17日,借品牌創立60周年與「星廚炙感」系列上市,賽百味將微博、小紅書、微信、抖音及外賣平台頭像集體換成「賽百味兒」,在上海旗艦店掛出中式牌匾,全國門店派發「賽門頭條」報紙,堂食顧客可抽取「賽門好運籤兒」。
代言人策略同樣指向年輕客群:2025年7月簽約吳磊,2026年7月簽約張凌赫(後者首次涉足連鎖餐飲代言);IP聯名同步推進,2025年與藝術家「花臂老王」推出「小野獸」系列,又與布達佩斯藝術家Judit Zengovari聯名設計包裝。

一個曾經最不中國的洋快餐,把本土化做到了這個份上,故事看似圓滿。但商業敘事裏沒有「從此幸福」。1200家店是里程碑,也是新考驗的起點——至少有三個問題,賽百味中國尚未給出答案。
第一,直營模式能否持續。直營是重資產生意,2026年初的大額增資已經說明問題。門店超過1200家之後,管理半徑與運營複雜度呈指數級上升,高密度開店還可能在直營體系內部複製「門店蠶食」。公開資料未披露單店營收與利潤率,單店模型能否支撐持續擴張,目前沒有答案。可供參照的是同樣採用「總特許+直營」路徑的達美樂中國(達勢股份,1405.HK):2024年首次實現全年盈利,收入43.14億元,按年增長41.4%,新市場門店投資回報期約12個月。但披薩以外送為主、供應鏈更集中,與三明治的門店模型差異不小,這套邏輯能否平移,仍待驗證。
第二,下沉市場是否成立。目前新開直營店80%以上位於一二線城市,上海、北京各約200家,而20年4000家店的目標繞不開下沉。三四線城市消費者是否願意為一個三明治支付30元?對冷鏈要求較高的鮮蔬與現烤麪包,供應鏈能否支撐?
可參照的對象是肯德基中國:截至2025年末門店達12997家,當年淨增門店中加盟店佔37%,正以更輕的模式推進下沉。賽百味需要追趕的不只是門店數字,還有市場覆蓋的深度。
第三,直營跑通之後,加盟如何重啓。賽百味中國的翻盤建立在直營之上,但20年4000家店的目標不可能完全依靠直營——資金、管理半徑與人才梯隊都無法支撐。重新引入加盟只是時間問題,而上一輪加盟的教訓尚未遠去:失控的選址、參差的品控、門店蠶食的惡性循環。
直營體系建立的標準能否有效傳導給加盟商?利益分配機制如何設計,才能避免「賺不到錢就壓縮成本」的死循環?朱富強在漢堡王時期曾以加盟模式開出1300家店,但賽百味的品牌底子比漢堡王薄得多,加盟商是否願意跟進,是另一個問題。
這些問題目前沒有答案,但它們決定了賽百味中國能走多遠。
回到那隻烤鴨三明治。它不只是一款新品,而是賽百味中國全面本土化的一個切片:三年之內,這家公司更換了經營權方、CEO、運營模式、產品體系、門店形象與品牌敘事——幾乎所有能換的部分,都換了一遍。
這場翻盤的核心,不在於賽百味做了什麼改變,而在於誰在做決策。賽百味中國的故事,本質上不是一個「美國品牌如何討好中國消費者」的故事,而是一個「中國團隊拿到經營權之後,能把一個美國品牌做到什麼程度」的故事。
經營權已經到手。1200家店是既成事實,4000家店是承諾目標,中間隔着三個尚未回答的問題。路才啱啱開始,但至少這一次,做決策的人熟悉這個市場。