核心觀點
9月份加息落地,沃什表態偏鷹。但我們對此次加息及後續路徑提出六點「困惑」,可能也是市場存在分歧的點。這些疑點在客觀上導致市場對未來利率路徑在短期內會看不太清晰,需等待更多線索去進一步明確。這些困惑也可能導致市場對後續「激進」加息的定價容易被逆轉,資產價格波動加大。
9月FOMC會議:鷹派加息
1、加息25BP符合預期,全票通過(12-0),時隔三年再度加息。會議聲明的變化:1)認為此次政策調整將有助於「更快實現」通脹目標。2)經濟描述上,保留「地緣政治帶來的不確定性」,新增「國內支出表現有韌性」,將資本支出從「強勁」改為「穩健」。3)通脹表述上,通脹依然較高,但去掉「部分反映了特定行業供給衝擊帶來的價格上漲,比如能源」。
2、點陣圖顯示今年還將加息1次,明年維持利率不變。除沃什外,其餘18個成員中,年內來看,有16位預計仍將至少加息1次,其中有4位預計仍將加息2次。明年來看,中位預計維持利率不變,有8位預計仍將加息1次,有6位預計維持利率不變,有3位預計將降息2次,有1位預計將降息4次。
3、聯儲局官員上調今年的經濟和通脹預測,下調失業率預測;上調明年經濟預測、下調失業率預測,通脹預測不變。
4、沃什新聞發布會的五點增量信息:1)認為「美國經濟似乎正在走強」。2)對就業狀況良好、就業風險大體平衡的判斷指標,新增「職位空缺和周工時都在上升」。3)認為「基礎通脹正在清晰地、以足夠快的速度向目標回落」這一標準並未在此次會議上得到滿足,通脹風險偏上行。聯儲局解決不了供給側通脹壓力,但需確保部分行業的相對價格變化不會擴散。4)長端利率的上行,來自經濟增長強勁、資本競爭、地緣政治。5)明確此次加息是「撤除一部分寬鬆」,否認被市場裹挾加息。
困惑一:此次加息是否「真心全票通過」?
此次加息投票結果是12比0,全票通過。但從點陣圖來看,有兩個成員預計今年後續維持不變。也就是說,接受本次加息,但認為後面兩次會議不應再動。邏輯上,單純的1次加息可能對總需求、通脹等影響並不明顯。那麼此次的全票通過,對這兩位成員而言,可能就是展示對內合作、對外抗通脹的態度。從過往表態來看,我們推測,可能是沃勒、鮑曼、威廉姆斯三人中的其中之二。這一點可以從後續相關官員的公開講話中得到線索。
困惑二:金融條件「限制性」標準是否過於模糊?
沃什表示委員會普遍認同「很難將整體金融狀況描述為限制性」,此次加息是「撤除部分寬鬆」。「撤回寬鬆」必須有一個評估寬鬆的基準才能成立,這應是中性利率或者金融條件。而沃什否認了中性利率的操作意義,則他的寬鬆與否的標準就大概率不是「政策利率與中性利率的差距」,而是「金融條件」。這種轉變,意味着其重點從「政策立場」轉向「市場實際效果」,是弱化前瞻指引、強調數據與實際條件的一種形式,一定程度上也強化了抗通脹優先的信號。
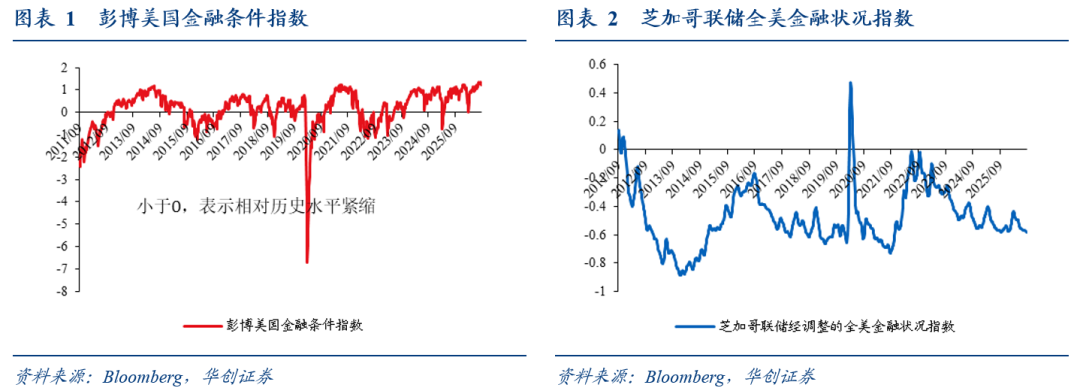
但問題在於:金融條件很難作為後續是否持續加息的判斷線索。其一,目前美國金融條件確實寬鬆,但如何辨別限制性卻並不清晰。限制性標準只能是相對概念,在絕對水平上,2011年以來彭博美國金融條件指數顯示有66%的時間都是寬鬆的,芝加哥聯儲的全美金融狀況指數顯示有97%的時間都是寬鬆的,那麼「撤回寬鬆」是回到2024年9月降息之前還是回到2025年9月降息之前?其二,金融條件是內生反應的變量,其中隱含了市場對聯儲局的預期。如果市場學會「金融條件一緊、聯儲局就不再緊縮」,沃什對市場壓力的敏感,是不是恰好是「被市場裹挾」的論據,另一種形式的「鏡廳效應」?總結來看,金融條件其實是個在實際數據上可以觀測、但在政策語境中不可預測的指標。
困惑三:聯儲局是否「總量重於結構」?
目前美國經濟呈現出明顯的總量穩健、結構分化的特徵。增長和投資層面,與AI相關的部分十分強勁,以地產為代表的傳統經濟則疲軟。企業利潤層面,計算機電子和信息業利潤增速很高,其他行業(再額外剔除石油煤炭和化工)較低。收入和消費層面,最底層群體的時薪增速低於高收入群體,以往經濟上行期/加息周期是低收入群體時薪增速更高,消費整體有韌性,但更多依賴高收入群體,以往經濟上行期則較為均衡。
若聯儲局持續加息,短期內可能會加大K型分化。基於居民收入的視角,如果後續最低收入群體的時薪增速依然持續低於高收入群體甚至增速差拉大,意味着加息並沒有改善最不富裕群體的處境。
困惑四:通脹改善的趨勢如何確認?
某種程度上,聯儲局對「基礎通脹正在清晰地、以足夠快的速度向目標回落」這一標準並未在此次會議上得到滿足的判斷,客觀上增加了市場對通脹改善趨勢確認的難度。之前市場只需要確認方向,現在則需要判斷速度和幅度,問題在於,這個判定標準存在於聯儲局「心裏」,並不明晰。
從核心通脹來看,最近兩三個月按月讀數相比歷史水平偏低,按照以往標準,可以繼續觀察。但沃什認為不夠,那需要多低的按月和持續多長時間才能確認,就成為未知。從PCE通脹寬度指標來看,12個月的數據維度內確實在較高位震盪,但6個月數據維度內,雖然絕對水平也偏高,但趨勢上已經連續3個月回落。如果不能確認為改善,那是否需要在絕對水平上回到疫情前的中樞,還是說持續時間不夠?如果是前者這種嚴苛標準,在覈心PCE按年回到2%以前,都應該持續加息,但SEP顯示需要到2028年纔可能實現;如果是後者,聯儲局合意的時間確認窗口有多長,也並不知曉。
困惑五:「均衡」就業市場是否能承受持續加息?
今年以來,美國就業沒有呈現持續改善或者走弱的單邊趨勢,大致處於基本平衡的狀態,但勞動力供給收縮對供需均衡的影響較大。職位空缺率與失業率之比基本穩定在1%左右,離職率和就業周轉率低位窄幅波動。失業率從年初的4.3%降至4.1%,但勞動參與率降幅達到0.8個百分點。私人部門時薪增速仍在緩慢下行,目前來看,通脹-薪資螺旋的風險可能較低,臨時性物價衝擊轉換為持續性通脹的核心傳導渠道並未打開。基於供給收縮下的「均衡」就業市場,能否承受持續加息的衝擊,尚需要時間驗證,目前我們對此保持相對謹慎。
困惑六:經濟擴張期的再次加息,幅度是否有參考性?
本次加息是美國疫情以來的經濟擴張期中(NBER定義)的又一輪加息(即並非進入擴張期後的首輪加息)。回顧歷史,去掉1980年代(加息與降息頻繁擺動、每次操作的步長也並不一致),這種情況其實參考案例只有兩次,都發生在1991年4月至2001年2月的經濟擴張期中。一次是1997年3月份,僅加息25BP;一次是1999年至2000年,在1998年亞洲金融危機二次衝擊和長債危機激發75BP的降息後,再度加息175BP。案例較少,參考意義存疑。
風險提示:地緣衝突的不確定性,科技和產業趨勢的不確定性。
報告正文
一、六問聯儲局加息
(一)此次加息是否「真心全票通過」?
此次會議的投票結果是12比0,全票通過。但從點陣圖來看,有兩個成員預計今年後續維持不變。也就是說,接受本次加息,但認為後面兩次會議不應再動。邏輯上來講,單純的1次加息可能對總需求、通脹等影響並不明顯。那麼,此次的全票通過,對這兩位成員而言,可能就是展示對內合作、對外抗通脹的態度。
從過往表態來看,我們推測,可能是沃勒、鮑曼、威廉姆斯三人中的其中之二。從明年的點陣圖預測來看,有4位成員認為至少需要降息1次(以9月份的政策利率水平為基準),三人大概率也在其中。
這一點是否證真,可以從後續官員的公開講話中得到線索。
(二)金融條件「限制性」的標準是否過於模糊?
沃什表示,委員會普遍認同「很難將整體金融狀況描述為限制性」,明確此次加息是「撤除了一部分寬鬆」。「撤回寬鬆」,邏輯上必須有一個評估是否寬鬆的基準才能成立,這個基準應該是中性利率或者金融條件。而沃什否認了中性利率的操作意義,再用「撤回寬鬆」命名加息行動,他的寬鬆與否的標準就大概率不是「政策利率與中性利率的差距」,而是切換到了「金融條件」。這種表述轉變,意味着其重點從「政策立場」轉向「市場實際效果」,是弱化前瞻指引、強調數據與實際條件的一種表現形式,一定程度上也強化了抗通脹優先的信號。
但問題在於:金融條件很難作為後續是否持續加息的判斷線索。其一,從指標來看,雖然目前美國金融條件確實寬鬆,但如何辨別限制性卻並不清晰。限制性的標準只能是相對概念(因為在絕對水平上,2011年以來,彭博美國金融條件指數顯示有66%的時間都是寬鬆的,芝加哥聯儲的全美金融狀況指數顯示有97%的時間都是寬鬆的),那麼「撤回寬鬆」,是回到2024年9月降息之前還是回到2025年9月降息之前?其二,金融條件是內生反應的變量,其中隱含了市場對聯儲局的預期。如果市場學會「金融條件一緊、聯儲局就不再緊縮」的預期,沃什和聯儲局對市場壓力的敏感,是不是恰好是「被市場裹挾」的論據,另一種形式的「鏡廳效應」?
總結來看,金融條件其實是個在實際數據上可以觀測、但在政策語境中不可預測的指標。
(三)聯儲局是否「總量重於結構」?
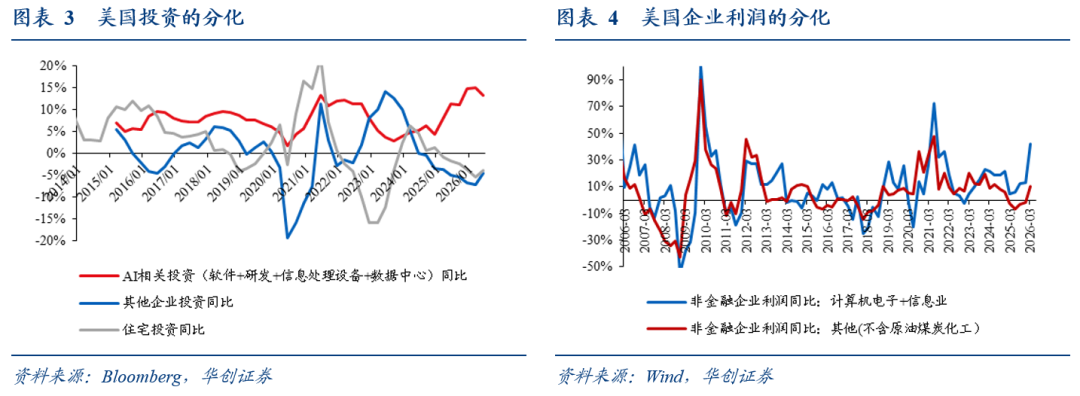
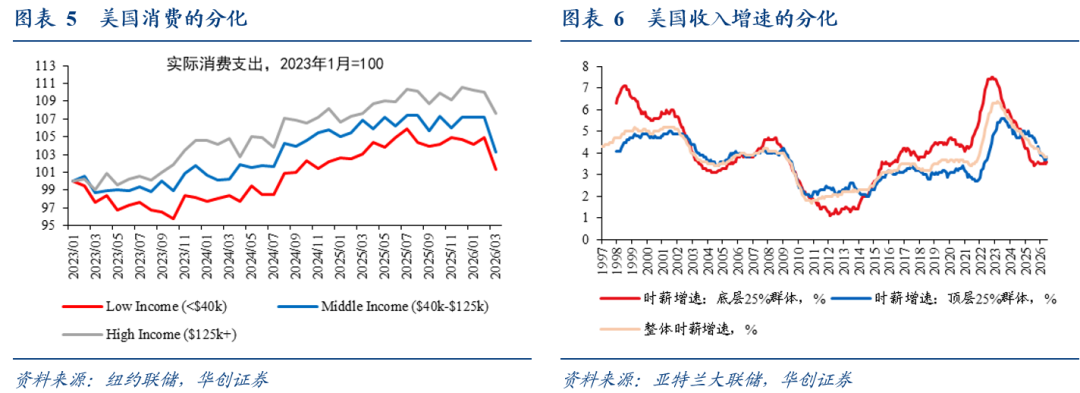
目前,美國經濟呈現出明顯的總量穩健、結構分化的特徵。增長和投資層面,與AI相關的部分十分強勁,以地產為代表的傳統經濟則疲軟。今年Q2,AI相關的投資按年增速13%,其他企業投資、地產投資按年增速分別約-5%和-4%。今年上半年,美國20個大中城市的房價按年已是2013年以來最低水平,幾乎零增長。企業利潤層面,截止今年Q1,剔除基數影響,計算機電子和信息業利潤兩年複合增速約23%,其他行業(再額外剔除石油煤炭和化工)利潤兩年複合增速約4%。收入和消費層面,最底層25%收入群體的時薪按年增速低於高收入群體,以往經濟上行期則是低收入群體時薪增速更高,消費整體有韌性,但更多依賴高收入群體,以往經濟上行期則較為均衡。
若聯儲局持續加息,短期內可能會加大K型分化。基於居民收入的視角,如果後續最低收入群體的時薪增速依然持續低於高收入群體甚至增速差拉大,意味着加息並沒有改善最不富裕群體的處境。
(四)通脹改善的趨勢如何確認?
某種程度上,聯儲局對「基礎通脹正在清晰地、以足夠快的速度向目標回落」這一標準並未在此次會議上得到滿足的判斷,客觀上增加了市場對通脹改善趨勢確認的難度。之前市場只需要確認方向,現在則需要判斷速度和幅度,但這個判定標準存在於聯儲局「心裏」,並不明晰。
從核心通脹按月來看,最近兩三個月讀數相比歷史水平偏低,按照以往標準,可以繼續觀察。但沃什認為不夠,那需要多低的按月和持續多長時間才能確認,就成為未知。最近3個月,排除8月無線電話服務的因素後,核心CPI按月低於0.2%,處於2010年以來的31%分位,2021年以來的8%分位。最近兩個月,核心PCE按月平均0.2%,處於2010年以來的64%分位,2021年以來的22%分位。
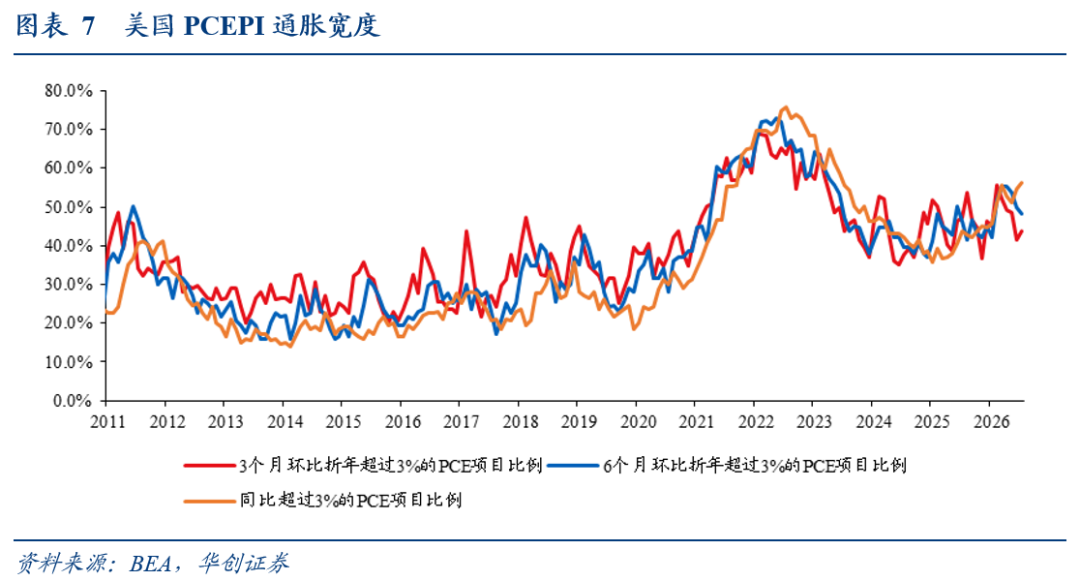
從PCE通脹寬度指標來看,12個月的數據維度內確實在較高位震盪,但6個月數據維度內,雖然絕對水平也偏高,但趨勢上已經連續3個月回落。如果不能確認為改善,那是否需要在絕對水平上回到疫情前的中樞,還是說持續時間不夠?如果是前者這種嚴苛標準,在覈心PCE按年回到2%以前,都應該持續加息,但SEP顯示需要到2028年纔可能實現;如果是後者,聯儲局合意的時間確認窗口有多長,也並不知曉。我們大致復刻了沃什所用的PCE通脹寬度指標(數據存在小幅差異),按年超過3%的PCE項目比例目前約56%,今年以來高位震盪,疫後最高為76%,2001-2019年中樞約30%。6個月按月折年率超過3%的PCE項目比例目前約48%,最近3個月呈現回落態勢,疫後最高為73%,2001-2019年中樞約33%,3個月按月折年率超過3%的PCE項目比例目前約44%,最近5個月呈現回落態勢,疫後最高為69%,2001-2019年中樞約35%。
(五)「均衡」就業市場是否能承受持續加息?
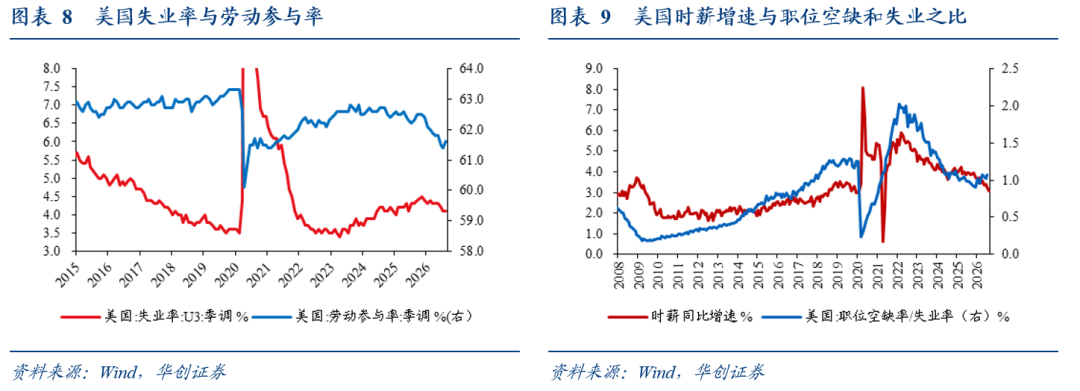
整體來看,今年以來,美國就業沒有呈現持續改善或者走弱的單邊趨勢,大致處於基本平衡的狀態,但勞動力供給收縮對供需均衡的影響較大。從新增就業來看,6-7月份的就業數據逆轉了「就業過熱的敘事」,8月份就業回暖則打消了「就業再度下行」的擔憂。從比率來看,就業供需基本平衡,職位空缺率與失業率之比基本穩定在1%左右,離職率和就業周轉率低位窄幅波動。失業率從年初的4.3%降至4.1%,但勞動參與率降幅達到0.8個百分點。
私人部門時薪增速仍在緩慢下行。按年增速降至3.1%,是2021年下半年以來的最低水平,2015-2019年的中樞是2.7%。目前來看,通脹-薪資螺旋的風險可能較低,臨時性物價衝擊轉換為持續性通脹的核心傳導渠道並未打開。
基於供給收縮下的「均衡」就業市場,能否承受持續加息的衝擊,尚需要時間驗證,目前我們對此保持相對謹慎。
(六)經濟擴張期的再次加息,幅度是否有參考性?
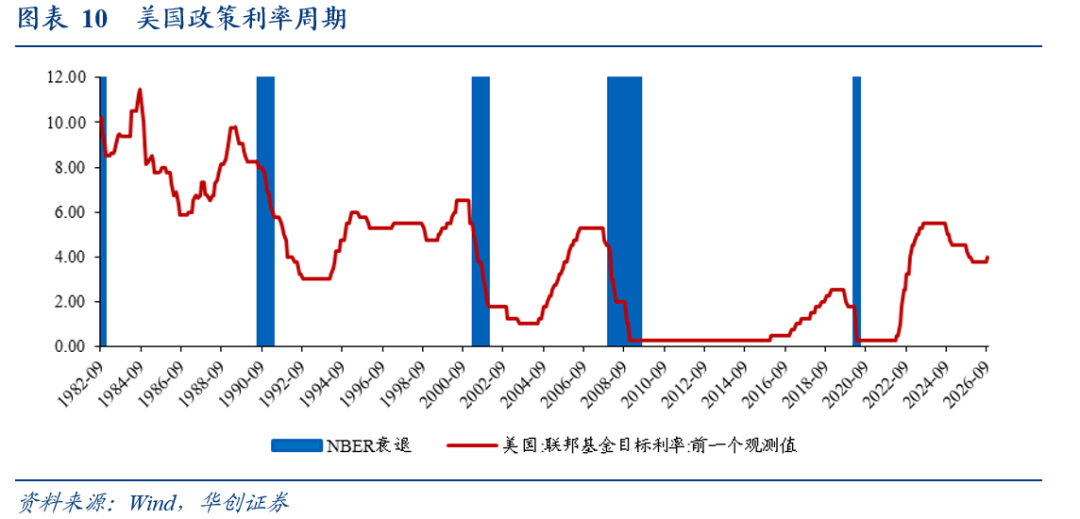
本次加息,是美國疫情以來的經濟擴張期中(NBER定義)的又一輪加息(即並非進入擴張期後的首輪加息)。回顧歷史來看,去掉1980年代(加息與降息頻繁擺動、每次操作的步長也並不一致),這種情況,其實參考案例只有兩次,都發生在1991年4月至2001年2月的經濟擴張期中。一次是1997年3月份,僅加息25BP;一次是1999年至2000年,在1998年亞洲金融危機二次衝擊和長債危機激發75BP的降息後,再度加息175BP。案例較少,參考意義可能不強。
二、9月FOMC會議述評
(一)加息25BP,符合預期
FOMC將聯邦基金目標利率區間提高至3.75%-4%,符合市場預期,全票通過(12-0)。這是聯儲局時隔三年再度加息。上一輪加息周期始於2022年3月份、結束於2023年7月份。隨後的降息周期始於2024年9月份、結束於2025年12月份。今年前8個月,連續五次維持利率不變。
本次會議聲明的變化:1)在政策表述上,維持利率不變改為上調政策利率25BP,投票從9比3變為12比0;認為此次政策調整將有助於「更快實現(timelier return)」委員會設定的2%的目標。2)在經濟描述上,繼續保留「地緣政治帶來的不確定性」,新增「國內支出表現有韌性(domestic spending has been resilient)」,將資本支出從「強勁(strong)」改為「穩健(robust)」。3)在通脹表述上,通脹依然較高,但去掉「部分反映了特定行業供給衝擊帶來的價格上漲,比如能源」。
(二)點陣圖顯示今年還將加息1次,明年維持利率不變
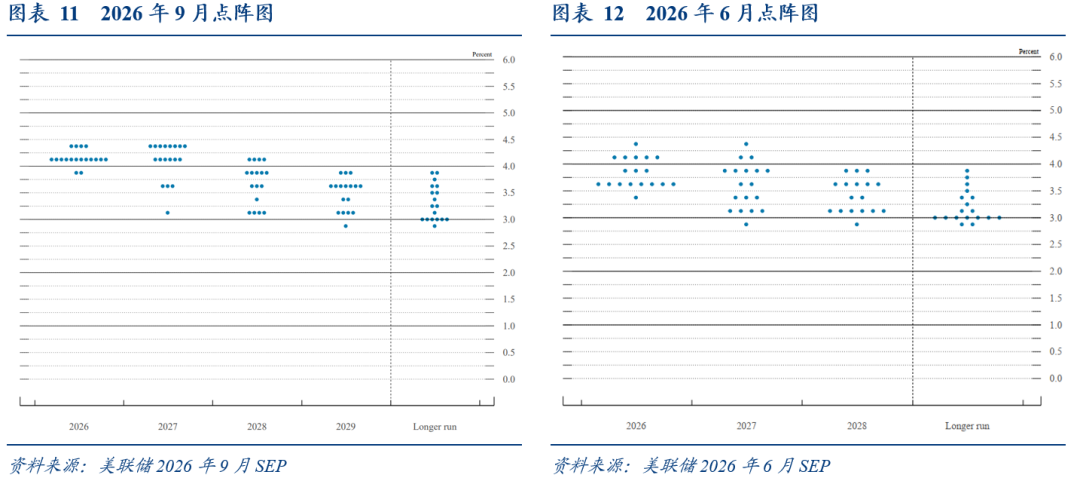
沃什依然未提交點陣圖預測。其餘18個成員中,年內來看,有16位預計仍將至少加息1次,其中有4位預計仍將加息2次。明年來看,中位預計維持利率不變,有8位預計仍將加息1次,有6位預計維持利率不變,有3位預計將降息2次,有1位預計將降息4次。
(三)今年經濟和通脹預測上調,明年經濟預測上調
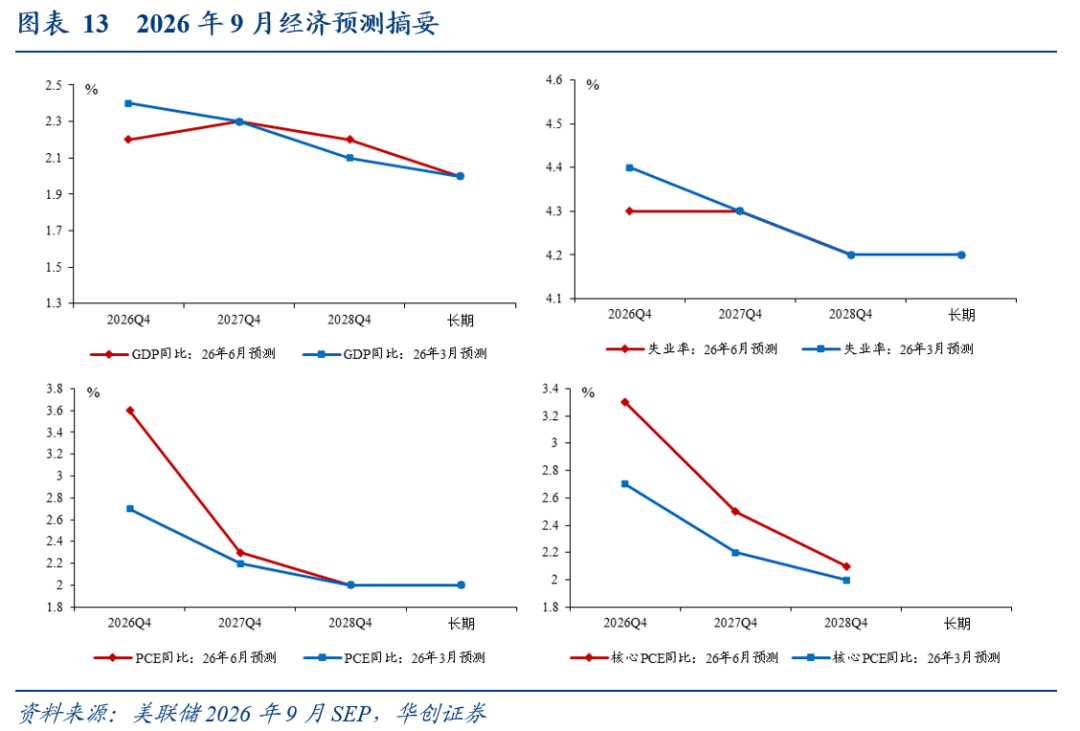
今年經濟和通脹預測上調。針對2026年四季度,對GDP按年的預測從2.2%上調至2.3%,對失業率的預測從4.3%下調至4.1%;對PCE按年的預測從3.6%上調至3.7%,對核心PCE按年的預測從3.3%上調至3.4%。
明年經濟預測上調,通脹預測不變。針對2027年四季度,對GDP按年的預測從2.3%上調至2.4%,對失業率的預測從4.3%下調至4.1%;對PCE按年的預測持平於2.3%,對核心PCE按年的預測持平於2.5%。
(四)沃什表態偏鷹,並非「鴿派加息」
對經濟增長更有信心,認為「美國經濟似乎正在走強」,理由是:新增招聘、私人部門盈利、企業資本投資——這些指標近幾個月均有改善,方向良好。信貸流動強勁,尤其是企業端。
就業狀況良好,就業風險大體平衡。在前期提出的「失業率、以四周平均數據來計算的失業申請數量」等指標之外,新增「職位空缺和周工時都在上升」。不認為需要損害勞動力市場才能實現目標。
在通脹方面,認為「基礎通脹正在清晰地、以足夠快的速度向目標回落」這一標準並未在此次會議上得到滿足,通脹風險偏上行。聯儲局解決不了供給側的通脹壓力,但需要確保部分行業的相對價格變化不會擴散,不會在經濟中產生第二輪、第三輪效應,確保市場價格中的通脹補償保持低位,確保通脹預期保持良好錨定。
認為長端利率的上行,來自經濟增長強勁、資本競爭、地緣政治。2026年以來長期收益率上升,第一,部分原因在於經濟走強;第二,「超大規模雲服務商」正在市場上孖展,資本競爭是真實存在的;第三,世界各地的熱點局勢正在推高長期收益率。
貨幣政策方面,再次強調不會提供前瞻指引(未來路徑未知),明確此次加息是「撤除了一部分寬鬆」,否認被市場裹挾加息。委員會普遍認同「很難將整體金融狀況描述為限制性的」看法。此次加息是基於聯儲局自身對經濟形勢的判斷(經濟走強、通脹改善趨勢沒有通過檢驗、地緣衝突),市場有時會試圖預判聯儲局的決定。實際均衡利率在學術上有用,可以幫助思考政策,但對此次加息沒有任何實際操作上的影響。
在獨立上,非常硬氣。「獨立是雙向的,我們也會讓負責貿易政策和財政政策的人守好本分」。
(五)市場加息預期升溫,美債收益率上行
議息會議結束後,年內加息小幅升溫。期貨市場定價的今年加息次數從1.18次升至1.29次,其中10月份加息概率約51%,12月份百分之百定價加息;明年加息次數從1.65次降至1.53次。
資產表現呈現出「緊縮交易」的特徵,美股下跌,美元指數上漲,兩年美債利率明顯上行、十年期美債利率小幅上行,黃金下跌。兩年期美債收益率上行7.7bp至4.732%,十年期美債收益率上升2.5bp至5.021%。
美股頻道更多獨家策劃、專家專欄,免費查閱>>