出品 | 子彈財經 吳磊
對許多80後、90後來說,在遊樂園的第一聲尖叫,多半留在了歡樂谷各式各樣的過山車上。
只是,當迪士尼的玲娜貝兒成為「頂流明星」、環球影城的魔法世界門前排起長隊、樂高樂園的積木王國向親子家庭伸出橄欖枝……主題公園賽道的廝殺愈發激烈,歡樂谷卻似乎有些跟不上節奏。
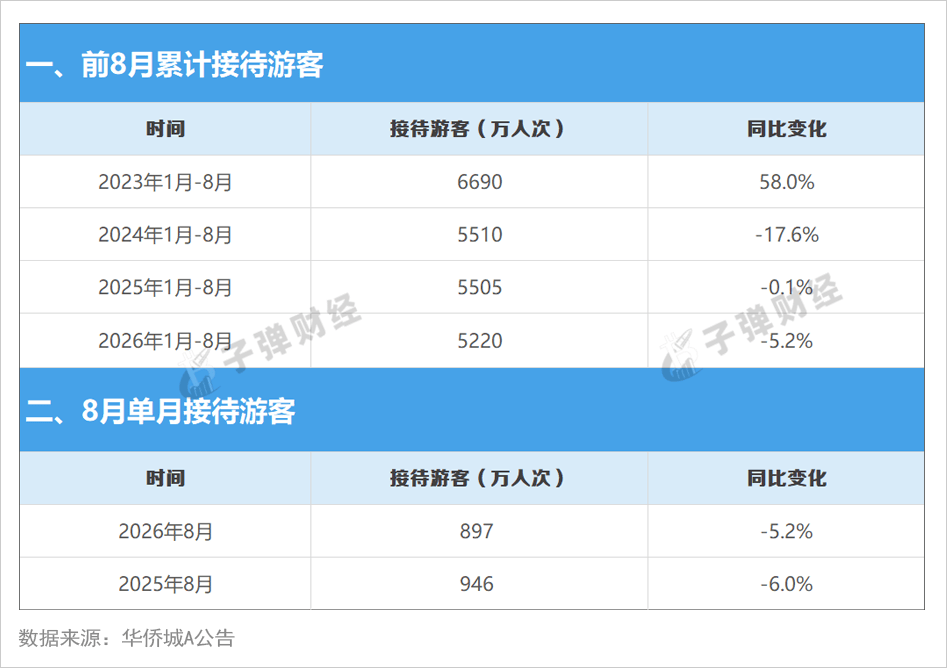
9月14日,歡樂谷母公司華僑城A(以下簡稱:華僑城)披露,今年8月,旗下文旅企業合計接待遊客897萬人次,較2025年8月的946萬人次驟降49萬人次。
而報表上的數字,更能直觀展示出華僑城所面臨的困境。
2026年上半年,華僑城實現營收130.32億元,按年增長15.15%;歸母淨利潤卻虧損34.88億元,按年擴大21.62%。
早在上世紀80年代,華僑城集團便打造了中國第一座文化主題公園,是歡樂的締造者,如今卻笑不出來了。
1、4年半累虧440億,員工一年減少超3000人
8月28日晚,華僑城的2026年中期財報終於披露。
這一次,華僑城依舊沒能逆風翻盤。
2026年上半年,公司實現營收130.32億元,按年增長15.15%;歸母淨利潤虧損34.88億元,按年擴大21.62%。
自2022年轉入虧損後,華僑城的歸母淨利潤再未轉正,每年虧損金額在64億元至145億元之間。2022年至2026年上半年的四年半時間裏,歸母淨利潤累計虧損高達440.4億元。

(圖 / 華僑城A財報)
對於此次虧損規模的擴大,華僑城解釋,主要是基於審慎性和一致性原則對存在減值跡象的資產相應計提減值準備。
據了解,華僑城2026年上半年計提資產減值準備19.03億元,減少當期歸母淨利潤14.11億元。其中,存貨跌價準備16.92億元,佔比高達88.9%。
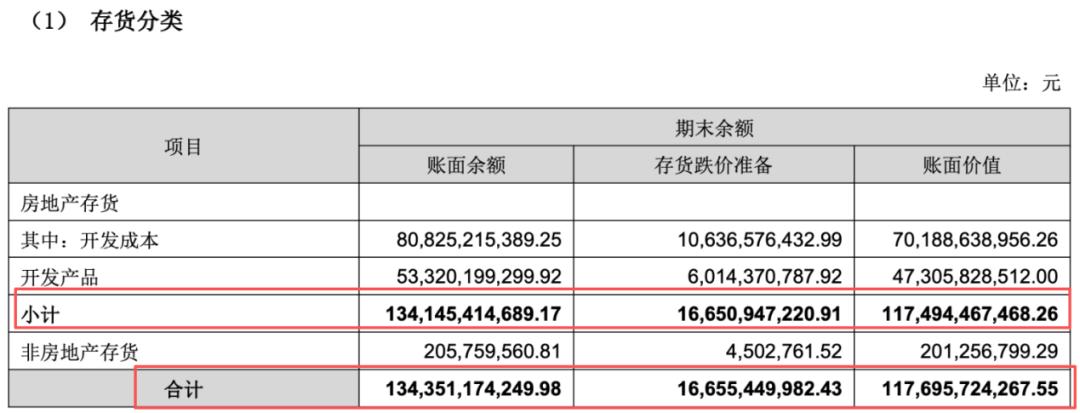
更令外界擔憂的是,華僑城手中還囤有鉅額存貨。截至2026年6月末,華僑城的存貨賬面價值高達1177億元,佔總資產(2629億元)的44.77%。
「子彈財經」梳理發現,這些存貨絕大部分都是在建和已經完工待售的房地產項目,賬面價值達到1175億元。其中,不少項目分佈在肇慶、南昌、湛江、宜賓、漳州等三四線城市。
(圖 / 華僑城A財報)
在房地產低溫運行的當下,三四線城市面臨沉重的去化壓力。克而瑞數據顯示,2026年上半年,50個典型城市商品住宅去化周期仍處於26.1個月的高位區間,其中,三四線城市達到31.6個月。
在這一大背景下,近一半的資產被尚未賣出的房子和土地「鎖死」,該如何解決?去化艱難的情況下,是否會繼續壓降價格?長期被存貨拖累利潤,如何掙脫枷鎖?對此,「子彈財經」試圖向華僑城方面進行了解,但截至發稿仍未獲回覆。
其實,在陷入虧損泥潭之後,華僑城也在全力降本增效。
財報顯示,於2025年末,公司的員工數量約1.65萬人,較2024年底的1.96萬人減少超3000人。
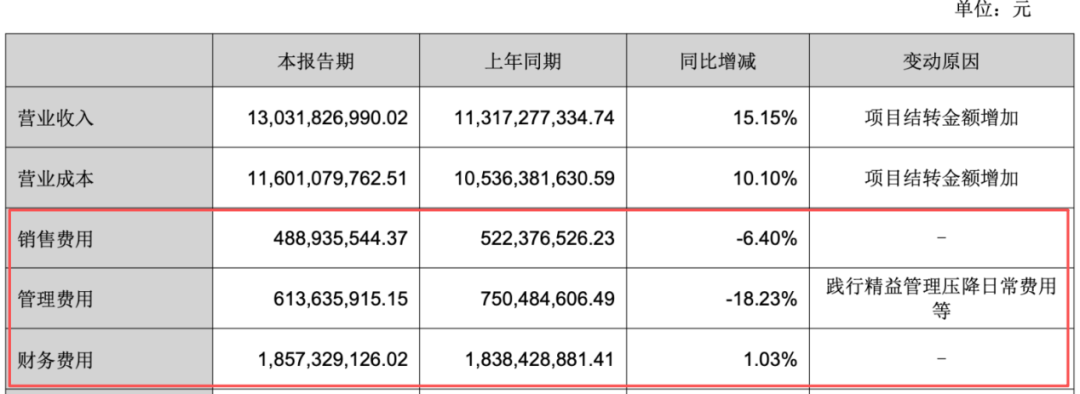
在裁員之後,2026年上半年,公司管理費用為6.14億元,按年下降18.23%,在三費中降幅最大。與此同時,其銷售費用也按年下降6.4%至4.89億元。
(圖 / 華僑城A財報)
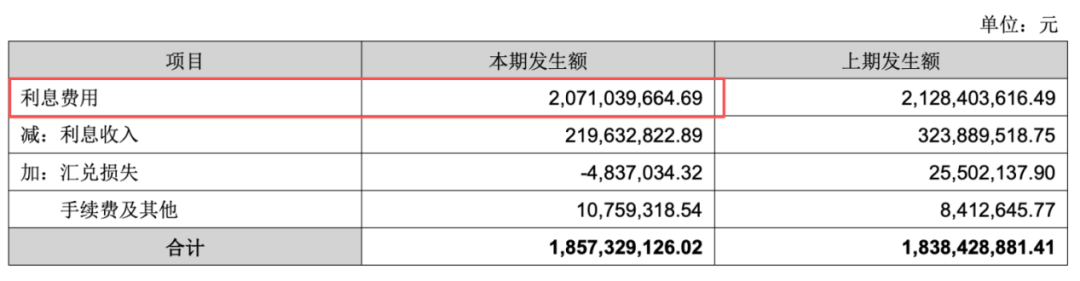
但由於公司揹負着上千億的有息負債,導致利息費用高達20.71億元,疊加利息收入減少,導致財務費用最終按年上升1.03%至18.57億元,超過當期歸母淨利潤虧損額(34.88億元)的一半,利息費用甚至超過計提資產減值規模,對利潤的侵蝕不言而喻。
(圖 / 華僑城A財報)
接下來,公司是否還會繼續裁員?利潤虧損擴大,僅歸咎於計提資產減值準備,而未提及利息支出是否有失公允?鉅額利息支出吞噬利潤,是否會壓降有息負債規模?如何扭轉利潤下滑的趨勢?
對此,「子彈財經」試圖向華僑城方面進行了解,但截至發稿仍未獲回覆。
2、歡樂谷「難歡樂」,房子「不好賣」
相比於華僑城,外界更熟悉的是它旗下的主題樂園——歡樂谷。
早在上世紀80年代,華僑城集團便打造了中國第一座文化主題公園——深圳錦繡中華;1998年,深圳歡樂谷開業,逐步創立了世界之窗、歡樂谷、瑪雅海灘、歡樂海岸、歡樂港灣等一批文旅IP品牌,算得上是中國主題公園的鼻祖。
因此,儘管是16家以房地產為主業的央企之一,但華僑城還是更傾向於對外界講述文旅故事。
目前,華僑城的旅遊綜合業務包括主題公園、酒店、文商旅綜合體及公園式商業街區、旅行服務等。截至2025年3月底,公司旗下運營28家主題公園、41家酒店、1家旅行社、17家自然人文景區和6座商業綜合體等。
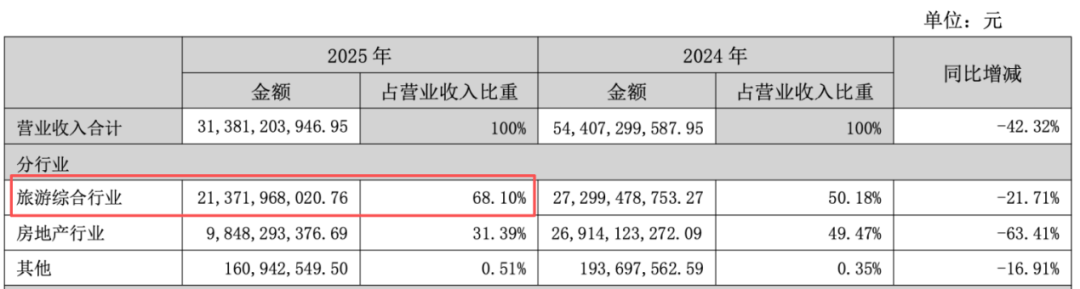
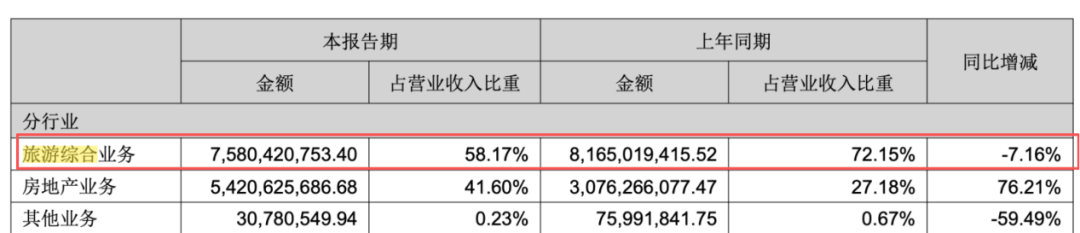
2025年,旅遊綜合業務為華僑城貢獻了214億元營收,佔比總營收的68.1%,是絕對的業績支柱。
(圖 / 華僑城A財務)
只不過,隨着迪士尼、環球影城等手握頂流IP的國際主題樂園相繼進入中國,對「歡樂谷們」形成衝擊。
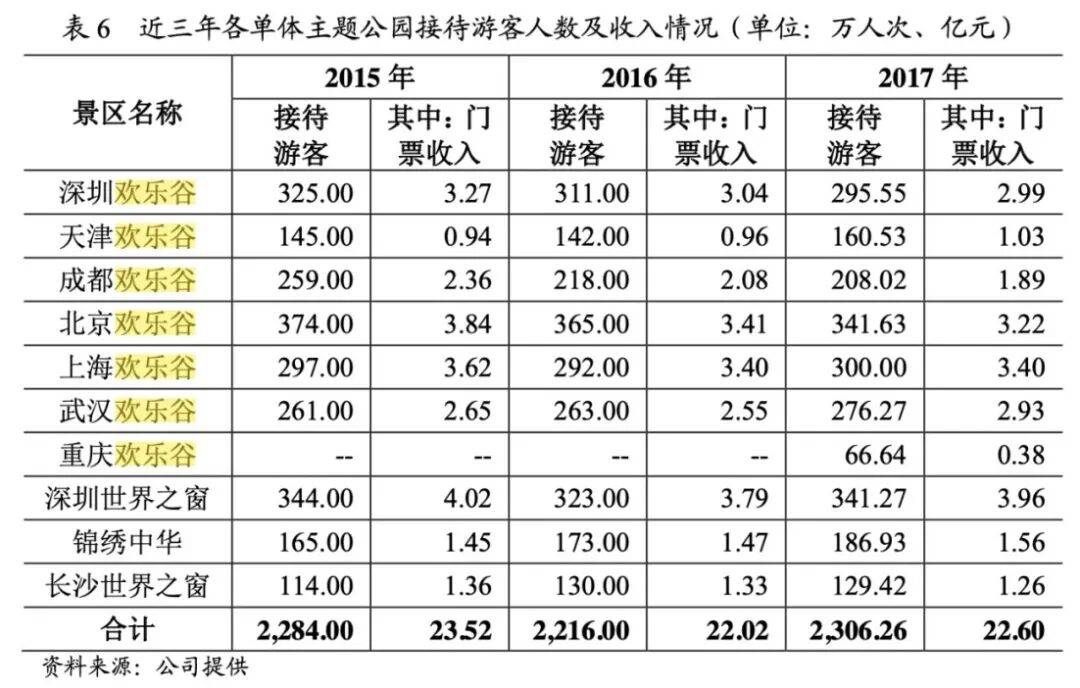
以最早開業的深圳歡樂谷為例,2015年至2017年,接待遊客數量從325萬人次下降至295.55萬人次;門票收入從3.27億元降至2.99億元。
同期,北京歡樂谷接待遊客數量從374萬人次降至341.63萬人次,門票收入從3.84億元降至3.22億元,平均每年減少門票收入超3000萬元。
(圖 / 華僑城A公告)
「子彈財經」注意到,2019年公司債券評級報告中提及,隨着越來越多的企業進入旅遊度假行業,公司的旅遊綜合業務面臨一定的經營壓力,受此影響,部分歡樂谷項目客流量有所下滑。
自此之後,再未從官方渠道查詢到華僑城公開披露的歡樂谷具體接待遊客數量及門票收入。
只是,隨着2016年上海迪士尼開園、2021年北京環球影城落地,上海樂高樂園也在2025年開園,這些手握國際頂級IP的樂園相繼在國內站穩腳跟,從內容到體驗、再到話題度都對歡樂谷形成了降維打擊,歡樂谷靠「過山車+節慶活動」的傳統打法,越來越難從這些國際巨頭的虎口裏奪食。
2023年前8月,華僑城接待遊客高達6690萬人次,到2026年前8月時降至5220萬人次,3年減少遊客近1500萬人次。
在暑假的8月份,華僑城的接待遊客數量不漲反降。2026年8月,其接待遊客數量為897萬人次,較2025年8月的946萬人次減少49萬人次,連續兩年保持5%以上的下滑幅度。
2026年上半年,華僑城的整體營收保持增長,但其中的旅遊綜合業務實現收入75.80億元,按年下滑7.16%,佔營收的比重降至58.17%。
(圖 / 華僑城A財報)
更尷尬的是,華僑城客流的逆勢下滑,發生在文旅大盤整體回暖的背景下。文化和旅遊部數據顯示,2026年上半年國內居民出遊34.63億人次,按年增長5.4%;總花費3.21萬億元,按年增長2.0%。
文旅承壓,華僑城的地產更是雪上加霜。2026上半年,公司累計簽約銷售面積40.5萬平方米,按年下滑33%;簽約銷售金額54.3億元,按年下滑43%。
在旅遊、地產「雙引擎」同時失速的背景下,華僑城如何破局?
3、揹負兩個沉重「千億」,一二把手同日辭職
業績長期承壓之下,華僑城的人事動盪頻繁,其中「一二把手」甚至同日離職。
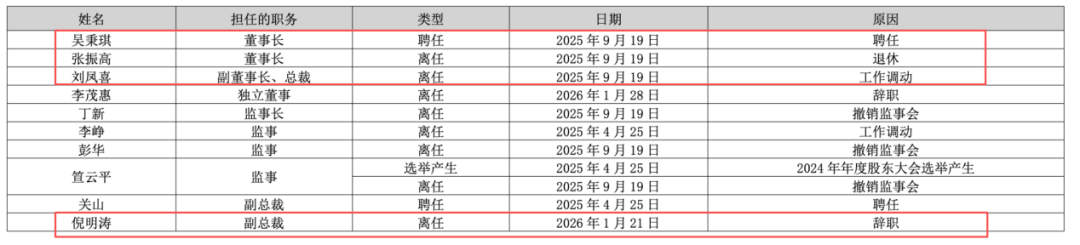
2026年1月,因個人原因,倪明濤辭去公司副總裁職務。2024年,倪明濤的薪酬高達99.1萬元(稅前),是薪酬排名前三的高管。
在此之前的2025年9月19日,華僑城宣佈,因達法定退休年齡,張振高卸任董事長、執行委員會主任委員、戰略委員會主任委員等職務。
同一天,因工作調動,劉鳳喜不再擔任公司副董事長、總裁等職。2024年6月,劉鳳喜纔出任總裁一職,在這個位置上只停留了15個月時間。
據悉,張振高、劉鳳喜二人離任後,均不再擔任公司任何職務。
2025年9月,董事會選舉吳秉琪為新任董事長。此外,在總裁職位空缺期間,由吳秉琪代行總裁職責。
(圖 / 華僑城A財報)
公開資料顯示,吳秉琪曾任華潤置地副總裁、成都大區總經理、黨委副書記、總裁等職,具有豐富的地產行業經驗。但他面對的華僑城,挑戰重重。
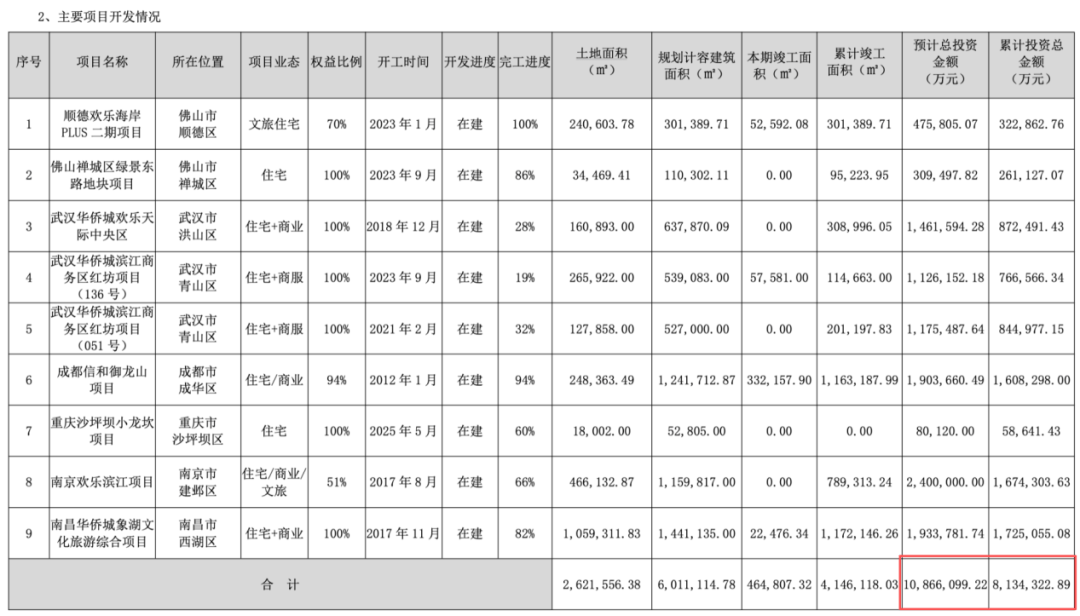
一方面,華僑城的開發項目還面臨鉅額資金敞口。
截至2026年中期末,華僑城的主要開發項目有9個,預計總投資額高達1086.6億元,已累計投入813.4億元。若據此測算,僅這9個項目就還需要約273億元的投資資金。
(圖 / 華僑城A財報)
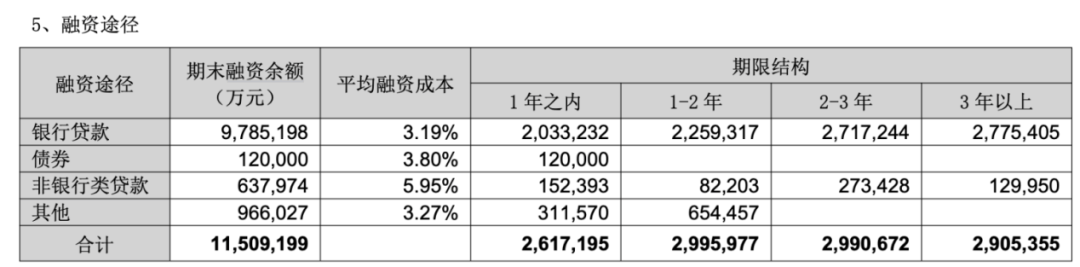
另一方面,華僑城頭頂上千億的有息債務。截至2026年6月末,公司的孖展餘額合計1150.92億元。其中,一年之內到期的達到261.72億元。
值得注意的是,即便頂着央企的身份,華僑城的孖展成本也並不便宜。2026年中報顯示,公司銀行貸款的平均孖展成本為3.19%,非銀行類貸款的平均成本更是高達5.95%,整體平均孖展成本3.44%。
(圖 / 華僑城A財報)
同期,同為央企陣營的中海地產平均孖展成本僅2.76%,華潤置地更是壓到了2.63%,遠低於華僑城的平均孖展成本。
華僑城為何孖展成本明顯偏高?究竟是資產質量、業績承壓,還是孖展渠道不足,才導致這種差距出現?對此,「子彈財經」試圖向華僑城方面進行了解,但截至發稿仍未獲回覆。
而這,給華僑城帶來了極大的資金壓力。於2026年中期末,華僑城的賬面貨幣資金僅177.35億元,其中約13.26億元還是受限資金。

(圖 / 華僑城A財報)
一邊是273億元的後續開發投入,一邊是262億元的短期孖展,僅有的177億元貨幣資金應付起來也是左支右絀。
更重要的是,2026年上半年,華僑城的經營現金流淨額為-20.58億元,按年大跌180.52%,自身「造血」能力驟降。
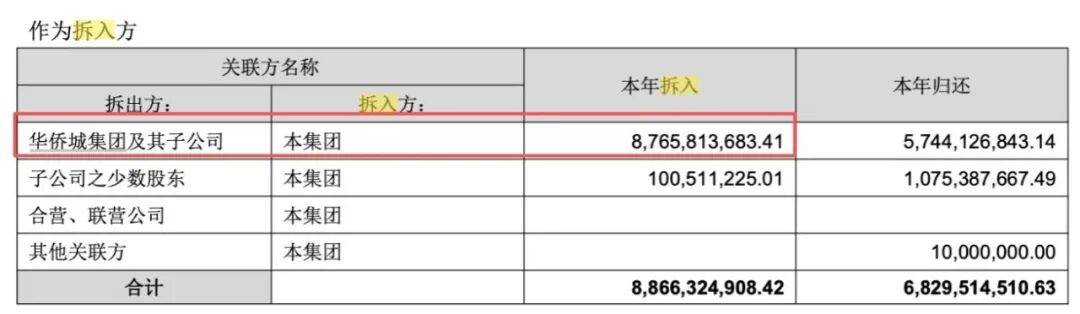
不過,「子彈財經」注意到,母公司華僑城集團給予了大力支持。2026年上半年,公司向華僑城集團及其子公司拆入資金87.66億元,可見集團的重視。
(圖 / 華僑城A財報)
總體來看,曾經締造歡樂谷的華僑城,正陷入多重困境:文旅項目客流量下滑、連續4年半出現虧損、資金鍊壓力沉重……種種難題之下,無論是作為央企的華僑城自身,還是走馬上任剛滿一年的吳秉琪,接下來的日子都不會輕鬆。