
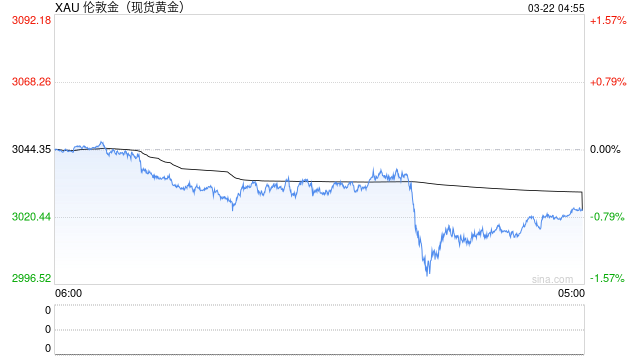
8月金價漲勢強勁
8月,黃金價格強勢上漲13%,月末收於4,536美元/盎司,實現近25年來第三強的單月表現,僅略低於2025年12月的14%。
我們的金價歸因模型顯示:金價的漲勢主要由投資者看多倉位的顯著提升驅動,包含強勁的全球黃金ETF淨流入和衍生品多頭倉位的改善,當月美元的走弱也提供了支撐。
9月以來,雖在聯儲局加息預期影響下,金價動能有所減弱,但利空兌現後,黃金錶現逐步企穩。
善意干預,未必通向坦途
要點速覽
· 美國財政部近期宣佈國債回購計劃,官方口徑是為了改善流動性。[1]但不少人將其解讀為一種金融壓制手段,意在遏制收益率上行。[2]
· 在具備公信力的應對方案出台之前,黃金等實物資產可能會繼續受益,這折射出投資者對赤字和債務持續膨脹的擔憂。
爭議回顧:干預為何引發市場不安?
8月,我們曾就美國財政部意外宣佈回購計劃,以及政策可能逐步邁向收益率曲線控制一事發表過看法。9月9日,回購規模將開始進一步上調。3 鑑於投資者與媒體的關注度始終未減,我們在此作更詳細的探討。
· 8月初,美國財政部在日本干預匯市期間向其提供頗為反常的協助,便已引發相關爭議。4或許是因為此次行動顯得過於倉促,又或許因此舉緊隨偏鷹派的聯儲局會議紀要之後;再或者,是因為這一時點恰好撞上美國國債規模突破40萬億美元大關。5
· 無論如何,自那以來,這一話題始終佔據着新聞頭條。投資者斯坦利·德魯肯米勒(Stanley Druckenmiller)對財政部干預措施的公開強烈反駁,或許也折射出更廣泛的失望情緒:市場認為,面對更為嚴峻的問題,美國政府卻只願採取「治標之策」。6
干預採取何種形式,甚至由誰實施,或許都不如市場如何看待這一行為來得重要。儘管美國財政部擁有相當可觀的「火力」,但聯儲局的「火力」更是無限的——前提是其決定介入。
名義收益率幾乎一定會被壓制,但壓力又會轉向何處?若市場泰然處之,壓力或許不會明顯外溢;但如果市場將干預解讀為一種無奈之舉,那麼泄壓閥很可能轉向實際收益率下行、期限溢價擴大和美元走弱,抑或是私人部門對這些資產的需求遭到擠出。真正的成功,離不開一份具備公信力的削減赤字計劃。
此種情形並無可資借鑑的歷史先例,因此我們的分析僅供參考。
歷史情景分析法
我們選取2000年以來的周度數據,考察名義收益率、實際收益率、期限溢價、美元指數以及黃金的價格變動。
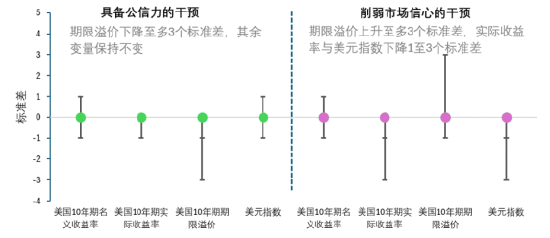
我們按照兩類情景對數據進行篩選:一類為具備公信力的干預,另一類為削弱市場信心的干預;分別統計干預當周、次周以及干預發生後2 4周黃金的超額收益(扣除全樣本均值)。
在上述兩類情景下,我們假設干預達成預設目標,因此將名義收益率篩選限定在特定區間內保持「錨定」狀態。
差異體現在內在驅動構成上:
· 收益率變動究竟是來自期限溢價變動
· 實際利率變動伴隨通脹補償抬升
· 資本外流引發的美元波動
情景一:具備公信力的干預
該情景下,市場孖展擔憂得到緩釋:實際收益率持平或小幅下行,期限溢價收窄。雖然財政赤字仍處於戰時水平,但通脹憂慮並未消散,因此,實際收益率相對名義收益率略有走弱。其餘全部變量的波動限定在標準差區間之內,這也是市場從容接納干預政策時可能呈現的狀態。
情景二:削弱市場信心的干預
該情景並非嚴格的鏡像反轉。名義收益率一如前述受到管控,但其餘三項指標,篩選條件設定為波動最高可達三個標準差。隨着通脹擔憂升溫,實際收益率下行,期限溢價不再收窄;資本向外尋求配置,帶動美元走弱。判定該情景屬於金融壓抑、而非普通避險周行情的關鍵,在於上述因素共同發生作用,而非由單一變量驅動。
如前所述,由模型測算得到的期限溢價、實際收益率乃至美元指數均有可能出現失真。在此背景下,投資者持有資產的意願(或是意願不足)不會體現於價格之中,而是反映在資金流動上。
市場可能如何看待干預措施
——基於歷史黃金回報的解讀框架
兩種主題性假設干預情景下的變量走勢推演7
分析結果
· 在其他驅動因子發生變動的同時,名義收益率維持錨定狀態的情形實屬罕見。2000年以來共計1443個周度樣本中,僅有30周符合具備公信力的干預情景,20周符合削弱市場信心的干預情景。
· 不出所料,黃金在削弱市場信心的干預情景下表現遠優於具備公信力的干預情景。實際收益率下行與美元走弱,通常是黃金短期回報的核心驅動因素。而這恰恰凸顯了黃金對沖上述風險的價值。
· 干預取得形式上的成功,並不必然利空黃金。這種僅停留在表面的政策奏效無法化解深層根源問題,還可能經由道德風險令問題進一步惡化。單靠期限溢價收窄本身,並不足以侵蝕黃金的超額收益。
· 不過,有一項值得警惕的信號:在具備公信力的干預情景樣本中,黃金回報表現最弱的兩個時間點——2014年5月與2015年7月,恰逢美國財政赤字在18個月內從GDP佔比4%回落至約2.5%。兩組觀測樣本的參考意義十分有限,但即便發生概率較低,在實施收益率上限管控的同時疊加實質性財政約束,仍構成黃金的短期風險。
干預措施對黃金的影響或微乎其微,
亦可能產生顯著正向拉動
基於歷史數據,模擬假設干預發生當周黃金錶現的分析結果8

總結
歸根結底,核心在於市場是否認可政策。倘若市場不予認可,黃金或將受益;倘若市場予以認可,則支撐黃金多年強勢行情的因素之一將會暫時消失。我們認為,受制於政府支出與稅收方面的既定承諾,要形成上述市場信心難度頗高。
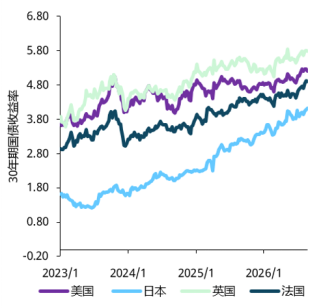
儘管前文分析聚焦於美國,但收益率上行(尤其在高額債務負擔背景下)已是全球性問題。這如同打地鼠遊戲:解決了一個問題,卻在別處引發新的問題,因為投資者資金會另尋配置去處。
收益率持續上行
30年期國債收益率9
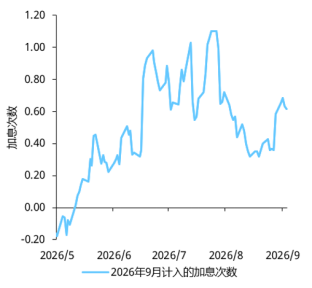
接下來市場關注的焦點,是聯儲局在9月加息的可能性上升。
9月加息預期反覆拉鋸
基於聯邦基金期貨計入的加息次數預期10
展望未來
加息究竟能夠實現何種效果尚不明確;從理論層面看,加息本應對黃金形成利空。
我們在此前發布的《黃金市場評論》中已經剖析過部分潛在傳導邏輯:真正關鍵的並非收益率本身的變動,而是變動背後所傳遞的信號。
倘若加息能夠重塑政策公信力、推動收益率曲線走平,便會推翻「加息必然利空黃金」這一簡單的經驗法則。
[1]https://home.treasury.gov/news/press-releases/sb0607
[2] Citadel Securities表示,美國財政部壓低債券收益率的做法無異於「金融壓制」;貝森特出手遏制美債收益率,令沃什領導的聯儲局承壓。
[3]https://home.treasury.gov/news/press-releases/sb0607
[4] 美國為何決定出手幫助日本提振疲弱日元 | Morningstar
[5] 特朗普與拜登任內債務翻倍後,美國債務總額突破40萬億美元大關|路透社
[6] https://www.reuters.com/legal/transactional/us-treasury-buybacks-mistake-costing-credibility-says-druckenmiller-2026-08-25/
[7] 來源:世界黃金協會
[8] 數據截至2026年8月31日。樣本為周度超額收益(收益率減去全周期均值);模擬條件:美國10年期名義收益率、美國10年期TIPS收益率、美國10年期期限溢價(Adrian Crump模型測算)以及美元指數(DXY)按照圖2設定的情況發生變動。來源:彭博社,世界黃金協會
[9] 數據截至2026年9月3日。來源:彭博社,世界黃金協會
[10] 數據截至2026年9月3日。基於彭博WIRP的聯邦基金期貨曲線定價結果。來源:彭博社,世界黃金協會