專題:AI投資峯會-AI基建時代的確定性機會
9月16日,由新浪財經主辦的AI投資峯會在北京舉行,主題為「AI基建時代的確定性機會」,重陽投資董事長王慶就AI算力產業鏈發表觀點,從資本市場一線參與者角度,剖析了超節點技術對AI推理與訓練格局的潛在影響,以及當前全球資本開支擴張背後的資金約束與市場風險。
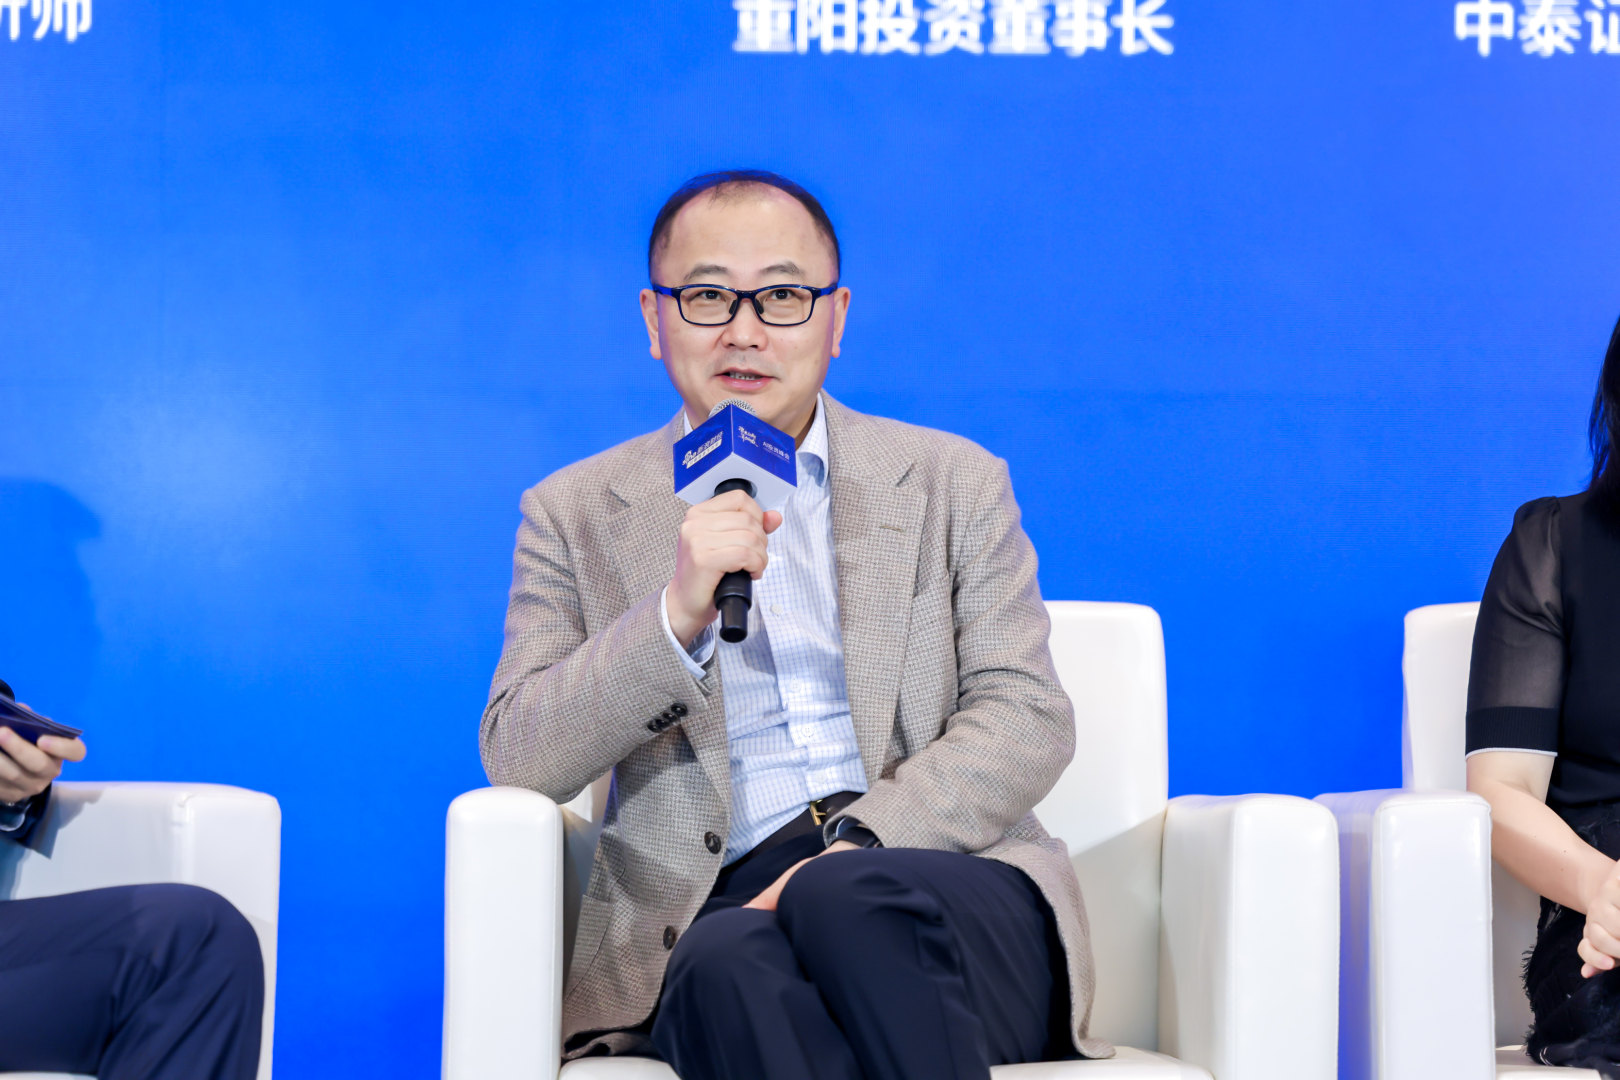
超節點:推理與訓練的新變量
王慶坦言,科技層面自己是外行,但作為資本市場參與者,他認為超節點對整個AI產業意味着新的想象空間。
在推理端,國內代表性大模型參數規模持續攀升,Kimi3已達萬億級,年內有可能再上台階。這要求算力與模型架構同步升級,混合專家模型架構(MOE)的使用對並行策略等提出更高要求。王慶判斷,這類需求恐怕只能通過超節點這樣的系統集成方式來滿足,若打通,AI模型推理可能進入新周期。
訓練端則是另一番景象。受物理芯片先進製程限制,國內在訓練方面相對落後,但國產芯片在推理環節正扮演越來越重要的角色。王慶認為,訓練方面的突破恐怕也要依賴工程優化,以突破單一芯片形成的限制。若超節點爆發,有望使國內AI訓練進入新周期,意義頗為重大。
資本開支:需求不構成約束 資金成本纔是關鍵
從需求端看,王慶認為目前不構成約束。資金端的基本格局是:美國幾大廠商資本開支去年約4000億美元,今年大數可能到8000億美元,明年有望達1萬億美元,規模仍在增長。
資金來源正發生變化。去年主要消耗企業自有現金流,今年這些廠商自有現金流轉負,開始對外孖展,包括股權和債券方式。國內節奏稍慢半拍,去年5000億元人民幣,今年1萬億元人民幣,明年有望增加。國內大廠經營現金流流入與流出今年已基本達到平衡,部分大廠也開始發股或發債。但王慶強調,對於國內資本開支,目前最緊的約束恐怕還是來自算力獲得。
美國大廠借債能力充足。王慶測算,假設1倍淨槓桿率,理論上還有1萬億美元孖展空間;2倍淨槓桿率則接近1.9萬億至2萬億美元。目前表內負債率約27%,計入表外和或有負債後不到40%,約36%至37%,空間仍在。關鍵是成本問題。
孖展方式正從自有現金流、發債、孖展租賃,延伸到獨立建設數據中心、雲廠商租數據中心,這些數據中心又通過私募股權、私募信貸孖展。王慶指出,大雲廠商加持或信用背書的孖展項目利率約5.3%至6.6%,接近美國長期國債水平;無大廠商信用背書的項目利率更高,達8.5%至9%。成本約束離不開宏觀與資本市場環境——美國通脹持續高於目標,財政狀況意味着政府不斷在市場孖展,利率居高不下。資金成本可能是約束資本開支的因素,這也是市場高度關注聯儲局貨幣政策與利率變化的原因。
確定性方向與潛在風險
王慶認為,確定性方向首先是算力需求和新一輪資本開支。國內雖比美國慢半拍,但大廠資本開支明顯加速,去年5000億、今年1萬億,大廠都在加大部署力度,辦公領域機會爭取尤為明顯。基礎設施租賃與商業應用場景逐步打開,供應端存儲算力設計生產通道也已打通,供需兩端形成合力。另一個確定方向是雲本身,雲服務需要更高層次、更高級別的服務,需求端大模型不斷迭代,兩個方向都比較確定。
風險方面,王慶提示產業鏈上游零部件供應端的潛在壓力。需求旺盛但短期供給跟不上,今年以來漲價對下游形成壓力。不過該領域門檻不高、壁壘不深,中國製造能力跟進很快,從近期上市公司情況看都在孖展,未來產能預計很快上來,漲價趨勢恐怕難以維持。若難以維持,市場當前對相關公司的盈利前景和估值定價就需要調整,這是潛在風險。
最後一個風險來自市場行為。王慶指出,這些機會高度共識,尤其在中國市場參與結構下,容易形成很快的擁擠交易和抱團,進而帶來資本市場層面的風險,不一定是產業層面的風險。考慮到7月份以來市場調整,這給投資者提了個醒:基本面變化與資本市場變化並不一定同步,既需要關注基本面演化節奏,也要關注資本市場本身估值、風險溢價水平,甚至投資者行為特徵。