專題:下游車企加速「去寧德化」?寧德時代股價擊穿300元!股價續創1年以來新低
來源:商業思享匯
寧德時代近乎壟斷的地位,讓各大車企既依賴、又忌憚,且後者遠大於前者。沒有一家車企願意在關鍵動力系統的供應上受制於人。
車企集體「去寧化」,成為近期資本市場關注的焦點。
一個主要體現是,寧德時代的股價大幅下挫。從5月份以來,短短四個月時間,寧德時代股價從468.75元回落至300元附近,最大回撤超32%,A+H總市值蒸發約7000億元。9月15日,寧德時代A股單日大跌6.16%,創下近一年新低,港股同步下挫超6%。
與之形成反差的是,公司業績仍然「高歌猛進」:2026上半年營收2769.17億元,按年增長54.80%;歸母淨利潤432.84億元,按年增長41.98%。
目前,寧德時代在國內動力電池裝車份額46.7%,三元鋰電池全球市佔率超75%。「電池一哥」本色不改。
「寧王」的股價為何持續走弱?估值邏輯發生了什麼變化?背後的根源又是什麼?
車企加速「去寧化」
種種跡象表明,新能源車企正在加速調整核心供應商體系,擺脫對「寧王」的依賴。動力電池行業開始告別一家獨大,形成「兩超多強」的競爭格局。
寧德時代、比亞迪構成第一梯隊,欣旺達、中創新航、國軒高科等為第二梯隊。頭部車企頻頻向第二梯隊的企業拋出「橄欖枝」。
其中,以第二梯隊的欣旺達最受關注。
9月初,理想汽車宣佈斥資26.5億元增資欣旺達動力。交易完成後,理想相關主體將合計持股11.17%,成為欣旺達動力第二大股東。理想汽車全新一代L8全系切換欣旺達電芯,寧德時代退出該車型供應,MEGA後續鎖單車型將搭載自研5C三元電池。
小米也宣佈,新上市的澎程系列車型搭載小米龍甲電池,首批電芯合作伙伴為欣旺達和中創新航。
小米汽車副總裁黃振宇回應稱,通過與這兩家供應商合作,一方面能夠充分整合兩家頭部企業的產能資源,形成充足的產能儲備,為規模化交付提供有力支撐,並有效縮短用戶提車周期;另一方面,也有助於構建更具韌性的供應鏈體系,分散單一供應商依賴帶來的潛在風險,從而在市場需求波動和行業供應鏈環境變化時,仍能保持穩定的供貨能力。
欣旺達的股價與寧德時代形成鮮明反差。9月16日,欣旺達股價大漲13.02%,報收20.05元,盤中最高觸及20.88元,半日成交額達26.1億元。動力電池板塊呈現「寧德向下、欣旺達向上」的顯著分化。
此外,鴻蒙智行問界M6純電版引入國軒高科,智界、尚界同步導入中創新航、欣旺達;小鵬MONA系列由中創新航獨家供貨,寧德時代僅保留少數高端長續航版本。
據測算,理想、小米合計約佔寧德時代國內裝機量的13.6%。放眼整個新能源車企,寧德時代在國內份額更是穩定在40%以上。
「去寧化」是敘事偏差?
車企推行多供應商策略,核心目的是分散供應鏈風險、爭取成本話語權。過去,寧德時代近乎壟斷的地位,各大車企既依賴、又忌憚,且後者遠大於前者,沒有一家車企願意在關鍵動力系統的供應上受制於人。
為了擺脫單一供應商制約,車企開始主動破局,通過「自研電池+引入二線多供應商」的策略,削弱寧德時代的議價權。
不過,以瑞銀為代表的機構,對「去寧化」表達了反對意見,認為這是被新聞放大的敘事焦慮。
瑞銀指出,減少採用寧德時代產品的車企(理想、小米)獲得了大量報道,而重新採用其產品的車企(蔚來樂道、廣汽埃安)卻鮮少被提及,存在明顯的敘事偏差,且「去寧德化」已討論多年,寧德時代國內份額仍穩定在40%以上。
究竟是敘事偏差,還是供應鏈重構,尚有待於觀察。
15家車企淨利不及「寧王」一半
車企「去寧化」,既是出於產業鏈安全的考量,更是產業鏈利潤分配失衡所致。
據研究報告估算,2026上半年,15家主流上市車企合計歸母淨利潤210.48億元,不足寧德時代432.84億元淨利潤的一半。整車行業利潤率僅3.6%,寧德時代毛利率卻高達23.93%,日賺約2.4億元。電池廠喫肉、整車廠喝湯,這種格局註定難以長久。
車企低毛利的「賬」,不能簡單算在寧德時代頭上。新能源車增長放緩,價格戰卻越打越兇,車企日子普遍難過,壓力層層傳導,中小供應商受到「盤剝」。2026年年中主流車企應付賬款周轉天數均值約187天,較2025年末反而增加了23天。9月,工信部、市場監管總局聯合發文,鼓勵車企30天內付款、最長不超過60天,不得強制供應商接受商業匯票,賬期過長或投訴較多的車企將被約談。
但在‘寧王’這裏,車企平均54天就得結清貨款。寧德時代在供應鏈上的話語權太強,車企‘壓榨’供應商的那套手法,在這裏使不上勁。
誰在定義產品?
更深層的變化,是產品定義權的轉移。
過去,車企採購電池,大多選用電池廠現成規格,在材料配方、工藝標準等核心定義上幾乎沒有話語權。寧德時代曾與上汽、廣汽、一汽、東風等絕大多數車企成立合資公司,凡涉及電芯製造的環節均控股51%。車企雖獲穩定供應,卻始終無法觸及技術內核。
車企正從「買電芯」轉向「定電芯」,這是因為,續航、快充、安全、低溫性能,並非普通零部件參數,而是整車最核心的賣點。電池方案若完全掌握在供應商手中,車企所謂的技術競爭力就缺少根基。
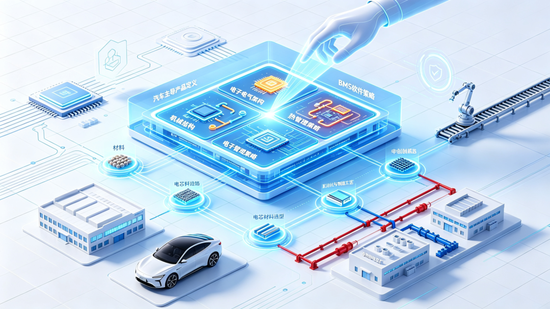
小米龍甲電池是典型樣本。小米主導產品定義,負責電池包機械結構、電子電氣架構、熱管理策略和BMS軟件策略開發,並深度參與電芯材料選型、配方設計與製造工藝,實施全流程質量管控。中創新航和欣旺達的角色,則從「方案提供者」變為「定製製造方」。
蔚來從第一代ES8起就堅持電池包自研,累計投入數十億元,建立起材料、電芯及毫秒級BMS能力,製造環節則交給欣旺達。
類似的故事,在電動二輪車領域已上演。天能、超威曾主導鉛酸電池供應,如今雅迪、愛瑪通過自研電池,將話語權收回整車廠手中。
爭議估值:成長股還是製造業
市場對寧德時代的估值體系發生系統性重估。
過去,資本市場給予寧德時代以成長股估值,邏輯是依靠技術、規模壁壘維持高市佔率與高議價能力。隨着車企自研電池、多供應商策略持續推進,這一前提受到挑戰。
截至9月17日,寧德時代TTM市盈率約16.6倍,靜態市盈率約19.6倍,市場不再為遠期成長支付高溢價,轉而按照周期製造企業框架進行定價。
中長期來看,寧德時代仍有明確增長潛力,特別是第二曲線儲能業務。今年上半年儲能電池收入532.61億元,按年大漲87.54%。儲能電池出貨125GWh,全球市佔率27.1%,按年增長81%。鈉電池9月開始交付首批解決方案,2026年底實現GWh級出貨;麒麟凝聚態電池第三季度批量交付,續航達1500公里。
海外市場方面,2026年前5月海外份額33.7%,按年提升3.7個百分點,境外業務毛利率29.97%,顯著高於國內。
寧德時代也在出手護盤。目前,寧德時代推出了總額最高為400億元的註銷式回購方案,為A股史上最大。9月11日,首次回購A股60.43萬股,耗資近2億元;9月16日再次回購309.83萬股,斥資9.47億元。這在一定程度上,提升了市場信心。
世界上沒有永久的「王」。「寧王」看似穩固的寶座,地基已經開始鬆動、搖晃。