核心觀點:
2026年9月以來人民幣匯率偏強運行,離岸價觸及6.70關口。歐央行流動性收斂步伐快於聯儲局,疊加美日聯合干預提振日元,美元強勢基礎階段轉弱。國內貿易順差推動結匯韌性,央行中間價調升釋放牽引信號但逆周期因子轉正平滑升值斜率。市場分歧如下:一是中美利差倒掛較深背景下匯率仍升值,主因經常賬戶貢獻及地緣安全溢價,且剔除通脹的中美實際利率差倒掛有限;二是升值對出口影響較小,我國對美出口份額已降至2026Q1的9%,人民幣實際有效匯率不高,近60%外貿企業匯率影響可控;三是外資對國內權益和債券配置分化。展望而言,海外流動性收斂背景下,美元下行幅度受限,但年末季節性結匯預期仍有支撐。2026年Q4人民幣或在溫和升值基調下圍繞6.60—6.75中樞雙向波動;至2027年3月末,中性情形有望運行至6.63,樂觀情形或觸及6.58。參考歷輪升值與央行逆周期調節時點,中性假設下本輪升值終點區間6.50-6.60,樂觀視角可觸及6.45。
一、如何理解本輪人民幣匯率升值?
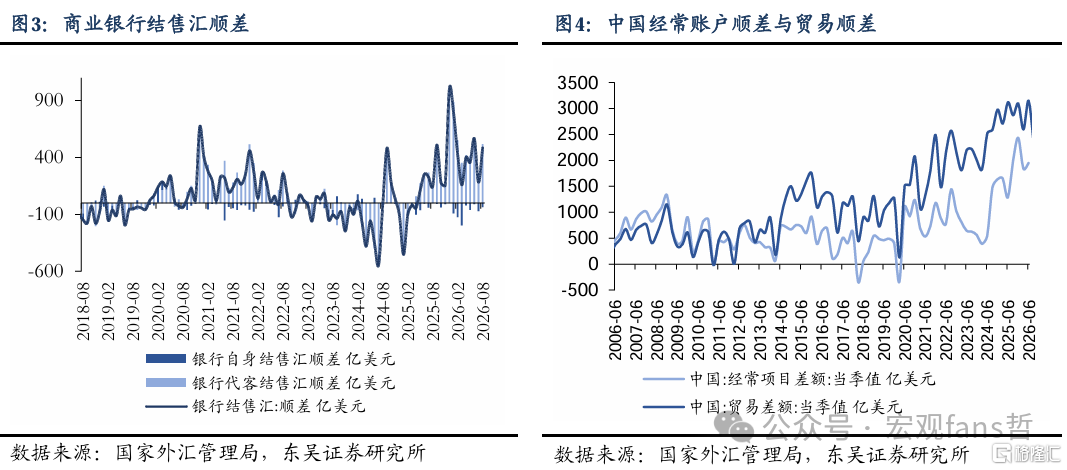
其一,美元強勢基礎轉弱,非美貨幣受提振。7月末以來美元指數自101.6回撤近3%至98.6。美日聯合干預後, 8月日本外匯儲備消耗947億美元,日元升值近7%,日元走強直接削弱美元強勢基礎。其二,外貿景氣疊加經常賬戶順差,結匯韌性延續。 2026年8月商業銀行結匯順差為485億美元,遠高於2010年以來單月均值。1—8月貿易順差累計8063億美元,遠超過去6年同期均值5200億美元;2026年Q2經常賬戶差額1951億美元,遠高於2010年以來單季均值705億美元。其三,央行中間價連續調升釋放牽引信號,但逆周期因子系統性轉正。引導升值斜率更為平滑,側面映射市場供需力量更多推動匯率走向溫和升值。
二、 人民幣基本盤:有管理的浮動匯率制+國際收支「兩順兩逆」
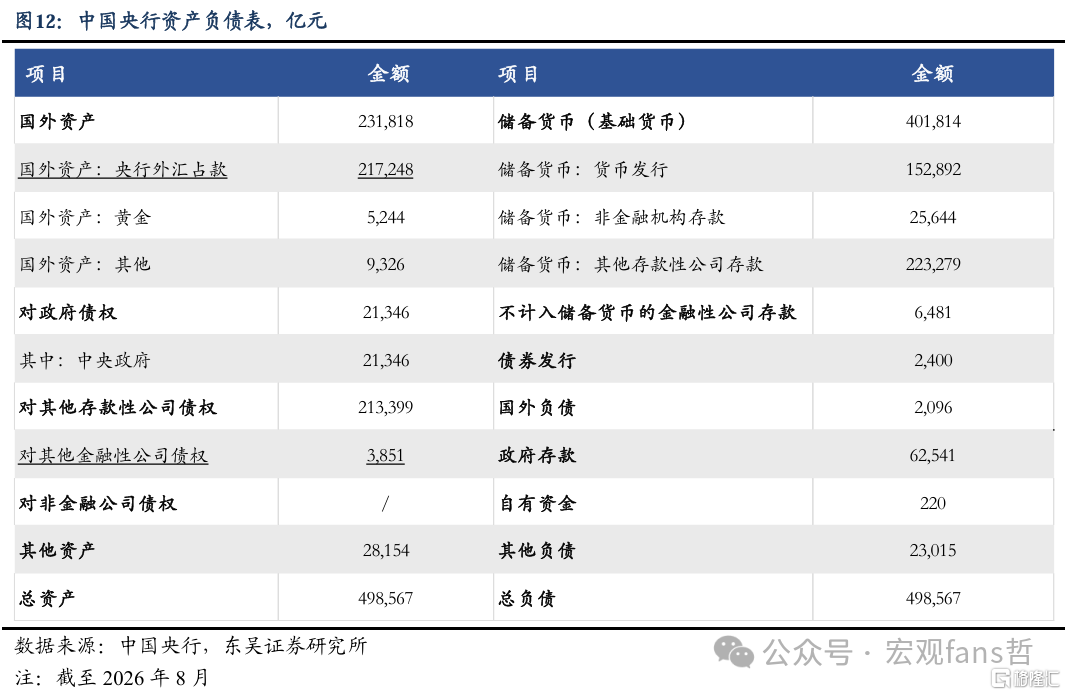
匯率可視為法定貨幣的外部價格,本質為內外經濟基本面的綜合映射。當前中國實行有管理的浮動匯率制度,國際收支呈「兩順兩逆」格局:經常賬戶順差、資本與金融賬戶逆差;貨物貿易順差、服務貿易逆差。2026年8月,央行外匯佔款餘額21.7萬億元,官方外儲3.4萬億美元。
三、本輪人民幣匯率升值的市場分歧
第一,為何中美利差倒掛下仍持續升值? 本輪人民幣升值周期未伴隨美元大幅走貶、中美利差回正或收斂,國內基本面也僅平緩復甦,主因在於全球AI資本開支高景氣下經常賬戶支撐及美元信用受損下的地緣安全溢價、中美經貿磋商進展及人民幣國際化推進提振。且中美10Y實際利率差僅約-150bp,遠小於名義利差。第二,升值是否對出口形成壓力? 對美出口份額已從2018年9月的20.7%降至2026年Q1的9.17%,出口目的地多元化;人民幣實際有效匯率仍然低估,同時外貿企業匯率對沖擴大,近60%外貿企業受匯率影響可控。央行行長潘功勝表示,中國無意通過匯率貶值獲取貿易競爭優勢。第三,外資對股債配置趨勢如何? 2023年起外資股債配置分化。2024年8月—2026年6月外資持有境內股票由2.48萬億元升至4.66萬億元;2026年1—9月外資對中債整體淨減持。2024年Q3-2026年H1,人民幣境外存款迴流與A股走強同步,但匯率升值終點往往滯後於權益高點。民間部門國際淨頭寸近一年轉正,但海外資產頭寸仍累積,私人部門對外投資收益改善。
四、多維度推演人民幣匯率本輪升值空間
第一,歷史兩輪升值周期趨勢判斷。過去兩輪升值周期極值從2018年3月的6.25至2022年2月的6.31。考慮內外經濟周期差異未顯著收斂、美元下行受限,本輪升值終點在6.50附近,樂觀可觸及6.45。第二,央行逆周期調節時點回溯後續推演。參考2017年9月與2020年10月央行下調遠期售匯外匯風險準備金率後匯率運行,按波幅均值,中性假設下終點為6.55-6.60,樂觀視角可至6.45。第三,匯率升值動力模型公式。至2027年3月末,中性視角有望觸及6.63,樂觀情形有望觸及6.58。
風險提示:(1)國際地緣摩擦超預期;(2)聯儲局加息節奏超預期;(3)國內經濟修復不及預期。
正文
1、如何理解本輪人民幣匯率升值
2026年9月國際油價超預期上行,歐日美流動性整體收斂,但人民幣匯率在此背景下呈現較強韌性,美元兌離岸人民幣匯率觸及6.70關口,9月10日盤中一度報收6.704。
1.1. 美元強勢基礎轉弱,非美貨幣受到提振
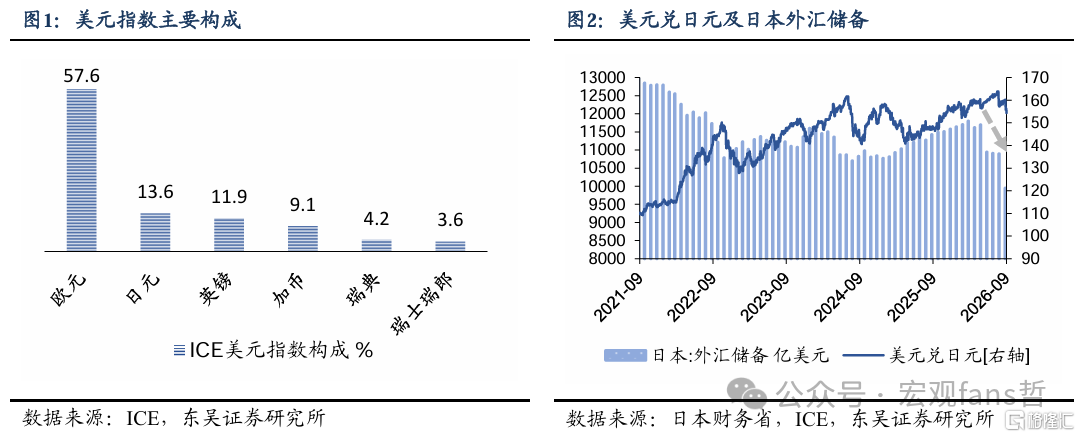
7月末至今美元流動性整體處於階段順風期,美元指數自101.6回撤近3%至98.6。同期國際油價整體反彈,Jackson Hole年會後聯儲貨政預期邊際轉鷹,美債利率中樞上移,但美元在日元干預影響下延續偏弱震盪格局。2026年7月末美元兌日元觸及164關口,隨後美日聯合實施外匯干預。2026年8月日本外匯儲備消耗947億美元,日元至今升值近7%,美元兌日元至9月12日報收153。從ICE美元指數構成來看,歐元、日元與英鎊的權重分別為57.6%、13.6%與11.9%,三者合計佔比達到83%。日元走強時,美元強勢基礎受到削弱。當前歐日央行加息節奏整體領先於聯儲局,疊加市場對美國債務可持續性擔憂升溫,美元信用受損邏輯催化,美元指數上行空間受限。
1.2. 外貿景氣疊加經常賬戶順差,企業結匯韌性延續
在升值預期下,出口商將海外留存美元收益結匯,形成正反饋循環。2026年4-8月商業銀行結匯順差分別為400.8億美元、357.9億美元、566.6億美元、182.6億美元與484.8億美元。雖較年初明顯回落,但仍遠高於2010年以來單月均值66億美元的水平。2026年1-8月,我國貿易順差累計值為8063億美元,遠高於過去6年1-8月累計貿易順差均值5200億美元。2026年Q2,國內經常賬戶差額為1951億美元,遠高於2010年以來單季度均值705億美元,與貿易順差數據趨勢整體向好。
1.3. 央行對中間價連續調升,釋放牽引信號
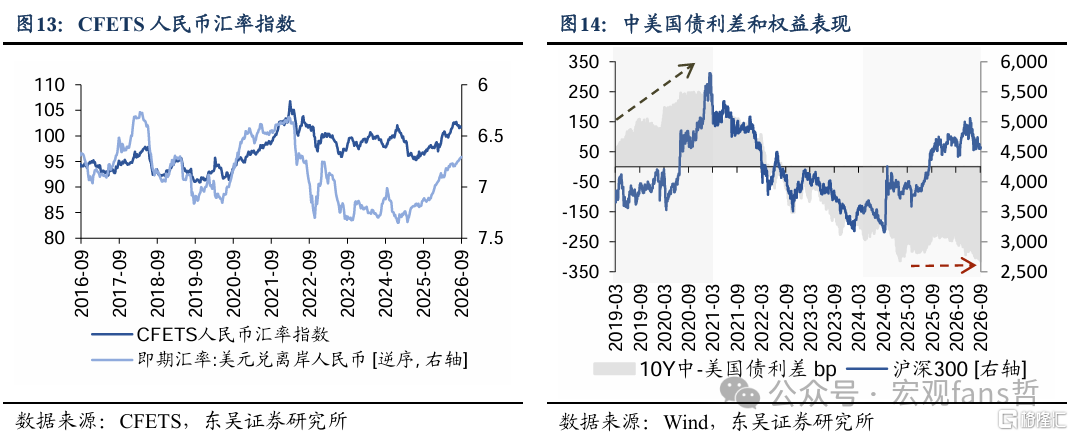
2025年4月15日-2026年9月15日,美元兌人民幣匯率中間價自7.2096運行至6.7628,央行對人民幣中間價調升幅度為4468pips。據測算,央行逆周期因子自2026年初系統性轉正,指向央行在引導匯率升值斜率往更平緩的方向運行,側面映射市場供需力量更多推動匯率走向溫和升值。
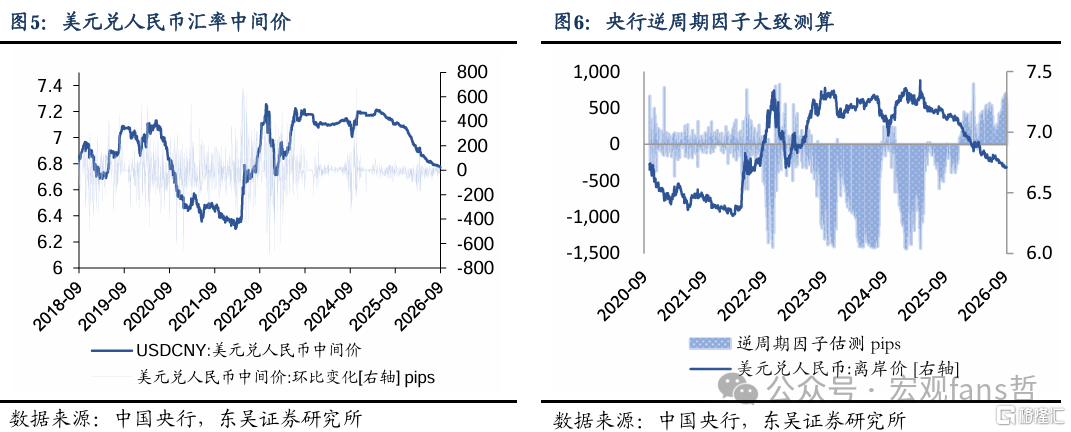
從離岸價的絕對點位來看,本輪升值周期始於2025年4月對等關稅落地後的起點7.42,2025年末美元兌人民幣匯率離岸價突破7.0,2026年2月末觸及6.82,2026年9月初觸及6.70關口。2026年4月7日至今,反映人民幣對一籃子貨幣匯率變動的CFETS人民幣匯率指數上升7.8%,但人民幣兌美元離岸匯率升值近10%。2026年2月27日,央行宣佈自3月2日起將遠期售匯外匯風險準備金率從20%下調至0,旨在應對升值速率過快,防止單邊一致預期,同時降低企業遠期購匯成本。歷史規律顯示,準備金率調降主要調節匯率短期升值斜率,中期運行方向仍取決於內外經濟周期差。至9月12日,10Y中美國債利差來到320bp倒掛的歷史高位,這側面折射了內外經濟周期差以及資本與金融賬戶逆差格局的延續。
2. 人民幣基本盤—有管理的浮動匯率制+國際收支「兩順兩逆」
匯率可以視為法定貨幣的外部價格,本質為該國經濟基本面的綜合映射。匯率的比價一定程度可反映兩國價值量的相對情況。匯率決定理論中,主流理論包括利率平價定律、國際收支定律、購買力平價理論等。利率平價理論對於匯率中短期波動解釋力更強,從利差視角到預測匯率的方向。國際收支理論則主要跟隨貿易發展而產生,討論國際收支情況與匯率的關聯性。購買力平價則認為兩國匯率水平與兩國物價情況關聯較高,但該理論更適用於長期的指引。2015年「8·11」匯改後,雙向波動常態化。人民幣受美元與聯儲局政策的外部影響,同時亦反映國內經濟預期與央行政策平衡,中美利差又是內外周期差的側面映射。
目前中國央行匯率實行有管理的浮動匯率制度。作為發展中國家,中國需要相對穩定的匯率水平以維持經濟運行的預期平穩。獨立的貨幣政策、浮動匯率制度及一定程度的資本管制,這樣的組合可以在應對海外金融危機外溢衝擊時,維護匯率穩定的同時仍保留貨幣政策對經濟的自主調控能力。
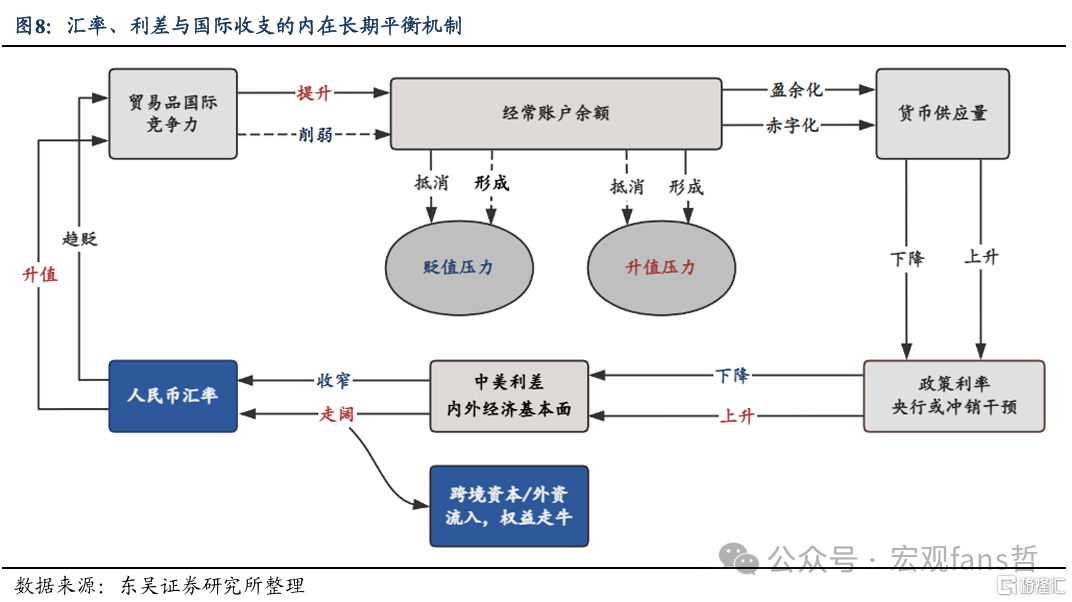
我國國際收支整體呈「兩順兩逆」基本格局。國際收支賬目表分為經常賬和資本賬。根據IMF《國際收支和國際投資頭寸手冊》第六版,國際收支平衡表是反映某個時期內一個國家或地區與世界其他國家或地區間的經濟交易的統計報表。2020年開始,我國保持「經常賬戶順差,資本與金融賬戶逆差」及「貨物貿易順差,服務貿易逆差」的格局。中國經常賬戶的順差為國際收支順差的主要來源,而貨物貿易項又是經常賬戶順差的主要拉動,所以出口創匯成為人民幣匯率支撐的重要來源。
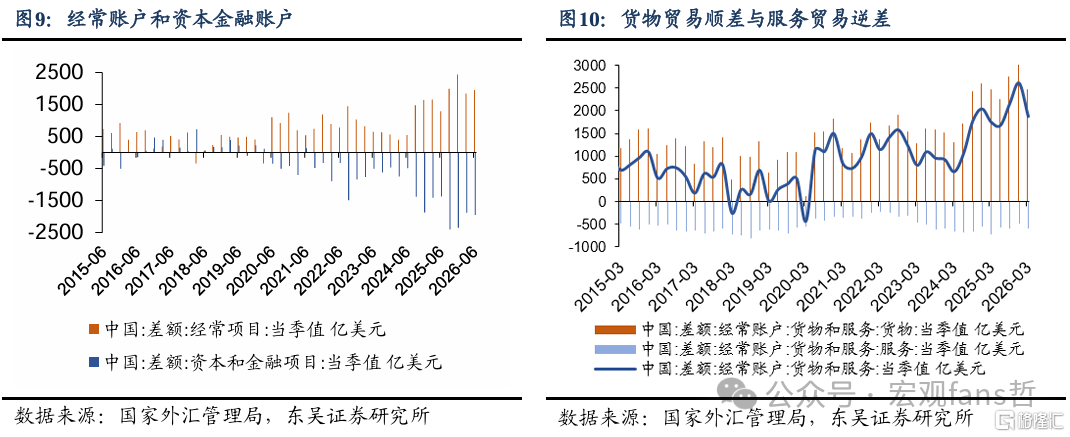
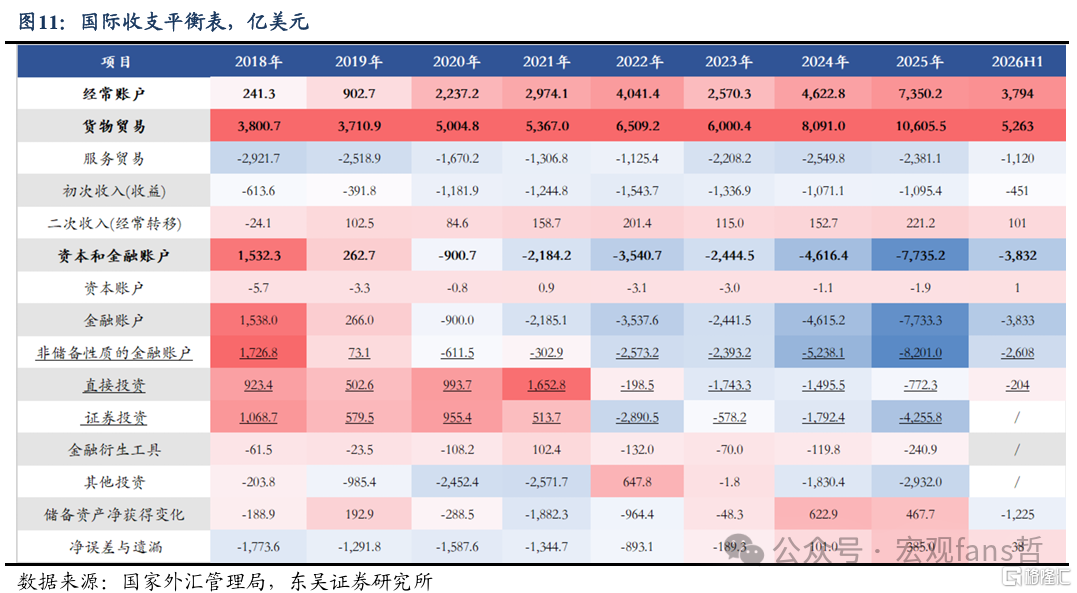
經常賬戶與國際貿易活動關聯,受本國出口景氣度影響。2020年-2025年,我國經常賬戶順差分別錄得2237億美元、2974億美元、4041億美元、2570億美元、4623億美元與7350億美元;而資本與金融賬戶呈現逆差格局,六年數據分別錄得-901億美元、-2184億美元、-3541億美元、-2445億美元、-4616億美元與-7735億美元。而經常賬戶中,貨物貿易2020年-2025年順差值分別為5005億美元、5367億美元、6509億美元、6000億美元、8091億美元和10605億美元;同期服務貿易整體呈現逆差,6年具體數據分別為-1670億美元、-1307億美元、-1125億美元、-2208億美元、-2550億美元與-2381億美元。
資本與金融賬戶主要反映跨境資本流動。其中,直接投資指「以投資者尋求在本國以外運行企業獲取有效發言權為目的的投資」,相關投資工具可劃分為股權和關聯企業債務;證券投資指「包括證券投資資產和證券投資負債」, 相關投資工具可劃分為股權和債券。通常來說,直接投資的資金流入偏中長期,而證券投資與其他投資項更多是對短期跨境資本流向的映射,類似我們提到的「熱錢Hot Money」。如外資持有境內債券和股票的變動影響短期資本流動,並與內外利差變化呈現同向趨勢。2022年-2025年,聯儲激進加息周期的開啓,中美利差倒掛程度加深,資金面臨一定流出的壓力,人民幣匯率表現承壓。2022年-2025年,我國資本與金融賬戶下的非儲備性質金融賬戶分別錄得-2573億美元、-2393億美元、-5238億美元和-8201億美元。證券投資項亦整體呈現逆差,四年數據分別錄得-2891億美元、-578億美元、-1792億美元與-4256億美元。
央行外匯佔款統計在《貨幣當局資產負債表》中,外國資產項目下的外匯資產,其變動對於負債方基礎貨幣的投放產生影響。據央行口徑,截至2026年8月,央行外匯佔款餘額為21.72萬億元。2026年8月,我國官方外匯儲備餘額為34383億美元。
3. 本輪人民幣匯率升值的市場分歧
3.1. 為何人民幣匯率在中美利差倒掛背景下持續升值?
和以往匯率升值周期不同的是,本輪升值並未伴隨美元的大幅走貶、中美利差的回正甚至倒掛程度的收斂。同時,國內經濟基本面整體呈現平緩斜率復甦格局,並非超預期強勁。這說明本輪決定人民幣匯率升值的主要邏輯在於經常賬戶的支撐、人民幣資產的真實需求、美元信用受損背景下的中國資產的地緣安全溢價。
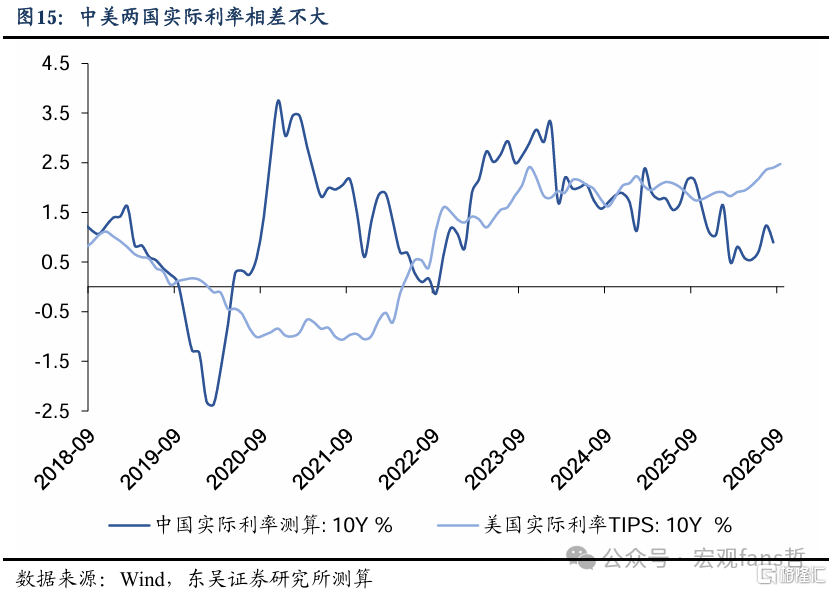
其一,2025年10月中美經貿磋商取得進展,外部經貿環境回穩,匯率風險溢價收斂。美國最高法院裁定特朗普關稅政策違法,顯著降低中國對美出口關稅成本,增強升值動能。人民幣國際化穩步推進——跨境結算比例提升、貨幣互換擴容、離岸市場工具完善,強化人民幣資產吸引力。截至2026年H1,境外主體持有的境內人民幣資產已超過11萬億元,80多個國家和地區的央行或貨幣當局已將人民幣納入外匯儲備。其二,受全球AI資本開支高景氣的推動,中國強勁的貿易順差使得結匯韌性一直維持高位。其三, 雖名義利差相差較大,但中美兩國的實際利率相差不大。至2026年9月,中美10Y實際利率的倒掛值大概為150bp,遠小於同期限兩國320bp以上的名義利差倒掛值。
3.2. 人民幣升值是否將對出口形成壓力?
人民幣升值一方面源於外貿景氣的推動,但匯率的走強對出口並不一定構成壓力。當前中國出口目的地多元化,對美出口份額下降,通脹調整後的人民幣實際有效匯率並不高。
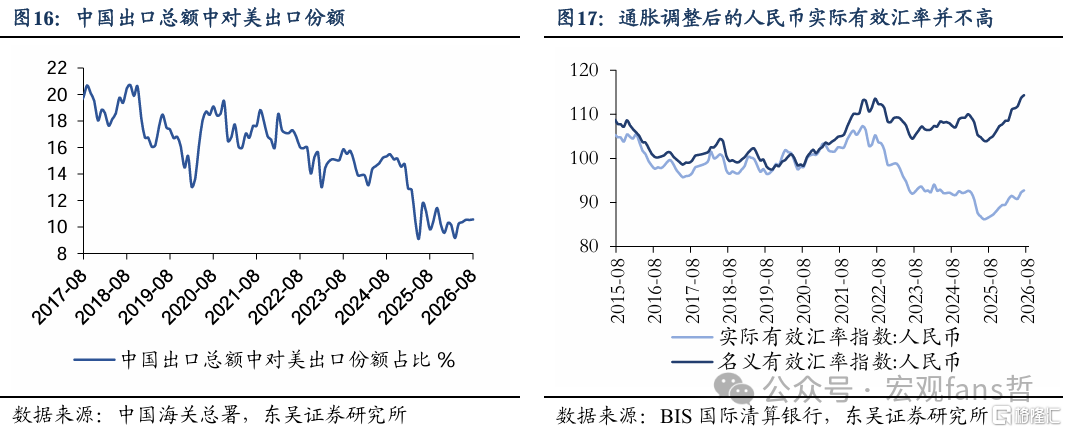
其一,我國出口中對美出口份額已從2018年9月的20.72%下降至2026年Q1的9.17%,對非美髮達經濟體及東盟等新興經濟體的出口份額抬升。出口目的地多元化降低了對單一市場的依賴,這意味着即使對美元相對升值,對整體出口的影響是較為有限的。
其二, 當前我國平衡內外通脹因素的BIS實際有效匯率指數仍然偏低,這意味着即使匯率整體走強,但由於物價水平相對海外顯著偏低,綜合下來出口商品在國際市場仍然具備較強競爭力。2026年7月人民幣實際有效匯率指數和名義有效匯率指數分別報收92.72和114.29。
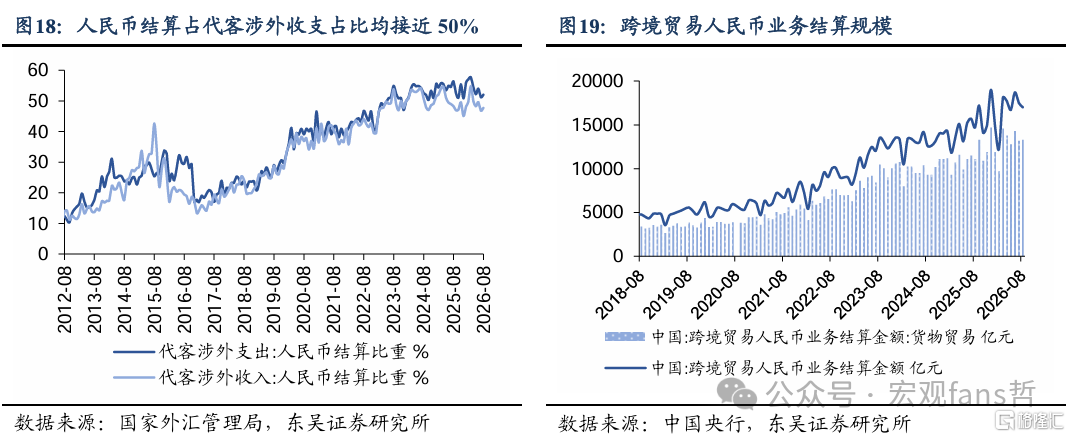
其三,多維度數據反映外貿企業匯率對沖覆蓋面正在擴大。1)2026年8月,人民幣結算佔代客涉外收支佔比均接近50%。2026年8月,涉外代客支出中人民幣結算佔比為52.07%,涉外代客收入中人民幣結算佔比為47.69%。2)2026年H1,企業利用外匯衍生品管理匯率風險的簽約規模接近1.4萬億美元,按年增長40%;企業外匯套保比率達到35.3%,比2025年全年提高5.3個百分點。3)近60%的外貿企業受匯率影響是相對可控的。2026年1—8月,貨物貿易人民幣收付總額10.36萬億元,佔同期本外幣跨境收付總額比重達三成。以外幣開展結算的,外匯套期保值的比率為30%左右。
從央行官方表態來觀察,可以判斷即使匯率溫和升值,外貿的結構升級以及企業跨境避險工具的使用將使得出口仍然維持一定韌性。2026年8月,G20召開今年第二次財長和央行行長會議,中國央行行長潘功勝在發言時提到,中國沒有必要,也無意通過匯率貶值獲取貿易競爭優勢。近年來,隨着出口結構轉型升級,企業議價能力和匯率風險管理能力不斷增強,中國貿易對匯率敏感性大幅下降。同時,外貿企業更多使用匯率避險工具,人民幣在貿易結算中佔比不斷提升,進一步降低了貿易對匯率波動的敏感性。中國實施有管理的浮動匯率制度,堅持市場在匯率形成中的決定性作用,同時防範市場「羊群效應」和非理性預期的自我強化。
3.3. 本輪升值周期外資對股債配置趨勢如何?
根據央行口徑,2023年開始,外資對股債的配置開始分化。2018年Q2-2021年Q4,外資對股債整體均呈現增配,其中境外投資者對境內股票持有金額由1.28萬億元升至3.94萬億元;境外投資者對境內債券持有金額由1.65萬億元升至4.09萬億元。2022年至2023年末,外資對股債整體減持,而權益資產的減配主要源於海外加息流動性快速收緊下國內權益市場的偏弱表現。2024年-2026年,外資對權益再度增配,2024年8月-2026年6月,境外機構和個人持有境內股票值由2.48萬億元上升至 4.66萬億元。同期,債券資產在股債蹺蹺板效應下吸引力相對下降,2025年4月-2026年4月,外資對境內債券的持有規模由4.49萬億元下降至3.16萬億元。
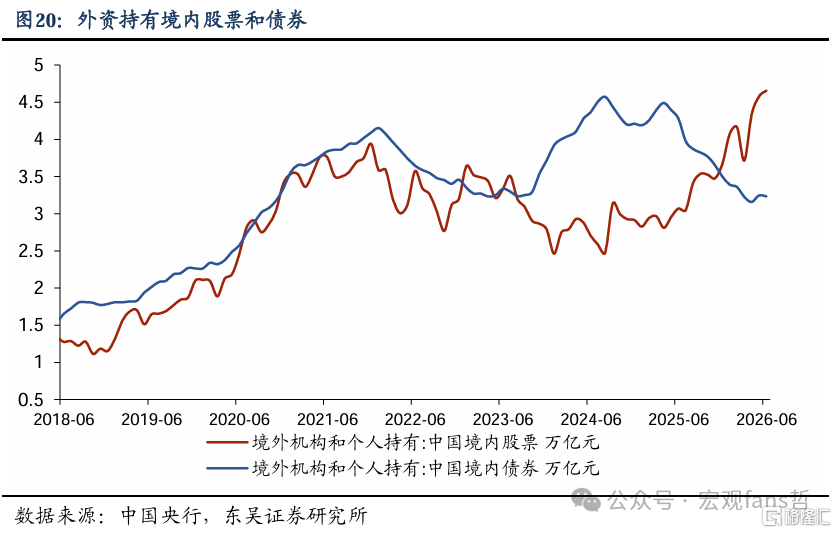
人民幣匯率和中債共同受益於國內經濟基本面的改善,從該維度理解,二者理論上呈現一定負向性。例如2017年和2020年,我們看到人民幣匯率升值與債券利率上行的共存。而近兩年開啓的本輪人民幣升值並未伴隨債券利率的大幅走高,這也側面印證國內經濟基本面仍然處於偏弱復甦格局。相反,2026年以來資產呈現股債匯共振走強格局,這與2021年時期股債匯三牛的資產演繹存在類似之處。但在2022年-2024年,美元兌人民幣匯率均一度運行至7.3關口附近,匯率的趨貶壓力又對國內央行降息空間形成約束。2026年1-9月,外資對中債整體淨減持3048億元。
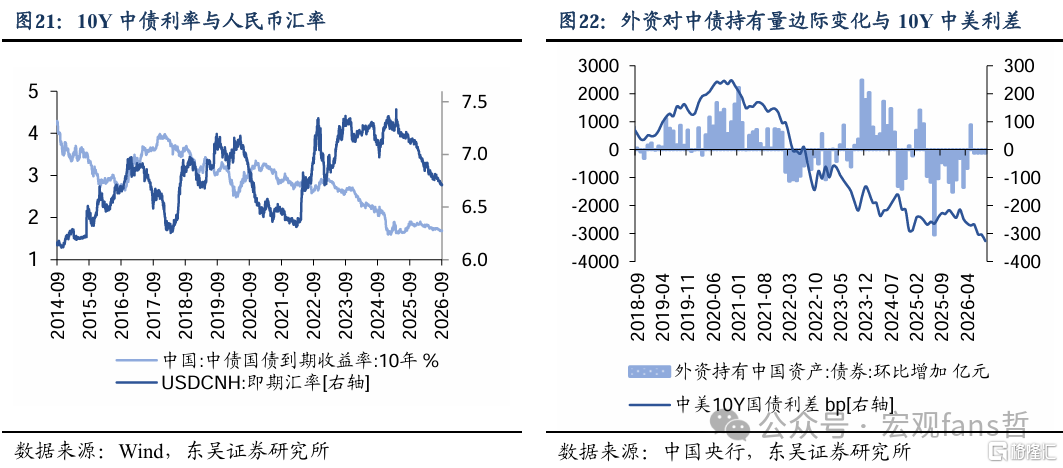
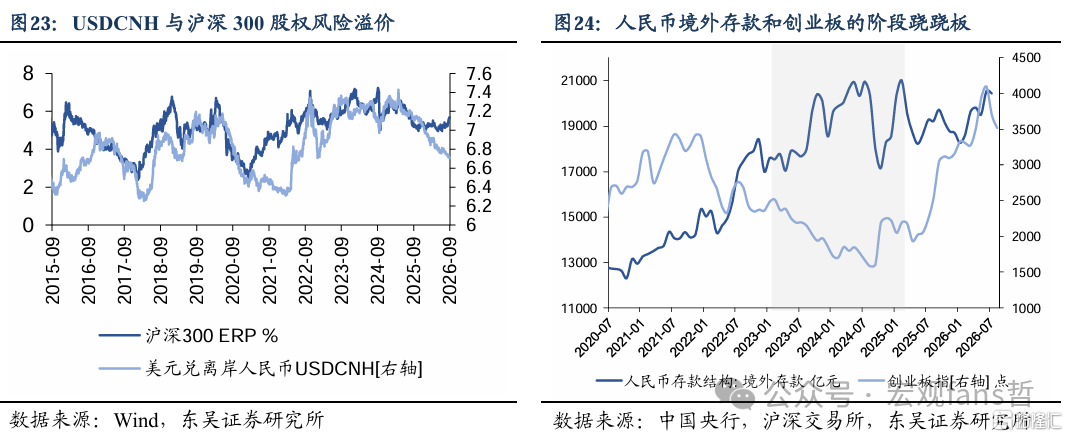
人民幣匯率與權益資產共同受益於跨境資本流動與經濟基本面景氣回暖。從歷輪周期來看,匯率和A股的運行往往順周期共振,但匯率升值終點往往滯後於權益高點。例如2017年、2020年-2021年。同時,滬深300的權益風險溢價ERP與人民幣匯率離岸價之間具備明顯的負向性。以本輪為例,2024年9月13日,滬深300ERP一度觸及7.20%,彼時A股觸底,美元兌人民幣匯率在7.0上方的趨貶區間。2024年9月-2026年H1,受益於聯儲局寬鬆周期開啓、外貿景氣和國內經濟基本面的企穩回升,A股和人民幣共振走強。從人民幣境外存款規模觀測,2021年末至2024年8月,人民幣境外存款規模由1.3萬億元上升8000億至2.1萬億元,同期A股處於偏弱運行周期。2024年Q3至2026年H1,人民幣境外存款有所迴流,同期A股走強,指向國內權益資產回報吸引力上升。
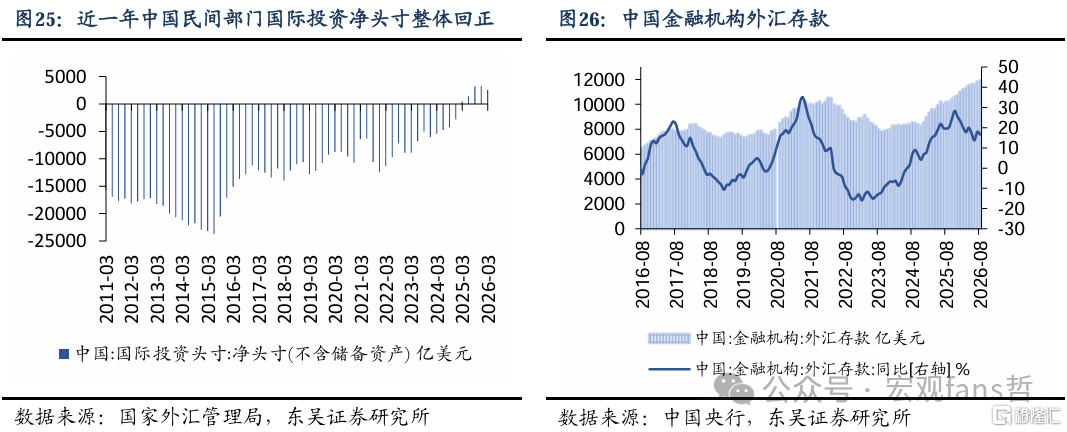
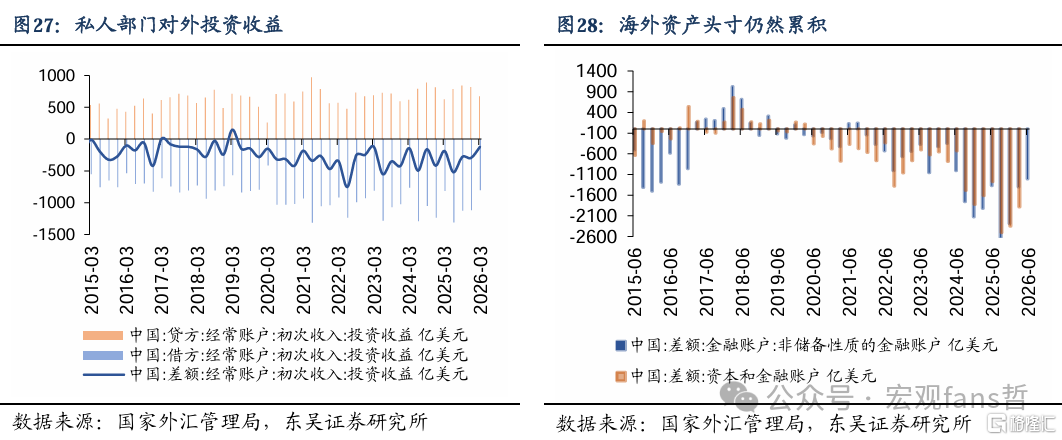
中國民間部門國際淨頭寸近一年轉正,但海外資產頭寸仍然累積,私人部門對外投資收益有所改善。從中國金融機構外匯存款來看,2023年9月-2026年8月,金融機構外匯存款從0.78萬億美元上升至1.19萬億美元。
4. 多維度推演人民幣匯率本輪升值空間
4.1. 以過去兩輪人民幣匯率運行周期進行趨勢判斷
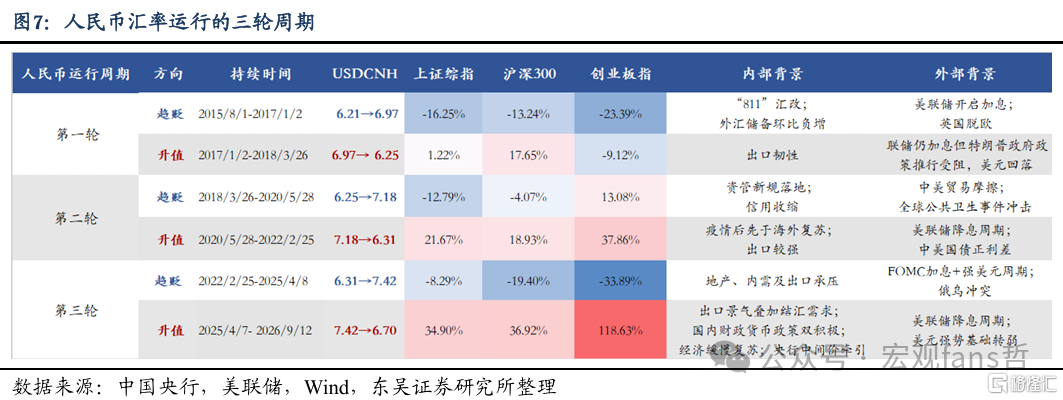
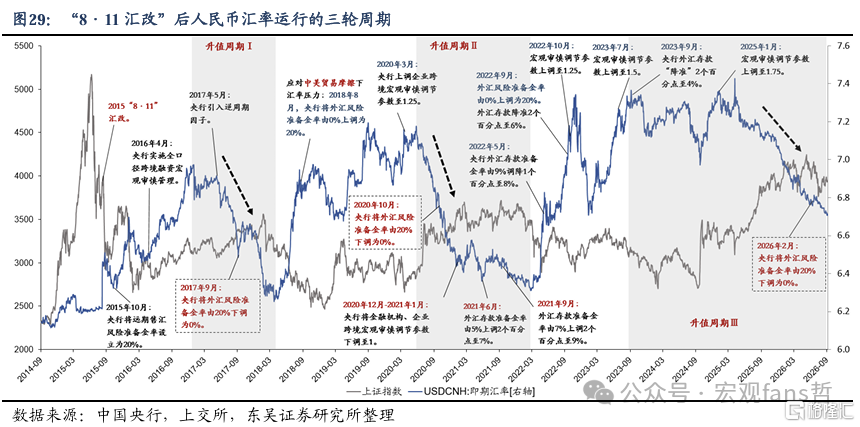
過去兩輪人民幣匯率趨貶周期的極值點位分別為2017年1月的6.97、2020年5月28日的7.18與2026年4月8日的7.42,整體呈現兩輪2000pips擴大趨勢。而從升值周期的極值點位來看,2018年3月26日的6.25到2022年2月25日的6.31,本輪升值終點最樂觀可漸進升值至6.40-6.50關口,但考慮本輪內外經濟周期差並未顯著收斂,中美利差倒掛程度仍然達到320bp,美元下行幅度受限。我們認為本輪升值終點為6.50附近,樂觀假設下可觸及6.45。
4.2. 從央行外匯逆周期調節時點看升值空間
2026 年 2 月27日,中國央行宣佈自2026年3月2日起,將遠期售滙業務的外匯風險準備金率從20%下調至0。此舉主要應對跨年時期2025年12月1000億美元商業銀行結匯順差歷史高位之下,人民幣匯率升值速率較快,為防止市場單邊一致預期的形成,央行決定降低企業遠期購匯成本,平抑短期匯率升值斜率。
回顧來看,2017年9月和2020年10月央行同樣將外匯風險準備金率由20%下調至0%。當時處於匯率升值周期的中段,且處於國內權益市場走牛的中期。2017年9月-2018年3月,美元兌人民幣匯率由6.44運行至6.25,匯率波動幅度近2000pips,2017年國內經濟基本面整體較強,當年為特朗普總統上一任期的首年,歐洲經濟偏強疊 加特朗普醫療稅改推行不暢,美國經濟預期偏弱,美元在 FOMC 加息周期下不升反降,中國出口強勁,內外積極因素支撐人民幣升值,A股處於「漂亮50」牛市周期。
2020年10月匯率在央行相同的逆周期工具調節下並未明顯走貶,至2022年2月匯率由6.68運行至6.31,波動幅度近3700pips。當時中-美國債呈現正利差,外資增配、出口持續超預期的結匯動能疊加國內經濟先於海外復甦下的盈利改善,匯率明顯升值,國內權益亦處於結構牛周期。
按波動幅度的平均值來看,以美元兌離岸人民幣衡量,中性假設下,本輪升值終點將在6.55-6.60區間,樂觀假設下,有望升值至6.45。
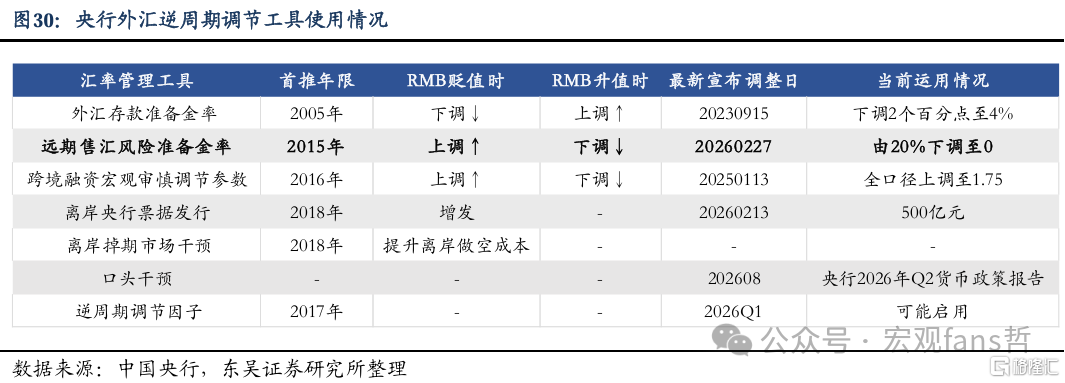
同樣,與趨貶周期對應,如果人民幣匯率短期升值壓力過大,不排除央行在適時使用以下穩外匯逆周期調節工具平抑匯率短期運行斜率:上調外匯存款準備金率、下調跨境孖展宏觀審慎調節參數、啓動逆周期因子、口頭干預等。
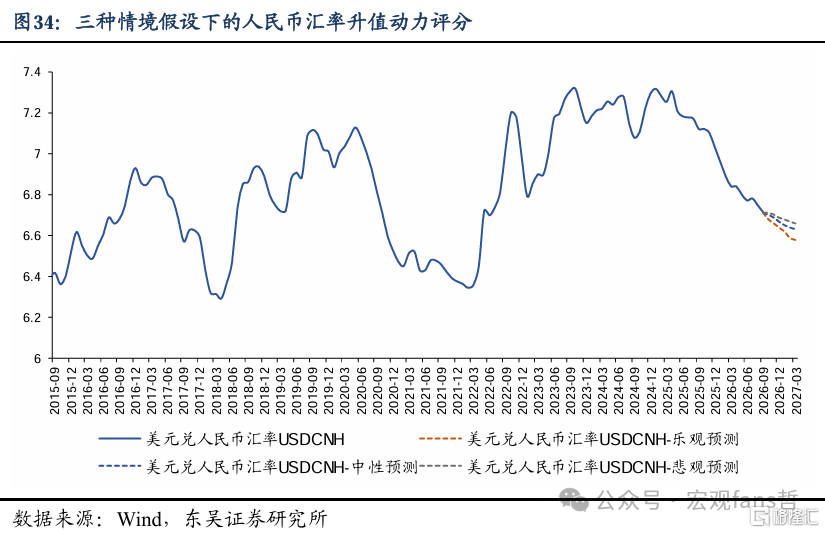
4.3. 基於人民幣升值匯率動力模型公式
外部來看,當前美債利率與美元指數走勢分化,前者更多反映聯儲局貨幣政策預期,後者更多展現與歐日經濟基本面及干預行為結果。美伊衝突持續使得全球原油庫存低位,油價中樞難系統性下行。在此背景下,8月美國勞動力市場和通脹數據整體強於預期,市場對聯儲加息概率定價提升。據最新CME FedWatch定價,2026年12月議息會議及之前累計加息50bp概率近100%。因此,在海外流動性預期整體收斂背景下,我們認為美元雖強勢基礎轉弱,但大幅下行空間亦有限。但展望至2027年上半年,美國CPI按年在高基數的背景下可能回落,因此聯儲貨幣政策緊縮的持續性大概率不及2022年。因此人民幣匯率在2027年仍有溫和升值的窗口期。
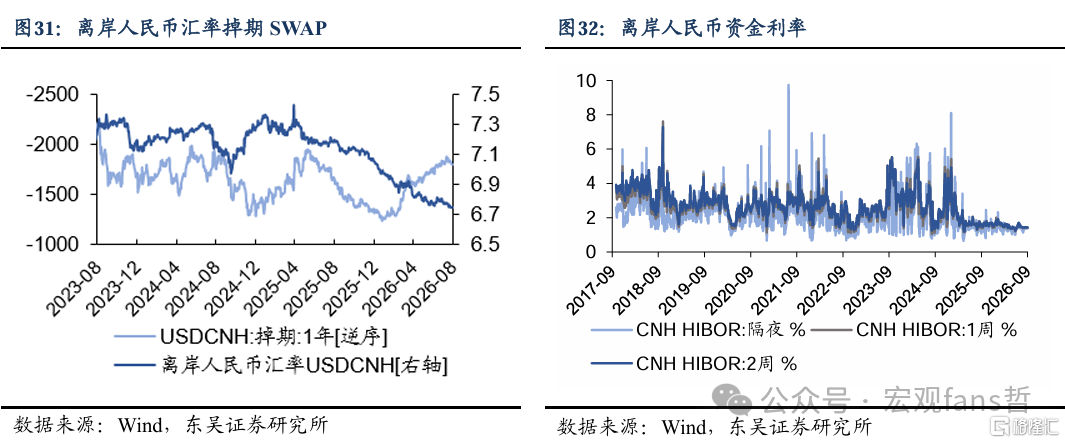
內部因素來看,結匯動能疊加地緣安全溢價仍有支撐,貿易順差推動結匯需求的走高有望對人民幣匯率形成支撐。從節奏看,四季度人民幣匯率將以「偏強運行、雙向波動」為主基調。單邊趨勢性升值的概率較低,更可能呈現階梯式上行與階段性回調交替的格局。從國際收支看,2026年上半年,我國經常賬戶順差3794億美元,其中,貨物貿易順差5263億美元,服務貿易逆差1120億美元。資本和金融賬戶逆差3832億美元;非儲備性質的金融賬戶逆差2608億美元。從驅動力的切換看,不同邏輯對人民幣匯率的定價權重已發生變化。出口景氣和經常賬戶順差對匯率的權重正在系統性上升,而金融賬戶的邊際影響力階段性下降,尤其是利差驅動的證券投資。出口韌性和經常賬戶順差將繼續提供支撐,但中美利差和金融賬戶逆差將限制升值空間。近半年央行逆周期因子整體為正,指向市場力量仍偏向溫和升值。年末需觀察季節性結匯與海外流動性收斂的博弈,預計匯率圍繞6.6-6.75中樞雙向波動。從政策視角看,央行「控速率、不控方向」的立場為人民幣將提供有序升值的制度保障。
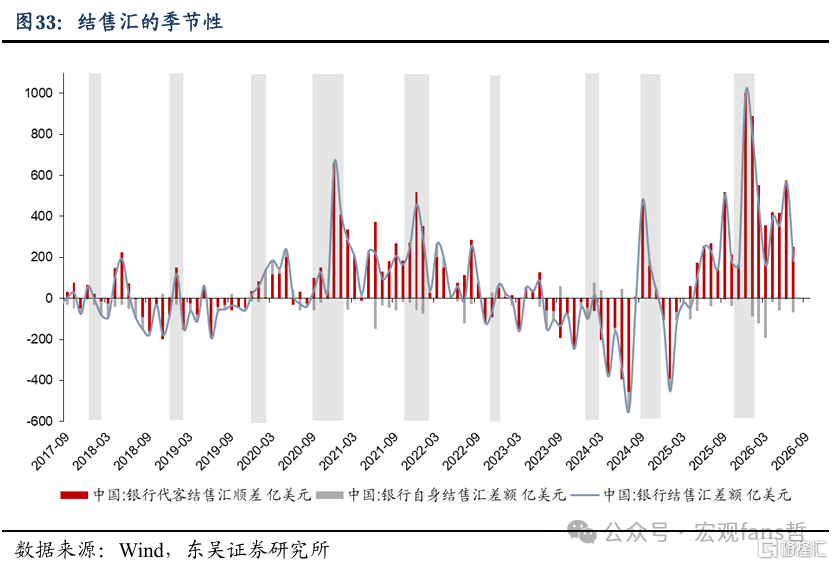
供需視角來看,企業結匯規模在匯率6.7-7.0關口已有集中釋放,預計2026年年末結匯需求將弱於2025年末。站在2026年9月中旬時點,我們認為未來半年人民幣匯率仍有溫和升值空間,至2027年3月末,中性情形下美元兌人民幣離岸匯率有望運行至6.63關口,樂觀情形下有望觸及6.58。
風險提示:
(1)部分數據源於海外機構預測,可能存在誤差;
(2)高油價可能影響全球工業生產活動,對全球經濟需求形成抑制;
(3)美伊地緣因素提升聯儲局貨幣政策不確定性,對全球流動性造成擾動。
注:本文來自東吳證券發布的《如何看待本輪人民幣匯率升值空間?》,報告分析師:蘆哲 S0600524110003,李沛 S0600526080003