摘要
報告期內COMEX貴金屬承壓回調,COMEX銅衝高回落、周度收跌,金銅比延續回落。價格方面,COMEX黃金主力合約收於4390.0美元/盎司,周度下跌1.95%;COMEX白銀主力合約收於65.02美元/盎司,周度下跌2.69%;COMEX銅主力合約收於6.523美元/磅,周度下跌2.34%,周內一度衝高至6.87美元/磅附近後大幅回落。宏觀層面,美國8月PPI按年上漲5.4%超出預期,核心CPI按月上漲0.3%、為4月以來最大單月漲幅。通脹黏性與高油價構成了聯儲局政策利率維持在高位的基礎,10年期美債收益率升至4.96%創年內新高;歐洲央行年內第二次加息,全球主要經濟體政策立場同步偏緊。產業層面,白宮精煉銅關稅決定陷入停滯,市場對關稅落空的擔憂升溫,CL價差繼續收窄,銅價回吐前期關稅政策投機溢價;銅精礦TC降至-211.50美元/噸再創歷史新低,礦端約束延續;銅價回調後國內下游點價補庫明顯放量,三大交易所庫存合計小幅下降,但國內現貨庫存周內轉為小幅累積。地緣層面,中東衝突蔓延至紅海,沙特能源設施遇襲、曼德海峽航運風險上升,成為油價與通脹預期的主要擾動源。
核心關注
一、事件速覽
1、核心通脹按月反彈,利率高位運行成常態
通脹數據偏強:9月10日公布的美國8月PPI按年上漲5.4%,高於預期的5.3%和前值4.7%,按月上漲0.4%;核心PPI按年上漲4.6%,較前值4.2%走闊,其中柴油價格按月上漲24.1%,貢獻了當月最終需求商品價格漲幅的逾三分之一。9月11日公布的8月CPI按年上漲3.4%,持平預期與前值,按月上漲0.4%符合預期;核心CPI按月上漲0.3%,超出市場預期的0.2%,為4月以來最大單月漲幅,按年漲幅則自2.5%回落至2.4%、為2021年3月以來最低。核心通脹按月超預期主要由無線電話服務、酒店住宿等分項驅動,整體通脹反彈則受能源價格推動。
收益率與匯率壓制:即使短期決策落地,在通脹尚未完全迴歸2%目標前,聯儲局利率路徑整體難以轉向大幅寬鬆。10年期美債收益率(4.96%)與2年期美債收益率(4.63%)處於年內高位區,美元指數在99關口維持韌性,壓制金屬板塊短期估值。
2、歐洲央行年內第二次加息,全球政策立場同步偏緊
9月10日,歐洲央行宣佈將三大關鍵利率各上調25個點子,存款便利利率、主要再孖展利率及邊際貸款利率分別升至2.50%、2.65%和2.90%,為年內第二次加息。聲明援引中東衝突持續製造通脹壓力,強調通脹將在較長時間內顯着高於目標水平;行長拉加德表示整體通脹預計於2027年底前後迴歸目標附近,市場維持對歐洲央行2026年內再加息一次的預期。歐元區8月CPI按年上漲3.3%,創2023年9月以來新高。主要經濟體政策立場同步偏緊,全球流動性環境對金屬估值的壓制延續。
3、白宮精煉銅關稅決定停滯,銅價衝高回落回吐投機溢價
政策層面:據路透社報道,兩名知情人士稱白宮尚未就精煉銅關稅作出決定,官員們正在權衡銅價上漲推高製造成本與鼓勵國內採礦之間的利弊。消息公布後,市場對關稅落空的擔憂升溫,CL價差繼續收窄,全球銅價回吐前期積累的關稅政策投機溢價。
行情層面:COMEX銅主力合約9月11日收於6.523美元/磅,周度下跌2.34%;周內先揚後抑,9月9日至10日一度衝高至6.87美元/磅附近,關稅停滯消息發酵後9月11日單日回落逾4%;9月14日進一步回落至6.511美元/磅。LME三個月期銅9月11日收於14226美元/噸,周度下跌1.06%,9月14日收於14024.5美元/噸。
4、中東衝突蔓延至紅海,國內8月出口與通脹數據回升
地緣層面:報告期內中東衝突明顯升級——沙特阿美石油設施再度遇襲,美軍打擊哈爾克島附近伊朗目標並摧毀多艘伊朗原油運輸船,也門胡塞武裝奪取紅海戰略要地並於9月11日完成對曼德海峽的控制,沙特東西輸油管道多段遭襲後預防性關閉。受此影響,國際油價創7月以來新高,WTI一度升至109美元/桶附近,INE原油周度上漲18.56%,能源通脹預期成為本輪加息定價的重要推手。
國內層面:按美元計,8月中國出口按年增長25%、進口按年增長28.2%,貿易順差1190.9億美元,人工智能基礎設施相關高科技元器件需求是主要支撐。8月CPI按年上漲0.8%,漲幅較上月擴大0.3個百分點,其中能源分項按年漲幅自0.6%跳升至4.1%;PPI按年上漲3.8%,兩項指標按月均由降轉漲,輸入性通脹因素有所顯現。此外,國家發改委9月10日發布關於重要工業品低價無序競爭成本覈算有關事項的通知。
二、驅動與約束因素分析
1、貴金屬:高利率環境壓制短期表現,中長期配置邏輯未改
短期看,核心通脹按月超預期與高油價共同推高高利率維持預期,美元與實際利率維持高位,貴金屬承壓回調。然而,市場對階段性緊縮政策已有較為充分的定價,隨着決策落地,政策路徑若未超越市場預期,不排除出現階段性的利空消化完畢。中長期支撐維度依然明確:8月全球黃金ETF淨流入121噸,為歷史第二高單月規模;中國央行8月末黃金儲備2386.6噸,按月增加20.3噸,連續22個月增持;COMEX黃金非商業淨多持倉在價格回調中保持穩定。白銀方面,現貨供需整體維持平衡,價格跟隨黃金波動且振幅更大。
2、宏觀層面的約束變量
一是聯儲局決議後的常態化政策路徑指引:若後續點陣圖或決策層表態指向偏緊立場延續,高利率定價發酵可能對貴金屬與銅價形成階段性擾動。二是油價向通脹的傳導:中東局勢演變下,沙特輸油管道與曼德海峽航運風險尚存,油價高位運行持續向通脹預期回灌,壓縮主要央行的寬鬆空間。三是美國財政與債務因素:財政部將10-20年期國債回購規模上限提升至60億美元,但美債價格延續走弱,顯示長端利率壓力難以單純依靠回購完全平抑。
3、銅產業:關稅溢價回吐與基本面支撐並存
政策溢價回吐:前期銅價的核心矛盾是關稅預期下的全球庫存流動性收緊——美國佔據全球顯性庫存七成以上份額。廣發期貨指出,該矛盾的化解路徑包括非美地區庫存降至極低水平後虹吸效應減弱,或關稅政策提前落地、落空;從當前政策預期與CL價差看,關稅落空概率上升,美國投機補庫驅動將減弱,價格波動可能加劇。LME銅Cash/3M已轉為貼水10.4美元/噸,註銷倉單比例下滑,顯示非美地區現貨緊張程度邊際緩和。
原料端約束延續:鋼聯銅精礦TC指數9月11日報-211.50美元/噸,周降9.94美元/噸,再創歷史新低;8月中國銅礦進口250.8萬噸、按年下降9.1%,1-8月國內廢銅產量按年下降6.35%,礦端與廢銅供應約束共存。8月國內電解銅產量114.7萬噸,按月上升1.79%、按年下滑2.09%;SMM預計9月產量按月或下滑0.67%(第三方預估)。
需求端韌性顯現:銅價回調後,國內下游點價補庫明顯放量,9月10日夜盤至11日早盤部分中大型精銅杆企業成交量接近近三個月當日新高;截至9月10日,電解銅杆開工率61.49%,周按月回升2.36個百分點。三大交易所庫存合計98.6萬噸,周按月下降0.7萬噸;但需注意,國內電解銅現貨庫存9月14日報10.2萬噸,周內由去化轉為小幅累積,旺季需求的持續性仍待驗證。
金屬品種其他重要數據事件周度速覽
1、貴金屬:加息定價升溫,價格承壓回調
價格表現
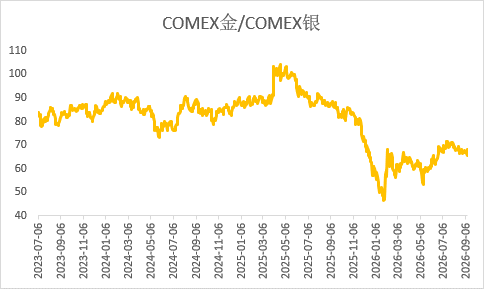
COMEX黃金主力合約9月11日收於4390.0美元/盎司,較9月4日下跌1.95%;周內9月9日一度反彈至4447.2美元,隨後兩個交易日回落,周內最低4333.0美元;倫敦金收於4347.52美元/盎司,周度下跌1.87%,回調過程中守住4300美元關口。
COMEX白銀主力合約9月11日收於65.02美元/盎司,較9月4日下跌2.69%;周內最高68.98美元、最低63.15美元,周中受銅價回落拖累單日跌幅較大;金銀比9月11日報67.52,較9月4日的67.00小幅回升。
滬金主力合約9月11日收於942.08元/克,周度下跌2.47%;滬銀主力合約收於15586元/千克,周度下跌4.09%。
圖1:COMEX金/COMEX銀
數據來源:Wind
庫存變化
報告期內COMEX黃金庫存減少905.13千克至850634.58千克(約2734.9萬盎司);COMEX白銀庫存減少45318.61千克至10489399.68千克。
SHFE黃金庫存減少15千克至114843千克(約114.84噸);SHFE白銀庫存增加724千克至1407505千克(約1407.51噸),處於近一年多高位附近,國內白銀供應總體較為寬鬆。
持倉與資金流向
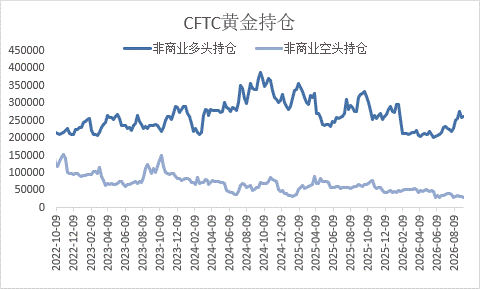
9月11日當周,COMEX黃金非商業多頭持倉26.10萬手,周增522手;空頭持倉2.90萬手,周減3314手;淨多持倉23.20萬手,周增3836手,價格回調中投機淨多不降反升。9月8日當周,COMEX白銀投機淨多持倉2.47萬手,周減500手。
截至9月11日,全球最大SPDR黃金ETF持倉約1047噸,周度減少4.6噸;SLV白銀ETF持倉約15316噸,周度減少22.5噸,資金流出規模相對有限。8月全球黃金ETF淨流入121噸,為歷史第二高單月規模,歐洲與北美地區分別流入超過50噸。
中國央行8月末黃金儲備約2386.6噸,按月增加20.3噸,連續22個月增持,增持規模進一步擴大。
圖2:COMEX黃金持倉
數據來源:Wind
2、銅:關稅預期降溫,價格衝高回落
價格表現
COMEX銅主力合約9月11日收於6.523美元/磅,較9月4日下跌2.34%;周內先揚後抑,9月9日至10日衝高至6.87美元/磅附近,關稅停滯消息發酵後9月11日單日回落逾4%;9月14日收於6.511美元/磅,延續回落。
LME三個月期銅9月11日收於14226美元/噸,周度下跌1.06%;9月9日收於14812美元/噸為周內高點,9月14日收於14024.5美元/噸。
滬銅主力合約9月11日收於108990元/噸,周度上漲0.19%,周內一度觸及112330元/噸新高;滬銅周均持倉量58.03萬手,周按月增加1.83%,周均成交量22.70萬手,周按月增加26.23%。
精礦供給
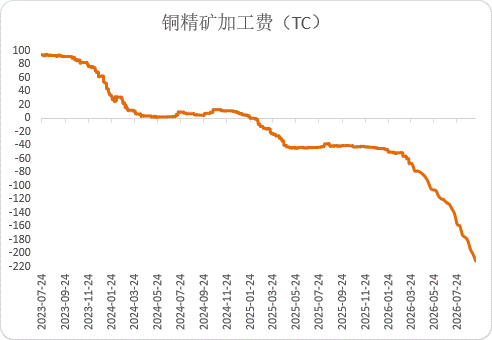
鋼聯銅精礦TC指數9月11日報-211.50美元/噸,周降9.94美元/噸,再創歷史新低;SMM現貨TC報-211.70美元/幹噸。
2026年1-6月全球銅礦產量1136.3萬噸,按年下降0.87%;智利1-6月產量248.09萬噸,按年下降6.49%,7月智利銅產量按年下降9.4%;祕魯1-6月產量136.24萬噸,按年增長1.94%。
8月中國銅礦進口量250.8萬噸,按年下降9.1%,1-8月累計進口1949.2萬噸,按年下降2.8%;截至9月11日,國內主流港口銅精礦庫存79.81萬噸,按月小幅增長。
俄羅斯烏多坎銅業正式啓動溼法銅(SX-EW)量產,年產能15萬噸,二期項目投產後產量預計提升35%左右。
精銅供應
8月國內電解銅產量114.7萬噸,按月上升1.79%,按年下滑2.09%;8月部分冶煉廠檢修結束、產量恢復,但陽極板緊張仍使檢修影響量較大;SMM預計9月產量按月或下滑0.67%(第三方預估)。
1-8月國內廢銅產量153.15萬噸,按年下降6.35%;1-7月廢銅進口量130.73萬噸,按年增長14.67%,廢銅與銅礦供應約束共存。
8月中國未鍛軋銅及銅材進口量38.2萬噸,按年下降11.2%,1-8月累計進口329.7萬噸,按年減少6.7%;國內電解銅現貨進口轉為盈利,洋山銅溢價回升。
庫存分佈
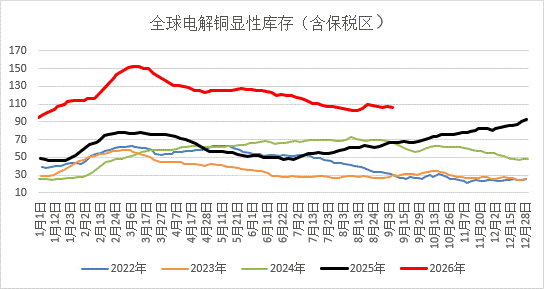
截至9月11日,三大交易所銅庫存合計98.6萬噸,周按月減少0.7萬噸,其中上期所庫存減少0.8萬噸至5.5萬噸,LME庫存微增至23.4萬噸,COMEX庫存增加0.1萬噸至69.6萬噸;上海保稅區庫存3.1萬噸,周按月減少0.2萬噸。
本周LME周度平均庫存23.57萬噸,周按月增加0.50%;COMEX周度平均庫存76.75萬短噸,周按月增加0.50%,累庫速度較前期放緩。
截至9月10日,SMM全國主流地區銅庫存8.75萬噸,周按月減少0.14萬噸;鋼聯中國電解銅現貨庫存9月10日報9.7萬噸,9月14日報10.2萬噸,周內由連續去化轉為小幅累積。
圖3:全球精煉銅顯性庫存(含保稅區)
數據來源:鋼聯數據
圖4:銅精礦加工費
數據來源:鋼聯數據
價差與持倉
關稅停滯預期下CL價差繼續收窄;LME銅Cash/3M轉為貼水10.4美元/噸,註銷倉單比例下滑;華東現貨升水期貨65元/噸,較前期明顯回落;國內精廢價差9月11日報3210元/噸,明顯收窄至中等水平。
9月8日當周,COMEX銅非商業淨多持倉9.25萬手,周增11607手,增幅14.35%;COMEX銅總持倉29.75萬手,周增5.25%。9月4日當周,LME投資基金淨多持倉4.58萬手,周減2498手,降幅5.17%。滬銅總持倉按月減少27760手至109.88萬手(雙邊)。
下游需求
截至9月10日,電解銅杆開工率61.49%,電纜開工率63.71%,周按月分別上行2.36個百分點、下降2.56個百分點;銅價回調後,部分中大型精銅杆企業於10日夜盤至11日早盤加大點價量,整體訂單量明顯增加,成交量接近近三個月當日新高。
1-7月中國精煉銅表觀消費946.29萬噸,按年增長1.96%;終端消費960.16萬噸,按年增長4.10%。1-6月全球精煉銅消費1427萬噸,按年增長2.00%。
9月家用空調排產975萬台,按年下降7.7%;9月冰箱排產852萬台,按年下降2.3%。
1-7月新能源汽車產量901.43萬輛,按年增長9.79%;1-7月光伏新增裝機按年下降61.29%,風電下降12.91%。
相對比價
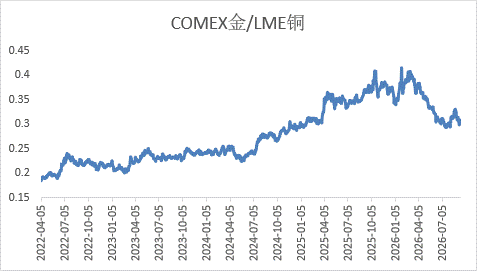
COMEX金/LME銅比價9月9日報0.3002,9月11日報0.3086,較9月4日的0.3114延續回落態勢。本期貴金屬在加息預期重定價下承壓回調,銅價在關稅溢價回吐與基本面支撐的對沖下衝高回落,兩者跌幅相近,金銅比整體延續8月末以來的收斂格局。
圖5:COMEX金/LME銅比價
數據來源:鋼聯數據
後續關注及風險提示
銅市場
後續重點關注四條主線:一是白宮精煉銅關稅的最終裁定及CL價差演繹,關稅落地、延後或落空將分別對應不同的庫存再分配路徑與區域定價邏輯,政策明朗前價格波動可能加劇;二是LME現貨升貼水與註銷倉單變化,Cash/3M轉貼水後非美地區現貨緊張格局是否進一步緩和;三是國內旺季需求的驗證節奏,下游點價補庫放量的持續性、現貨庫存由去化轉為小幅累積後的方向是核心觀測點;四是TC擊穿-210美元/噸後冶煉端虧損的演化,以及聯儲局決議公布後聯儲局常態化政策基調對美元與實際利率的指引。
貴金屬市場
重點關注決議公布後市場的中長期政策路徑指引:關注決策層對通脹趨勢的表態與點陣圖所揭示的終點利率——若政策路徑未展示超預期緊縮,市場可能步入利空消化階段;若連續緊縮信號明確,貴金屬短期仍可能面臨震盪壓制。此外,跟蹤美國8月零售銷售數據、中東局勢對原油及通脹預期的擾動,以及黃金ETF與央行儲備等配置資金的增減持動態。
風險提示
聯儲局後續政策信號偏鷹;中東局勢升級推高油價並向通脹傳導;美國精煉銅關稅政策出現反覆引發庫存再分配波動;國內旺季消費改善不及預期;長端美債收益率高位運行壓制金屬估值。