當一家原本高度依賴光伏設備的公司,開始把越來越多的資源押注到AI基礎設施相關的硅光製造設備上,市場需要關注的已經不只是「行業有沒有增長」,而是這場轉型究竟能不能改變公司的盈利模式。
近日,羅博特科正式通過港交所聆訊,標誌着這家已在深交所創業板上市的智能製造設備廠商正式開啓「A+H」雙資本平台的佈局進程。
作為國內光伏自動化設備領域的老牌參與者,羅博特成立於2011年,隨着光伏產業進入產能過剩周期,公司傳統業務收入持續下滑,盈利能力也有所承壓。而與此同時,公司通過多年佈局並最終完成對德國硅光設備企業ficonTEC的全資收購,將業務觸角伸向高速光通信、硅光芯片、CPO等與AI基礎設施密切相關的新興領域。
面對光伏寒冬的業績陣痛與硅光藍海的增長潛力,羅博特科能否重塑盈利韌性,並在AI時代的半導體裝備浪潮中成功突圍?
業務雙輪切換:光伏承壓,硅光加速
智通財經APP了解到,羅博特科以光伏智能製造設備業務起家,核心產品包括光伏電池生產自動化設備、完整生產線解決方案以及以R2Fab MES平台為核心的智能製造系統,主要服務於下游光伏電池製造商。
據灼識諮詢數據,按2025年收入計算,公司在智能光伏電池自動化製造設備領域排名全球第五,市場份額約2.6%。
然而受全球光伏行業產能過剩、需求放緩的影響,公司光伏業務近年承壓明顯,收入規模從2023年的14.9億元人民幣大幅下滑至2025年的4.33億元,自動化設備銷量從1932台銳減至110台,成為拖累公司整體業績的主要因素。
儘管銷量下滑,但公司光伏設備的平均售價持續提升,從2023年的74.9萬元/台上漲至2025年的130.2萬元/台,主要得益於海外市場尤其是印度市場的收入佔比提升,海外市場更高的定價水平部分對沖了國內需求的萎縮。
與此同時,公司也在通過推廣高附加值的設備升級改造項目、拓展海外新興市場來平滑光伏周期的波動,截至2026年6月,公司在手的印度光伏訂單合約價值約1億元,預計將於年內確認收入。
真正支撐公司長期成長邏輯的,是2025年完成全資收購的德國ficonTEC所帶來的硅光業務。通過兩步走的收購架構,羅博特科在2025年5月完成了對ficonTEC的100%控股,正式切入硅光智能製造設備這條高景氣賽道。
硅光業務主要包括硅光器件的組裝設備與測試設備,覆蓋硅光製造的核心工序,下游客戶以全球數通、電信領域的頭部廠商為主,受益於AI算力擴張對高速光互連的爆發式需求。按2025年收入計算,公司在硅光智能製造設備領域排名全球第一,市場份額達到20.5%,技術壁壘和行業地位顯著高於光伏業務。
從收入貢獻來看,2025年硅光業務實現收入4.39億元,佔總營收的46.3%,幾乎與光伏業務持平;到2026年前四個月,硅光業務收入佔比進一步提升至65.8%,已經取代光伏成為公司第一大收入來源。2026年上半年,硅光業務收入更是按年增長952.2%,進入量產交付的爆發期。
從技術協同來看,光伏與硅光兩大業務共享運動控制、機器視覺以及軟件工廠集成三大核心技術。光伏業務積累的Robo Vision、Robo DeepVision自研機器視覺平台 可複用至硅光設備,用以替代第三方軟件並降低許可成本;而硅光業務擁有的 納米級高精度運動控制技術及 PCM 軟件則能反向賦能光伏設備的升級,提升其控制精度,形成了一定的雙向協同效應。
但需要客觀看待的是,兩大業務的市場邏輯、成本結構、客戶群體和供應鏈體系存在顯著差異:光伏客戶集中於中國內地和印度,以標準化設備為主,受行業周期影響大;硅光客戶遍佈全球,以定製化設備為主,技術迭代快但增長確定性強。
目前,ficonTEC的整合仍處於早期階段,雙方在供應鏈、銷售渠道、產品研發層面的協同效應尚未完全釋放,且硅光業務部分項目仍處於生產測試階段,尚未達到收入確認的驗收里程碑,短期仍面臨交付周期長、固定成本高的壓力。
此外,公司實控人戴先生對ficonTEC作出了2025至2027年累計淨利潤不低於5810萬歐元的業績擔保,補償上限為10.12億元人民幣,一定程度上為收購風險託底,但最終能否完成業績承諾仍存在不確定性。
硅光放量帶動盈利修復,轉型仍面臨多重考驗
從財務表現來看,2023年和2024年公司分別實現淨利潤7950萬元和6320萬元,保持盈利狀態;而2025年受光伏行業深度調整、收購ficonTEC後無形資產攤銷及運營費用增加的雙重影響,全年淨虧損4500萬元;2026年前四個月虧損進一步擴大至7470萬元,主要源於光伏業務持續低迷以及硅光項目尚未到驗收節點,固定成本持續投入。
進入2026年上半年,公司業績出現拐點,截至6月30日公司實現淨利潤625萬元,扭虧為盈,核心驅動力是硅光業務的量產交付帶來收入和毛利的雙重提升。
毛利率層面,公司整體毛利率從2023年的21.9%提升至2025年的34.5%,2026年前四個月維持在32.1%,主要是高毛利率的硅光業務佔比提升,同時光伏業務海外高毛利訂單佔比增加。其中硅光業務2026年上半年毛利率達到42.9%,顯著高於光伏業務的32.6%,隨着硅光規模效應的顯現,整體盈利水平仍有提升空間。
現金流層面,公司的現金轉換周期持續拉長,從2023年的156天上升至2025年的406天,2026年前四個月進一步達到580天,主要受光伏業務應收賬款回收放緩、客戶驗收周期延長的影響。
據智通財經APP了解到,硅光業務的現金周轉周期相對更短,且有較多的合同預付款,隨着硅光業務佔比提升,整體現金流狀況有望逐步改善,但短期來看營運資金壓力仍然存在。
此外,客戶集中度偏高也是公司的顯著特徵,2025年前五大客戶收入佔比達到63.2%,且隨着業務向硅光轉型,客戶結構從光伏廠商向數通科技廠商切換,頭部客戶的訂單規模更大、驗收周期更長,既帶來了增長機遇也暗藏集中度風險。
本次赴港上市,公司募集資金用途主要圍繞產品技術研發、產能擴張、全球銷售服務網絡建設、戰略投資以及補充營運資金五大方向,核心仍然是加碼硅光賽道,以應對AI驅動的市場需求爆發。
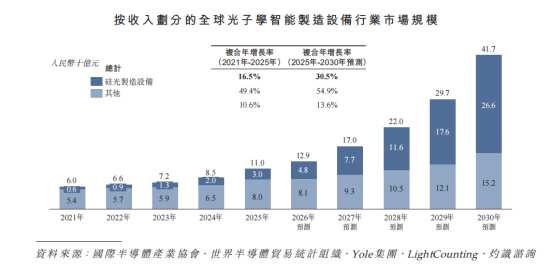
從行業前景來看,全球硅光智能製造設備市場正處於高速增長期,2025年市場規模約30億元,預計2030年將達到266億元,複合年增長率高達54.9%,CPO、OCS等技術的商業化滲透將持續釋放設備需求,公司作為全球龍頭有望充分受益。同時,光伏行業經歷產能出清後,預計2027年起逐步復甦,也將為公司帶來業績彈性。
但也需充分關注其中的風險因素,首先是行業周期風險,光伏業務仍處於下行通道,2026年預計將繼續虧損,若行業復甦不及預期,將持續拖累整體業績;硅光行業雖然增速快,但技術路線多樣、迭代速度快,若公司對下游技術路線判斷失誤,或未能保持技術領先優勢,可能面臨市場份額下滑的風險。
此外,由於本次收購形成了約16.5億元的商譽,若未來硅光業務業績不及預期,存在商譽減值的可能,將直接影響當期利潤。與此同時,客戶集中風險、應收賬款回收風險、兩地上市的合規風險等,也都是公司未來發展需要面對的挑戰。
整體而言,羅博特科正處於舊業務觸底、新業務爆發的轉型關鍵期,本次港股上市將為其補充資金彈藥,但最終成長兌現仍需跟蹤硅光業務的交付進度與光伏行業的復甦節奏。