毫無意外,聯儲局還是加息了。
25bp落地,把聯邦基金利率推到3.75%—4.00%。但比加息本身更重要的,是點陣圖給出的答案:這大概率還不是最後一次。
18名官員裏,12人預計年內再加一次,4人預計再加兩次,只有2人認為到此為止。2026年底利率中值升到4.1%,2027年底依然是4.1%。
換句話說,昨晚之後,問題已經從「還有沒有下一刀」,變成了:後面還要加幾次,以及高利率要維持多久。
歷史上,聯儲局幹過各種版本:只加一次就收手、加一次停一年、加加停停,也有2022年那樣一路猛踩剎車。
所以比起猜下一次會議,不如先看看過去幾輪加息周期,市場到底經歷了什麼。
01
加息之後,市場到底怎麼走?
先看歷史。
如果只看第一次加息後的美股,短期通常會先消化一輪估值壓力,但把時間拉到一年,結果會明顯分化。
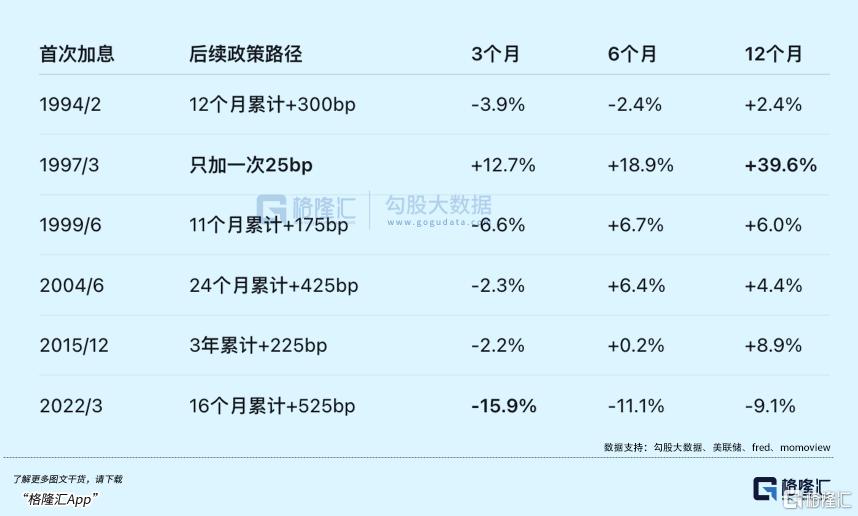
這裏最有意思的是1997和2022。
兩輪第一次都只加了25bp,後面的市場表現卻幾乎走向兩個極端。區別就在於,1997加完一次就收手;2022的25bp只是起點,之後市場不斷上修利率終點,最終累計加了525bp。
所以第一次加多少,其實沒有那麼重要。市場更在意的是,這25bp後面還跟着多少個25bp。
再把時間拉長,看完整加息周期:
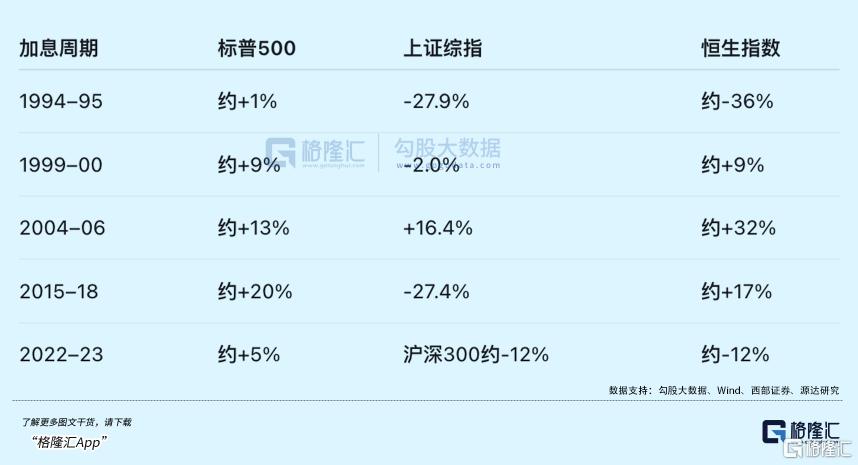
這張表又能看到另一層東西。
美股在完整加息周期裏的韌性其實很強。加息通常發生在經濟仍有增長、企業盈利還不錯的時候,只要EPS增長能夠覆蓋估值壓縮,指數完全可以一邊加息一邊上漲。2004–06和2015–18都是典型案例。
A股和港股的分化則大得多。同樣一輪聯儲局加息,美股可以漲,港股可以漲,A股卻可能跌兩三成。
聯儲局主要影響的是全球流動性和風險偏好,往後走多遠,還是要看各自的經濟和盈利周期。
所以,歷史沒有固定劇本,關鍵一直是三個東西:加息節奏、最終加到哪裏,以及盈利能不能扛住。
02
歷史有參照,但沒有標準答案
如果從歷史裏找參照,這次加息可以拆成兩個維度來看:決策方式有點像2015,產業背景則更接近1997。
2015年第一次加息25bp之後,聯儲局整整一年沒有再動,直到2016年底才加第二次。那一輪最典型的特點,就是每走一步都重新看經濟和通脹。
現在也是數據依賴,但路徑明顯更鷹。
最新點陣圖顯示,18名官員中有16人預計年內至少還會再加一次,2026年底政策利率中值升到4.1%,2027年底也維持在4.1%。也就是說,聯儲局現在的基準判斷不是「加一次看看就結束」,而是年內大概率還有動作,高利率也可能維持更久。
背後的底氣來自經濟。
聯儲局上調了今明兩年的GDP增速預測,同時把失業率預測下調到4.1%,通脹預測卻繼續上修。簡單來說就是:增長比預期強,就業沒有明顯惡化,但通脹還是太高。
沃什在發布會上也說得很直接:美國經濟正在變強,就業接近充分就業,當前真正的問題是通脹,而且壓低通脹並不一定需要明顯犧牲就業。
從產業背景看,1997年則更值得參考。
當時美國正處在PC、互聯網和企業IT投資的上升周期;今天則是GPU、網絡、數據中心、電力圍繞AI Capex一起擴張。強勁的科技投資,都在給經濟和企業盈利提供額外支撐。
但兩輪最大的區別在通脹。
1997年3月加息時,能源價格正在下降,隨後亞洲金融危機又進一步壓低全球需求和長端利率;今天剛好相反,油價重新站上高位,又疊加本來就偏粘的核心通脹。
所以這一輪既不像1997年那樣加一次就收手,也還遠沒走到2022年連續50bp、75bp猛踩剎車的程度。
接下來真正需要觀察的,是能源壓力會不會繼續向核心通脹擴散,以及通脹能不能在就業保持韌性的情況下重新回落。
短期可以交易「利空落地」,但中期不能把它理解成流動性重新轉松。點陣圖已經把年內再加一次放進基準路徑,12月是否繼續加25bp,會成為接下來幾個月市場反覆交易的變量。
03
加息落地,市場怎麼走?
昨晚各類資產的反應,其實已經開始回答這個問題。
先看科技股。
聯儲局決議前美股本來在漲,鷹派點陣圖和沃什講話出來後明顯回落,最終標普500跌0.44%,但納指幾乎收平,科技板塊反而是標普11個行業中表現最好的一個。至少從第一晚來看,高利率在壓估值,但AI盈利和資本開支仍然給科技股提供了明顯支撐。
有意思的是,沃什昨晚還專門提到了Hyperscaler。他認為長債收益率上升的一部分原因,就是科技巨頭大規模投資、孖展,對資本的競爭越來越激烈。‘
也就是說,AI一邊在撐分子,一邊也在抬分母。
這也會把市場此前一直擔心的Hyperscaler ROI重新推到台前:如果Capex繼續高速增長,但AI收入和利潤兌現跟不上,市場不僅會質疑「賺不賺錢」,還要重新計算越來越高的資金成本。
所以科技股後面真正比拼的,是AI盈利兌現速度,能不能跑贏資本開支和實際利率的上升。
再看美債。
會後2年期美債收益率上漲約7bp至4.73%,10年期只上漲約2bp至5.01%,30年期甚至小幅回落。短端明顯比長端漲得更多,說明市場主要在重新計價年內再次加息,長期增長和通脹預期並沒有同步大幅上修。
這也是接下來美債最值得看的地方。10年期已經來到5%左右,如果長端繼續往上走,整個市場都要適應更高的折現率;如果短端繼續高企、長端反而逐漸穩住,說明市場開始相信緊縮最終能夠把通脹和增長壓下來。
最後是黃金。
昨晚黃金的走勢幾乎把市場情緒畫了出來:決議前一度升逾1%至4365美元附近,鷹派點陣圖和沃什講話出來後迅速翻綠,一度跌1.2%至4240美元附近,同時美元指數上漲約0.6%。
2015年第一次加息後,黃金反而很快見底,因為市場隨後不斷下修後續加息預期;但這一次點陣圖已經明確暗示年內還有下一次,所以黃金短期面對的實際利率和美元壓力還沒有完全解除。
三個資產其實在交易同一件事的不同側面:
科技股在看AI盈利能不能覆蓋更高的資金成本,美債在交易12月還有沒有下一次,黃金則在等實際利率和美元什麼時候見頂。
這次會議真正新增的信息,是Fed對後續路徑比市場原先想象得更鷹。接下來要驗證的,就是這份點陣圖最終能兌現多少。
你是否也有過不知道合適買賣點,或者無法控制回撤的情況?
今晚7點 !格隆匯黑金旗艦投資決策訓練營由格隆匯A股團隊首席研究員鄒老師,與大家聊聊「AI這麼強,為什麼還是買錯?」。
敬請期待。
風險提示:投資有風險,決策需謹慎,以上分析僅為行業研究和市場策略參考,不構成具體投資建議。
想要及時獲取相關行業、標的最新動態和投資策略,繼續跟蹤聯儲局政策、美股和海外資產的變化,歡迎關注格隆匯。