智通財經APP獲悉,美國商品期貨交易委員會(CFTC)周五公布的數據顯示,對沖基金在截至 9 月 15 日的一周裏清空了針對日元的空頭押注,並開始建立日元走強的多頭倉位——這是 2025 年 7 月以來槓桿資金首次整體轉多日元,也是美日當局聯手干預匯市數周之後一次值得注意的情緒轉變。這些基金目前持有的日元看多頭寸約為 2510 億日元(16 億美元)。
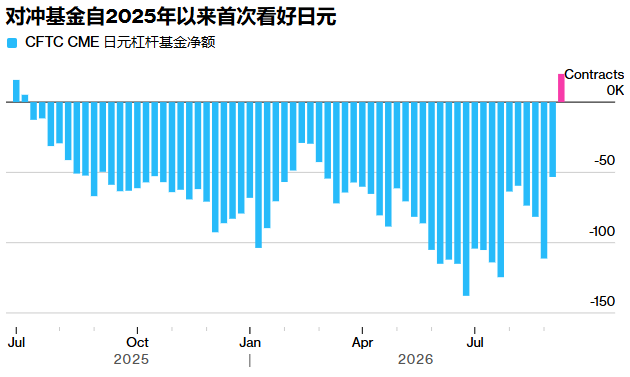
同一份 CFTC 數據還顯示,截至 9 月 15 日,包括資產管理人與非商業參與者在內,投機交易員整體削減了對美元的看多押注,降至 3 月以來最低——而美元本周恰恰錄得三個月來最大單周漲幅。
干預之後的情緒轉折
此次轉多發生在美國與日本當局 7 月底至 8 月底聯手買入日元之後。今夏日元一度貶至 164 附近、創 1986 年以來最弱,8 月 3 日日本財務大臣片山皋月與美國財政部長貝森特共同確認了聯合干預行動;據日本財務省數據,7 月 30 日至 8 月 26 日當局動用 15.4 萬億日元(約 964 億美元)支撐日元,創單月干預紀錄,其中 7 月 30 日、31 日的行動為 1998 年以來美日首次聯合干預。即便如此,8 月 31 日日元仍再度跌破 160。周五,紐約尾市報 156.88。
這次轉向的另一個背景,是歷史性的日元空頭堆積。據傑富瑞對國際清算銀行(BIS)數據的分析,截至今年 3 月,跨境日元借貸——套息交易的代表——已飆升至創紀錄的 360 萬億日元(2.35 萬億美元)。盛寶銀行首席投資策略師查魯·查納納(Charu Chanana)此前提示,這類頭寸「很脆弱」,日元進一步走強可能把槓桿的逐步降低變成更快、自我強化的平倉。
對沖基金轉多的時點恰在本周兩家央行議息之前——而隨後發生的事,很快給這筆新頭寸出了難題。
央行周:加息落地,信號偏鴿
聯儲局本周已加息 25 個點子,將聯邦基金利率目標區間上調至 3.75%-4.00%。日本央行隨後將政策利率從 1.0% 上調至 1.25%、創 31 年新高,距 6 月加息僅隔 3 個月,為 1990 年以來最短加息間隔。
決議以 7 比 2 通過,兩名由高市早苗政府新任命的委員投下反對票;行長植田和男在記者會上稱日本貨幣政策「已進入新階段」,被問及是否可能一次性加息超過 25 個點子時表示「視物價發展,存在各種可能性」,但未明確暗示 10 月再度加息。
調查顯示,市場普遍預計政策利率到 2027 年 3 月底升至 1.5%、第二季度進一步升至 1.75%。正如原文所述,日行釋放的信號令部分本希望看到更明確連續加息路徑的市場參與者感到失望,也讓剛轉多的交易員面臨被「將一軍」的風險。
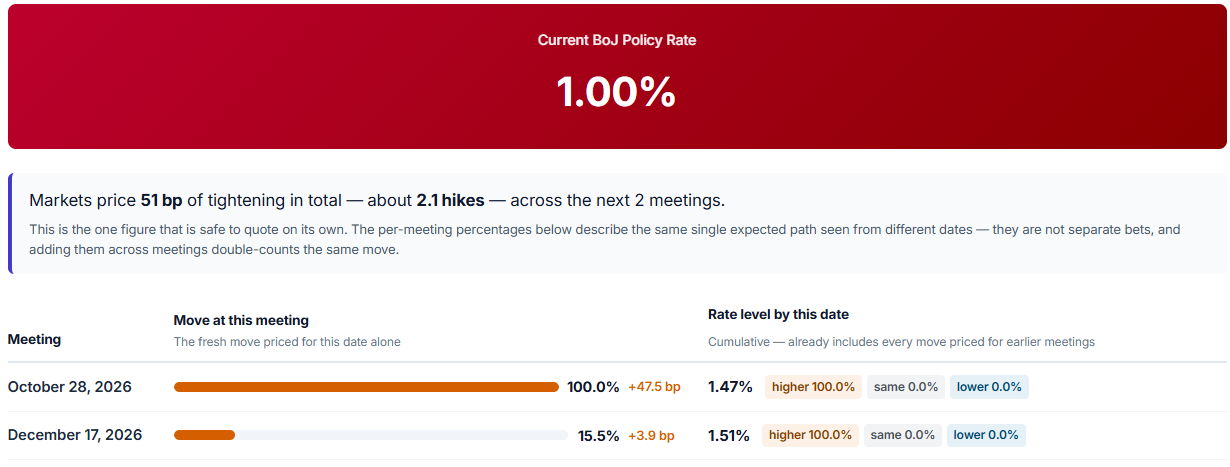
策略師對日元短線方向分歧明顯。富國銀行策略師奇杜·納拉亞南(Chidu Narayanan)認為日行要達到甚至超越市場鷹派預期的門檻很高,建議沽空日元;ING 十國集團(G10)外匯策略主管克里斯·特納(Chris Turner)此前預估,若日行未釋出進一步加息信號,日元兌美元將貶至 157 至 158 水平。道富銀行亞太區宏觀策略主管崔智旭則持看漲觀點,預計日行 12 月和明年 3 月繼續加息、最終利率達 1.75%,美元兌日元 3 個月目標價 152.5 日元。
V形反轉與干預警報
周五紐約時段,日元兌美元一度下跌 1.3%。美元兌日元在歐洲交易時段一度升破 158、創兩周高位;隨後有報道稱,日本央行已向市場參與者進行「匯率詢價」(rate check)——這類動作通常被視為官方干預的前奏。此後,約一小時內日元對美元上漲逾 1 日元,美元兌日元從 158 附近回落至 156 上半區,紐約尾盤交投於 156.80 附近。
機構對這次詢價的解讀相當一致。美國銀行外匯策略師亞歷克斯·科恩(Alex Cohen)對華爾街見聞表示,日元在日行加息後仍大幅貶值,「今天的匯率摸底是向市場發出的又一次警告」,日本財務省已展現出動用大量外儲干預的意願。分析指出,這類做法會讓交易員在追逐日元貶值時三思,「尤其是在匯率接近 160 的情況下」。此外,日本即將進入假期,交易量下降可能進一步放大官方行動對匯率的衝擊,當前時間窗口令市場格外敏感。
CFTC 的持倉數據,正是投資者觀察這個日均 9.5 萬億美元的外匯市場、追蹤對沖基金與資產管理人衍生品倉位的一個窗口。
套息交易:這次會不會再逆轉?
所有關於日元倉位的討論,最後都會落到同一個問題上——套息交易會不會再來一次集中平倉。參照系是 2024 年 8 月:當時日本央行加息疊加美國就業數據轉弱,日元急升觸發套息頭寸的連鎖回補,全球風險資產隨之劇烈波動。
據中金公司測算,對沖基金的日元淨空頭頭寸 9 月 2 日曾回升至約 11 萬張,到 9 月 9 日已降至約 5 萬張,較高位回落一半以上。中金據此判斷,當前套息交易的整體規模已明顯收斂,「發生逆轉的可能性相對有限」。
但支撐套息交易的基礎並未消失。美日基準利率之間仍存在 250 至 275 個點子的絕對利差,只要兩國央行的政策立場沒有實質性調整,日元「套息交易」的基礎就會繼續存在,國際金融市場仍可能重新尋找沽空日元的機會。分析同時提醒,若日元出現崩盤式下跌,將推高日本國債收益率、逼出套息交易平倉,並直接衝擊美債與美股市場——這也解釋了為何美日當局對匯率失序的容忍度有限。
更長期的影響則在結構層面。隨着日本政策利率與國債收益率繼續上行,日元作為孖展貨幣的成本優勢將逐步下降,日本保險、養老金和銀行持續增配海外資產的動力可能減弱——其結果更可能表現為日元孖展規模的邊際收縮與海外新增配置的放緩,進而邊際抬升全球資金成本與長期利率中樞。
資金已在迴流:截至 8 月 22 日,日本投資者今年已淨賣出約 3 萬億日元海外債券,為 2022 年以來同期最大規模;另據摩根大通對 82 家日本企業養老基金的調查,計劃增持本土債券的淨佔比創 2008 年以來最高。