文|極光月狐數據研究院
一、行業進入高質量復甦通道,生成式AI為核心增長變量
經歷長期業務重構與戰略調整,國內在線教育行業逐步走出轉型陣痛期,於2026年上半年呈現出清晰的復甦信號。生成式AI技術的落地是本輪復甦的核心驅動力。區別於此前輔助工具的定位,當前AI已深度嵌入教育產品服務供給、教研開發設計、營銷及運營管理等全業務鏈條,既直接促進在線教育企業智能硬件銷售、AI功能訂閱等收入增長,也持續賦能傳統教培業務降本提效、改善盈利水平。
從財報表現來看,近期多家企業的AI投入達到初步兌現節點,AI相關業務實現突破,對營收擴張與盈利優化形成實質貢獻,AI驅動的第二增長曲線加速成型。
二、頭部企業AI轉型成效顯現,促業績表現優化
1、好未來:智能終端+內容服務閉環成型,智能硬件業務進入規模化收穫期
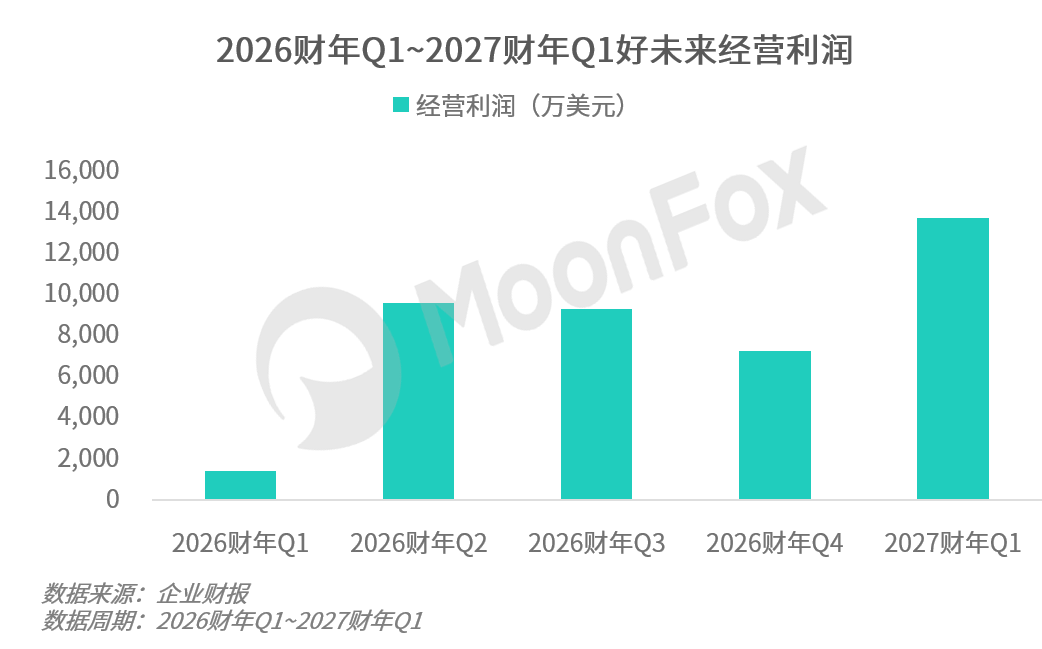
好未來2027財年第一季度(截至2026年5月31日)財報顯示,期內實現淨收入7.58億美元,按年增長31.9%;經營利潤1.37億美元,按年增長856.4%。當期淨利潤雖按年大幅增長1204.3%,但其中包含大額長期投資公允價值變動收益,剔除該非經常性損益後,仍可見核心教育業務的盈利改善。
好未來的轉型路徑以智能學習硬件為核心切口,構建「硬件終端+內容服務+AI能力」的家庭學習場景閉環,並明確將AI作為長期戰略的重要部分。據披露,2027財年第一季度好未來每周活躍的學習設備超過200萬台,設備活躍率約80%,單設備日均使用時長約1小時,用戶粘性在消費電子行業中處於較高水平。
面對智能教育硬件賽道日益激烈的競爭,好未來硬件產品端持續向高端化突破,通過持續豐富產品組合匹配多元化市場需求。2026年6月發布的學習機T6系列旗艦機型最高定價12999元,主要面向高端家庭教育消費市場。AI大模型能力是其核心差異化壁壘:內置的AI答疑、作文批改、口語評測、知識圖譜規劃等功能,本質是通過AI賦能將在線輔導的服務能力封裝進硬件終端,實現商業模式向「硬件銷售+內容訂閱付費」的遷移。長期來看,好未來投資佈局的人工智能等底層技術將為其發展智慧教育提供持續賦能。
2、一起教育科技:全面轉向AI應用服務,高增速下仍存盈利驗證壓力
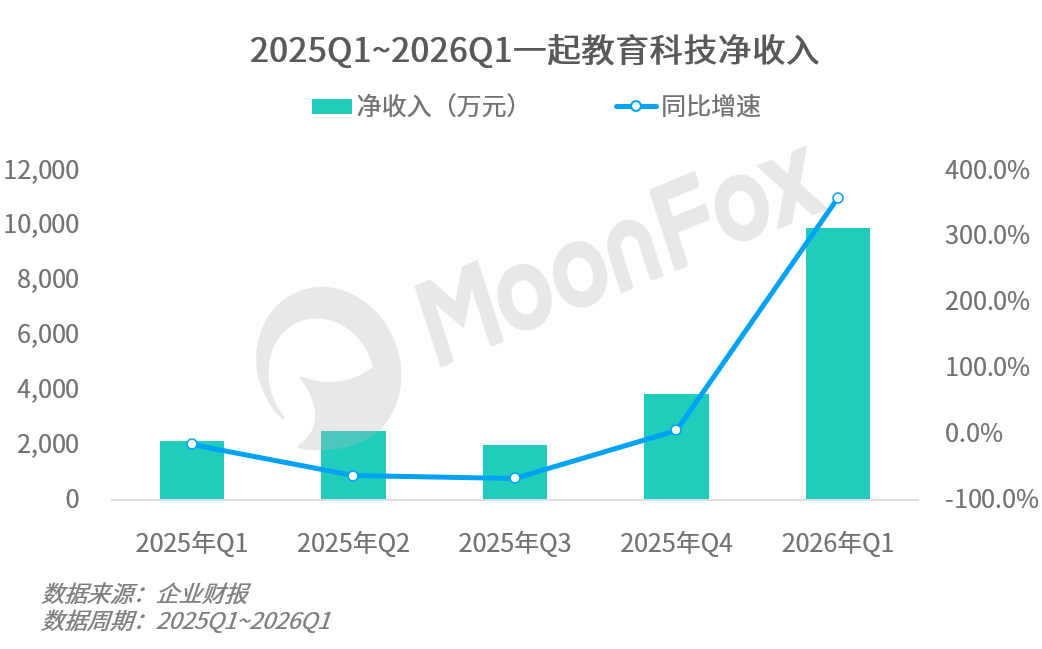
與好未來AI賦能原有在線教育業務的路徑不同,一起教育科技選擇了更為徹底的戰略轉型,全面定位為K12智能教育平台。2026年第一季度財報顯示,一起教育實現營收9945萬元,按年增長359%;毛利率大幅提升至61.9%,按年提高了25.7個百分點;淨虧損按年收窄37.4%,通過AI戰略轉型有效促進業績增長和盈利改善。
一起教育收入增長核心來自C端AI精準學產品「一起愛學」,同時疊加ToG、ToB端教育信息化業務的協同貢獻。截至目前,一起教育已經構建起三端協同的業務體系:C端以AI個性化輔導切入家庭學習場景,B/G端依託AI學情監測、智能作業批改等產品深化與區域教育部門、學校的合作。
需要客觀看待的是,一季度的高增速建立在較低的基數之上,增長仍依賴高強度的市場投入,經營現金流仍為負也反映其AI轉型尚未實現自我造血。但長期來看,一起教育的發展方向符合行業趨勢,需通過優化AI落地效果提升用戶付費率及留存率。
3、高途教育:堅持"All with AI"戰略,推動盈利改善
高途在2025年正式提出「All with AI,Always AI」的戰略方向,逐步將AI能力深度內嵌於各業務線的課程與服務中,同時也孵化了多款獨立工具型產品,例如:素養與K12賽道的高途AI英語、毛豆愛學AI老師課堂;面向高中升學需求的AI志願填報系統;語言學習類產品高途AI口語助手、雅思AI測評、吳彥祖AI口語課等,其中吳彥祖AI口語課成為現象級口語陪練產品,成功驗證商業變現價值。
2026年,高途教育進一步將戰略升級為「Scale with AI」,實現AI深度融入教學、教研、學習服務和運營體系,以驅動規模化增長與組織進化:
教研端以AI重構內容生產效率:依託大模型能力,AI深度參與題庫建設、知識圖譜完善、課件生成、習題命制等標準化教研工作。據高途公布,AI輔助下內容迭代周期縮短30%以上,教研團隊從重複性勞動中解放,更多聚焦於教學方法創新與重難點內容打磨。在考研、公考等課程體系複雜的賽道,AI可快速完成知識點拆解與考情分析,大幅縮短新課程的研發周期。
教學端打造「主講+輔導+AI伴學」三師模式:主講老師負責核心知識點講授,AI負責學情診斷、個性化習題推送、作業批改、學習報告生成等標準化環節,輔導老師則聚焦答疑、情感陪伴與學習監督。該模式將教學流程拆解為「AI可標準化」與「人需主導」兩部分,用技術破解教育行業「高質量、規模化、個性化」的不可能三角。
AI賦能獲客效率提升:面向用戶側,AI應用於流量精準推薦、智能客服、轉化話術優化等環節,促進獲客效率提升。
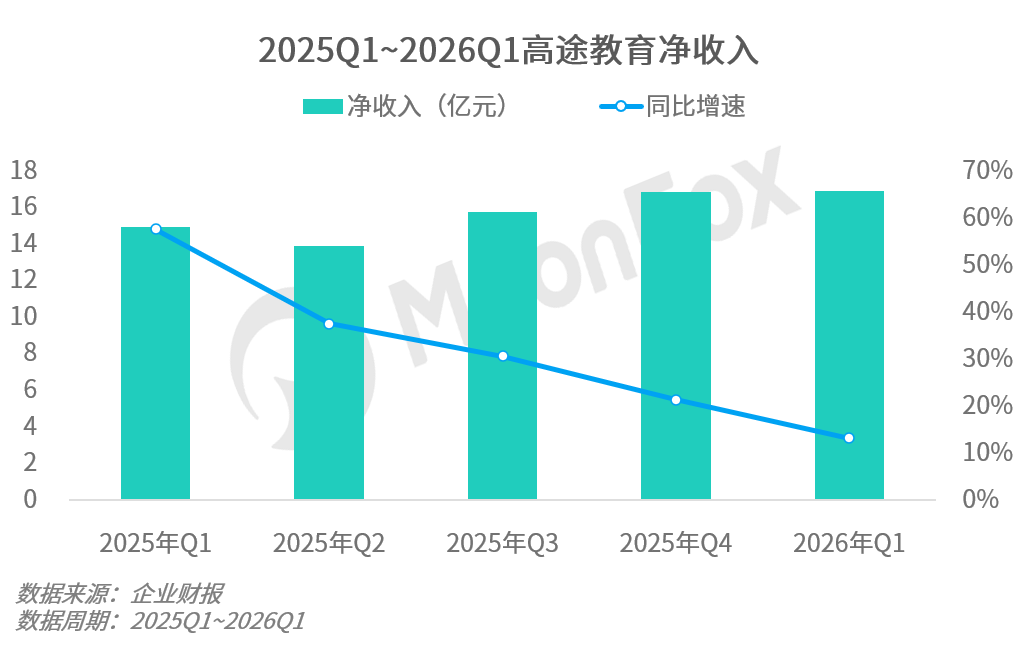
AI技術對高途教育經營的支撐作用逐步顯性化,高途教育2026年Q1實現收入16.9億元,按年增長13.2%,並連續兩年實現第一季度盈利。
三、AI+教育呈深化趨勢,關注B/G端增長機遇及盈利質量提升
1、AI成為頭部企業標配能力,行業分化持續加劇
經過2025至2026年的技術落地驗證,AI已從營銷概念轉變為在線教育企業的基礎能力要求。具備自研大模型或深度場景化AI應用能力的頭部企業,將在獲客成本、教學效率、毛利率三個維度逐步建立結構性優勢;而缺乏技術投入能力的中小機構,將在存量競爭中加速出清,行業集中度會進一步提升。
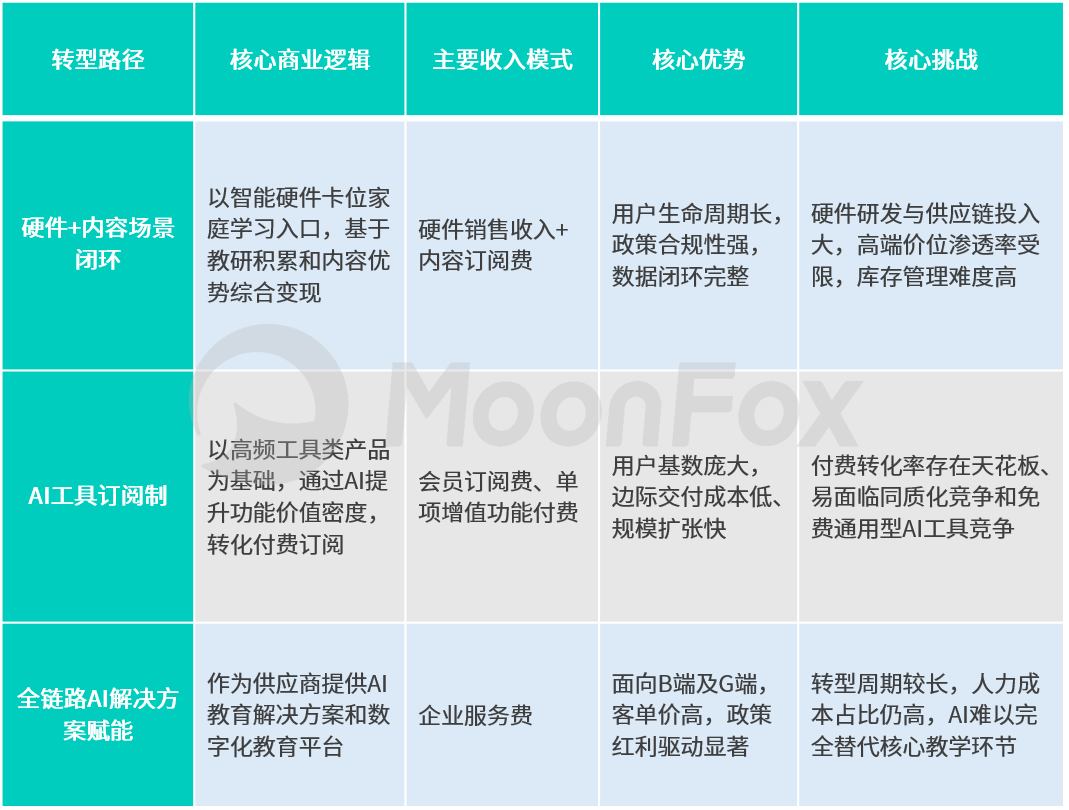
綜合頭部企業的實踐案例來看,在線教育行業的AI轉型已分化出三條清晰路徑,在商業邏輯、收入模型、風險特徵上表現出差異性。但各路徑之間並非完全割裂,頭部企業普遍在主路徑之外有所交叉佈局,例如同時佈局智慧學習硬件和學習服務課程。但企業的資源稟賦與基因決定了各自的戰略重心與終局形態,預計未來AI+在線教育將形成深耕場景分化、各守優勢賽道的競爭格局。
2、B/G端教育信息化採購放量,有望打開增長空間
政策層面,2026年4月教育部等五部門正式印發《「人工智能+教育」行動計劃》,明確AI教育的落地路徑、應用場景與保障機制,標誌着AI教育從地方試點進入全域推廣階段。隨國家教育數字化戰略與「人工智能+教育」行動持續推進,學校端與政府端的AI教育產品需求走深,直接催生AI實驗室、課程體系、師資培訓、教學平台等一攬子配套採購需求。在此背景下,頭部企業需關注ToC與ToB/G雙線佈局,C端築品牌,B端拓邊界。總來看,B/G端教育信息化尤其是AI教育解決方案,是當前教育行業中確定性強、增長空間明確的賽道之一,相較於高度市場化的C端,B/G端市場準入門檻更高,合作周期更長,收入確定性更強,但對資源稟賦、政企關係、定製化交付能力也提出更高要求。
3、盈利質量取代營收增速,成為核心考覈指標
經歷行業洗牌與資本退潮後,在線教育行業已徹底告別燒錢換增長的粗放發展邏輯。從財報表現看,頭部企業普遍將經營性現金流、毛利率、運營效率放在戰略優先位置。AI對盈利端的改善作用,比對收入端的拉動作用更受資本市場重視,能夠驗證AI降本提效實質價值的企業,將獲得更高的估值溢價。
整體來看,2026年的在線教育行業正處於開啓新增長周期的關鍵節點。頭部企業通過數年戰略重構與技術投入,實現在業務邊界、商業模式、經營效率等維度的深層重構,促財報表現回暖。下一階段,行業深耕的方向將從探索AI應用價值和落地場景轉向構建AI+教育可持續的商業化閉環。