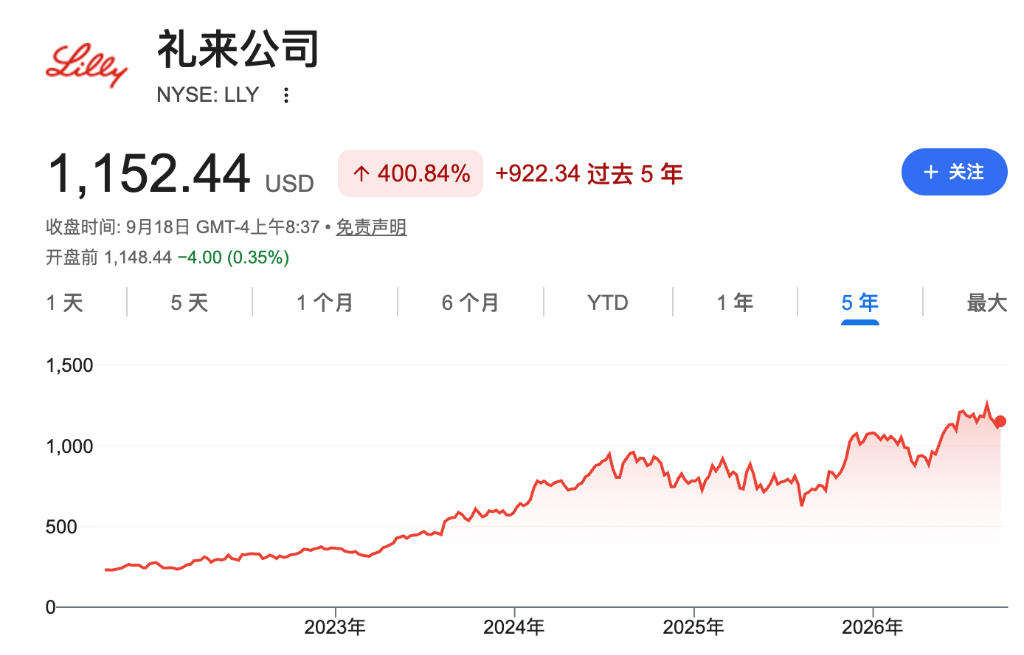
禮來股價自四年前首款GLP-1藥物獲批以來累計上漲近300%,市值突破1萬億美元,躋身全球最具價值藥企之列。如今,即便股價已大幅上漲,華爾街仍有分析師認為其後市仍有進一步上漲空間。
Berenberg分析師Kerry Holford本周將禮來評級從「持有」上調至「買入」,目標價設為1400美元。她認為,憑藉已上市產品的強勁增長和豐富的在研管線,禮來到2030年的銷售增速仍將顯著領先同業。Holford指出,市場雖然已充分關注禮來在肥胖症領域的領先地位,但對其研發效率、管線廣度以及非肥胖症業務的潛力仍估計不足。
禮來的核心增長引擎是GLP-1藥物Mounjaro和Zepbound。Mounjaro於2022年獲批用於治療2型糖尿病,隨後以Zepbound品牌獲批用於肥胖症治療,目前處方量已超過諾和諾德旗下Wegovy,成為美國處方量最高的體重管理藥物。
Holford表示,投資者對禮來維持肥胖症市場領先地位的預期已經很高,但她對此仍有信心。此外,禮來口服GLP-1藥物Foundayo正等待監管機構批准用於糖尿病治療。她認為,一旦獲批,該藥物有望「釋放可觀需求」,進一步擴大GLP-1業務。
非肥胖症管線仍被市場低估
Holford認為,禮來真正尚未被充分定價的部分,是肥胖症以外的研發管線。Mounjaro和Zepbound的成功為公司提供了充裕現金,使其能夠加大對其他治療領域的投入。
據Holford測算,禮來今年已在超過25項業務發展交易上承諾投入約600億美元,包括最高78億美元收購睡眠疾病藥物開發商Centessa Pharmaceuticals、最高70億美元收購癌症藥物開發商Kelonia Therapeutics,以及以38億美元收購迷幻藥物開發商AtaiBeckley。
「我們認為這一非肥胖症管線被投資者低估。」Holford寫道。
目前禮來遠期市盈率約為26倍,高於標普500醫藥指數中的同業公司,也超過「科技七巨頭」中的五家。但Holford認為,禮來的研發效率和管線潛力足以支撐這一估值水平。隨着現有產品持續放量、新藥管線推進,禮來的增長邏輯正逐漸從單一的GLP-1驅動,擴展至更廣泛的創新藥業務。