黃金近期面臨來自聯儲局政策收緊的逆風,但瑞銀認為這不足以動搖金屬的長期投資邏輯。
華爾街見聞提及,9月16日,聯儲局將聯邦基金利率目標區間上調25個點子至3.75%-4.00%,並暗示年內可能再度加息。
瑞銀策略師Giovanni Staunovo將此次會議定性為"結束長期暫停的鷹派加息",認為美國實際利率上升和美元走強將在短期內壓制金價,同時警告8月大量流入黃金ETF的資金或面臨流出風險。
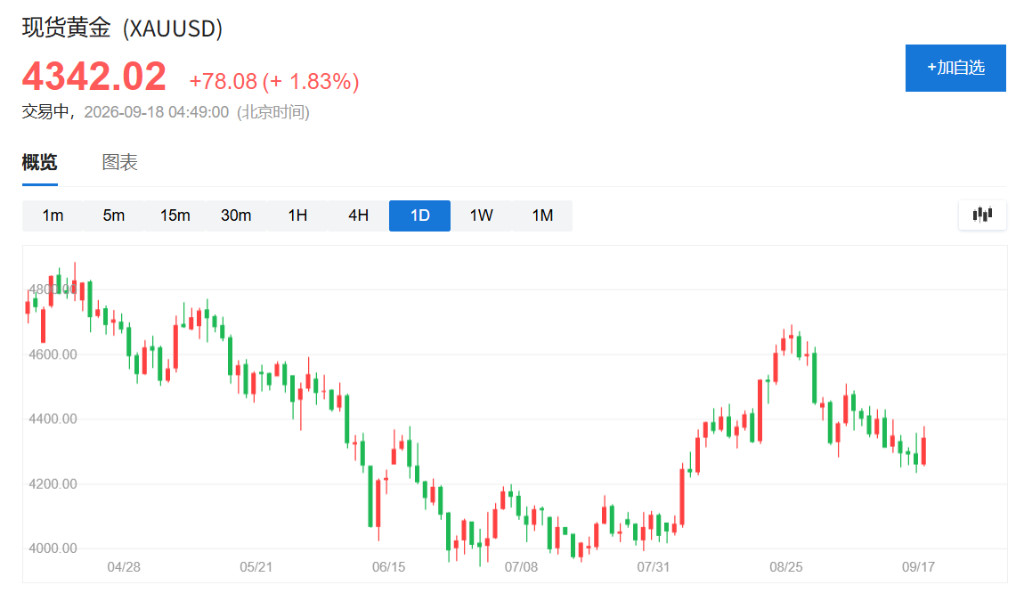
不過,Staunovo同時指出,此次加息早在市場預期之內,並不改變黃金的長期投資價值。他將全球債務水平上升、美元中期走弱預期以及明年聯儲局降息前景列為支撐黃金需求的核心因素,並將價格回調至每盎司4000美元附近視為增持機會。
加息落地,短期調整難以迴避,長期邏輯未被動搖
聯儲局此次加息決議符合市場此前的普遍預期,但最新點陣圖顯示多數官員預計年內至少還將再加息一次,令鷹派信號進一步強化。
Staunovo表示,這一背景"仍是近期黃金的利空因素",因為持有無息資產的機會成本隨之上升。
他同時注意到,8月黃金ETF錄得可觀淨流入,背後驅動因素主要是市場對聯儲局獨立性的擔憂以及不斷攀升的政府債務水平。然而,隨着本周會議呈現出的鷹派基調,上述部分倉位或面臨獲利了結或流出的壓力。
Staunovo認為,短期波動掩蓋不了黃金更深層的結構性支撐。他將以下因素列為長期利多:全球債務持續膨脹帶來的財政可持續性隱憂、美元長期走弱的預期、聯儲局明年降息的可能性,以及持續高企的地緣政治不確定性。
他還指出,黃金在實際利率上行期間所表現出的韌性說明,傳統基於利率的估值模型"只反映了故事的一部分"。
儲備資產可及性方面的顧慮、制裁風險以及對財政可持續性的質疑,正在推動各方逐步降低美元資產集中度,而黃金作為不依附於任何機構信用的資產,從中受益。
央行購金提供結構性支撐,目標價最高看至5400美元
央行需求依然是金價的重要支柱。數據顯示,中國人民銀行8月增持黃金約20公噸,連續購入已達22個月;波蘭國家銀行與烏茲別克斯坦央行各增持約8公噸。
Staunovo維持對央行年度購金量750至1000公噸的預測,認為這將為金價提供"重要的結構性支撐"。
以9月18日現貨價每盎司4342美元為基準,瑞銀設定了一系列分階段價格目標:2026年12月達到4600美元,2027年3月升至5000美元,2027年6月進一步升至5200美元,2027年9月觸及5400美元。
Staunovo寫道:
我們認為黃金的長期投資價值依然正面,價格若回落至4000美元附近,將提供增持的良機。