文|市值水晶
9月18日上午,寧德時代高開低走,股價從310元一路回落,最低觸及300.27元,300元關口再度告急。9月16日,它啱啱跌超5%,盤中最低299元,續創一年以來新低;同一天,欣旺達升逾13%,天宏鋰電、金楊精密、國軒高科等二線廠商同步跟漲。9月17日的弱反彈只維持了一天。
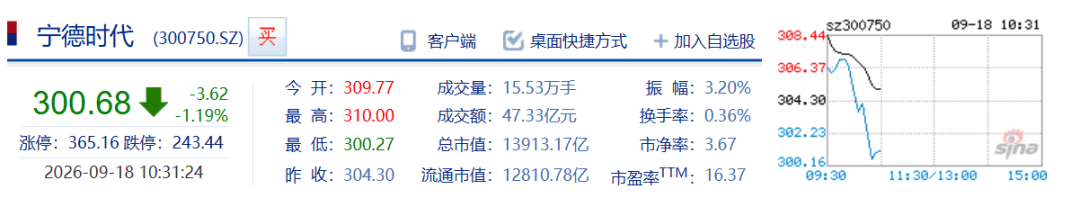
大跌之後,賣方在集體喊話。中信里昂維持A股535元的目標價,伯恩斯坦給出800元,彭博統計的47位分析師一致給出「買入」。四個月市值蒸發約7850億元,沒有一位分析師轉空。
上半年,寧德營業收入2769.17億元,按年增長54.80%;歸母淨利潤432.84億元,按年增長41.98%,平均每天賺2.4億元。
業績歷史同期最好,股價一年以來最低。
9月16日,吉利首次回應重慶耀寧交易,稱「85億元投資」不實,沒有放棄自研,更沒有賣廠,「這只是整個吉利電池戰略當中的一個小動作」。
一個「小動作」被放大成「賣廠」,誤讀本身比闢謠更值得思考。當「去寧德化」的敘事越滾越大,任何一家車企的資產動作都會被當成這個故事的新證據。寧王的寶座真的要易主了嗎?
9月11日,市場監管總局公示,「寧德時代收購重慶耀寧股權案」獲無條件批准,審結時間9月3日。真正的買家並非寧德,而是時代吉利。
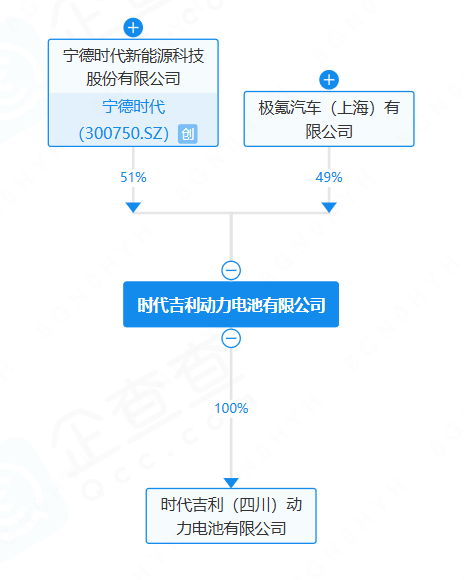
時代吉利是吉利汽車和寧德的合資公司,寧德時代持股51%,吉利旗下的極氪汽車持股49%。
案件名稱裏寫着「寧德時代收購」,是因為控股權在寧德。吉利相關人士對上證報明確表示,交易完成後,重慶耀寧的日常經營由時代吉利承接,吉利依然在項目中扮演重要角色,「此舉為雙方在既有合資合作框架下的正常資產優化」。
很多人對重慶耀寧或許有些陌生,但它的來頭並不小。
重慶耀寧的前身為馳航新能源,2021年由吉利科技集團與孚能科技合資設立。
這是吉利在西南落地自建電芯產能的起點。2022年5月,項目正式開工。最初規劃年產能12GWh,建築面積31萬平方米,建設周期24個月,計劃2024年建成。
可惜,項目沒有按原計劃投產。公司幾經更名,股權也逐步轉入江蘇耀寧,最終被納入吉利整合後的電池平台吉曜通行。項目產能由12GWh調整至18GWh,建成時間推遲至今年12月。今年6月,廠房主體才完成封頂。
如今,吉利選擇與寧德合作。五年,這座廠歷經三個東家。一座廠的三次轉身,就是吉利電池戰略五年的縮影。
這次被誤讀的數字有兩個:第一,「85億元投資」。吉利回應稱根本沒有85億這個說法,「我也不知道這個85億是怎麼來的」,可能是連地價等因素在內的綜合性評估。第二,「30GWh產能」,這與節能審查意見不符。
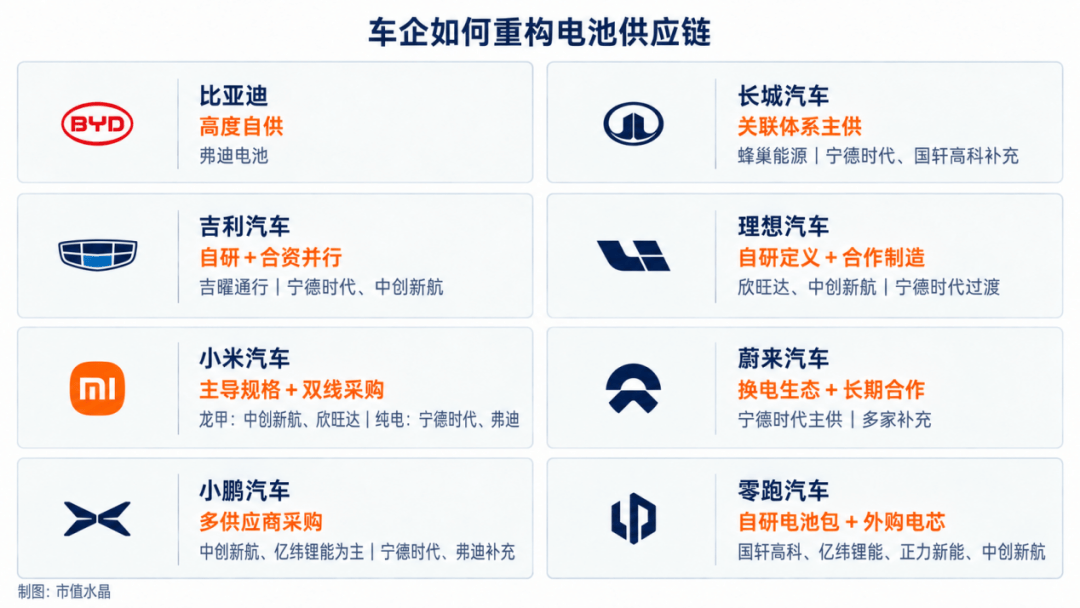
被否掉的定性有一個:吉利放棄自研。吉利稱,耀寧是一個新建工廠,不要因為耀寧這個事情誤認為吉利不自研了、放棄自研電池了。吉利的電池戰略從來是「自研+戰略合作+多元補充」三條線並行,自研仍是核心。
這筆交易還有一層更大的背景。2025年4月,吉利把電池業務整合進吉曜通行,統一發布神盾金磚電池品牌,意在集中研發生產、清理重複投資和邊緣產能。整合已有成效,吉曜通行搭建起十大智能製造基地和三個研究院,截至今年二季度電芯累計出貨7500萬支,今年以來落地產能70GWh,未來產能進一步擴大至150GWh。
市場習慣二元思維,工廠交給寧德控股的平台,就等於放棄自研。可實際情況是,吉利在兩條腿走路,自研在擴,合作也在加深。9月10日上市的銀河TT全系標配寧德神行電池,9月15日預售的銀河戰艦700全系採用寧德6C電池。
從寧德角度看,上半年產能利用率94.86%,滿產運行;新建產能審批在收緊,年底就能試生產的在建項目,時間和政策上都比新建划算。
51%對49%,控股權在寧德,吉利也在牌桌上。這座工廠的股權結構,就像整個行業現狀的微縮版。
吉利選擇加深綁定,理想則不然。
9月4日,理想出資26.5億元增資欣旺達動力,成為第二大股東。三天後,理想發布公告:全系車型將陸續搭載自研電池。已經搭載的有L8、L6、i8;新一代MEGA從9月7日15時後鎖單起切換;i9首批用寧德,產能爬坡後全量切換;2026款i6全系自研。四季度之後,寧德將基本退出理想的供應體系。
所謂自研,就是理想主導、二線代工。2025年10月,理想與欣旺達成立50:50的山東理想汽車電池有限公司,理想主導材料體系、電芯結構、Pack集成和BMS算法;欣旺達負責電芯的工程化與規模製造,電池包由理想自研自制。
再往前看,2022年理想的關聯主體就出資4億元參與過欣旺達動力的孖展。從第一筆投資到全系切換,這場告別準備了四年。
李想在二季度財報會和本次自研電池的說明中都表示,「自研電池,也不影響寧德時代是領先的電池品牌」。一張「好人卡」,讓這場分手顯得頗為體面。
同一周,小米開了龍甲電池發布會,中創新航和欣旺達按小米制定的規格建設專屬產線。龍甲電池目前明確搭載於澎程增程系列,SU7和YU7現有的寧德、弗迪電池供應體系沒有宣佈調整。
但小米的增量,寧德基本沒喫到。據行業估算,2024年寧德給小米供貨8GWh以上,2025年漲到約30GWh,成為第三大客戶,此後新增的蛋糕,分給了別人。
車企為什麼要這樣做?
首先是掌握核心技術。李想表示,電池和芯片是最核心的技術壁壘,三電技術、智駕模型和優秀的產品力將會是公司的核心競爭力。
其次無疑是降本。上半年理想淨虧損39.8億元;小米汽車所在分部的經營虧損合計57億元。車企要把電池這塊成本降到最低。電池是最貴的零部件,行業流傳,同規格電池包二線廠商報價低5%至10%,一個53度三元電池包差價近2000元。一輛車省2000元,年銷30萬輛就是6個億。
有趣的是,車企在放棄給寧德打工,消費者卻在選擇寧德。i8上市初期,部分版本採用寧德與欣旺達雙供應商,電池版本隨機發貨,由此引發消費者不滿,欣旺達版本被取消;i6再試雙供應商,寧德版要排隊,欣旺達版現車還附贈3999元延保。
廣汽、奔馳也一度放棄寧德時代作為主供,選擇了中創新航、孚能或者自己的電池廠作為主要供應商,但兩三年過去,都回歸了寧德主供的局面。
另外,根據全球知名研究機構尼爾森IQ最新發布的《2026年全球新能源車消費者研究報告》,37.1%的中國消費者表示,如果心儀車型沒有搭載寧德電池,便會放棄購買。
曾毓群9月3日啓動「寧德品質」全球開放月,把戰場從價格拉向品質,底氣大概就藏在這裏。
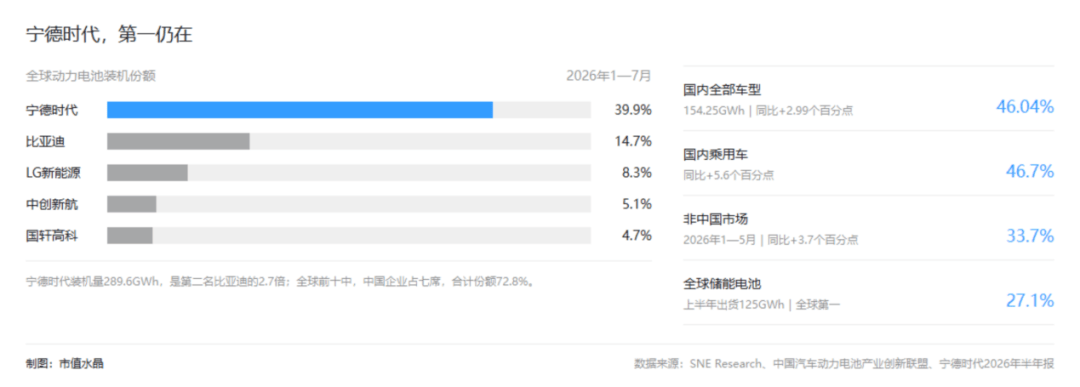
毋庸置疑,電池第一的寶座,仍然在寧德。
上半年全球動力電池出貨量前十名裏,中國企業佔了七席,合計市場份額72.4%,寧德一家佔據全球近四成分額,是第二名比亞迪的2.8倍,連續第九年第一。
海外市場也在拿份額,非中國市場從30.0%升到33.6%。儲能出貨全球份額27.1%,同樣是全球第一。
在58歲前後接受《華爾街日報》採訪時,曾毓群說:「沒有寧德時代,美國電動汽車市場註定失敗。」
回到國內,上半年份額佔到46.04%,乘用車口徑46.7%。份額還在上升。
外界怎麼看待這個寶座?
外資機構Edmond de Rothschild的基金經理Bing Yuan對彭博說:「過去很多汽車製造商都曾力推去寧德化,但沒有一家成功。複製寧德時代的技術和可靠性極其困難,規模較小的供應商或許能滿足大衆市場車型,但旗艦和高端產品線做不到。」
但淨利潤432.84億元需要翻到背面看,動力和儲能毛利率雙雙下降;淨利潤增長42%,經營現金流只增長2.61%;存貨較年初增加近四成。
半年報發布時,市場的注意力都在432.84億上。一個多月後回頭再看,資金砸盤的方向,對準的恰恰是背面這三行小數字。
從5月7日盤中高點468.75元到9月16日最低299元,跌幅約36.2%,按約46.27億股總股本靜態估算,市值差額約7850億元。公司拋出200億至400億元回購方案,股份用於註銷減資,9月11日首次操作,買入2億元。
四個月市值蒸發7850億元,彭博統計的47位分析師,竟無一人轉空。里昂給出A股535元的目標價,伯恩斯坦給到800元,都接近現價的兩倍。
不過,評級和倉位不總是同步:港交所披露顯示,貝萊德近期減持了寧德H股,多頭持倉比例降至5.92%。嘴上喊多與動手減倉,出現在同一個時間窗口。
里昂認為,近期股價回落,主要受投資者情緒影響,尤其在英國及歐洲市場推廣期間所觀察到的「錯過恐懼逆轉」(reverse FOMO)現象,導致市場出現拋售。報告認為,短期內多空雙方勢力將持續角力,股價可能維持波動,直至公司預計於10月中旬公布2026年第三季業績。
也就是說,這次下跌不是因為企業基本盤崩塌,是那批追高的熱錢在撤離,屬於情緒問題;這種局面不會馬上分出勝負,下一份財報纔是多空雙方的裁判。
利潤從哪來,壓力就從哪來。2021年曾毓群與沈南鵬對談時講過他的規矩:車企要電池,要麼買產線、包產線,要麼鎖量,需求浮動超過正負15%就得掏錢補足。「沒有錢的承諾是不認真的」。
靠着這套條款,寧德時代的產能利用率從未低於70%,2025年甚至達到96.9%。強勢的條款成就了432億,也把有雄心的客戶一個個推向了自研。
把鏡頭轉向上游,碳酸鋰從16.1萬跌到12.6萬,半個月跌去兩成。誘因是國內產量按月增約一成、海外鋰礦發運恢復。
鋰價下降首先會降低電池材料成本,但不意味着這部分收益會自動留在電池廠。現貨價格下跌後,電池企業可能暫時使用此前採購的高價庫存;車企也可能等下一輪報價時纔要求下調價格。所以,如果二線廠已經進入供應名單,新的報價就能直接參與訂單分配。
面對鋰價下降,寧德擬投資14億元在四川雅安建設年產4萬噸的鋰鹽基地。短期紅利可能被談判桌分走,長期的成本底牌,寧德仍要攥在自己手裏。
2021年,小鵬求寧德的電池而不得;2025年,曾毓群親赴廣州與何小鵬會晤。2022年,曾慶洪在世界動力電池大會的舞台上說「我在給寧德時代打工」;2026年,曾毓群站上同一方舞台,呼籲行業別再比低價。
四年之間,攻守已經悄悄換位。
寧德還在遙遙領先,但第一能換來什麼?換不來車企的專一,換不來資本市場的耐心,也換不來定價桌上的絕對主動。寧王還是寧王,只是當寧王的方式,從今天起要重新學習。